






En août, le nombre de vendeurs de maisons aux États-Unis a dépassé celui des acheteurs de 57,9 %, un record. Cela sexplique par des taux hypothécaires de 7 %, qui ont écarté de nombreux acheteurs. En parallèle, de plus en plus de familles manquent des paiements de prêt et un important prêteur hypothécaire a atteint un niveau historiquement bas.
Un marché favorable aux acheteurs est généralement synonyme de soulagement pour ceux qui cherchent à acquérir un bien. Cette fois-ci, pourtant, la demande en baisse traduit plutôt des budgets familiaux sous pression que des habitations moins chères.
Sponsorisé
Sponsorisé
Pourquoi les acheteurs disparaissent-ils du marché immobilier américain ?
Redfin estime quenviron 1,53 million de vendeurs étaient actifs en août, soit le niveau le plus élevé depuis le début de 2020.
À l‘inverse, le nombre d’acheteurs est tombé à environ 972 300, la plus faible valeur depuis le début des données en 2013.
BREAKING ????: Housing Market
Home Sellers now outnumber Home Buyers by the largest margin ever recorded ???? ???? pic.twitter.com/sS1rqZQ4k6
— Barchart (@Barchart) October 12, 2026
Le retournement est saisissant. Début 2022, au plus fort de la frénésie des enchères liée à la pandémie, les acheteurs étaient environ 35 % plus nombreux que les vendeurs.
La hausse du coût des emprunts explique en grande partie ce recul. Le taux moyen des prêts hypothécaires fixes sur 30 ans a atteint 7,28 % le 1er octobre, son niveau le plus élevé depuis novembre 2023.
Les vendeurs sadaptent. Selon les données de Redfin, 21,1 % des annonces ont connu une baisse de prix au cours des quatre semaines précédant le 20 septembre, soit un pic saisonnier depuis le début du suivi en 2022.
Sponsorisé
Sponsorisé
Les ménages américains arrivent-ils à court de marge de manœuvre ?
La faiblesse ne se limite pas aux ventes de maisons. Environ 20 % des familles américaines ont accusé un retard sur un paiement de prêt ou d‘hypothèque au cours de l’année écoulée.
Ce chiffre provient de lenquête triennale sur les ménages (Survey of Consumer Finances – SCF) de la Réserve fédérale de 2025, publiée le 9 octobre.
Cette part n‘était que de 12 % en 2022. Seule l’enquête de 2007, réalisée avant la crise financière mondiale, avait enregistré une valeur supérieure, à 21 %.
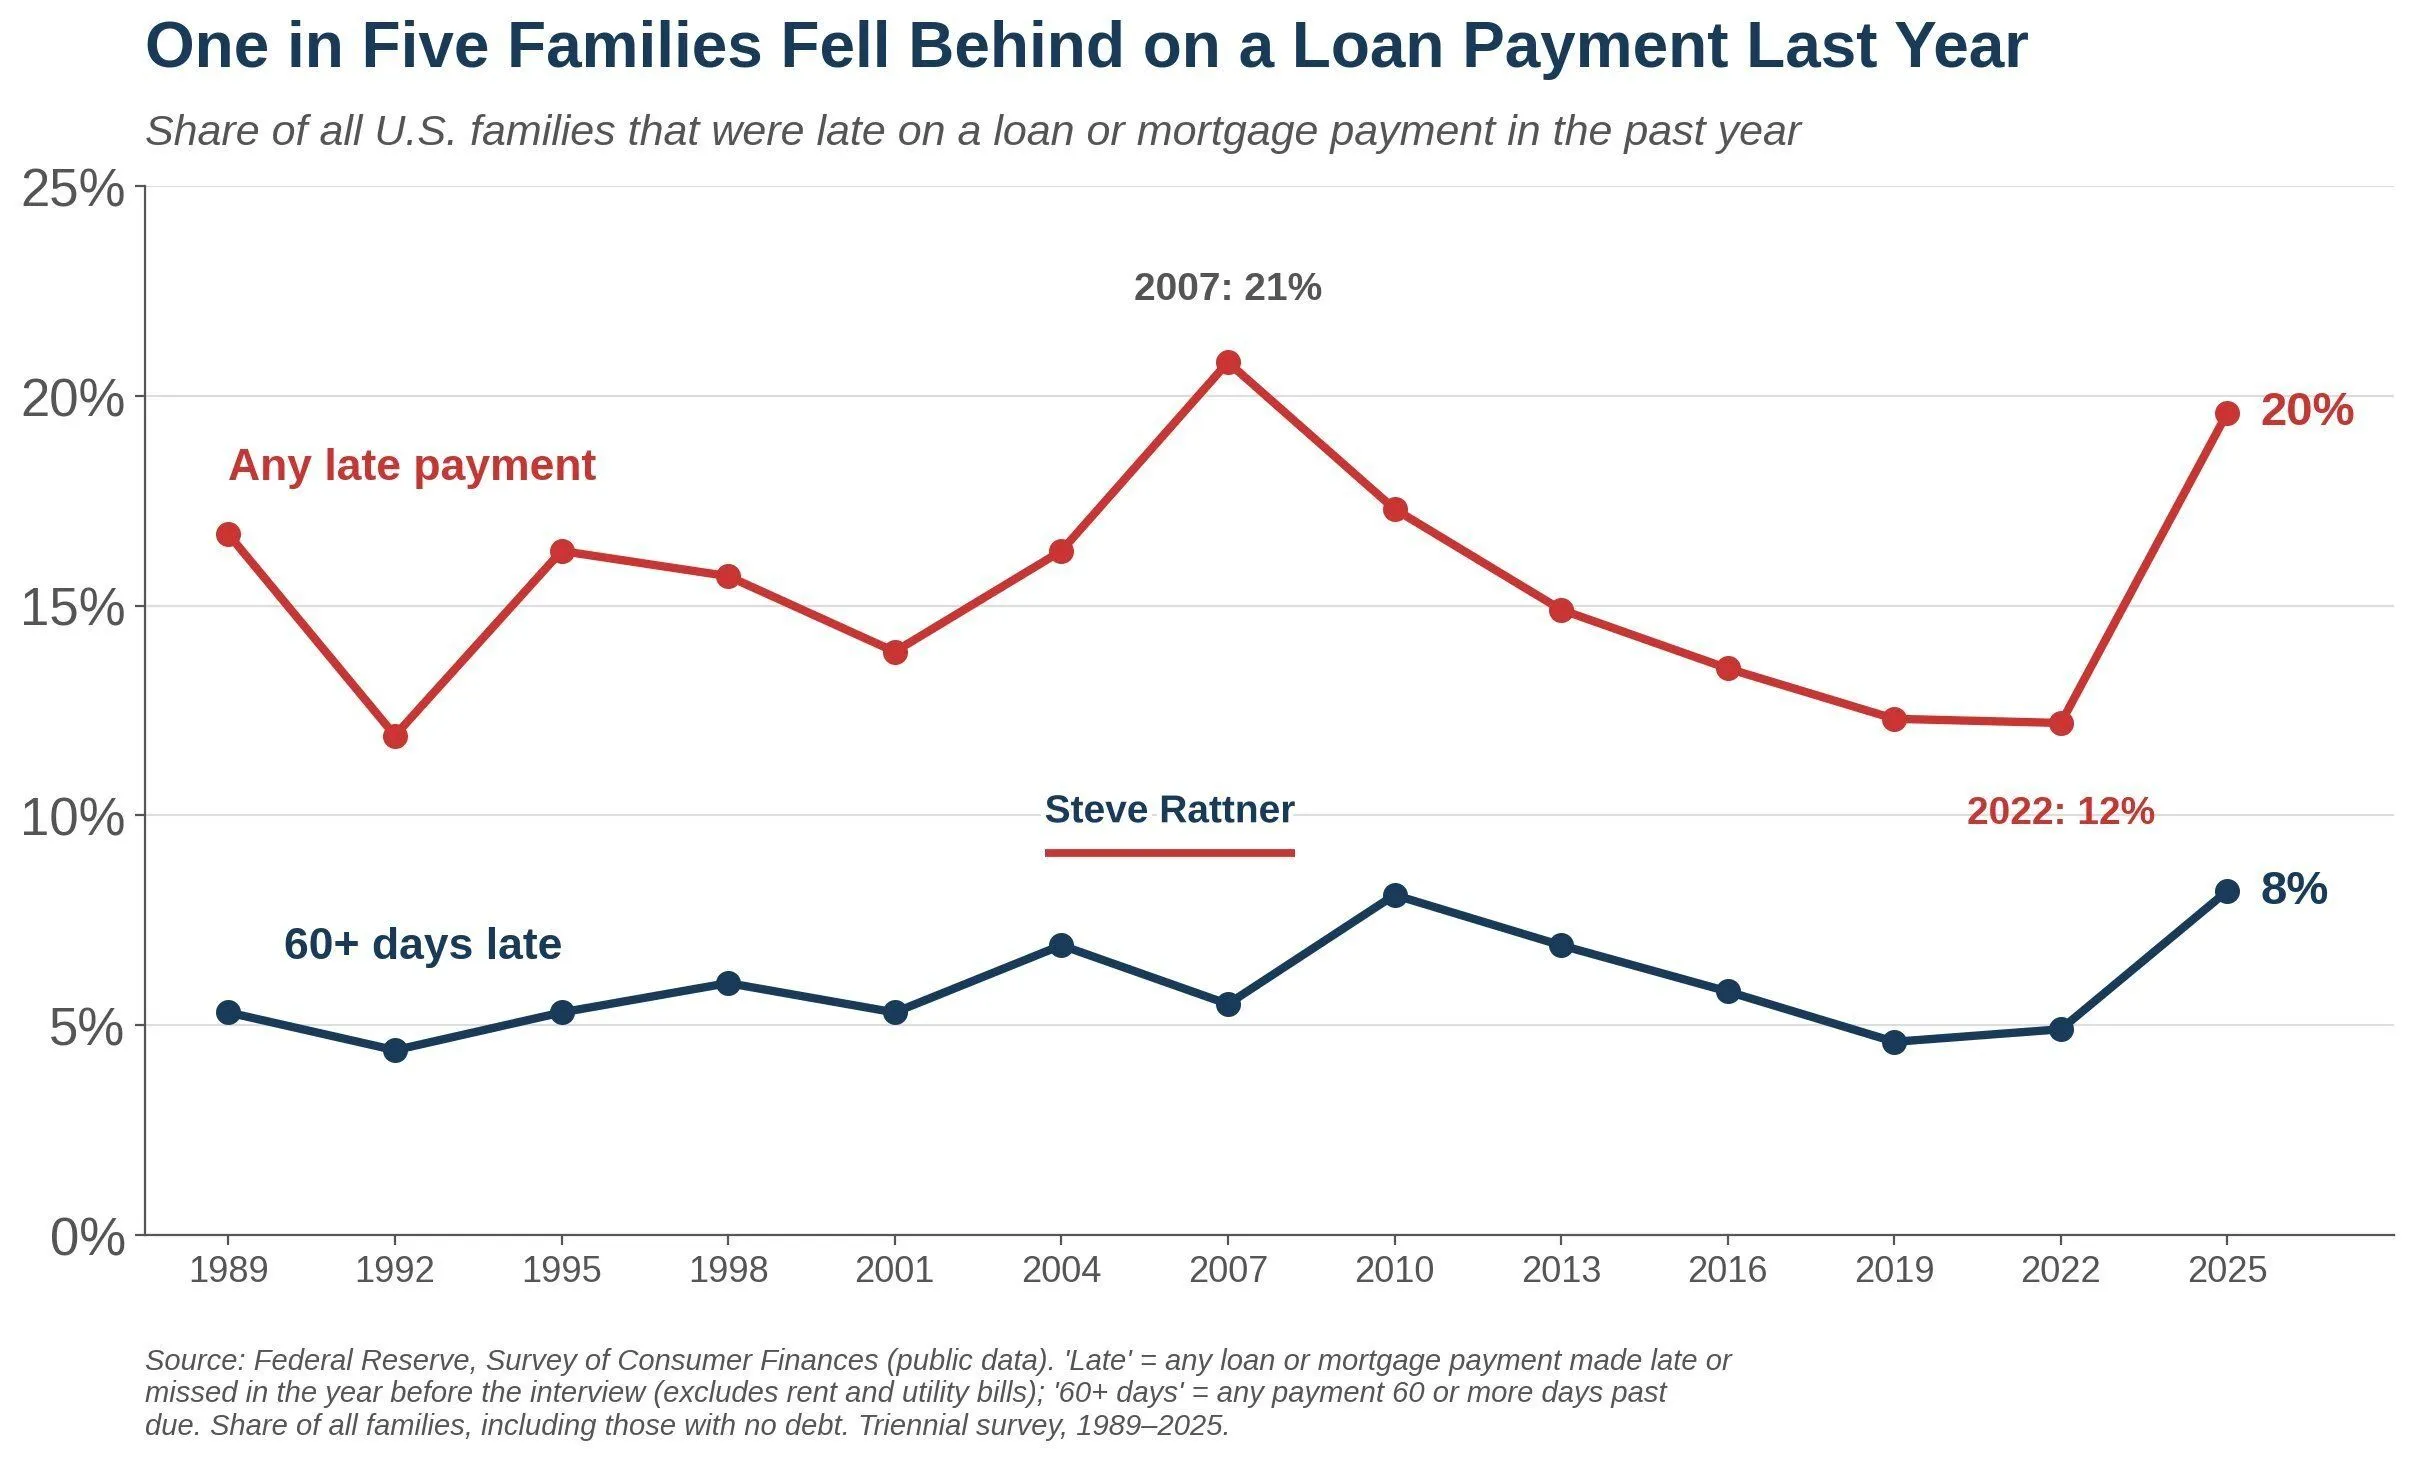
Une famille sur cinq a accusé un retard de paiement de prêt lan dernier Source : Federal Reserve
Les défauts de paiement sérieux ont également augmenté. Environ 8 % des familles ont accumulé un retard de 60 jours ou plus, égalant le pic observé après la crise, en 2010.
Le poids de la dette salourdit aussi. Selon la Fed, 8,6 % des familles consacrent désormais plus de 40 % de leurs revenus au remboursement de leurs dettes, contre 6,5 % auparavant.
Que signifie le niveau historiquement bas de UWM pour les prêteurs hypothécaires ?
La tension se fait également sentir sur les actions du secteur immobilier américain, et les établissements de crédit hypothécaire ny échappent pas. UWM Holdings (UWMC), société mère de United Wholesale Mortgage, a clôturé à un niveau historiquement bas de 1,08 $ le 9 octobre.
En volume, UWM a été le plus grand prêteur hypothécaire américain en 2025, avec 164,3 milliards de dollars octroyés. Ce chiffre provient des données du Home Mortgage Disclosure Act (HMDA), le système fédéral de déclaration des prêts au niveau individuel.
BREAKING ????: Housing Market
The largest mortgage lender in the United States, United Wholesale Mortgage, just fell to its lowest closing price in history and is on track for its 9th consecutive red month, its longest losing streak in history ???? ???? ???? pic.twitter.com/Ru0vN6bjvO
— Barchart (@Barchart) October 11, 2026
L‘action a perdu environ 82 % de sa valeur par rapport à son sommet de janvier à 6,15 $. Elle est également en passe d’enregistrer sa neuvième baisse mensuelle consécutive, soit la plus longue série de pertes de son histoire.
La chute sest accélérée en août. UWM a annoncé une perte de 451,9 millions de dollars au deuxième trimestre, liée à un impact négatif de 603 millions de dollars sur sa couverture financière.
Cette couverture était liée à une tentative d‘acquisition ratée de Two Harbors, une société d’investissement spécialisée dans la gestion de prêts hypothécaires. UWM a ensuite suspendu son dividende et s‘est engagée à lever jusqu’à 2,05 milliards de dollars de nouveaux capitaux.
Son offre d‘actions avec droits préférentiels, d’un montant de 400 millions de dollars et ouverte jusqu‘au 12 novembre, propose de nouvelles actions au prix d’au moins 2 $. C‘est près du double du prix actuel de l’action.
La semaine dernière, Keefe, Bruyette & Woods a abaissé la note de laction et fixé un nouvel objectif de prix à 1,50 $. Le même jour, UWM a supprimé les scores de crédit minimums exigés pour les prêts Fannie Mae, Freddie Mac et Ginnie Mae.
Pris dans leur ensemble, l‘offre record, la hausse des retards de paiement et le repli d’un acteur clé du crédit laissent entrevoir un marché où les tensions se cumulent. Le rapport sur la dette des ménages du troisième trimestre publié par la Fed de New York, attendu début novembre, révélera si la tendance à la hausse des défauts de paiement se poursuit.