




قد يعتمد نظام مدفوعات العملات المستقرة في أمريكا اللاتينية على مجموعة صغيرة من مزودي السيولة الأساسيين، ما قد يعطل قدرة العملاء على تحويل أموالهم إلى العملة المحلية إذا فقد أحد المزودين الرئيسيين إمكانية الوصول إلى الخدمات المصرفية، وفقًا لأميت تشو، الشريك في Verda Ventures.
في تقرير نُشر حديثًا من شركتي رأس المال الاستثماري في مجال العملات المشفرة Varys Capital وVerda Ventures، واستند إلى قاعدة بيانات Stablescape التابعة لـVerda، حلل الباحثون 494 شركة في المنطقة، لكنهم وجدوا 16 شركة فقط يتمثل نشاطها الأساسي في توفير السيولة بالجملة بين العملات المستقرة والعملات الورقية، إلى جانب خدمات خزينة الشركات والائتمان، محذرين من أن «الهشاشة في النظام تتركز في أضعف طبقاته».
قال تشو لـCointelegraph: «هناك العديد من بائعي السيولة وعدد قليل جدًا من المتخصصين. وما لا يمكننا رؤيته من البيانات العامة هو عدد من يتحملون مخاطر العملة بأنفسهم، وعدد من ينقلونها إلى المكاتب والمنصات القليلة نفسها. ورؤيتنا هي أن الاحتمال الثاني هو الصحيح، وهذه هي الهشاشة التي يشير إليها التقرير».
تلعب العملات المستقرة دورًا متزايدًا في اقتصاد العملات المشفرة بأمريكا اللاتينية. ووفقًا لتقرير Chainalysis الصادر في سبتمبر، شكّلت العملات المستقرة بحلول يونيو 2026 نسبة 32.1% من قيمة العملات المشفرة العابرة للحدود، و22.1% من نشاط التداول بين الأفراد المحلي، و17.6% من أرصدة المحافظ الشخصية في المنطقة.
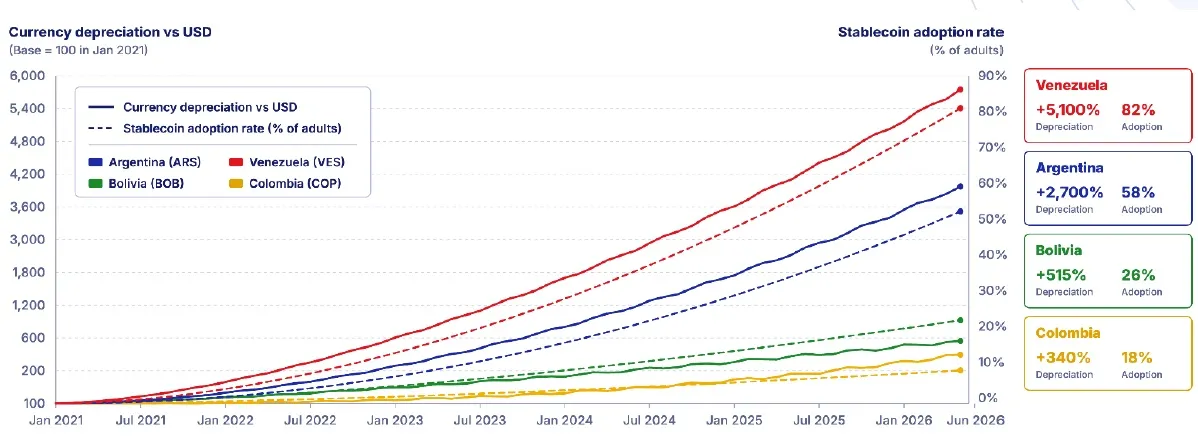
Countries with the greatest monetary instability exhibited the fastest growth in stablecoin adoption. المصدر: Varys Capital and Verda Ventures
قال تشو إن حدوث اضطراب يؤثر في مزود رئيسي قد يترك المستخدمين الذين يحتفظون بالعملات المستقرة أمام تكاليف أعلى أو تأخيرات عند تحويلها إلى عملة محلية.
وقال: «ستكون المشكلة عند نقاط الخروج. ستتسع فروق الأسعار، وستتباطأ عمليات السحب النقدي إلى الحسابات المصرفية المحلية أو تتوقف، وقد تتعطل الأموال قيد التحويل لدى مكتب التداول المتعثر».
ذات صلة: شركات العملات المستقرة أمامها فرصة إضافية بقيمة 112 مليار دولار في تحويلات أمريكا اللاتينية
لكن التقرير لا يحدد مدى تركّز السيولة نفسها. وقال تشو إن Stablescape لا يتتبع أحجام المعاملات ولا يقدم أرقامًا عن الحصة السوقية. كما توفر منصات التداول وشركات المدفوعات المصنفة في مواضع أخرى من قاعدة البيانات السيولة، مع أن تشو قال إن Verda تعتقد أن بعضها يعتمد في نهاية المطاف على مكاتب التداول الأساسية نفسها.
قال تشو إن الترخيص هو الأداة الأكبر للحد من التركّز، إذ إن القواعد الأوضح ستسهّل على البنوك خدمة مزودي السيولة. وأشار أيضًا إلى العملات المستقرة المقوّمة بالعملات المحلية، التي قد تتيح لمزيد من صانعي السوق تسوية المعاملات على السلسلة، بينما بدأت شركات التداول العالمية في تسعير أزواج العملات الأمريكية اللاتينية.
كما حذّر تشو من افتراض أن وجود عدد قليل من المتخصصين يشير بالضرورة إلى مشكلة.
وقال: «تضم أسواق الصرف الأجنبي الناضجة أيضًا عددًا أقل بكثير من المتعاملين مقارنة بالشركات التي تتعامل مع العملاء. المهم هو وجود بدائل ورأس المال».
وقال: «يجب أن يكون لكل عملة رئيسية عدة مكاتب تداول مستقلة ومتمتعة برأس مال جيد، ولها علاقات مصرفية منفصلة، ويجب أن تكون كل محفظة قادرة على التوجيه بين عدة جهات».
حدّد التقرير عمومًا أمريكا اللاتينية باعتبارها فرصة للنمو، ولا سيما للشركات التي تعالج المدفوعات العابرة للحدود. وقال إن الأنظمة المصرفية المجزأة والتحويلات الباهظة تخلق طلبًا على خدمات تسهّل على الأفراد والشركات نقل الأموال بين البلدان.