




كل من سبق له إرسال تحويل مصرفي إلى الخارج يعرف جيدًا العملية المؤلمة المتمثلة في انتظار أمور مثل ساعات العمل والبنوك المراسلة وأوقات التسوية.
في حالات كثيرة، سيكون من الأسرع والأرخص والأكثر كفاءة بكثير ربط النقود الورقية بظهر حمامة زاجلة، أو وضعها في ظرف وإرسالها عبر DHL.
يمكن للعملات المستقرة نقل الأموال عبر الحدود على مدار الساعة، من دون انتظار تشغيل محركات النظام القديم البخارية.
ويمكنها تسوية المعاملات 24/7، والاستغناء عن طبقات من الوسطاء، ومنح الناس إمكانية الوصول إلى دولارات رقمية من دون الحاجة حتى إلى حساب مصرفي تقليدي.
فهل ما زلنا بحاجة إلى البنوك أصلًا؟ وما تداعيات أن توفر العملات المستقرة طريقة أسرع وأرخص وأسهل لنقل الأموال؟
الساعتان
يقول أنتوني فاسالو، مدير قسم العملات المشفرة في بنك سيليكون فالي، الذي انهار في مارس 2023 ويعمل الآن قسمًا تابعًا لبنك فيرست سيتيزنز، لمجلة إن المنافسة من العملات المستقرة ستظهر خلال إطارين زمنيين:
«هناك ساعتان مهمتان. إحداهما بطيئة: إحلال العملة، وتآكل الودائع، وضعف انتقال السياسة النقدية، وكلها تتراكم على مدى أشهر أو سنوات. والأخرى سريعة: فك الارتباط، أو صدمة تصيب المُصدر، أو حدث مصرفي يمكنه تحريك رأس المال بسرعة البرمجيات خلال ساعات».
أثار البنك المركزي الأوروبي مخاوف بشأن التداعيات، محاججًا بأن كميات كبيرة من احتياطيات العملات المستقرة المحتفظ بها في ودائع مصرفية قد تطلق عمليات سحب متتالية إذا حدثت موجة من عمليات الاسترداد.
ويشير البنك إلى وجود «عدم تطابق في السيولة» بين الأموال الرقمية والنظام المصرفي الذي يدعمها، إذ تخضع أصول الاحتياطي لجداول التسوية التقليدية، بينما تُسوّى معاملات العملات المستقرة على مدار الساعة.
ذو صلة: MiCA تشدد الخناق على USDT في أوروبا... لكن لا أحد غير ذلك يهتم
لقد رأينا هذه الديناميكية عمليًا بالفعل في مارس 2023، عندما فقدت USD Coin ارتباطها بالدولار بعد إفصاح Circle عن أن 3.3 مليارات دولار من احتياطياتها كانت محتفظًا بها لدى بنك سيليكون فالي المنهار. وحوّل الحادث انهيارًا مصرفيًا إلى أزمة عملة مستقرة بين عشية وضحاها تقريبًا، واضطرت السلطات إلى التدخل لضمان الودائع.
قد تؤدي احتياطيات العملات المستقرة الكبيرة إلى اندفاع مصرفي. المصدر: البنك المركزي الأوروبي
تُعد عمليات الاندفاع المصرفي حالات بالغة التطرف؛ أما الساعة الأبطأ التي يصفها فاسالو فلها تأثير أشبه بالتنقيط المتواصل. وقد يحدث ذلك من دون أزمة، وقد يكون من الأصعب ملاحظته أثناء تطوره.
الدولرة بوتيرة أبطأ
في يوليو 2026، نظر بنك التسويات الدولية في تدفقات العملات المستقرة وودائع العملات الأجنبية التقليدية عبر 130 اقتصادًا.
ووجد أن كليهما يميل إلى النمو في أوقات ضغوط العملة وأثناء الأزمات المصرفية أو السيادية، مع ظهور تدفقات العملات المستقرة أقل تأثرًا بضوابط رأس المال.
وعندما يحاول الناس الخروج من عملة محلية متدهورة، يمكن للعملات المستقرة أن توفر بديلًا قائمًا على الدولار يصعب على الحكومات المحلية احتواؤه.
ويصف تقرير صدر في سبتمبر عن Sphere Labs وSVB الأرجنتين ونيجيريا وتركيا بأنها أسواق ارتبط فيها الطلب على العملات المستقرة ارتباطًا وثيقًا بالطلب على التعرض للدولار.
ويقول التقرير، على سبيل المثال، إن 94% من العملات المشفرة المشتراة بالبيزو في الأرجنتين كانت عملات مستقرة، بينما جرى في تركيا مبادلة ما قيمته نحو 38 مليار دولار من الليرة بالعملات المستقرة خلال عام.
يقول أرنولد لي، الرئيس التنفيذي لشركة Sphere Labs، إن تبني العملات المستقرة هو في جوهره قصة دولار، تدفعها رغبة أشخاص يواجهون عوائق تحول دون وصولهم إلى النظام المصرفي التقليدي في الحصول على الدولارات. ويقول لمجلة:
«ستواصل معظم هذه الاقتصادات التحرك نحو الدولارات [...] وما أقضي وقتي في دراسته هو الطريقة، لأن بلدًا يدير هذا التحول وبلدًا يجتاحه هذا التحول ينتهيان إلى مكانين مختلفين جدًا».عندما تتسارع الساعة
وجدت دراسة منفصلة لبنك التسويات الدولية نُشرت في مارس أن ارتفاع الطلب على العملات المستقرة المرتبطة بالدولار يمكن أن يمتد أثره إلى أسواق العملات التقليدية.
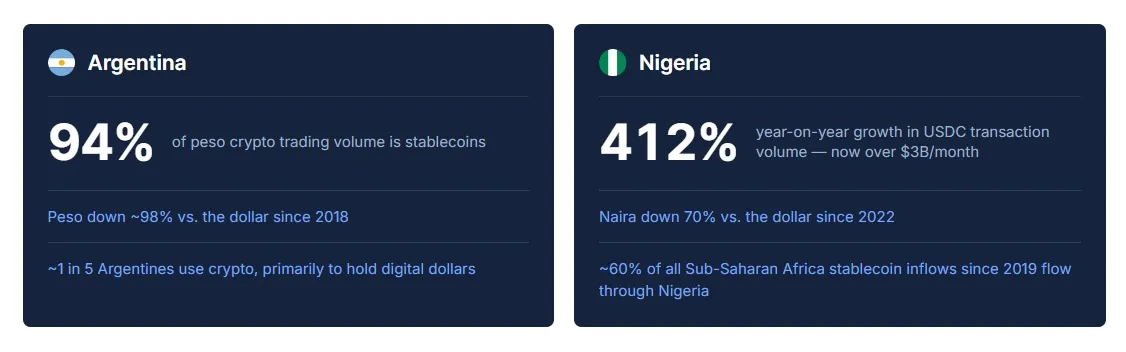
الأسواق التي يرتبط فيها الطلب على العملات المستقرة بالطلب على التعرض للدولار. المصدر: Sphere/SVB
بحثت الدراسة أربع عملات مستقرة رئيسية مرتبطة بالدولار الأمريكي عبر 27 عملة ورقية بين عامي 2021 و2025، ووجدت أن زيادة الطلب على العملات المستقرة قد تفرض ضغطًا هبوطيًا على العملات المحلية وتجعل الحصول على الدولارات عبر مقايضات العملات الأجنبية أكثر تكلفة، مع اشتداد الأثر عندما يكون الوسطاء الماليون بالفعل تحت الضغط.
يقول لي: «عندما ينتقل المواطنون في الاقتصادات ذات التضخم المرتفع من العملة المحلية إلى الدولارات الرقمية، يضعف انتقال السياسة النقدية، وتتآكل قواعد الودائع، وتتراكم الضغوط بوتيرة أسرع مما تستطيع البنوك المركزية الاستجابة له».
ذو صلة: رئيس بنك التسويات الدولية يقول إن العملات المستقرة غير موثوقة للمدفوعات على نطاق واسع
ويصف تقرير Sphere كيف ضخ الكولومبيون، خلال نزاع وقع في يناير 2025 بين الولايات المتحدة وكولومبيا، أموالهم في الدولارات الرقمية. كانت البنوك ومصارف الصرافة مغلقة في عطلة نهاية الأسبوع، لكن كازا البلوك تشين مفتوحة دائمًا.
وهنا يتردد صدى تحذير البنك المركزي الأوروبي بأعلى صوت.
وبموجب قواعد الأسواق الحالية للأصول المشفرة (MiCA)، يجب على مُصدري العملات المستقرة الاحتفاظ بما لا يقل عن 30% من الاحتياطيات في ودائع مصرفية، وبما يصل إلى 60% بالنسبة إلى الرموز المهمة المرتبطة بأصول (ARTs).
اقترح النظام الأوروبي للبنوك المركزية الابتعاد عن تلك النسب الثابتة في وقت سابق من هذا الشهر، والاتجاه نحو متطلبات تستند إلى مدى سرعة إتاحة أصول الاحتياطي.
ومن شأن ذلك تفادي سيناريو يوم القيامة الذي تؤدي فيه عمليات الاسترداد المكثفة إلى استنزاف المقرضين التجاريين بالكامل خلال ليلة واحدة؛ وهو أمر حذّر منه الرئيس التنفيذي لشركة Tether Paolo Ardoino في عام 2024، عندما وصف قانون «MiCA» بأنه «خطير جدًا عندما يتعلق الأمر بالعملات المستقرة».
لذلك، يمكن للنظام نفسه أن يولّد ضغطًا في كلا الاتجاهين: إذ يمكن للأموال أن تغادر بنكًا وتنتقل إلى العملات المستقرة عندما يرغب المستخدمون في دولارات رقمية، ثم تتدفق مجددًا عبر البنوك عندما تُسترد تلك العملات المستقرة.
لا تحدد التكنولوجيا الاتجاه الذي يتخذه التدفق، لكنها قد تحدد مدى سرعة حدوثه.
إذًا، ما الذي يُستبدل فعليًا؟
ومع ذلك، لا تسيطر العملات المستقرة على العالم بعد. فكثيرًا ما تكون ببساطة عملة وسيطة تتحرك بسرعة أكبر، لكنها تنتهي مع ذلك إلى دولارات في البنك.
ويقول بانكاج بنغاني، المسؤول التنفيذي السابق في شركة Block والمؤسس المشارك لشركة MELD المتخصصة في مدفوعات العملات المستقرة، لـ«كوينتيليغراف» إن نحو نصف حجم عمليات تحويل العملات المستقرة إلى عملات تقليدية للشركات من نوع B2B يتم في أمريكا الشمالية.
ويقول إن الشركات التي تستخدمها تشمل المستوردين والمصدرين وشركات التكنولوجيا وأسواق التجارة الإلكترونية وشركات المدفوعات وشركات التكنولوجيا المالية.
ويقول بنغاني: «إن الغالبية العظمى من الشركات في بياناتنا تعود إلى تحويل الأموال إلى عملات نقدية تقليدية فور تسوية المعاملة. وهي لا تتخذ مركزًا في العملات المشفرة، بل تستخدم MELD كقناة تسوية بدلًا من SWIFT».
ويقول إن أكبر التدفقات تتمثل في المدفوعات التجارية العابرة للحدود، لا سيما عندما تكسب الشركات الدولارات أو تحتفظ بها، بينما يحتاج الموردون والموظفون إلى عملة محلية.
وتشكّل مدفوعات الموردين نحو ثلث استخدام الشركات، في حين تمثل تسوية الفواتير نحو الربع تقريبًا.
وترسم هذه المعطيات صورة مختلفة عن لجوء الناس إلى الدولارات الرقمية لحماية مدخراتهم من التضخم أو سحب مبالغ كبيرة من نظام العملات النقدية التقليدية في أوقات التوتر.
وهذا يطرح سؤالًا آخر مثيرًا للاهتمام: إذا لم تبقَ الأموال في العملات المشفرة، فما الجزء من النظام التقليدي الذي يُستبدل فعليًا؟ ويقول بنغاني:
«لن تستبدل العملات المستقرة SWIFT بين ليلة وضحاها. ويتمثل التغيير الواقعي في تقليص طبقة البنوك المراسلة، بحيث تحل قناة تسوية مشتركة محل الخطوات الوسيطة التي لا وجود لها إلا لأن البنوك احتاجت تاريخيًا إلى بعضها البعض لتجاوز الحدود».
في عالم تتحرك فيه الأموال بسرعة الفكرة، لا يعني ذلك اختفاء البنوك.
ويقول بنغاني إن الاحتياطيات لا تزال موجودة في الودائع المصرفية وسندات الخزانة، وإن الشركات لا تزال بحاجة إلى العملات النقدية التقليدية، وإن البنوك تظل مهمة من أجل «الحفظ والامتثال والسيولة والتسوية المحلية».
لكن ما يتغير هو البنية التحتية الواقعة بين هذه الأطراف — فقد لا تزيل العملات المستقرة البنوك من النظام المالي بقدر ما تغيّر موضع الاحتكاك.