前言:一個“獲獎無數、查無此所”的交易所
前42期咱們扒了從HashKey到Bitstamp的一系列交易所,今天第43期,來個“標籤最分裂”的——LBank(藍貝殼) 。
這哥們的簡歷在“包裝”這一欄相當能打:2015年成立、全球註冊用戶超2000萬、日交易量突破100億美元、阿根廷國家隊區域贊助商、ISO/IEC 27001:2022認證、1億美元期貨基金、10年零安全事故、團隊500多人——聽着是不是“老牌國際大所”?
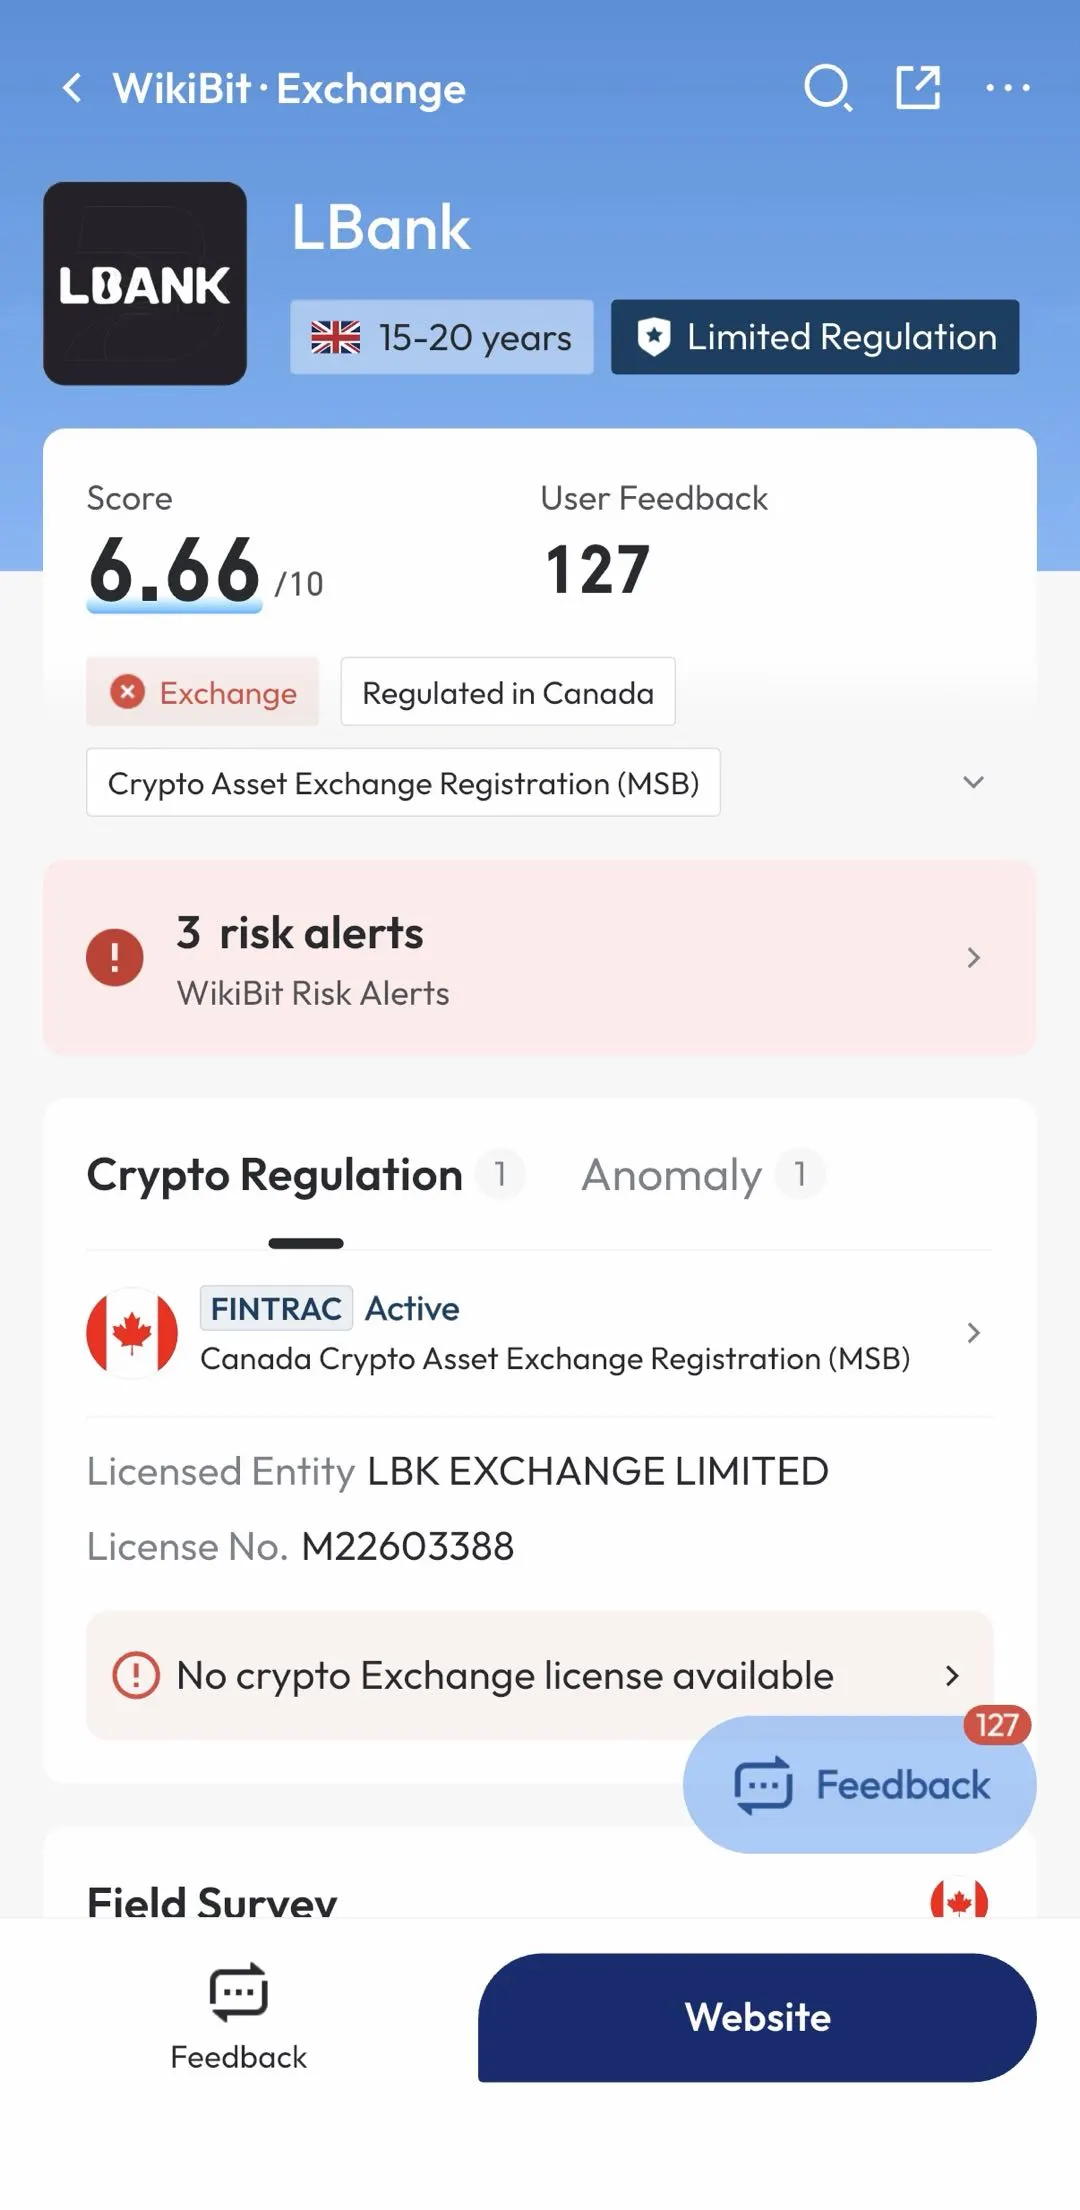
但另一邊——日本金融廳(FSA)2025年6月發出正式警告,稱LBank “所在地不明、代表人不明” ;WikiBit天眼評分6.66,標記“監管牌照存疑、高級風險隱患” ;加拿大安大略省證券委員會(OSC)將其列入投資者警示名單 ;Trustpilot和Sikayetvar上用戶投訴“提現被凍結”、“被要求繳納7800美元驗證費”、“盈利後被封號” ;創始人Eric He因管理風格爭議公開道歉,從CEO轉任“社區天使官” 。
一個“2000萬用戶、100億日交易量”的老牌交易所,怎麼連日本FSA都說“查無此所”?今天咱們一層層扒。
1、監管合規:日本FSA“查無此人”,加拿大OSC警告
官網吹的“合規”
LBank在合規宣傳上主打的是加拿大MSB、美國MSB、澳大利亞AUSTRAC等一系列註冊。CoinMarketCap顯示LBank成立於2015年,總部位於香港,在BVI、美國、澳大利亞、加拿大設有辦公室。官方宣稱“持有全美期貨協會、澳大利亞交易報告和分析中心以及加拿大貨幣服務業務的許可”。
日本FSA:2025年6月,正式警告
2025年6月14日,日本金融廳(FSA)對LBank Exchange發出正式警告:“該交易所未註冊提供加密貨幣交易,所在地不明、代表人不明,通過互聯網以日本居民爲對象開展加密資產交易業務。”
“所在地不明、代表人不明”——這是本系列43期文章中,日本FSA對交易所最嚴厲的定性之一。 一個運營近10年的交易所,監管機構連它的所在地和代表人都查不到。
關東財務局的公告進一步指出:“LBK Blockchain Co., Limited”註冊在BVI,但實際通過互聯網向日本居民提供場外衍生品交易服務,違反了日本《金融商品交易法》 。關東財務局還特別提醒:“海外無註冊業者引發的詐騙性投資勸誘頻發,請勿輕信輕易賺錢的故事。”
加拿大OSC:列入投資者警示名單
加拿大安大略省證券委員會(OSC)明確警告:LBank(及其運營主體PT LBK Teknologi Indonesia和LBK Exchange Limited)未在安大略省註冊,無權在安省進行證券交易,並提醒公衆如果被該公司聯繫應立即報告。
WikiBit:天眼評分“請遠離”
WikiBit對LBank的評估極爲直接:“監管牌照存疑、展業區域存疑、高級風險隱患” ,天眼評分6.6。中金網的天眼監控顯示:“加拿大FINTRAC(監管號:M20358664)監管狀態異常,監管機構公佈狀態爲已過期;美國FinCEN(監管號:31000165522186)監管狀態異常,已過期;所持的加拿大FINTRAC普通金融牌照屬於超範圍經營” 。
翻譯一下:LBank最依賴的兩張“合規牌”——加拿大MSB和美國MSB——都已經過期了,而且被標記“超範圍經營”。
註冊地:BVI,又一個“監管真空”
LBank的註冊主體LBK Blockchain Co., Limited註冊在BVI,地址爲“Meadow House, P.O. Box 116, Road Town, Tortola”。BVI是全球最著名的離岸註冊地之一——註冊容易,監管約等於沒有。受限國家/地區包括美國、加拿大、中國大陸、香港、伊朗、朝鮮、古巴等——全球最大的幾個加密市場,它一個都進不去。
風險評分:高風險
日本FSA“所在地不明、代表人不明”+加拿大OSC警示+MSB牌照已過期+WikiBit“請遠離” ——LBank的合規狀況,是一張“四處註冊、處處過期、被G7國家警告”的畫像。
2、賬號安全與提幣:提現要交7800美元“驗證費”,盈利後被封號
“提現15.6萬美元,被要求交7800美元‘驗證費’”
Sikayetvar上一位用戶的投訴被廣泛引用:2026年4月1日,該用戶從LBank賬戶發起156,310.17美元的提現到Crypto.com賬戶,平臺承諾10-30分鐘到賬。但一小時後資金未到,聯繫客服後被告知“必須額外支付7,800美元用於驗證,提現才能釋放”。 用戶強調:“這個要求在發起提現前從未被提及,給人一種‘事後發明新條件’的感覺。”
提現15.6萬美元,先交7800美元“驗證費”——這不是手續費,這是“贖金”。 跟KCEX、Biconomy、Deepcoin的“付費解鎖”劇本一模一樣。
“盈利後賬戶被凍結,無法提現”
Sikayetvar上另一位用戶的投訴標題就叫 “LBank在我盈利後凍結了我的資金,不讓我提現” 。Xolvie平臺列出了用戶應對此情況的步驟:確認凍結、收集證據、聯繫客服、要求解釋凍結原因——但用戶“是否真的能拿回錢”並沒有明確答案。
“存款不到賬,客服無迴應”
Sikayetvar上還有多條類似投訴:“從KuCoin轉入148 USDT,3小時後仍未到賬” 、“從Binance TR轉入USDT,2天后仍未到賬” 、“從Binance轉入GFT幣,一個月後仍未到賬” 。
官方“受限賬戶處理指南”:2小時審覈,但用戶說“根本不止”
LBank官方發佈的《受限賬戶處理指南》聲稱:“提交所需驗證視頻和身份證明後,LBank團隊通常在2小時內完成審覈。”
但Sikayetvar和Xolvie上的用戶反饋顯示,實際審覈時間遠超2小時——有用戶等待數週甚至數月仍未解決。
核心模式總結
LBank的用戶投訴呈現出高度一致的“凍結劇本” :
用戶正常充值、交易,甚至盈利
申請提現時,平臺以“風控”爲由凍結賬戶或拖延
要求繳納“驗證費”或“保證金”——金額從數十到數千美元不等
客服迴應緩慢或模板化,部分用戶等待數月無果
風險評分:極高風險
3、儲備金透明度:Merkle樹PoR“已上線”,但“不發佈報告”
官方說法:Merkle樹儲備證明
2024年2月,LBank高調宣佈採用Merkle-tree儲備證明,並公開了部分熱錢包地址。官方聲明稱:“採用Merkle-tree儲備證明確保了完全的透明度,爲用戶提供安心保障。”
但問題在於——它沒有公開發布報告
Mind.ua的評測明確指出:LBank “不發佈儲備金證明數據” 。BTCC的評測同樣確認:LBank “未公開儲備金證明” 。
LBank宣佈“採用”了Merkle樹PoR,但用戶根本看不到一份完整的、可驗證的PoR報告。 它公開了部分熱錢包地址——但熱錢包地址只顯示了平臺的一部分資產,無法證明“用戶存款被1:1覆蓋” 。
CoinPaprika信心值僅36.66%
CoinPaprika對LBank的評估顯示:報告24小時交易量約17.4億美元,估計實際交易量約8.5億美元,信心值僅36.66% 。報告交易量是實際交易量的2倍——在專業數據平臺眼裏,LBank的交易量數據存在明顯水分。
風險評分:高風險
4、資產實力:營收依賴上新手續費,自有資金家底不明,抗極端擠兌能力存疑
LBank 沒有上市,不對外披露財報,所以外界沒法精準知道平臺淨利潤、自有現金儲備、風險準備金規模,只能從業務模式側面判斷:
收入結構:核心收入來自山寨幣、MEME 幣上幣費、現貨 + 合約交易手續費、IEO/Launchpool 項目分成,是典型 “上新驅動型交易所”,極度依賴新項目熱度;行情熊市、上新變少的時候,收入會大幅萎縮;
風險準備金:官方只公示期貨風險保護基金,額度有限,只用來處理插針爆倉賠付,沒有面向全體用戶資產的保險基金、第三方資產保險,一旦發生大規模擠兌、大額資產缺口,沒有外部保險資金承接;
平臺幣 LBK:LBK 市值偏小,深度弱,平臺回購銷燬規則經常調整,沒法作爲穩定的資金緩衝墊,熊市貶值幅度大,不能當成平臺實力背書。
簡單說:能穩定運營多年,證明現金流在牛市 / 山寨行情裏夠用;但沒有公開雄厚自有資本,遇到集中擠兌、大額壞賬,扛衝擊能力遠不如頭部一線平臺。
風險評分:高風險
5、內部運營與團隊:創始人道歉,從CEO轉任“社區天使官”
創始人:Eric He(何偉)
LBank由Allen Wei和Eric He於2015年共同創立。Eric He是金融產品設計與運營專家,曾任職於傳統金融機構,2017年踏入區塊鏈領域。
2026年8月:管理風格爭議,創始人公開道歉
2026年,LBank經歷了一場內部管理風波。Cointelegraph的專訪報道顯示:Eric He因管理風格引發爭議,與實習生的公開討論“意外揭示了組織內部的矛盾和長期存在的問題” 。
Eric He在專訪中承認:“這件事也促使我們開始反思並進行一些積極的變革,尤其是關於公司內部文化的改進。” 他隨後從CEO轉任“社區天使官和風險控制顧問” ,聲稱要“加強社區聯繫,引入新的數字民主形式”。
一個交易所的創始人在爭議後從CEO“降級”爲“社區天使官”——這在幣圈交易所中極爲罕見。 雖然官方說法是“角色轉換”,但創始人從管理一線退出,通常意味着內部存在未解決的問題。
風險評分:高風險
6、產品體驗與交易深度:主流幣深度尚可,山寨幣深度虛,上新快是雙刃劍
產品線
LBank的核心競爭力是MEME幣和山寨幣的上幣速度。Cryptonews評測指出:“LBank在100倍幣、最高漲幅和MEME幣份額方面排名第一,擁有最快的山寨幣上幣速度。” 支持800+加密貨幣,合約最高125倍槓桿,提供跟單交易。
但槽點致命
第一,深度兩極分化:BTC、ETH、USDT 等主流幣種盤口深度正常,滑點可控;EDGE 專區的山寨幣、MEME 幣普遍深度稀薄,盤口容易插針,行情熱度一過直接砸成死水,想買容易、想跑很難;部分幣種存在刷量、虛假深度嫌疑;
第二,受限地區用戶面臨賬戶凍結風險。 《德黑蘭時報》的評測明確指出:“從受限地區開設的賬戶在平臺合規檢查跟上來時可能被凍結,而用戶協議幾乎沒有給用戶留下追索權。”
第三,合約產品:合約最高槓杆不極端,但小幣種合約流動性差,極端行情容易拔網線、卡單;
風險評分:高風險
7、社區真實反饋:投訴集中在“提現”
評分分佈
WikiBit:“監管牌照存疑、高級風險隱患”
FXVerify:“該公司似乎未受任何政府機構監管”
trustpilot:因爲刷評論,被關停評分
Sikayetvar:多條“提現凍結”、“驗證費”、“存款不到賬”投訴
差評集中在“提現”這個命門上
沒出過提現問題的用戶 → 覺得平臺“MEME幣多、上幣快”。
出過提現問題的用戶 → “提現要交7800美元驗證費”、“盈利後被封號”、“存款不到賬”。
風險評分:極高風險
8、綜合跑路風險評估
| 維度 | 風險等級 | 簡評 |
| 監管合規 | 高 | 日本FSA“所在地不明”;加拿大OSC警示;MSB牌照已過期;WikiBit“請遠離” |
| 賬號安全/提幣 | 極高 | “提現要交7800美元驗證費”;“盈利後被封號”;“存款不到賬” |
| 儲備金透明度 | 高 | 宣佈採用Merkle樹PoR但“不發佈報告”;CoinPaprika信心值36.66% |
| 資產實力 | 高 | 營收依賴上新手續費,自有資金家底不明,抗極端擠兌能力存疑 |
| 團隊運營 | 高 | 創始人從CEO轉任“社區天使官”;CoinGecko團隊評分0.5/10 |
| 產品體驗 | 高 | MEME幣是亮點,但提現是“紙面功能”;受限地區用戶面臨凍結 |
| 社區反饋 | 極高 | 多條“提現凍結”、“驗證費”投訴;WikiBit“高級風險隱患” |
綜合評級:極高風險跑路風險
LBank與Azbit、FameEX、CoinUp、BiFinance、OrangeX、Hibt、BVOX、MGBX、Zoomex、Hotcoin、Biconomy、KCEX、Deepcoin、CoinW、Ourbit、Toobit、GXT、Websea、XT.com並列本系列風險最高的交易所,“高危俱樂部”繼續擴容。
它的風險特徵:
1. 日本FSA“所在地不明、代表人不明” ——這是監管機構對一個交易所最嚴厲的定性之一。一個運營10年的交易所,連所在地和代表人都查不到。
2. 提現“驗證費”劇本 ——“提現15.6萬,先交7800驗證費”、“盈利後被封號”、“存款不到賬”——每一個特徵都是“殺豬盤”的標準動作。
3. 儲備金“說了等於沒說” ——宣佈採用Merkle樹PoR,但不發佈報告。CoinPaprika信心值僅36%。
4. 數據“精分” ——日交易量從12.8億到238億,差了近20倍;用戶量從260萬到2000萬,差了近8倍。
5. 創始人“降級” ——Eric He從CEO轉任“社區天使官”,團隊評分僅0.5/10。
這不是“跑路風險高”——這是“一個被日本FSA定性‘查無此所’、提現要交7800美元驗證費、儲備金報告不公開的交易所”的問題。
9、給新老用戶的建議
給新用戶
1. 謹慎入場。 LBank不是UZX、Azbit那種“一眼假”的平臺——它有10年曆史、有MEME幣優勢、有ISO認證。但日本FSA“所在地不明”+“提現要交7800美元驗證費”+MSB牌照過期——三重問題,你確定要賭?
2. 如果你非要試——先小額測試完整流程:存錢→交易→提現。特別是提現,Sikayetvar上那些“被要求交驗證費”的用戶,都是在提現時出的事。
3. 如果你在受限地區——LBank不服務美國、加拿大、中國大陸、香港等地區。從受限地區開設的賬戶隨時可能被凍結。
4. 警惕“MEME幣暴富”話術——MEME幣波動性極大,一個以MEME幣爲主打的交易所,用戶面臨的市場風險本身就遠高於主流平臺。
給老用戶
1. 立即評估你的倉位——如果LBank裏的錢超過總資產的5%,建議立即嘗試提現,能提多少提多少。
2. 現在就去試一筆提現——能提出來說明暫時安全;提不出來,早發現比晚發現好。
3. 如果提不出來——停止任何形式的“付費解鎖”。 “驗證費”、“保證金”、“風控金”——交了也不會讓你提出來,只會讓你虧更多。
4. 保留所有證據——那位被要求交7800美元驗證費的用戶,正是因爲保留了完整的聊天記錄和交易憑證,才能公開投訴。
5. 別再充一分錢——這可能是最樸素也最重要的建議。
終極建議
LBank適合誰? ——追求MEME幣高波動、還沒遇到提現問題的“degen玩家” 。
不適合誰? ——任何對提現有要求的用戶和任何在意合規透明度的用戶。
LBank的處境很微妙:它比UZX、Azbit那些“野雞平臺”強一點——有10年曆史、有ISO認證、有MEME幣優勢。但它又比HashKey、Bitvavo那些“合規正規軍”差一百倍——日本FSA說它“所在地不明”、MSB牌照已過期、提現要交7800美元驗證費、儲備金報告不公開。
它就像一個擺滿MEME幣的“老牌攤位”——招牌上寫着10年曆史,但你問老闆“你在哪註冊的”,他指了指BVI;你問“你的牌照呢”,他告訴你“過期了,正在續”;你想提現,他讓你先交7800美元“驗證費”。
下期預告:WikiBit交易所跑路風險榜第44期——Kraken交易所,敬請期待!
風險提示:本文僅代表個人分析觀點,不構成投資建議。加密貨幣投資有風險,入市需謹慎。
本文信息更新於2026年10月14日,最新信息,請多方覈對確認。
WikiBit,是與超10億加密貨幣投資者共同構建保護體系的監管應用。如需瞭解更多加密貨幣交易所的實時監管信息,歡迎前往下載並使用WikiBit應用https://www.wikibit.com/
蘋果應用商店: https://apps.apple.com/sg/app/wikibit-crypto-reg-check/id1541570520
Google Play 應用商店: https://play.google.com/store/apps/details?id=com.wikifx.wikibitglobal