股票代幣化不是“把股票截圖發到鏈上”這麼簡單,而是一場橫跨華爾街和公鏈的相親。
媒人有上市公司、託管行、券商、交易所、穩定幣、預言機、錢包、審計公司,彩禮有託管費、發行費、交易費、結算費、數據費。最後誰牽到用戶的手,誰就是收費站站長。
假設現在有一股蘋果股票,要從納斯達克一路跑到你的加密錢包裏。你以爲是“點一下,蘋果上鍊”?
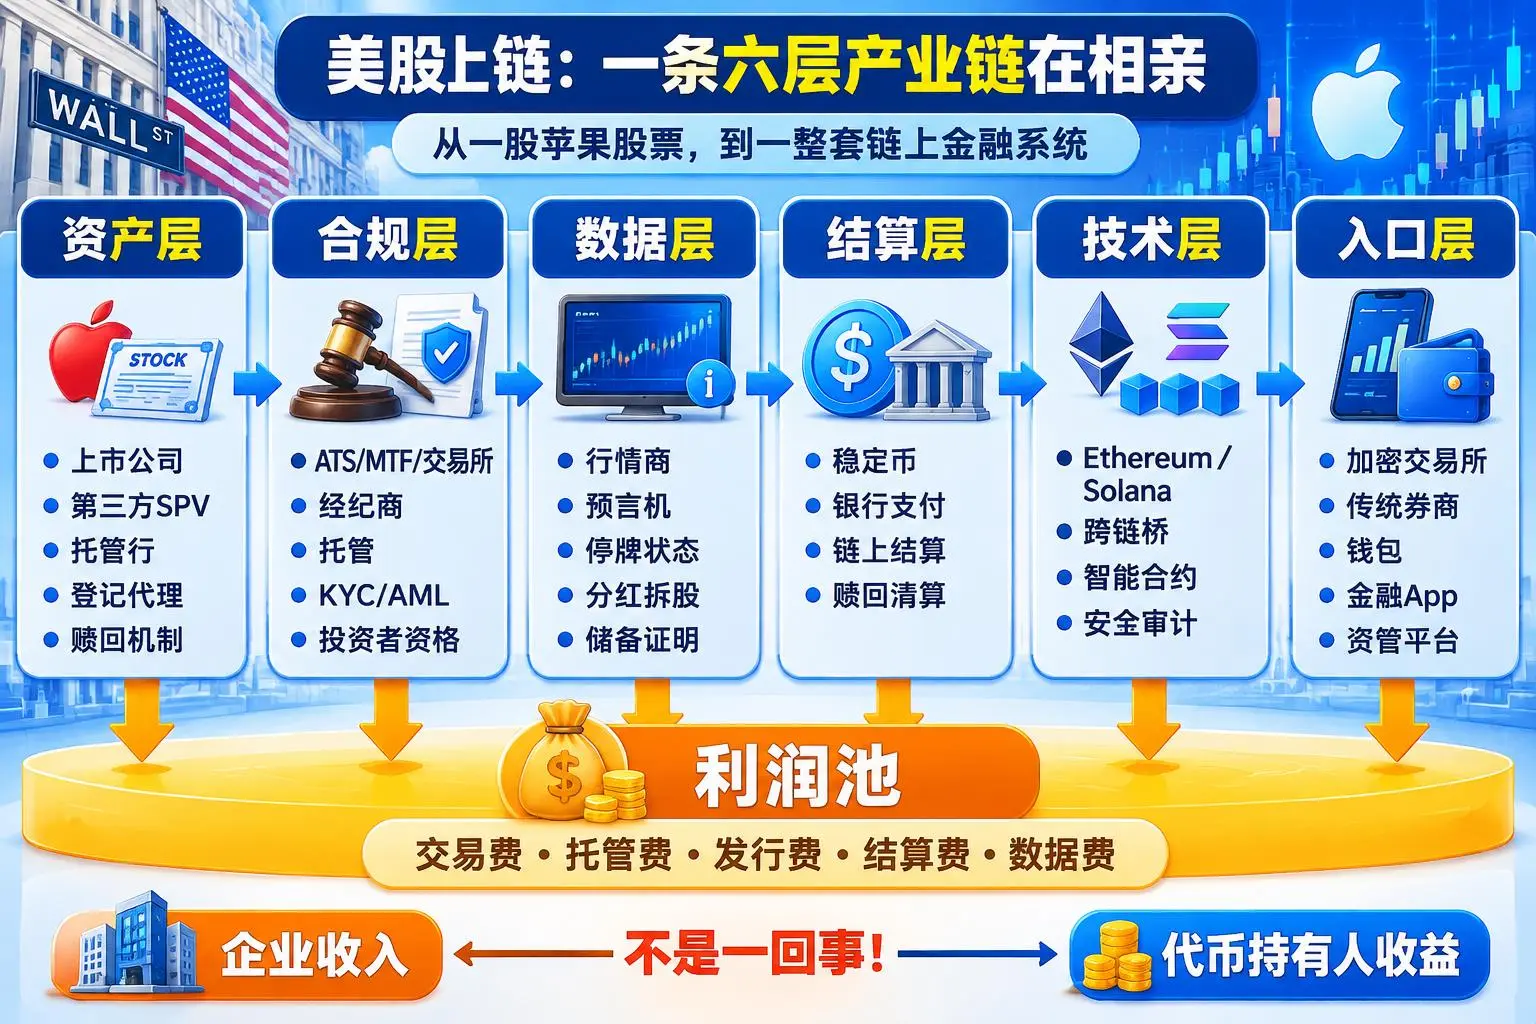
不,背後是一條完整產業鏈:資產層負責真有股票,合規層負責別進去踩縫紉機,數據層負責別把蘋果喂成梨,結算層負責錢別飛了,技術層負責鏈別斷了,入口層負責最後把你拉進來。
一句話:股票代幣化不是一個項目,是一整套鏈上金融系統。可以查看下面圖片:
1、 資產層:沒真股票,手裏的代幣就是張“賽博空氣”
大家都想把股票發到鏈上去,覺得這樣時髦又方便。但說到底,鏈上的代幣只是外包裝,裏面的“餡兒”必須是貨真價實的真股票。要是沒有法律保護、不能隨時換回真股票,這幣跟遊戲裏的皮膚沒啥兩樣。
現在大夥兒折騰出了三種路子:
第一種:上市公司自己上鍊。 這是最正宗的,但也是最慢的。你想啊,那些幾十年的大公司,規章制度比字典還厚。讓他們把股權登記、轉讓、分紅全改成智能合約,無異於讓大象跳街舞,難得很。所以,現在大家基本都在岸邊看着,誰也不想第一個下水。
第二種:中間商賺差價。 這是現在最流行的玩法。機構先去傳統股市裏把蘋果、特斯拉的股票買下來,鎖進保險櫃裏,然後按比例在鏈上發代幣。你買到手的其實是“二房東”給你的受益憑證。這時候你就得挑剔了:萬一分紅了,錢能到你手嗎?公司投票你有份嗎?這都得看中間商的臉色。
第三種:硬核管家服務。 股票買進來了,誰來管?公司拆股了,鏈上怎麼變?最關鍵的是,我想把代幣換回真正的股票,能換嗎?需要查身份證(KYC)嗎?有沒有起換門檻?要是隻能買、不能退,這金融含金量可就直接掉地上了。
所以,別聽項目方吹噓技術有多牛,你就盯着這幾個問題問他:真股票鎖在誰家保險櫃裏?誰來記賬?誰負責發分紅?我想退貨找誰?答不上來?那就是妥妥的電子紀念品。
2、 合規層:鏈上可以蹦迪到天亮,但監管大爺從不下班
區塊鏈最喜歡吹的牛就是“打破國界、24小時自由交易”。但對不起,股票不是土狗幣,它自帶天生的“管教”。不管你用什麼高科技包裝,在法律眼裏,它就是證券,就得聽證監會的。
這裏的魔幻現實是:鏈上像科幻片,鏈下像銀行櫃檯。
不是隨便拉個池子就能叫“美股交易”的。 你得拿到正規的牌照(比如ATS、MTF),或者跟傳統交易所搞好關係,纔算合法擺攤。
老那一套班底其實沒變。 幫你開戶的券商、管錢的銀行、算賬的清算所,一個都少不了,只是換了個皮出現在鏈上。
靈魂拷問隨時隨地。 你的錢包只要一連上,合規的警報就響了。監管會拿着放大鏡盯着你:你是誰?這錢乾淨嗎?你一個不合格的散戶憑啥買這個?你是不是在被制裁的國家?
所以,最後能在這行真正賺到錢、活得長久的,絕對不是那些寫代碼最溜的技術宅,而是既懂鏈上敲鍵盤,又能把各國證券法、銀行託管、身份審查玩得轉的“黑白通喫”老油條。
3、數據層:沒有可信數據,智能合約就是睜眼瞎
鏈上並不知道蘋果股票值多少錢,也不知道美股是否停牌、是否拆股、是否分紅。必須有人把現實金融數據餵給鏈上,這就是預言機和數據服務商的價值。
第一類是價格數據。合規行情商提供價格,預言機把價格傳到鏈上,並處理心跳、偏差閾值和異常熔斷。價格延遲或喂錯,可能直接引發錯誤清算。
第二類是交易狀態,包括停牌、盤前盤後、交易時段和隔夜交易。傳統市場停牌了,鏈上如果還在交易,就會出大問題。
第三類是公司行動與資產驗證。分紅怎麼發?拆股比例怎麼調?投票怎麼傳?底層股票儲備是否足額?鏈上流通代幣是否超發?這些都需要數據層和驗證機制配合。
Chainlink在2025年8月推出美國股票及ETF數據流,2026年1月又推出24/5美股數據流,覆蓋常規、盤前、盤後和隔夜時段;其代幣化資產數據流也嘗試把價格、市場狀態和公司行動轉換系數納入數據結構。這說明數據層未來不只是“喂價工具”,而可能成爲鏈上證券市場的金融數據底座。
4、結算層:穩定幣負責快,銀行負責穩
股票上鍊,最後總得有人付錢。結算層解決的是資金如何流動、如何清算、如何贖回。
穩定幣是鏈上股票市場的重要現金層。USDC、USDT等可以讓資金7×24小時流轉,降低跨境支付和小額交易摩擦。特別是Circle的CCTP,通過原生銷燬和鑄造機制支持USDC跨鏈轉移,這對多鏈環境下的股票代幣交易很有意義。但穩定幣不是魔法,它背後仍然需要美元儲備、贖回安排和銀行體系。
股票代幣發行機構購買真實股票,也需要傳統證券賬戶和法幣通道;用戶最終想把收益變成銀行賬戶裏的美元,同樣離不開銀行支付體系。
鏈上結算的優勢是可以實現原子結算:買方支付穩定幣,智能合約同時把股票代幣轉給買方,要麼一起完成,要麼整體失敗。這能降低一方交錢、另一方不交資產的風險。但鏈上轉賬完成,不等於法律結算、託管登記和法幣贖回同時完成。如果底層股票仍託管在傳統機構,鏈下賬本也必須同步更新。
所以結算層的真相是:穩定幣負責快,銀行負責穩,贖回機制負責別讓代幣變成單向票。真正的產業機會不是單純追求幾秒鐘轉賬,而是把證券、資金、託管、清算和贖回連成完整閉環。
5、 技術層:公鏈只是搭個臺,安全與合規纔是真大門
很多人覺得,哪條區塊鏈跑得快、手續費便宜,未來的華爾街就會搬到哪條鏈上。這完全是外行看熱鬧的誤區。
這就好比挑相親對象,光長得好看(速度快)沒用,過日子還得看靠不靠譜(安全合規)。以太坊就像個家大業大的老牌貴族,雖然有點慢、有點貴,但底蘊深厚,複雜的金融大單子都願意找它;Solana 就像個踩着滑板的年輕小夥,突出的就是一個字快、省,特別適合年輕人高頻買賣、圖個熱鬧;至於 Polygon、Base 這些,各有各的生存小技巧。
但你想想,正規的證券交易,人家要的是絕對的安全、絕對的隱私,還有出了事能隨時能“一鍵凍結”的權限。你光說你一秒鐘能跑幾萬單,萬一鏈上突然卡殼了,或者一筆鉅款轉過去賬目對不齊,金融大鱷們能當場氣出心臟病來。
而且,這裏的智能合約可不是發個普通的空氣幣那麼簡單。這裏的代碼得長一雙“勢利眼”和一雙“緊箍咒”:
誰能買,誰不能買,代碼得自動認出白名單。
每個人限購多少,能不能轉賬,代碼得卡死。
萬一公司要分紅拆股了,代碼得自動把錢算明白。
更絕的是,萬一有人被法院資產凍結了,發行方得能“一鍵銷燬”或者“一鍵凍結”。
代碼要是寫錯一個字母,或者跨鏈橋被人黑了,你手裏的美股代幣可能瞬間就變成流落荒島的“鏈上漂流瓶”,再也找不回來了。所以,在這行裏,幫人查代碼漏洞、管私鑰、搞應急救援的,反而是最悶聲發大財的剛需生意。
6、 入口層:誰能幫用戶少點三下屏幕,誰就是未來的收費站站長
前邊說了那麼多高大上的技術、資產、合規,都是在地下修管道。最後誰能把這水賣給老百姓,誰纔是能躺着數錢的“收費站站長”。
現在想當這個站長的,大致有這麼幾撥人:
幣圈交易所: 他們手裏有現成的幣圈老韭菜,錢包和交易習慣都是現成的。他們最想做的事,就是讓用戶炒完狗狗幣,順手就在App裏買兩手蘋果股票。
傳統老券商: 他們手裏有最值錢的“合法牌照”和正經股民。他們想的是把自家系統升個級,讓客戶不僅能買股票,還能把股票抵押了換成代幣去鏈上借貸。
數字錢包: 以前錢包只是個存幣的“數字保險箱”,未來它可能變成你的“全球金融總賬戶”——一打開,左邊放着 BTC,右邊放着美股,下面還躺着喫利息的美國國債。
說白了,天底下的用戶其實都一樣:誰也不想去研究底層到底用了什麼智能合約,更不想去搞懂什麼公鏈私鏈。
大家關心的只有三件事:能不能買?好不好賣?賺了錢能不能安穩地提現到銀行卡里?
所以,入口層的競爭根本不是技術大戰,而是“體驗大戰”。誰能把那些複雜的金融黑話和後臺操作藏起來,讓用戶在手機上少點三下屏幕,順順當當地把交易做完,誰就能把最值錢的用戶關係牢牢抓在手裏。
7、利潤池:企業收入不等於代幣持有人收益
這條產業鏈上,錢從很多口袋流過:交易費、託管費、發行費、結算費、數據服務費、跨鏈費、Gas費和安全審計費。假設未來有100億美元美股代幣化資產、每天100億美元交易額,這是整個產業鏈的業務規模。
發行商賺發行費、管理費和贖回費;託管機構賺資產保管費;交易平臺賺手續費;數據服務商賺行情訂閱和API費;穩定幣與支付機構賺資金流動相關收入;公鏈和基礎設施賺網絡與服務費。每一層都有收費點,但重點在於:企業收入不等於代幣持有人收益。
某家公司提供託管服務賺了1億美元,不代表它發行的某個代幣能自動分到這筆錢;某條公鏈因爲股票代幣交易量上升而Gas消耗增加,也不必然等於其代幣價格上漲。還要看代幣是否承擔支付、質押、治理或價值捕獲功能,以及供給和需求關係。研究美股上鍊,不能只看宣傳和TVL,而要追問:誰真正掌握資產?誰擁有合規牌照?誰掌握用戶和流動性?誰能夠持續收費?收入能否傳導到股東或代幣持有人?
8、誰最有機會?三個方向值得跟蹤
第一,真正控制資產的機構。誰能把真實股票安全放進鏈上金融體系,誰就掌握資產入口。託管行、登記機構、專業證券託管機構和傳統證券基礎設施值得持續跟蹤。DTCC在2025年12月獲得SEC工作人員不採取行動函,2026年10月28日宣佈推出代幣化服務,支持託管證券在傳統形式與代幣化形式之間轉換。這說明傳統證券核心基礎設施已經開始主動參與,而不是隻有加密項目在試水。
第二,掌握數據和結算基礎設施的企業。股票價格、公司行動、資產驗證、穩定幣和跨鏈支付,都是鏈上金融離不開的底層服務。數據服務商和穩定幣基礎設施可能像“賣鏟子”的生意,但也要分別分析商業收入與代幣價值捕獲能力。
第三,掌握用戶和流動性的交易平臺。未來股票代幣競爭不只是比誰上架股票多,而是比交易深度、成本、贖回可靠性和全球用戶體驗。加密交易所、傳統券商和錢包都可能成爲入口,關鍵在於誰能把合規、資產和體驗同時做好。
結語:真正的機會,可能是參與建設下一個華爾街
美股上鍊不是“一股蘋果股票”的故事,而是一整套鏈上金融系統的故事。資產層提供真實股票,合規層提供合法交易框架,數據層提供價格和公司行動,結算層提供資金流動,技術層提供運行環境,入口層爭奪最終用戶。每一層都要有人幹活,每一層也都要有人收錢。
如果只講“股票上鍊”四個字,不講託管、合規、數據、結算和贖回,那基本等於說“來吧,純愛,不用買房”。真正值得研究的是誰掌握真實資產、誰擁有合規資格、誰掌握數據和結算基礎設施、誰離用戶最近、誰的收入能夠持續並傳導給股東或代幣持有人。
淘金熱裏,挖金子的人不一定最賺錢,賣鏟子的人往往能做成一門大生意。美股上鍊也是如此。最後賺到最多錢的,未必是發行蘋果股票代幣的人,也可能是每天爲數十億、數百億美元鏈上金融交易提供託管、數據、結算、合規和入口的人。