




Stablecoin ngày càng được sử dụng để thanh toán các giao dịch phía sau những mạng lưới thẻ hiện hữu, cho phép tiền di chuyển suốt 24/7 mà không làm thay đổi cách người tiêu dùng thanh toán.
Tuy nhiên, thay vì loại Visa, Mastercard hoặc các ngân hàng khỏi quy trình, công nghệ này đang bắt đầu thay thế một phần hẹp hơn trong hệ thống thanh toán: các đường ray ngân hàng truyền thống được sử dụng để thanh toán nghĩa vụ giữa những bên tham gia.
Sự thay đổi đó được chú ý trong tuần này khi SoFi bắt đầu thanh toán các giao dịch thẻ ghi nợ và thẻ tín dụng với Mastercard bằng stablecoin SoFiUSD. Ngân hàng cho biết họ đang chuyển toàn bộ chương trình thẻ của mình sang hệ thống này; chương trình dự kiến xử lý hơn 25 tỷ USD khối lượng thường niên hóa.
Người phát ngôn SoFi nói với Cointelegraph rằng sự thay đổi này không loại bỏ các bên trung gian khỏi quy trình thanh toán thẻ, mà cung cấp một đường ray thanh toán thay thế dựa trên blockchain.
Theo người phát ngôn, đối với khách hàng, thay đổi này phần lớn diễn ra ở phía sau. Chủ thẻ SoFi vẫn tiếp tục sử dụng thẻ ghi nợ và thẻ tín dụng như bình thường, trong khi việc chuyển quy trình sang onchain cho phép ngân hàng thanh toán các giao dịch nhanh hơn.
Visa cũng đang chuyển hoạt động thanh toán sang onchain. Vào tháng 4, công ty cho biết chương trình thí điểm thanh toán bằng stablecoin của họ đã đạt tốc độ thường niên hóa 7 tỷ USD khi mở rộng hỗ trợ lên chín blockchain, đồng thời mô tả thanh toán bằng blockchain là “một sự bổ sung khả thi cho các đường ray thanh toán truyền thống”.
Liên quan: Mỹ cân nhắc thúc đẩy stablecoin được bảo chứng bằng USD ở nước ngoài: Bloomberg
Stablecoin không loại bỏ các bên trung gian thanh toán
Các nhà nghiên cứu của Cục Dự trữ Liên bang đã viết trong một bản ghi nhớ tháng 3 rằng stablecoin có thể thay đổi tính kinh tế của thanh toán mà không nhất thiết loại bỏ các ngân hàng.
Cointelegraph đã trao đổi với các chuyên gia về thanh toán và đầu tư để hiểu rõ hơn việc chuyển thanh toán thẻ sang onchain thực sự thay đổi điều gì, và điều gì về cơ bản vẫn giữ nguyên.
“Ở giai đoạn này, tôi sẽ không gọi đó là phi trung gian hóa”, Martins Benkitis, đồng sáng lập kiêm CEO của nhà cung cấp thanh khoản tại các thị trường mới nổi Gravity Team, nói với Cointelegraph.
“Visa và Mastercard vẫn còn đó. Các ngân hàng vẫn còn đó. Mạng lưới vẫn đang tính toán các nghĩa vụ, quản lý giao dịch và quyết định cách những bên tham gia tương tác với mạng lưới”, ông nói.
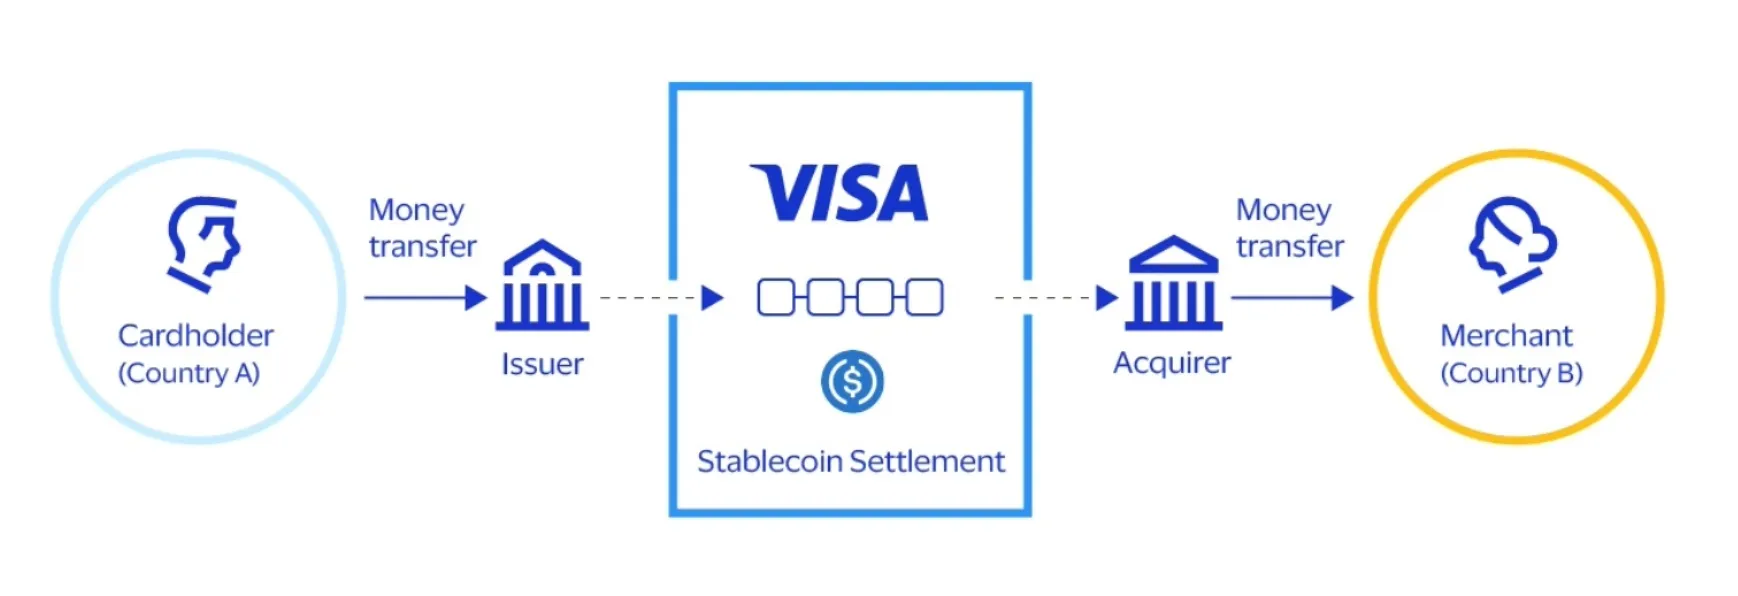
Do đó, stablecoin có thể trở thành một phần lớn hơn của hoạt động thanh toán mà các doanh nghiệp hoặc người tiêu dùng không nhất thiết phải tương tác trực tiếp với chúng.
“Nếu stablecoin trở thành một phần quan trọng của hoạt động thanh toán, hầu hết doanh nghiệp có lẽ sẽ không quan tâm việc có một stablecoin nào đó trong quy trình”, Benkitis nói. “Họ sẽ quan tâm rằng hoạt động thanh toán có sẵn khi cần và tiền được chuyển đến.”
Tính kinh tế của thanh toán nhanh hơn
Varun Datta, nhà đầu tư mạo hiểm và nhà sáng lập Truth Ventures, đồng ý rằng thanh toán liên tục có thể giảm độ trễ và lượng vốn mà các công ty cần duy trì tại những địa điểm khác nhau để phục vụ thanh toán, đặc biệt là thanh toán xuyên biên giới.
Tuy nhiên, ông nói, những lợi ích đó không nhất thiết chuyển thành chi phí thanh toán thấp hơn. Vẫn cần tính đến chi phí chuyển đổi, tuân thủ, tích hợp và quản lý stablecoin.
“Tôi không nghĩ tốc độ trên blockchain tự động đồng nghĩa với một khoản thanh toán đầu cuối rẻ hơn”, Datta nói. Ông nói thêm rằng trước khi cho rằng cơ sở kinh tế này đã được chứng minh, ông muốn thấy bằng chứng về tổng chi phí thấp hơn và việc quản lý thanh khoản tốt hơn ở quy mô lớn.
Liên quan: Việc áp dụng stablecoin tại Mỹ có thể tăng vọt với các biện pháp bảo vệ như ngân hàng: khảo sát của Visa
Stablecoin vẫn cần thanh khoản địa phương
Tính kinh tế có thể trở nên phức tạp hơn khi stablecoin cuối cùng cần được chuyển đổi thành tiền tệ địa phương.
Benkitis cho biết mặc dù stablecoin định giá bằng USD có thể di chuyển giữa các bảng cân đối trong vài phút, việc hoàn tất thanh toán tại các thị trường mới nổi có thể phức tạp hơn. Thanh khoản tiền tệ địa phương có thể mỏng hơn, số ngân hàng xử lý các dòng tiền có thể ít hơn, và vẫn cần tiếp cận hệ thống ngân hàng trong nước.
“Stablecoin đưa giá trị đến đó nhanh chóng”, Benkitis nói. “Bạn vẫn cần thanh khoản địa phương để hoàn tất khoản thanh toán.”