




Theo một báo cáo mới của DWF Ventures, mô hình kho bạc crypto phần lớn đã mất lợi thế ban đầu, khi hầu hết các công ty kho bạc tài sản số (DAT) không còn được định giá với mức phí bảo hiểm cho phép họ huy động vốn và tích lũy thêm crypto mà không làm pha loãng cổ đông hiện hữu.
Báo cáo được công bố hôm thứ Năm cho biết chỉ có 4 trong số 20 DAT lớn nhất xét theo tài sản đang quản lý được giao dịch trên mức mNAV là 1, nghĩa là giá trị thị trường của họ cao hơn giá trị lượng crypto đang nắm giữ. Đó là Bit Digital, Strive, Hyperliquid Strategies và BitMine.
Mức chiết khấu phổ biến cho thấy nhà đầu tư không còn sẵn sàng trả cùng mức phí bảo hiểm để tiếp cận crypto thông qua các công ty niêm yết.
Kể từ khi Michael Saylors Strategy tiên phong với mô hình kho bạc Bitcoin vào năm 2020, phần lớn cổ phiếu DAT có thành tích kém hơn so với việc đơn giản nắm giữ tài sản crypto cơ sở, theo DWF. Ngay cả trong số các cổ phiếu DAT có thành tích vượt trội, DWF nhận thấy lợi thế so với việc chỉ nắm giữ tiền mã hóa nhìn chung vẫn khá nhỏ.
Báo cáo được đưa ra trong bối cảnh Sequans Communications, một công ty bán dẫn của Pháp đã triển khai chiến lược kho bạc Bitcoin vào năm ngoái, tiết lộ rằng họ đã bán 314 BTC còn lại, hoàn tất việc rút lui mà công ty bắt đầu bằng cách mua lại khoản nợ chuyển đổi vào tháng 5. Hiện Sequans không còn nắm giữ tiền mã hóa nào trên bảng cân đối kế toán.
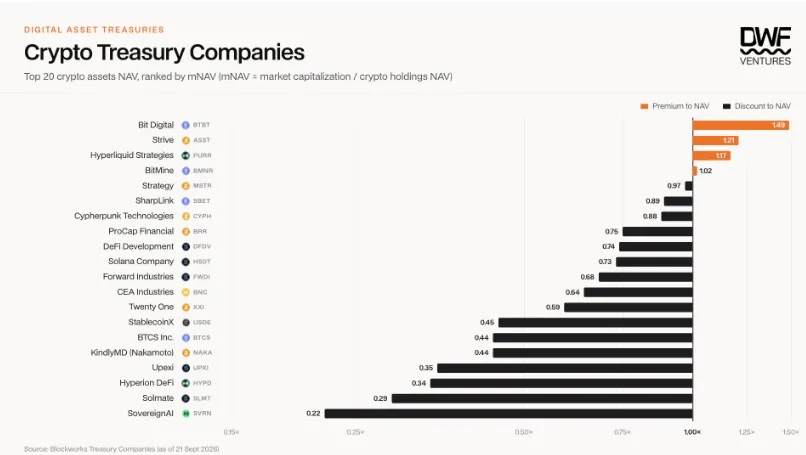
Only four of the 20 largest digital asset treasury companies trade at a premium to their crypto holdings. Nguồn: DWF Ventures
Theo DWF, mức phí bảo hiểm mà nhà đầu tư trả cho cổ phiếu DAT thường đạt đỉnh khi chiến lược còn mới và đang thu hút sự chú ý. Chẳng hạn, mNAV của Strategy đạt đỉnh vào cuối năm 2024 trong đợt tăng giá của Bitcoin, khi nhu cầu tiếp cận BTC bằng đòn bẩy ở mức cao.
Liên quan: Strategy công bố năng lực huy động 44,1 tỷ USD để mua thêm Bitcoin
Cảnh báo về DAT xuất hiện trước đợt suy giảm mới nhất
DWF không phải là công ty duy nhất cảnh báo về việc mNAV giảm. Standard Chartered đã nêu vấn đề này vào tháng 9 năm 2025, khi Bitcoin và thị trường crypto nói chung đang bùng nổ, đồng thời cảnh báo rằng “sự sụp đổ của mNAV” có thể dẫn đến làn sóng hợp nhất trên diện rộng giữa các công ty kho bạc tài sản số.
Galaxy Digital cũng đưa ra cảnh báo tương tự vào năm ngoái, cho rằng mô hình DAT “phụ thuộc cốt yếu vào việc duy trì mức phí bảo hiểm vốn cổ phần so với NAV”.
Mức phí bảo hiểm đó cho phép các công ty phát hành cổ phiếu và sử dụng số tiền thu được để mua thêm crypto mà không làm pha loãng phần sở hữu của các cổ đông hiện hữu. Ngược lại, nếu cổ phiếu được giao dịch dưới NAV, việc huy động vốn cổ phần để mua thêm crypto có thể gây pha loãng và làm suy yếu cơ chế tài chính cốt lõi của chiến lược.
“Nếu mức phí bảo hiểm sụp đổ, hoặc tệ hơn, chuyển thành mức chiết khấu, mô hình này bắt đầu đổ vỡ,” nhà phân tích nghiên cứu của Galaxy, Will Owens, đã viết.
Mô hình này khó duy trì hơn trong năm nay, khi Bitcoin giảm từ mức cao kỷ lục hơn 126.000 USD vào tháng 10 năm ngoái xuống dưới 60.000 USD, trước khi phục hồi lên khoảng 86.000 USD.