




Goldman Sachs, yaklaşan bilanço sezonu öncesinde 5 hisse için “al” notunu koruyor. Bu 5 hisseden sadece Baker Hughes yıl boyunca yükseliş gösterdi, diğer dördü 2026da değer kaybetti.
Seçilen hisseler tema parkları, kargo teslimatı, reklamcılık, Latin Amerika bankacılığı ve petrol sahası hizmetlerini kapsıyor. Tüm şirketler bilançolarını ekim sonu ile kasım ortası arasında açıklayacak.
Goldman Sachsın Tercihi: Yılın Kaybedenlerine Karşı Bahis
Brezilyalı Nubank‘in sahibi Nu Holdings, beş hisse arasında en sert düşüşü yaşadı. Nu hisseleri 2 Ekim’de 13,43 dolar seviyesinde kapandı; bu, yıl başından beri %19,77lik bir kayba işaret ediyor. Aynı zamanda bu fiyat, Nuyu 52 haftalık 18,98 dolar zirvesinin yaklaşık %29 gerisine taşıdı.
Disney ve Omnicom ise ortalarda yer alıyor. Disney, yıl başından bu yana %10,18 değer kaybederek 102,19 dolara geriledi. Omnicom ise %8,17lik düşüşle 74,15 dolardan işlem görüyor.
UPS ise biraz daha iyi dayanarak %6,22lik bir geri çekilme ile 93,02 dolara düştü. Buna karşın Baker Hughes bu yılı yükselişle kapatan tek isim: Hisse fiyatı yıl başından bugüne %22,97 arttı ve 56 dolara ulaştı.
Böylece Goldmanın 5 favorisi arasında en iyi ve en kötü performans gösteren hisseler arasında neredeyse 43 puan fark oluştu.
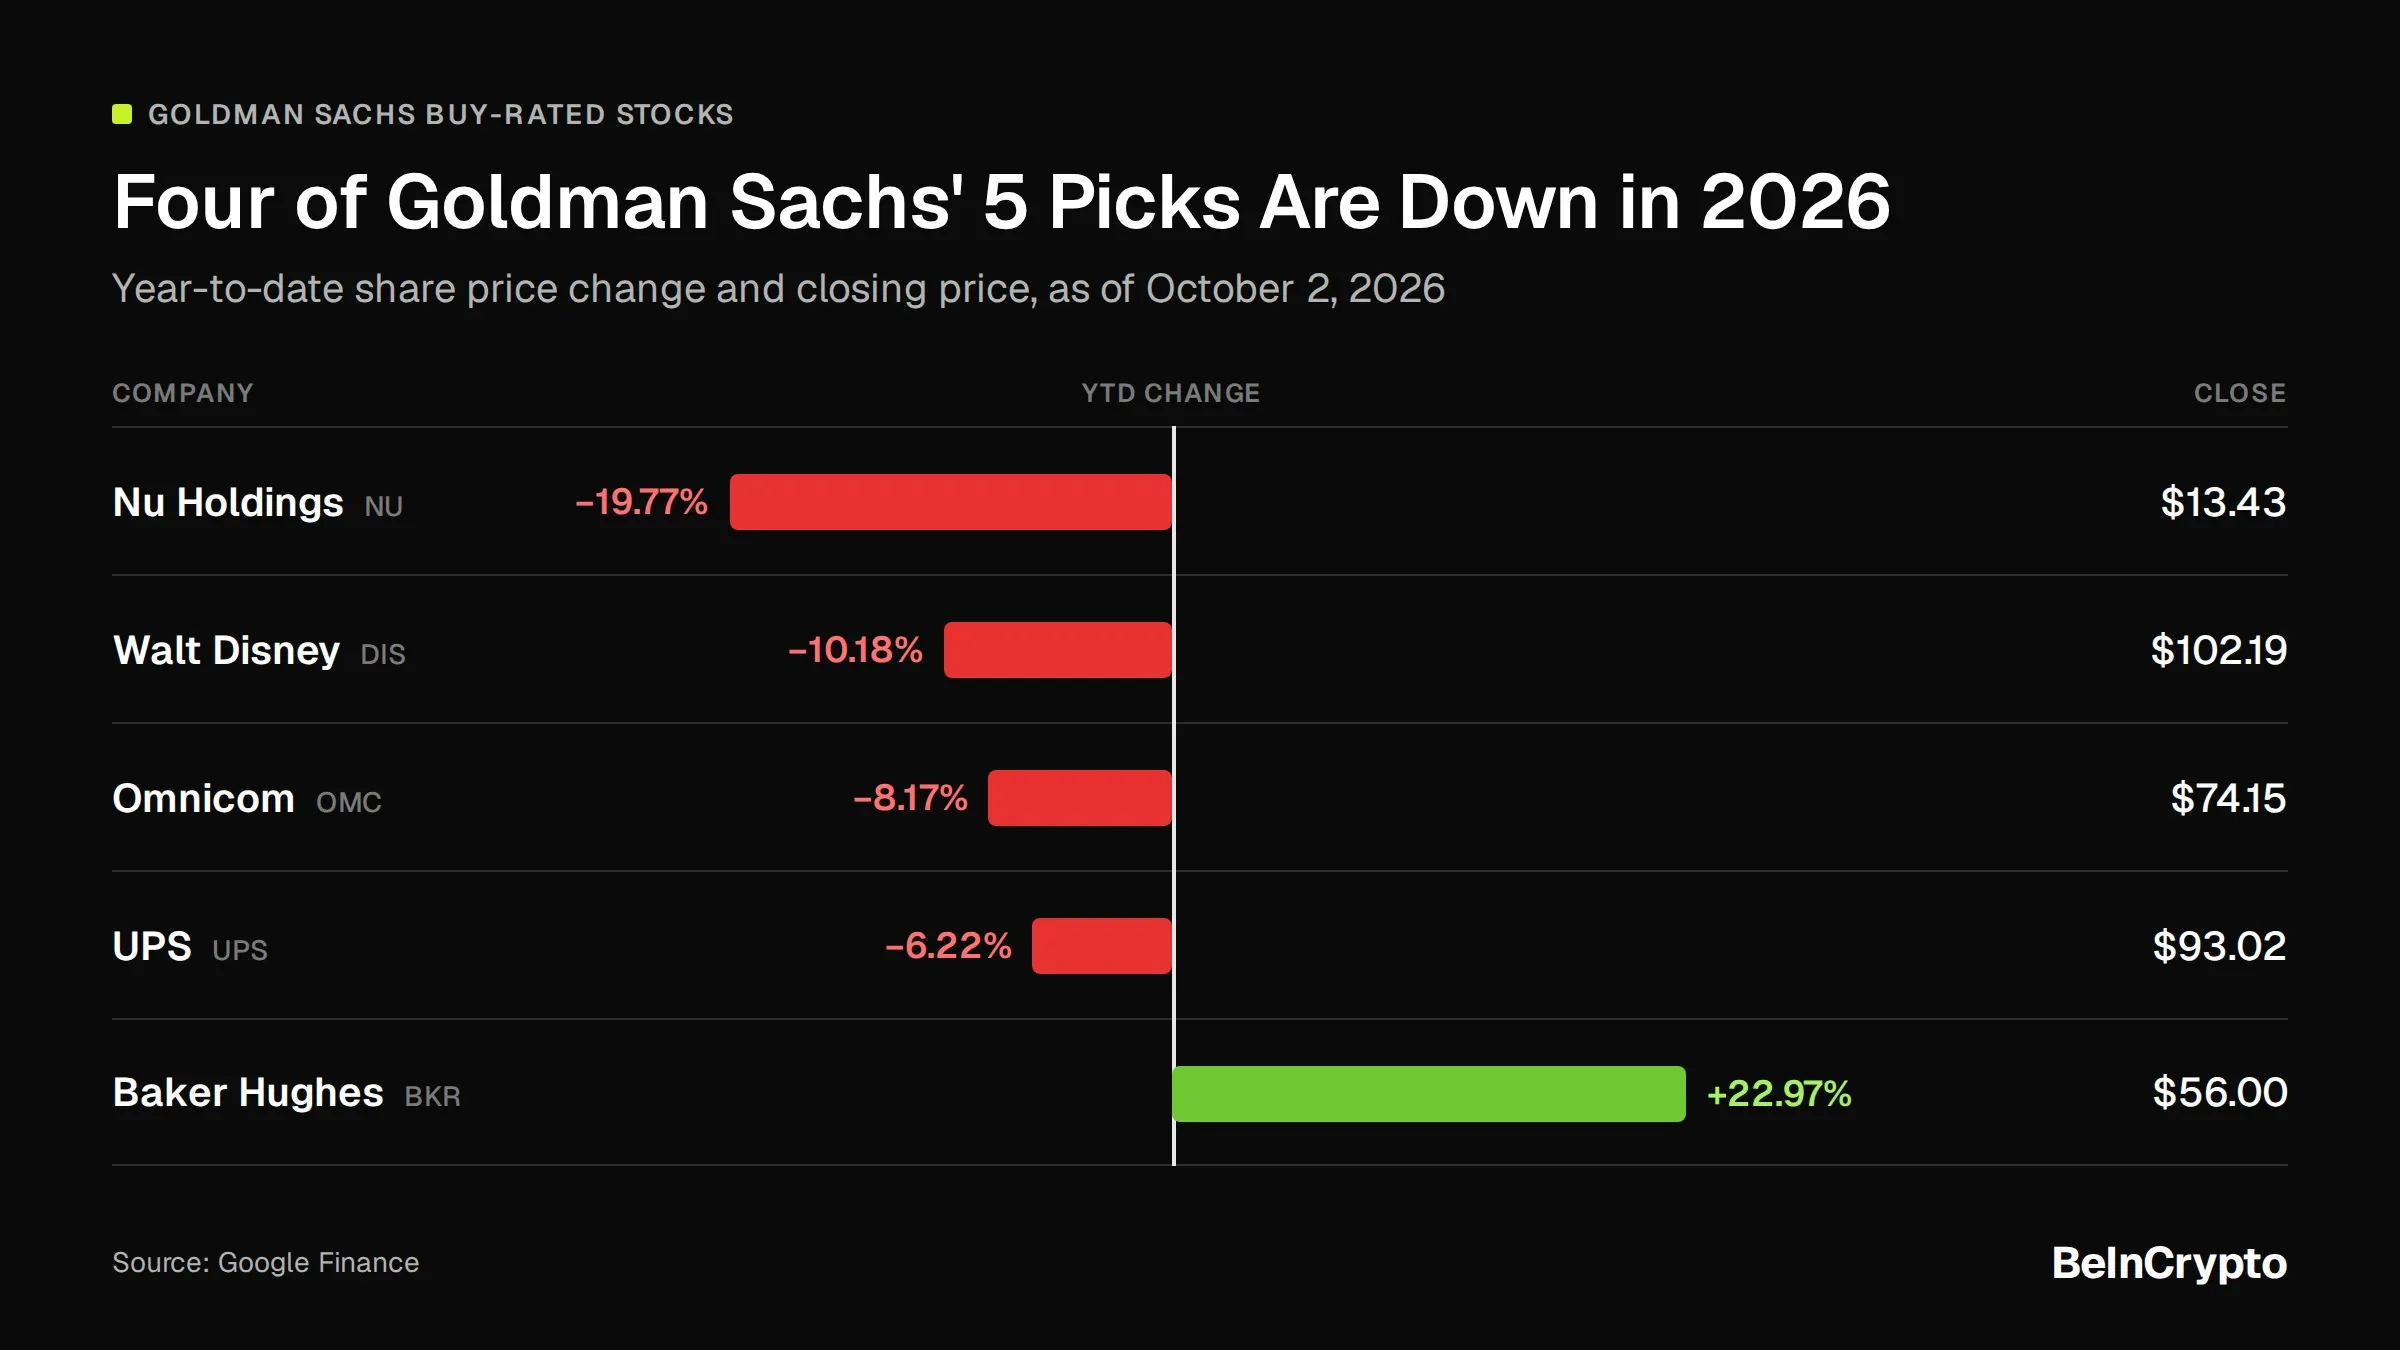
Q3 Bilanço Öncesi Goldman Sachs Hisse Seçimleri. Kaynak: BeInCrypto/Google Finance
Goldman Sachsın Gördüğünü Piyasa Neden Göremedi?
Nu için analist Tito Labarta, firmanın ABD tüketici kredisi pazarına girişine odaklanıyor. Labarta, firmanın fiyat hedefini 23 dolarda tutarken; bu seviye cuma kapanışının yaklaşık %71 üzerinde bulunuyor.
‘NU’nun ultra düşük maliyetli dijital yaklaşımı ve güçlü müşteri deneyimi sayesinde piyasaya başarılı bir giriş yapabileceğini düşünüyoruz dedi Labarta.
Disney için analist Michael Ng, fiyat hedefini 144 dolardan 140 dolara çekti. Yine de bu seviye, cuma kapanışının yaklaşık %37 üzerinde yer alıyor.
Ng, Disneyin ürünler ve Experiences bölümü yatırımlarının henüz başında olduğunu düşünüyor. Hisse başı kazancın (EPS), yıllık yaklaşık %13 bileşik büyüyeceğini tahmin ediyor.
UPS, ikinci çeyrek bilançolarına göre Amazon hacmini tamamen geride bıraktı. Goldman, bu hacim ve maliyet kesintileri bittikten sonra artık daha istikrarlı kar büyümesi bekliyor. Ayrıca Amazon etkisi azaldıkça, daha yalın ve otomasyona dayalı bir iç hatlar ağı oluşacağını öngörüyor.
Goldman, Wall Street‘in Omnicom’un çift haneli medya işindeki büyümeyi yeterince dikkate almadığını düşünüyor. Banka, Omnicom‘un 20 Ekim’deki bilanço raporunu önemli bir katalizör olarak vurguladı.
‘Hisseler 2027 tahmini EPS’nin 6 katından fiyatlanırken, üçüncü çeyrek sonuçlarının pozitif bir katalizör olabileceğini düşünüyoruz.
Son olarak Goldman, geçen ay Baker Hughesun takibini “al” tavsiyesiyle yeniden başlattı ve fiyat hedefini da 71 dolar olarak belirledi. Bu seviye cuma kapanışının yaklaşık %27 üzerinde bulunuyor.
Analist Neil Mehta, şimdi tamamlanan Chart Industries satın alımının getirdiği sinerjilere dikkat çekti. Goldman, Baker Hughesun bu anlaşmasında danışmanlık yaparken, borç finansmanını da üstlenmişti.
Bu öneriler, piyasa sezonunu daha temkinli okuyanlara karşı bir pozisyon alıyor. Jim Cramer yatırımcıların alışık olduğu güçlü sonuçların bu çeyrekte tekrarlanamayabileceğini uyardı.
Omnicom‘un 20 Ekim bilançosu, Goldman’ın seçimleri için ilk test olacak. UPS ve Baker Hughes ise 27 Ekimde rapor açıklayacak. Disney ve Nu Holdings en son, yaklaşık 12 kasım civarında sonuç açıklayacak.