




Nike, mali yılın ilk çeyreğinde Wall Street beklentilerini, satış büyümesinden değil maliyet düşüşlerinden kaynaklanan kar ile aşıyor. Ancak CEO Elliott Hillin şirketi ayağa kaldırma planı, 2027 mali yılı için tek haneli yüksek oranlarda bir gelir düşüşünü öngörüyor.
Hisse başına 48 sentlik kar, 43 sentlik piyasa tahmininden daha yüksek gerçekleşti. Ancak 11,21 milyar dolar gelir, 11,32 milyar dolar beklentisinin altında kaldı ve net kar yine de %2 geriledi.
Sponsorlu
Sponsorlu
Nikeın Karında Satış Problemini Nerede Saklıyor?
Gelir %4 azalarak 11,2 milyar dolara indi, Nike açıkladı. Düşüşte başı Büyük Çin ve Avrupa, Orta Doğu ile Afrika çekti.
Büyük Çin geliri %22 gerileyerek 1,18 milyar dolara düştü; kur etkisi hariç tutulduğunda düşüş %26ya ulaştı. Bölgedeki faiz ve vergi öncesi kazançlar ise %34 azalarak 248 milyon dolara indi.
Nike, ayrıca analistlere verdiği bilgide, gelirin neredeyse yarısını oluşturan Sportswear segmentinde düşük çift haneli oranda gerileme yaşandığını aktardı. Neredeyse %50 gelir kaybı görülen Dunk sneaker planlı kesintileri ise bu düşüşte etkili oldu, bu da tabloda bir parça açıklama sağlıyor.
Benzer şekilde Nike işinin %13ünü oluşturan Jordan Brand gelirleri de orta düzeyde, çift haneli oranda küçüldü.
CFRA Research hisse analisti Zachary Warring, Jordan‘ın önümüzdeki çeyreklerde dengeye geleceğini, fakat bunun CFRA’nın öngörüsünden daha geç olacağını düşünüyor.
‘Şu an Jordan için operasyonel bir sorun söz konusu.’
CFRA Research Hisse Analisti Zachary Warring, Bloomberge yaptığı açıklamada bunu belirtti.
Sponsorlu
Sponsorlu
Nikeda Büyümenin Yerini Maliyet Kesintileri Alabilir mi?
Nikeın Pace adlı yeniden yapılanma süreci, mart ayında başlanan tasarruf dalgası üzerine inşa edilmiş durumda ve 2031 mali yılı sonuna kadar toplamda yaklaşık 2,5 milyar dolar tasarruf hedefliyor.
İşten çıkarmalar 2027de başlıyor, CNBC bildiriyor. Bu yılki üçüncü işten çıkarma dalgası anlamına geliyor. Plan, mali yıl sonuna kadar toplamda yaklaşık 1 milyar dolar vergi öncesi gider içerecek.
Daha uygun depolama ve lojistik maliyetleri, brüt kar marjını %0,6 artırarak %42,8e çıkardı. Önceki çeyrekteki beklentiyi aşmada ise tek seferlik gümrük iadesi etkili olmuştu.
Ancak Nike, Mayısta bitecek mali yıl için hisse başına düzeltilmiş 1,15 ila 1,35 dolar kar bekliyor. Bu aralıkta Pace yeniden yapılanma süreci için yaklaşık 15 sentlik maliyet dahil değil.
Al tavsiyesini sürdüren Warring, bu rehberliği hayal kırıklığı olarak nitelese de Pacein detaylarını görmeden önce iyi bir başlangıç olduğu görüşünde.
‘Nike, operasyonel verimliliğe gerçekten odaklanırsa hisse başına 3 doların üzerinde karı kolaylıkla yakalayabilir.’
CFRA Research Hisse Analisti Zachary Warring, Bloomberg‘e aktarıyor.Nike’ın Kaybettiği Satışları Kim Kapatıyor?
Hill, ekim 2024te göreve başladı. Warring, bu çeyreğin iki yıl sonra değil, bir iki çeyrek sonrasına ait bir tabloyu hatırlattığını düşünüyor.
Hisseler, Perşembe günü mesai sonrası işlemlerde yaklaşık %8 düştü, Investing.com aktardı. Zaten yıl başından bu yana neredeyse %40 değer kaybeden hisseler, Nikeı eylül ortasında Dow endeksinin en kötü performanslı hissesi yaptı.
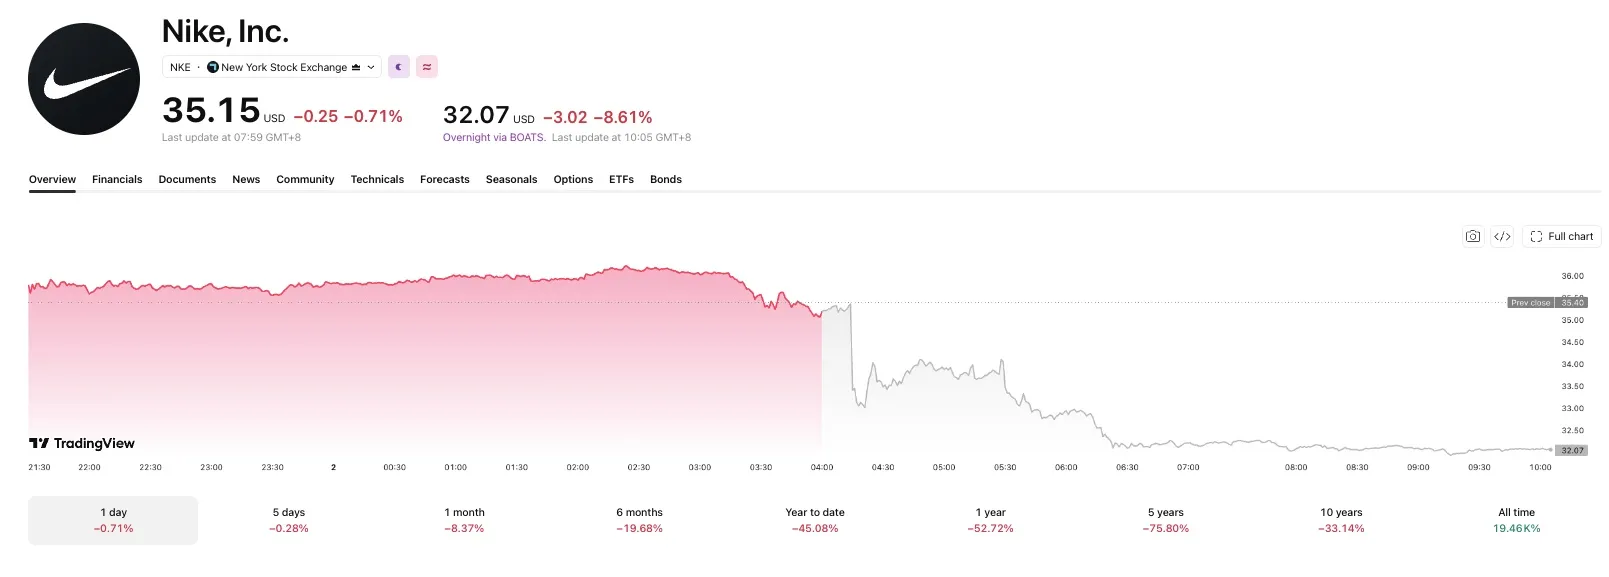
Hisseler gece saatlerinde sert düştü. Görsel Kaynak: Trading View
ABD‘de Hoka ve On gibi koşu ayakkabısı rakipleri iyi gidiyor, diyor Warring. Çin’de ise Nikeın yerel markalarla fiyat rekabetine girmesi gerekebilir; bu da kar marjını düşürebilir.
Nike‘ın 2,5 milyar dolarlık tasarruf hedefi, henüz yeniden yatırıma başlamadan yapılan bir tahmin. Kasım’daki yatırımcı günü, bu paranın ne kadarının Hoka, On ve Çinli rakiplerle yarışa geri döneceğini gösterebilir.