




Um golpista já não precisa invadir sua conta bancária para roubar seu dinheiro. Um anúncio de investimento no Instagram ou uma mensagem convincente no WhatsApp pode ser suficiente para convencer você a transferi-lo por conta própria.
Essa mudança já aparece nos dados sobre fraudes do Reino Unido. Golpes de investimento geraram um prejuízo de £221,5 milhões aos britânicos em 2025, um aumento de 40% em relação ao ano anterior, segundo a UK Finance. As perdas totais por fraudes chegaram perto de £1,3 bilhão.
O prejuízo em golpes nos quais as pessoas autorizaram o pagamento subiu 19%, enquanto fraudes com pagamentos não autorizados caíram 5%.
Com isso, empresas de pagamentos tentam impedir transferências que seus próprios clientes insistem serem legítimas.
Chet Shah, CEO da Wirex Limited, braço regulado de pagamentos da Wirex no Reino Unido, afirmou ao BeInCrypto que grande parte do problema começa fora do sistema bancário.
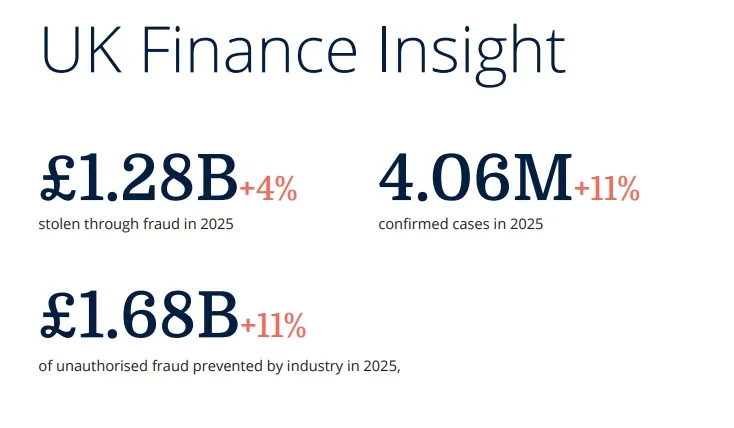
Estatísticas de fraudes no Reino Unido. Fonte: UK FinanceO golpe costuma terminar antes mesmo do dinheiro ser transferido
Segundo a UK Finance, 66% dos golpes de pagamento autorizado (APP) começam pela internet. A Wirex percebeu padrão semelhante no primeiro semestre de 2026, quando golpes de investimento em redes sociais foram o tipo mais comum de fraude enfrentado pela empresa.
“Estamos percebendo que a fraude está migrando do furto para a enganação, e boa parte disso vem de golpes de investimento iniciados em redes sociais, que foi o tipo mais frequente que observamos.”
Uma falsa oportunidade de investimento ou uma mensagem de alguém se passando por funcionário de banco pode gerar confiança antes de se pedir o dinheiro.
Shah relata que algumas vítimas chegam a resistir à intervenção das equipes de prevenção, pois acreditam não estar sendo enganadas.
“A vítima então autoriza o pagamento voluntariamente, muitas vezes defendendo a decisão quando equipes de FinCrime a questionam.”
Nessa fase, impedir a transação torna-se consideravelmente mais difícil.
“É isso que dificulta o bloqueio por parte da Wirex: quando a solicitação de pagamento chega até nós, a persuasão já aconteceu em outro lugar e a vítima já foi envolvida.”
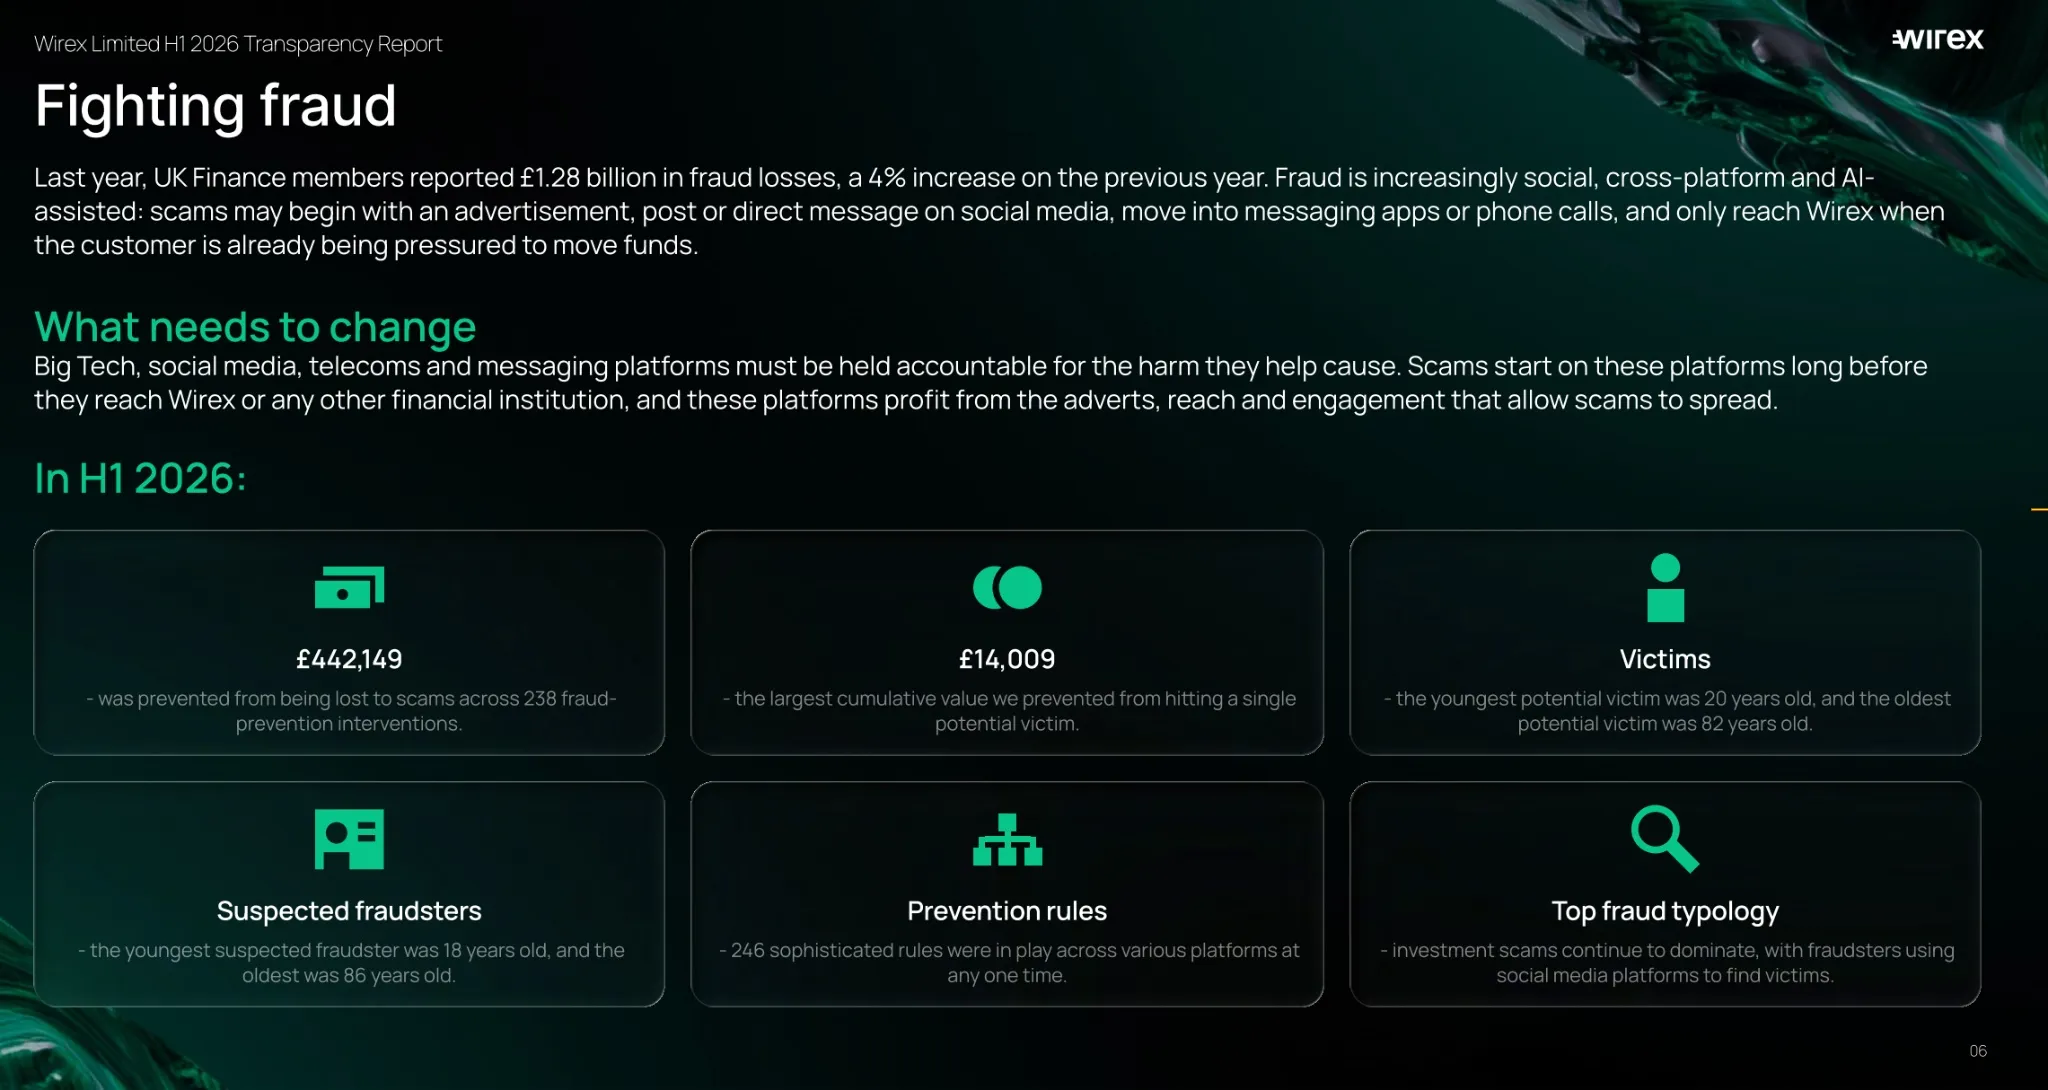
Resultados da prevenção à fraude de janeiro a junho de 2026. Fonte: Wirex Limited H1 2026 Transparency Report
As vítimas não se concentram em uma faixa etária específica. O mais jovem possível alvo da Wirex tinha 20 anos e o mais velho, 82. Os suspeitos de fraude variaram de 18 a 86 anos.
“Esse tipo de crime já não pertence só aos jovens, nem o recrutamento de ‘mulas’ também.”
Shah suspeita que a IA está ajudando criminosos a testar novas mensagens e ampliar aquelas que funcionam, embora ressalte que a Wirex não pode afirmar isso com certeza.
The person talking to you every day might not be real.
AI-powered romance scams are becoming a serious threat in crypto because they do not start with a wallet hack. They start by building trust.
It often begins on a dating app, social media platform, or messaging app. The… pic.twitter.com/PX0XdZeBpv
— Wirex (@wirexapp) June 27, 2026
Plataformas sociais hospedam o golpe. Bancos arcam com o prejuízo
Shah avalia que a obrigação de conter esses golpes recai excessivamente sobre as empresas que processam pagamentos.
Segundo as regras britânicas em vigor desde 7 de outubro de 2024, vítimas elegíveis de golpes APP via Faster Payments e CHAPS podem receber até £85 mil por solicitação. Em geral, a empresa de envio e a de recebimento dividem esse custo igualmente.
No entanto, o golpe pode ter começado em uma plataforma de empresa totalmente diferente.
“Mesmo que tenhamos feito tudo para alertar o cliente que se trata de um golpe, as grandes empresas de redes sociais não enfrentam consequências, o que não gera incentivo para conter esses crimes. Na verdade, essas plataformas lucram com anúncios fraudulentos e o alcance e engajamento que permitem à fraude se espalhar.”
Reguladores avaliam possíveis mudanças. Em julho de 2026, a Ofcom publicou um rascunho com quase 40 propostas para coibir a publicidade fraudulenta em redes sociais, buscadores e plataformas de vídeo.
A consulta terminou em 2 de outubro. Uma posição final é esperada para meados de 2027, ainda sujeita à aprovação do Parlamento.
Sete milhões de pagamentos e as fraudes que a Wirex impediu
O relatório de transparência do primeiro semestre de 2026 da Wirex cobre mais de 7 milhões de transações avaliadas em cerca de £600 milhões entre janeiro e junho.
De acordo com a empresa, foram evitados £442.149 em prejuízos potenciais com golpes em 238 intervenções, bloqueados outros £225 mil em fundos suspeitos e encaminhados 183 Relatórios de Atividade Suspeita à Agência Nacional do Crime.
Os números mostram o que a empresa afirma ter conseguido interceptar. Eles não revelam quanto em fraudes escapou da detecção, o que dificulta avaliar o sucesso apenas pelos totais informados.
A Wirex afirma que 246 regras de prevenção estavam operando simultaneamente durante o período analisado. A empresa também utiliza IA para conectar comportamentos suspeitos em grandes volumes de dados.
The “support agent” in your DMs might be the scammer who drains your wallet.
Fake customer support scams have become one of the most common threats in crypto, especially on X, Telegram, Discord, Reddit, and community forums where people ask for help publicly.
Heres why this… pic.twitter.com/6ZffeDqyki
— Wirex (@wirexapp) May 21, 2026
Shah relatou como a tecnologia auxiliou a identificar uma rede criminosa que, inicialmente, parecia ser um problema local.
“Detectamos atividades semelhantes às de mulas em um segmento de clientes que, isoladamente, parecia ser uma questão regional. Usando análise auxiliada por IA para processar dados de contas e transações em larga escala, constatamos o mesmo comportamento em outros países. Um analista revisando casos individualmente talvez não conectasse esses pontos tão rapidamente, mas transformamos isso em uma regra permanente de detecção.”
A Wirex destaca que a decisão final ainda é tomada pelos analistas. A empresa pretende lançar o Sentinel, uma ferramenta de revisão de casos de lavagem de dinheiro com auxílio de IA, além do Tradecraft, sistema que treina analistas com cenários de golpes gerados por IA.
Quando o banco congela a conta da pessoa errada
Os processos de verificação contra fraudes geram outro desafio. O bloqueio de uma conta pode impedir uma atividade criminosa, mas também pode deixar um cliente inocente sem acesso ao dinheiro necessário.
Shah admitiu que a Wirex já tomou decisões equivocadas em alguns casos, inclusive em disputas que chegaram ao Financial Ombudsman Service.
“Aprendemos que o bloqueio de uma conta não é uma ação neutra, livre de riscos, apenas por ser cautelosa. Às vezes erramos: demoramos para bloquear e o dinheiro desaparece, ou bloqueamos fundos de um cliente legítimo e causamos prejuízo real, até mesmo para quem já se encontrava em situação de vulnerabilidade.”
Para Shah, a rapidez na resolução dessas situações é tão relevante quanto a decisão inicial.
“Uma conta bloqueada sem explicação é uma das situações mais angustiantes que alguém pode enfrentar, especialmente para quem depende daquele dinheiro. Aprendemos que a velocidade para solucionar o caso importa quase tanto quanto a precisão da decisão original, e que ser transparente desde o início — mesmo com informações limitadas — minimiza danos, ainda que o bloqueio tenha sido justificado.”
A Wirex informou que as reclamações caíram 42% e os encaminhamentos ao Ombudsman recuaram 67% no primeiro semestre de 2026 em comparação com o segundo semestre de 2025. Apesar dos dados positivos, as falhas pontuais não foram eliminadas.
O número que a Wirex quer ver cair
Shah defende que a prevenção a fraudes deve ser avaliada pelos resultados para os clientes. Apenas auditorias de conformidade podem deixar de identificar bloqueios indevidos e golpes não interceptados.
“A conformidade indica se você implementou os controles. Não mostra se eles funcionam. É possível ser aprovado em uma auditoria com um bom framework documentado, mas ainda assim permitir golpes ou bloquear dinheiro de pessoas erradas. Então, a questão que fazemos é: o que de fato aconteceu com o cliente?”
Os Relatórios de Atividades Suspeitas na Wirex caíram um quarto no primeiro semestre. Segundo Shah, o objetivo é aumentar a utilidade desses relatórios para os investigadores, em vez de elevar sua quantidade.
Ele também pretende reduzir o tempo entre a identificação de um novo padrão de golpe e a implementação de uma regra de detecção.
Shah deseja inclusive que o valor de £442.149 recuperado de golpes diminua.
“Para ser sincero, gostaria que esse número diminuísse; não porque pioramos na identificação, mas porque menos casos chegariam até nós. Isso depende de ações preventivas mais eficazes e de consequências reais para as plataformas onde esses golpes começam. O que quero aumentar é a proporção dos valores que conseguimos bloquear entre os que chegam até nós.”
Seu argumento é que interceptar golpes em fases anteriores protege os clientes antes que o pagamento sequer chegue ao banco.
Por enquanto, as empresas de pagamentos precisam decidir o destino das transações muitas vezes depois que a vítima já confiou nos golpistas.