






Bitcoin sedang mengalami kesulitan di sekitar US$80.000 karena permintaan ETF yang tidak stabil dan kenaikan harga minyak memperumit prospek suku bunga. Meski begitu, CEO BloFin Matt Hu meyakini bahwa penurunan harga Bitcoin di masa depan kemungkinan bakal lebih ringan.
Berbicara kepada BeInCrypto di acara TOKEN2049 di Singapura awal bulan ini, Hu menjelaskan bagaimana investor tradisional mulai mengubah Bitcoin, apa yang bisa mendorong reli berikutnya, dan mengapa altcoin mungkin tertinggal.
Kondisi pasar terbaru sedang menguji argumen tersebut.
Apakah Siklus Bull dan Bear Bitcoin Menjadi Lebih Ringan?
“Perubahan terbesar adalah basis kepemilikan Bitcoin.”
Menurut Hu, ETF dan kas perusahaan telah menghadirkan investor dengan jangka waktu investasi yang lebih panjang, sehingga bisa mengurangi aksi jual panik saat koreksi harga.
“Meskipun banyak pemberitaan tentang arus masuk dan keluar ETF setiap hari, jumlah total Bitcoin yang dimiliki oleh dana-dana ini, yang diukur dalam BTC, tetap stabil selama bear market,” terang CEO BloFin.
Riset BloFin memperkirakan bahwa ETF Bitcoin spot di AS memegang kurang lebih 1,3 juta BTC, jumlah yang hampir tidak berubah sejak Januari.
Riset tersebut juga menemukan bahwa penurunan terbaru harga Bitcoin di bear market hanya mencapai 53%, sedangkan pada siklus sebelumnya biasanya anjlok sekitar 77%–85%. Tetapi, perbandingan ini mengasumsikan bulan Juni menjadi titik terendah pasar.
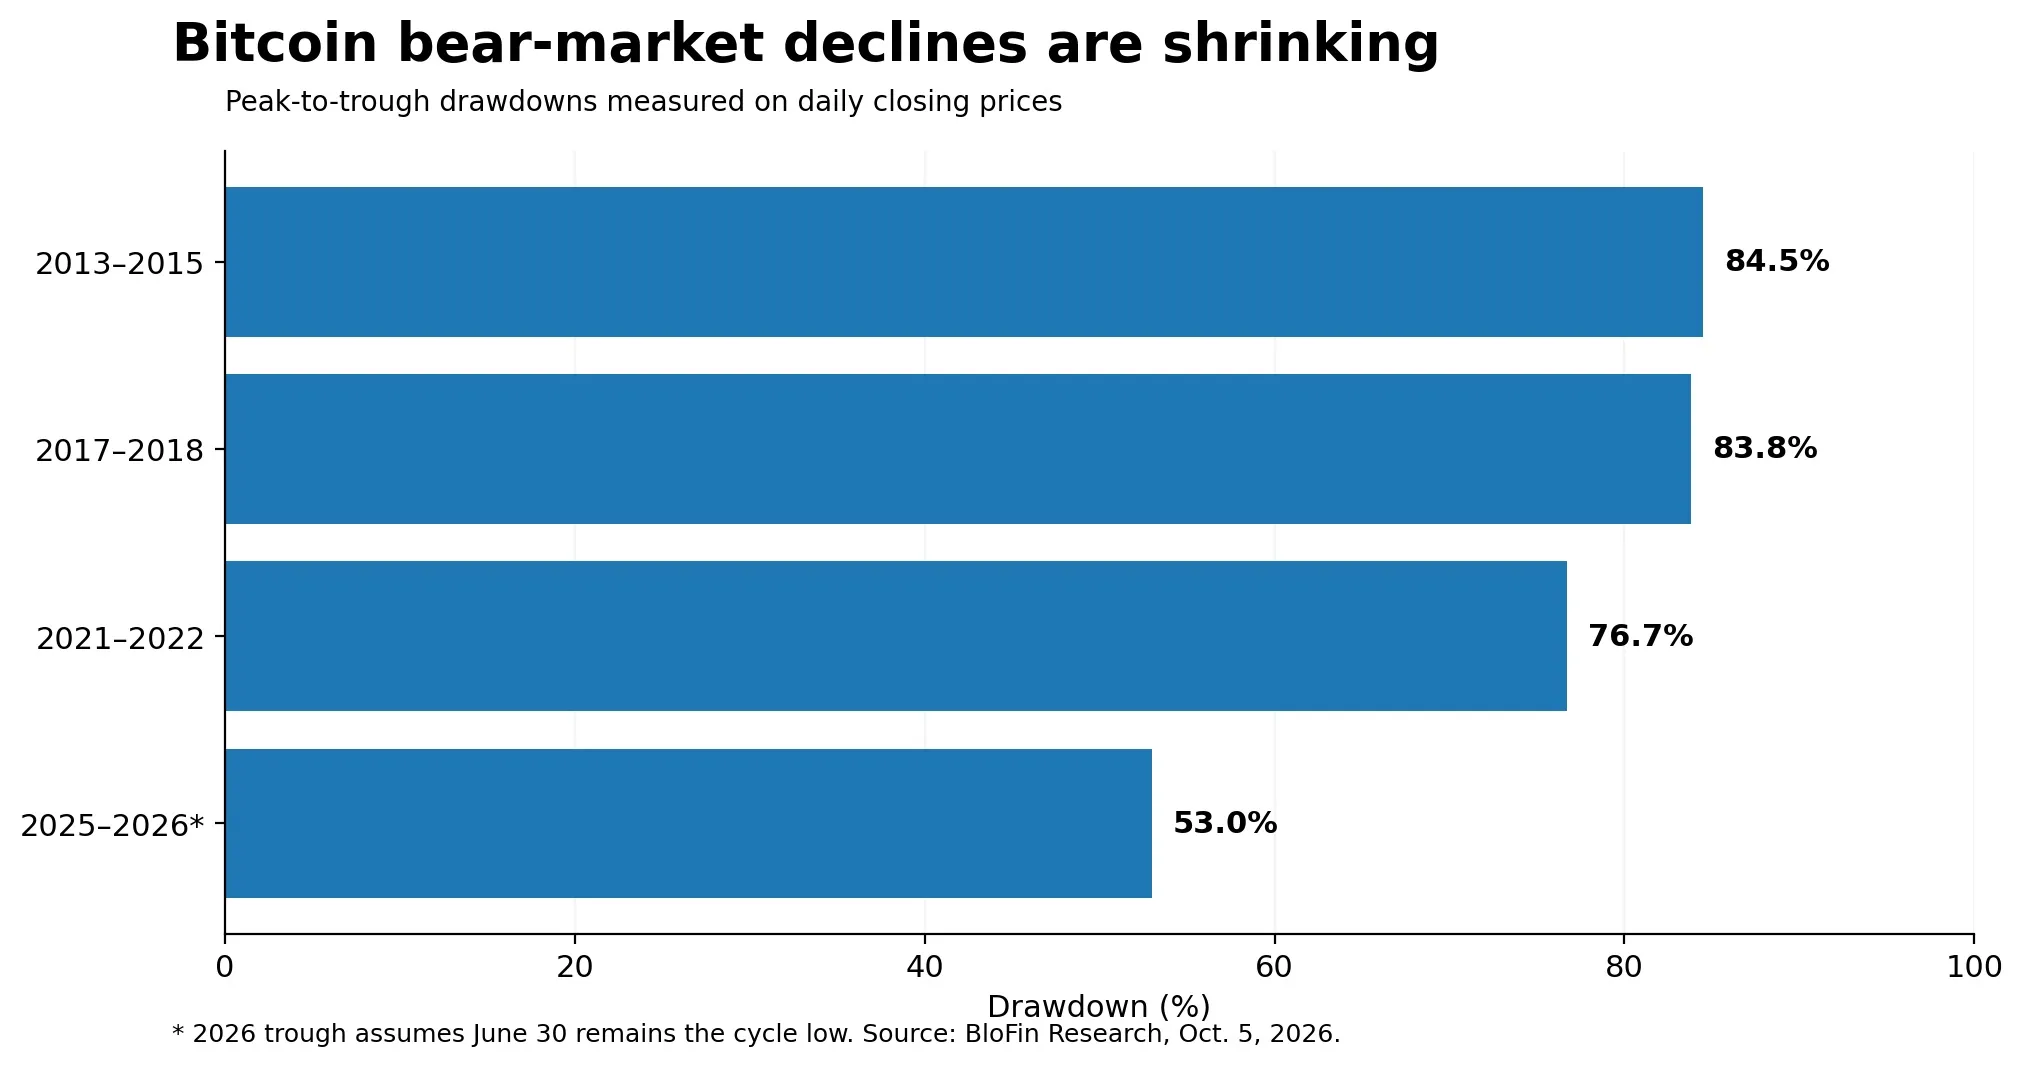
Penurunan Bear Market Historis Bitcoin
Teori ini sekarang menghadapi ujian berat.
Harga Bitcoin turun di bawah US$80.000 akhir pekan lalu. ETF Bitcoin spot AS mencatat arus keluar bersih sebesar US$635,6 juta pada 22 Oktober, setelah tiga sesi sebelumnya berhasil menarik lebih dari US$1 miliar.
Sementara itu, Glassnode memperkirakan bahwa investor ETF dan perusahaan kas Bitcoin punya rata-rata biaya akuisisi di kisaran US$81.500 dan US$80.200.
Jika harga terus bertahan di bawah level-level itu, kedua kelompok tersebut akan mengalami kerugian secara rata-rata, sehingga akan menguji kemauan mereka untuk tetap menjadi holder.
Hu menyebutkan kondisi-kondisi spesifik yang bisa meruntuhkan prospek optimistis BloFin.
“Penurunan kepemilikan Bitcoin ETF secara berkelanjutan, aksi jual paksa secara masif oleh perusahaan kas Bitcoin, dan penurunan jumlah holder jangka panjang seperti yang diukur lewat metrik on-chain akan menginvalidasi pandangan kami saat ini.”
Bagi investor, perbedaan ini sangat penting. Arus keluar ETF per hari memang dapat memengaruhi harga, namun penurunan kepemilikan BTC yang benar-benar berkelanjutan adalah bukti lebih kuat bahwa modal jangka panjang mulai keluar.
Glassnode mengidentifikasi area 85.000–87.500 sebagai zona resistance penting. Analis memperingatkan bahwa jika area support 80.000–82.000 jebol, harga Bitcoin berpotensi lanjut turun mendekati 73.000–75.000.
The Bitcoin ETF investor base proved resilient through the downturn.
Headlines about large daily inflows and outflows can obscure the broader picture: US spot Bitcoin ETFs held around 1.3 million BTC on October 20, broadly unchanged from the end of January.
Even as Bitcoin…
Apa yang Bisa Mendorong Reli Bitcoin Berikutnya Secara Berkelanjutan?
Menurut Hu, utang pemerintah pada akhirnya bisa menjadi pemicu kuat bagi Bitcoin. Namun, kondisi finansial saat ini justru belum mendukung kemungkinan tersebut.
“Yield obligasi yang lebih tinggi saat ini membuat obligasi makin menarik dan menarik dana keluar dari Bitcoin.”
Yield obligasi US Treasury 10 tahun berada di kisaran 5% pada penutupan 23 Oktober, sementara harga minyak Brent naik melewati US$116 per barel.
Biaya energi yang lebih tinggi mengancam inflasi jadi tetap tinggi, sehingga ruang The Fed untuk melonggarkan kebijakan moneter jadi makin terbatas.
Bahkan obligasi pemerintah AS jangka 10 tahun yang dilindungi inflasi hanya punya yield sekitar 2,6%. Hal ini membuat Bitcoin, yang tidak menghasilkan pendapatan tetap, menjadi kurang diminati kalangan investor yang mencari pengembalian pasti.
Meski begitu, Hu menilai kenaikan utang pemerintah perlahan-lahan dapat mengubah hubungan tersebut.
“Akan tetapi, ketika biaya utang pemerintah terus meningkat, prioritas kebijakan mulai beralih demi keberlanjutan fiskal sehingga berakhir pada penekanan finansial (financial repression).”
Sederhananya, pemerintah yang terbebani utang besar bisa menekan bank sentral agar mempertahankan biaya pinjaman di level rendah secara artifisial.
Hal tersebut biasanya dilakukan dengan menjaga suku bunga di bawah tingkat inflasi atau membeli obligasi pemerintah untuk menahan yield tetap rendah.
“Ketika financial repression meningkat, pemegang obligasi memang tetap terima yield nominal yang tinggi, tapi inflasi akan menggerus imbal hasil riilnya,” terang Hu.
Bitcoin berpeluang mengambil manfaat jika investor semakin mencari aset dengan suplai terbatas demi menjaga daya beli mereka.
Namun, ini tetap merupakan skenario jangka lebih panjang.
Untuk sekarang, para trader menanti pengumuman kebijakan The Fed pada 28 Oktober. Penurunan yield obligasi setelah disesuaikan inflasi serta akumulasi pembelian institusi bisa menjadi penanda kondisi yang membaik dalam jangka pendek.
Coinbase memperkirakan bahwa ETF sudah menarik investasi bersih Bitcoin senilai sekitar US$6,4 miliar sejak Agustus, sedangkan perusahaan kas hanya membeli sekitar US$1,5 miliar.
Apakah arus dana masuk tersebut akan berlanjut bisa menentukan seberapa kuat pemulihan berikutnya.
1/3 | Crypto & Cross-Market Brief — October 2026
The market rally is facing a macro stress test.
Renewed Fed tightening expectations, rising Treasury yields, and geopolitical uncertainty are weighing on risk appetite.
But beneath the correction, market fundamentals tell a more…
Akankah Reli Bitcoin Berikutnya Angkat Altcoin?
Hu kurang yakin altcoin season tradisional akan kembali.
“Pasar altcoin menghadapi perubahan struktural.”
Pada siklus sebelumnya, reli Bitcoin sering mendorong investor berpindah ke aset kripto yang lebih kecil dan berisiko.
Sekarang, saham yang ditokenisasi dan aset dunia nyata lainnya menawarkan alternatif yang bisa bersaing untuk modal spekulatif yang sama.
“Perusahaan dengan pendapatan dan arus kas yang kuat mungkin akan menarik modal yang sebelumnya mengalir ke altcoin berkualitas rendah,” ujar Hu.
Pada pasar saat ini sudah terlihat bagaimana investasi kripto menjadi semakin tidak merata.
Laporan CoinGecko kuartal ketiga menunjukkan volume spot trading turun 14,2%, sedangkan open interest futures perpetual naik 40,6%.
Angka-angka tersebut menunjukkan penggunaan leverage tumbuh lebih cepat daripada aktivitas trading yang mendasarinya.
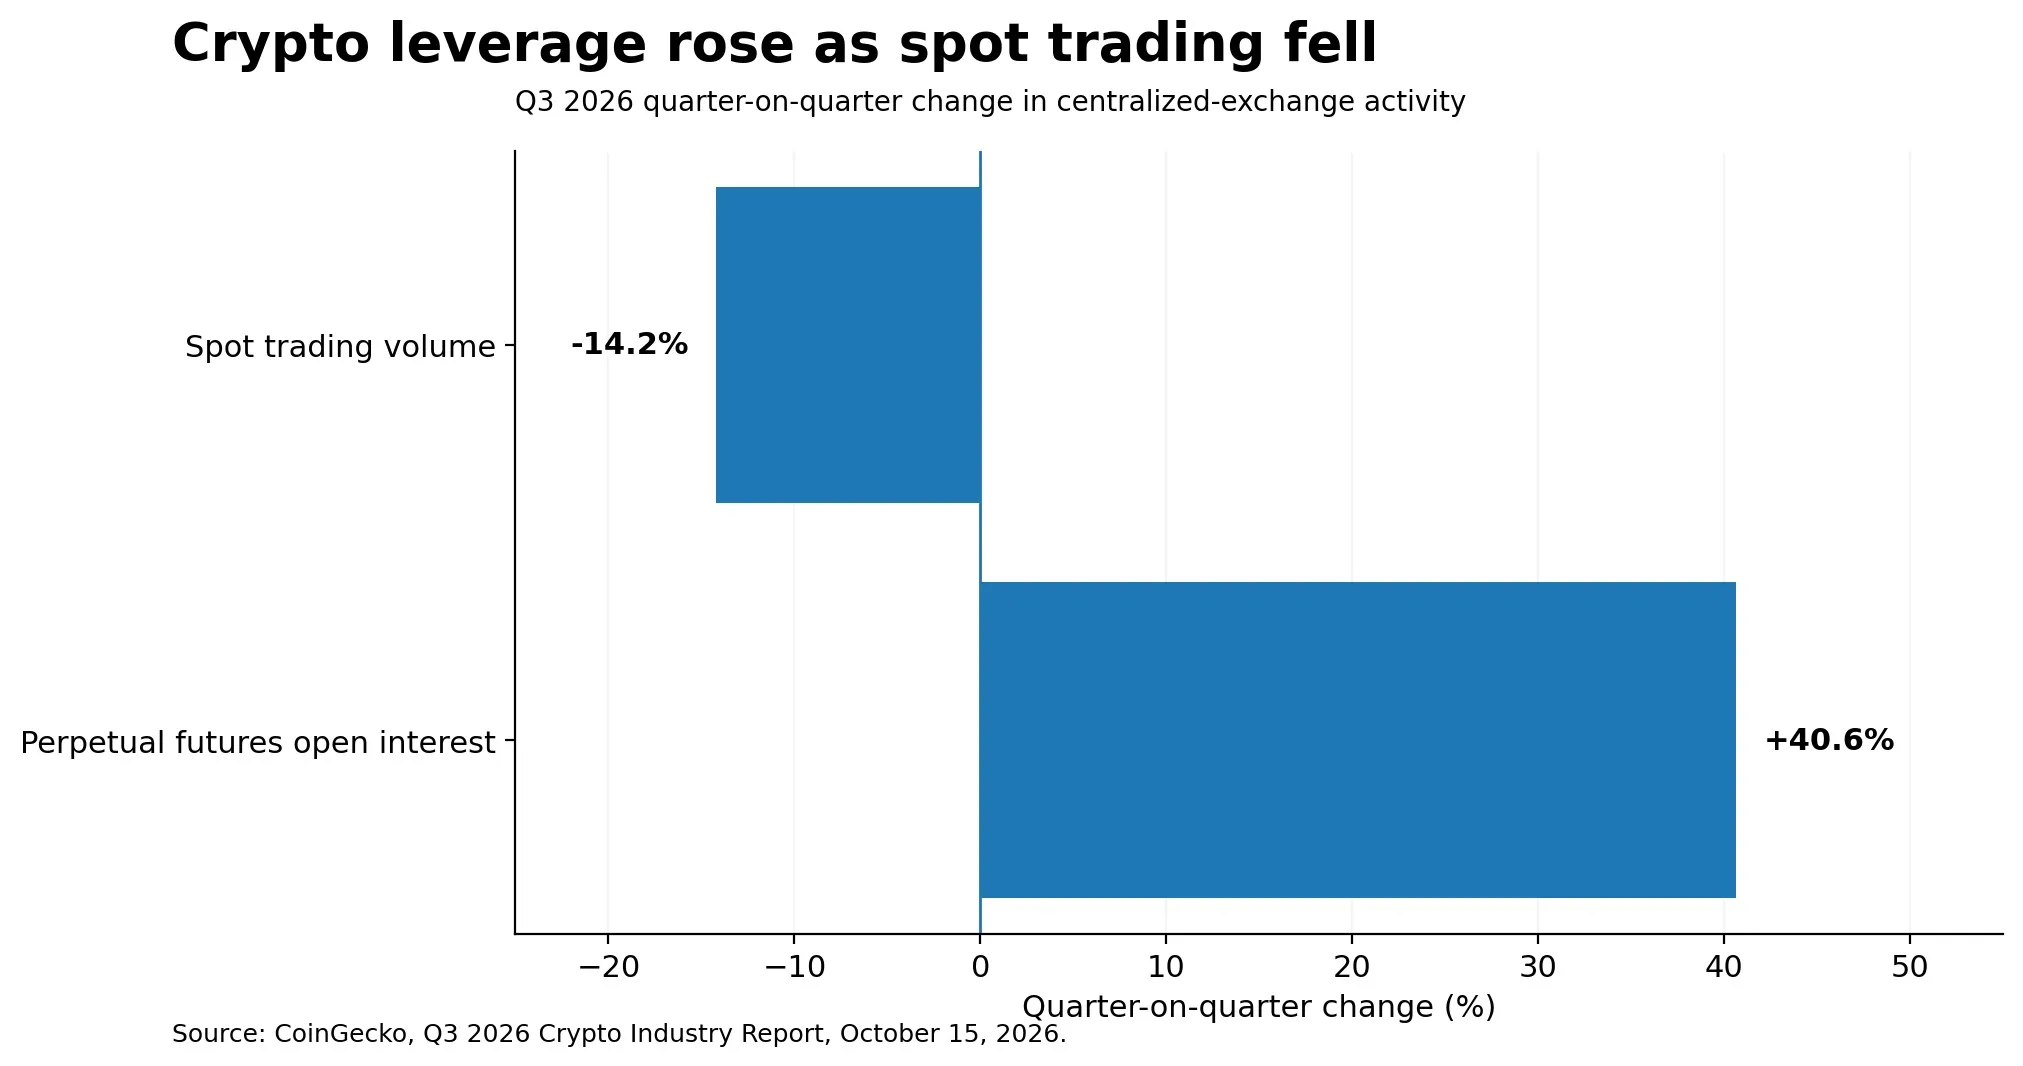
Trading Spot Kripto vs Pertumbuhan Leverage
Hu percaya peluang investasi di masa depan akan semakin berpihak pada token yang didukung aktivitas ekonomi nyata dan mekanisme yang mengembalikan nilai untuk para holder.
“Pola altseason tradisional bisa gagal jika likuiditas tetap terpecah dan aset tokenisasi memberi investor pilihan yang lebih baik.”
Bagi Bitcoin, pertanyaan utama adalah apakah holder institusi masih mampu bertahan jika terjadi penjualan besar lagi.
Pada pasar aset kripto yang lebih luas, bahkan pemulihan Bitcoin yang meyakinkan sekalipun mungkin sudah tidak lagi menjamin reli besar seperti yang diingat investor dari siklus sebelumnya.