




क्रिप्टो का पहला दशक बबल्स, हैक्स, मीम्स और प्रोजेक्ट्स का सिलसिला रहा है, जो जितनी जल्दी आए, उतनी जल्दी गायब भी हो गए। मैं इसे फाइनेंसियल एक्सपेरिमेंट का दशक मानता हूँ।
यह एक खुली, ग्लोबल लैब थी जो 24/7 चलती रही, जहां इनोवेशन, स्पेक्युलेशन, फ्रॉड, सक्सेस और फेल्योर का अनोखा कॉम्बिनेशन देखने को मिला।
इस माहौल में बनी हर चीज़ सर्वाइव नहीं कर पाएगी। असल में, ज्यादातर खत्म हो जाएगी। लेकिन जो सर्वाइव करेगी, वो फाइनेंस इंडस्ट्री के ऑपरेट करने का तरीका बदल देगी।
अब तक क्या सर्वाइव कर पाया है
कुछ मैकेनिज़्म जो सबसे पहले क्रिप्टो में टेस्ट किए गए, उन्हें अब पारंपरिक फाइनेंस भी अपना रहा है: तेज़ सेटलमेंट, प्रोग्रामेबल एसेट्स, लगातार चलने वाले मार्केट, नई कोलेटरल फॉर्म्स, ऑटोमेटेड मार्केट मेकर्स, बिना एक्सपायरी वाले कॉन्ट्रैक्ट्स और एक ही इन्फ्रास्ट्रक्चर में अलग-अलग फाइनेंसियल सर्विसेज़ को जोड़ने की क्षमता।
लड़ाई क्रिप्टो और पारंपरिक फाइनेंस के बीच नहीं है। असली सवाल यह है कि इन दोनों के मिलन से कौन सा फाइनेंसियल इन्फ्रास्ट्रक्चर आगे आएगा।
टास्क यह है कि उन इनोवेशन्स को अपनाना, एडॉप्ट और एवाल्व करना है, जो काम करती हैं — और साथ ही पुराने लैब की रिस्क और कमियों को न लाना।
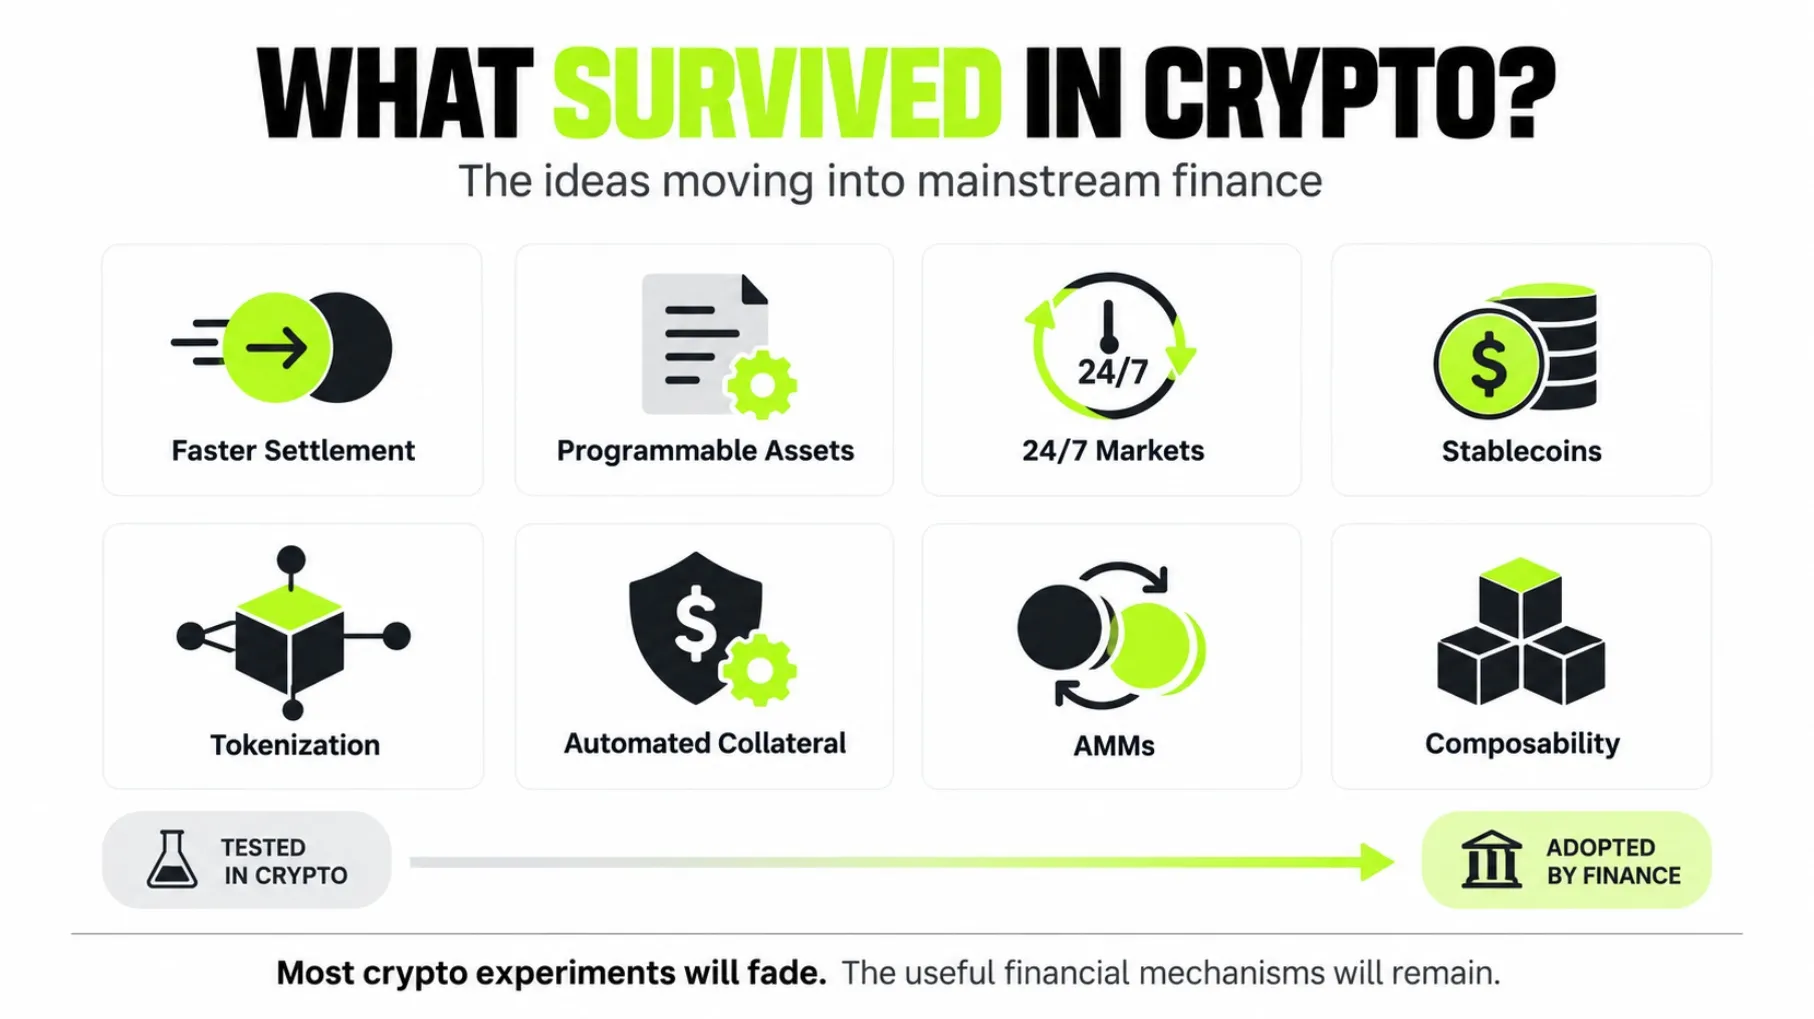
जो क्रिप्टो एक्सपेरिमेंट सर्वाइव कर पाएक्रिप्टो ने वो टेस्ट किया, जो TradFi इतनी स्पीड में नहीं कर सकता था
क्रिप्टो के ओपन और कम रेग्युलेटेड हिस्सों में, यह इंडस्ट्री एक ओपन-एयर लैब की तरह थी। कभी फायदे के लिए, तो कभी नुकसान के लिए।
प्रोटोकॉल्स बड़ी जल्दी लॉन्च हो सकते थे। यूज़र्स बिना लंबी इंस्टीट्यूशनल अप्रूवल साइकल के प्रोडक्ट्स टेस्ट कर सकते थे। मार्केट लगातार चलता रहता था। डेवेलपर्स अलग-अलग एप्लिकेशन को मिला सकते थे और मौजूदा कॉन्ट्रैक्ट्स पर नई स्ट्रक्चर बना सकते थे।
कुछ एक्सपेरिमेंट्स काम के निकले। कुछ बेहद कमजोर थे। कई सिर्फ टेक्नोलॉजी की लेयर में लिपटी स्पेक्युलेशन ही थी।
लेकिन फेल हुए एक्सपेरिमेंट्स ने भी वे सवाल सुलझाए, जो ट्रेडिशनल फाइनेंस इस स्पीड से टेस्ट नहीं कर पाता: क्या होता है जब सेटलमेंट लगभग लगातार हो? जब कोई सेंट्रल एक्सचेंज नहीं होता तो मार्केट कैसे चलता है?
क्या कोलेटरल मैनेजमेंट ऑटोमेटिक हो सकता है? क्या होता है जब कोई फाइनेंसियल कॉन्ट्रैक्ट खुद-ब-खुद कुछ कंडीशन्स पूरी कर सकता है? जब कोई भी पार्टिसिपेंट अपना लिक्विडिटी पूल बना सकता है, तो लिक्विडिटी का बिहेवियर क्या रहता है?
क्रिप्टो ने पिछले दशक की हर फाइनेंसियल इनोवेशन को ईजाद नहीं किया। लेकिन यही वो जगह थी, जहां कई अहम आइडिया पहले टेस्ट होते, फिर ट्रेडिशनल फाइनेंस में अपनाए जाते।
ऑटोमेटेड मार्केट मेकर्स या AMMs इसका एक उदाहरण हैं। ट्रेडिंग को सेंट्रल लिमिट ऑर्डर बुक से ऑर्गनाइज़ करने की बजाय, AMM लिक्विडिटी पूल और एक फॉर्म्युला इस्तेमाल करता है, जिससे एसेट्स के बीच रिलेटिव प्राइस निकलते हैं। एक पार्टी पूल में लिक्विडिटी देती है, दूसरी उसके खिलाफ ट्रेड करती है, और फिर कॉन्ट्रैक्ट अपने-आप ट्रांजेक्शन पूरा कर देता है।
इस मेकैनिज्म के कई साफ फायदे हैं। यह बिना पारंपरिक डीलिंग डेस्क के काम कर सकता है, दूसरे प्रोटोकॉल्स के साथ इंटीग्रेट हो सकता है, और एक्सचेंज ट्रांजैक्शन को सीधे नेटवर्क के इन्फ्रास्ट्रक्चर पर एग्जीक्यूट कर सकता है।
लेकिन इसमें कुछ पहले से जानी हुई दिक्कतें भी हैं: मैनिपुलेशन का रिस्क, एक्जीक्यूशन ऑर्डर से रिस्क और फ्रंट-रनिंग का एक्सपोजर।
यही कॉम्बिनेशन इस लैबोरेटरी को दिलचस्प बनाता है। इनोवेशन कभी रिस्क से अलग नहीं आता। ये दोनों साथ-साथ आते हैं।
मार्केट का काम यह देखना है कि क्या किसी मेकैनिज्म को फिर से डिज़ाइन, रेग्युलेट और ऐसे एनवायरमेंट में इस्तेमाल किया जा सकता है जहां रिस्क्स और जिम्मेदारियां समझी और मैनेज की जा सकें।
यही लॉजिक दूसरे एक्सपेरिमेंट्स पर भी अप्लाई होती है: ग्लोबल मार्केट्स जो 24/7 ओपरेट करते हैं, पर्पेचुअल फ्यूचर्स, stablecoins, टोकनाइजेशन और कंपोज़ेबिलिटी। इन फॉर्मेट्स में से सब कुछ सीधा बैंकों या एक्सचेंजेस तक नहीं पहुंचेगा, लेकिन इनसे मिलने वाले फायदे साफ हैं।
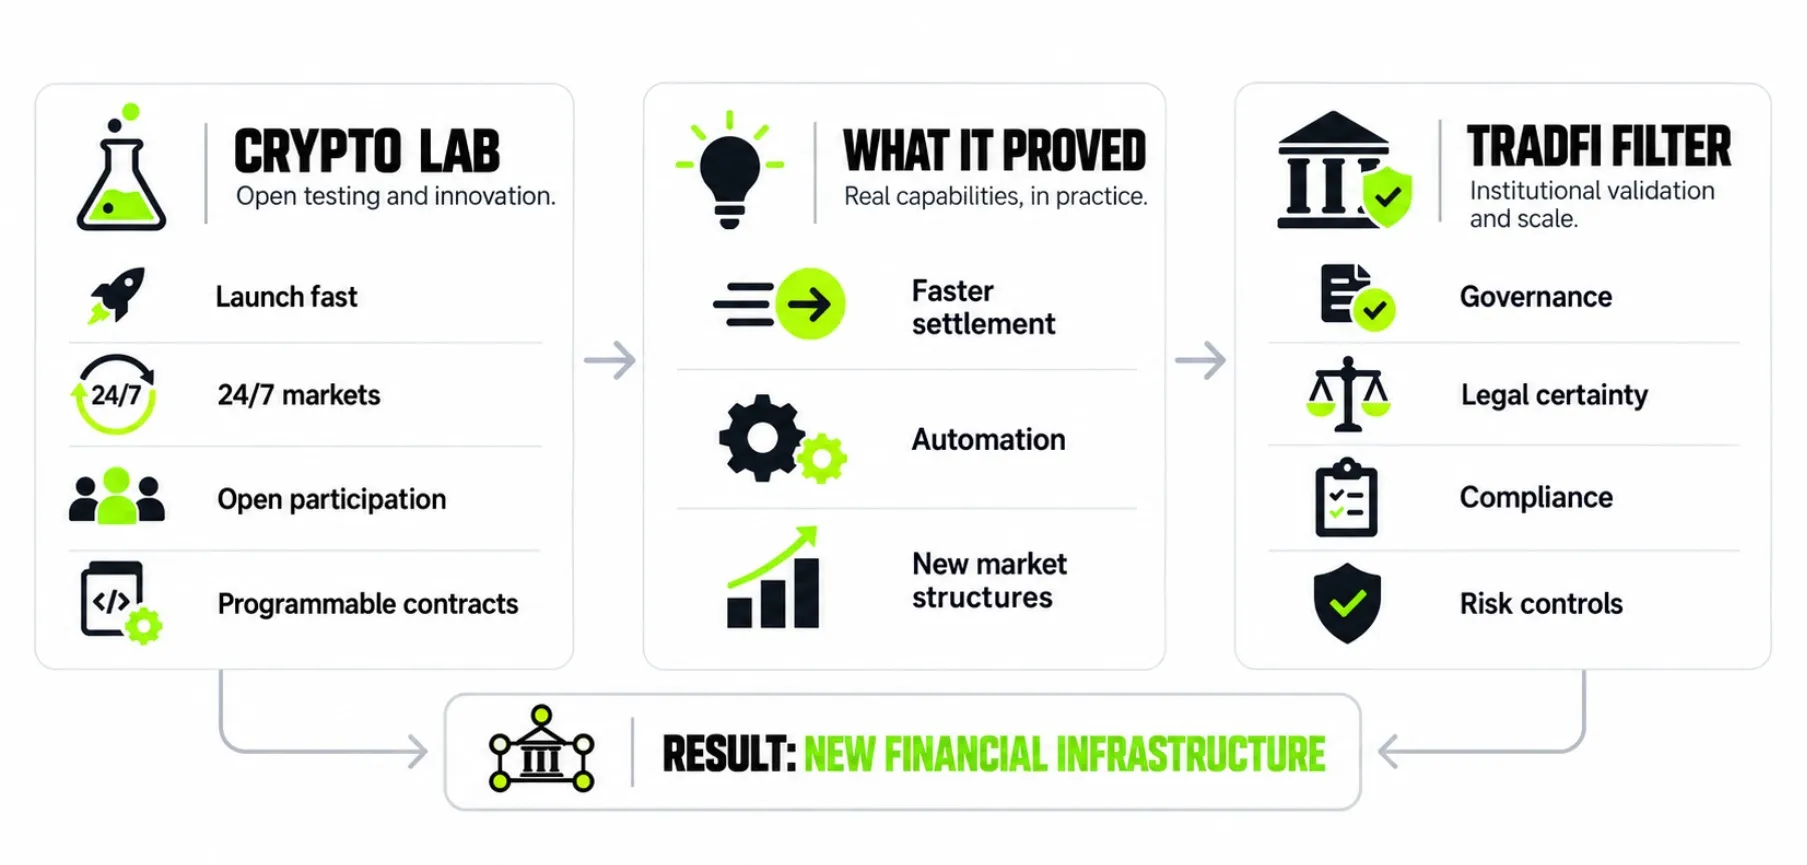
क्रिप्टो से आईडियाज जो TradFi ने एडॉप्ट किएकॉन्वर्जेंस का मतलब सोच बदलना नहीं है
काफी समय तक इस डिबेट को दो ऐसी सिस्टम्स के बीच कॉन्फ्लिक्ट के तौर पर देखा गया, जो एक-दूसरे के साथ कमपटिबल नहीं हैं।
एक तरफ ट्रैडिशनल फाइनेंस: धीरे चलता है, महंगा है और बहुत ज्यादा इंटरमीडिएटेड है। दूसरी तरफ क्रिप्टो: तेज़, ग्लोबल, ओपन और डिसेंट्रलाइज्ड।
ये पोलराइज्ड एनालिसिस मददगार नहीं है, क्योंकि ये आर्किटेक्चर और इंसेंटिव की डिबेट को आइडेंटिटी का सवाल बना देती है।
ट्रैडिशनल फाइनेंस में सच में चुनौतियां हैं। फ्रैगमेंटेड सिस्टम्स की वजह से रीकंसिलिएशन, डिले, ऑपरेटिंग कॉस्ट्स और कई इंटरमीडिएरीज पर डिपेंडेंसी बढ़ती है।
साथ ही, इसमें कुछ ऐसे फंक्शन्स भी हैं जो अच्छे से चलने वाली मार्केट के लिए जरूरी होते हैं: गवर्नेंस, ओनरशिप की लीगल डेफिनिशन, कंट्रोल्स, कस्टडी, इन्वेस्टर प्रोटेक्शन, गैर-कानूनी एक्टिविटी से बचाव, रिस्क मैनेजमेंट और मार्केट में उतार-चढ़ाव के वक्त ऑपरेटिंग के मेकैनिज्म।
क्रिप्टो ने ये दिखाया कि इनमें से कुछ फंक्शन्स अलग तरीके से भी किए जा सकते हैं। ये भी दिखाया कि बाकी पहलुओं की अनदेखी करने का नुकसान क्या हो सकता है।
इसलिए, कॉन्वर्जेंस का मतलब ट्रैडिशनल फाइनेंस का पूरा तौर-तरीका बदलकर क्रिप्टो अपनाना नहीं होगा — या इसका उल्टा। ये एक सिलेक्शन प्रोसेस होगा।
मार्केट वही अपनाएगा, जो कॉन्क्रीट प्रॉब्लम्स को सॉल्व करे:
• जल्दी सेटलमेंट
• प्रोग्रामेबल एसेट्स और मनी
• प्रोसेस ऑटोमेशन
• लगातार ऑपरेशन
• मार्जिन और कोलैटरल के नए फॉर्म्स
• ज्यादा इंटरऑपरेबिलिटी
• ग्लोबल डिस्ट्रीब्यूशन
• कम रीकंसिलिएशन और मैन्युअल स्टेप्स
साथ ही, इन समाधानों को गवर्नेंस, लीगल सर्टेंटी, कंप्लायंस और रिस्क मैनेजमेंट के साथ भी काम करना होगा।
ये नैरेटिव का सबसे रोमांचक हिस्सा नहीं है, लेकिन यही तय करेगा कि कन्वर्जेंस कैसे होगा। कोई भी प्रोटोकॉल टेक्निकली शानदार हो सकता है, लेकिन आर्थिक रूप से मायनेहीन भी रह सकता है। एक एसेट को टोकनाइज किया जा सकता है, लेकिन फिर भी वो अनलिक्विड रह सकता है। ट्रांजेक्शन इंस्टैंट सेटल हो सकता है, लेकिन फिर भी उसमें क्रेडिट, काउंटरपार्टी या ओनरशिप रिस्क हो सकता है।
टोकनाइजेशन किसी खराब एसेट को अच्छा नहीं बना देता, ये सिर्फ उस एसेट को दिखाने, ट्रांसफर करने और दूसरे प्रोसेसेज़ के साथ इंटीग्रेट करने का तरीका बदलता है।
समस्या सिर्फ डिजिटाइजेशन नहीं है, असली जरूरत इंटीग्रेशन की है
पिछले चार दशकों में हमने एक एनालॉग सिस्टम से डिजिटल सिस्टम में ट्रांजिशन देखा है।
रिकॉर्ड्स अब physical नहीं रहे। ऑर्डर्स electronic बन गए। कम्युनिकेशन तेजी से होने लगा। जानकारी इतनी तेज़ी से ट्रांसफर होने लगी जो मेरे करियर के शुरू में सोचना भी मुश्किल था।
लेकिन डिजिटाइजेशन का मतलब इंटीग्रेशन नहीं होता।
आज भी फाइनेंशियल इन्फ्रास्ट्रक्चर अलग-अलग सिस्टम्स से बना हुआ है, जिन्हें आपस में कम्युनिकेशन की जरूरत है। एक ट्रांजेक्शन ट्रेडिंग, कन्फर्मेशन, मैसेजिंग, क्लियरिंग, कस्टडी, ओनरशिप रजिस्ट्रेशन, मनी ट्रांसफर और रिकन्सिलिएशन जैसे कई स्टेप्स से होकर गुजरता है। हर स्टेज डिजिटल हो सकती है, फिर भी पूरा प्रोसेस फ्रैगमेंटेड रह सकता है।
इसी वजह से टोकनाइजेशन सिर्फ नए एसेट्स बनाने से कहीं ज्यादा मायने रखता है।
BIS टोकनाइजेशन को ऐसे बताता है जहां रियल या फाइनेंशियल एसेट्स के राइट्स को एक प्रोग्रामेबल प्लेटफॉर्म पर रिकॉर्ड किया जाता है, जबकि पहले ये राइट्स ट्रेडिशनल लेज़र पर होते थे।
असल पोटेंशियल सिर्फ डिजिटल रिप्रजेंटेशन बनाने में नहीं है। असली बदलाव मैसेजिंग, रिकन्सिलिएशन और एसेट ट्रांसफर को एक साथ एक ही ऑपरेशन में जोड़ने में है।
प्रैक्टिकली, ये मनी, फाइनेंशियल एसेट और कॉन्ट्रैक्चुअल कंडीशन्स को एक ही इनवायरनमेंट में लाने की सुविधा बना सकता है। एसेट ट्रांसफर पेमेंट होने की कंडीशन पर डिपेंड हो सकता है। कोलेटरल खुद-ब-खुद एडजस्ट हो सकता है।
फाइनेंसिंग ट्रांजेक्शन्स में मार्जिन रूल्स इन्क्लूड किए जा सकते हैं। डिस्ट्रिब्यूशन पहले से तय किए गए क्राइटेरिया के हिसाब से प्रोग्राम किया जा सकता है।
सबसे बड़ा बदलाव शायद फाइनेंशियल इंडस्ट्री की रियल्स और प्लम्बिंग में दिखाई देगा।
सिर्फ वो एसेट्स जो इन्वेस्टर के स्क्रीन पर दिखते हैं, नहीं, बल्कि वो इन्फ्रास्ट्रक्चर भी जिसमें ये एसेट्स इश्यू, ट्रेड, फाइनेंस, कोलेटरलाइज़, ट्रांसफर और सेटल होते हैं।
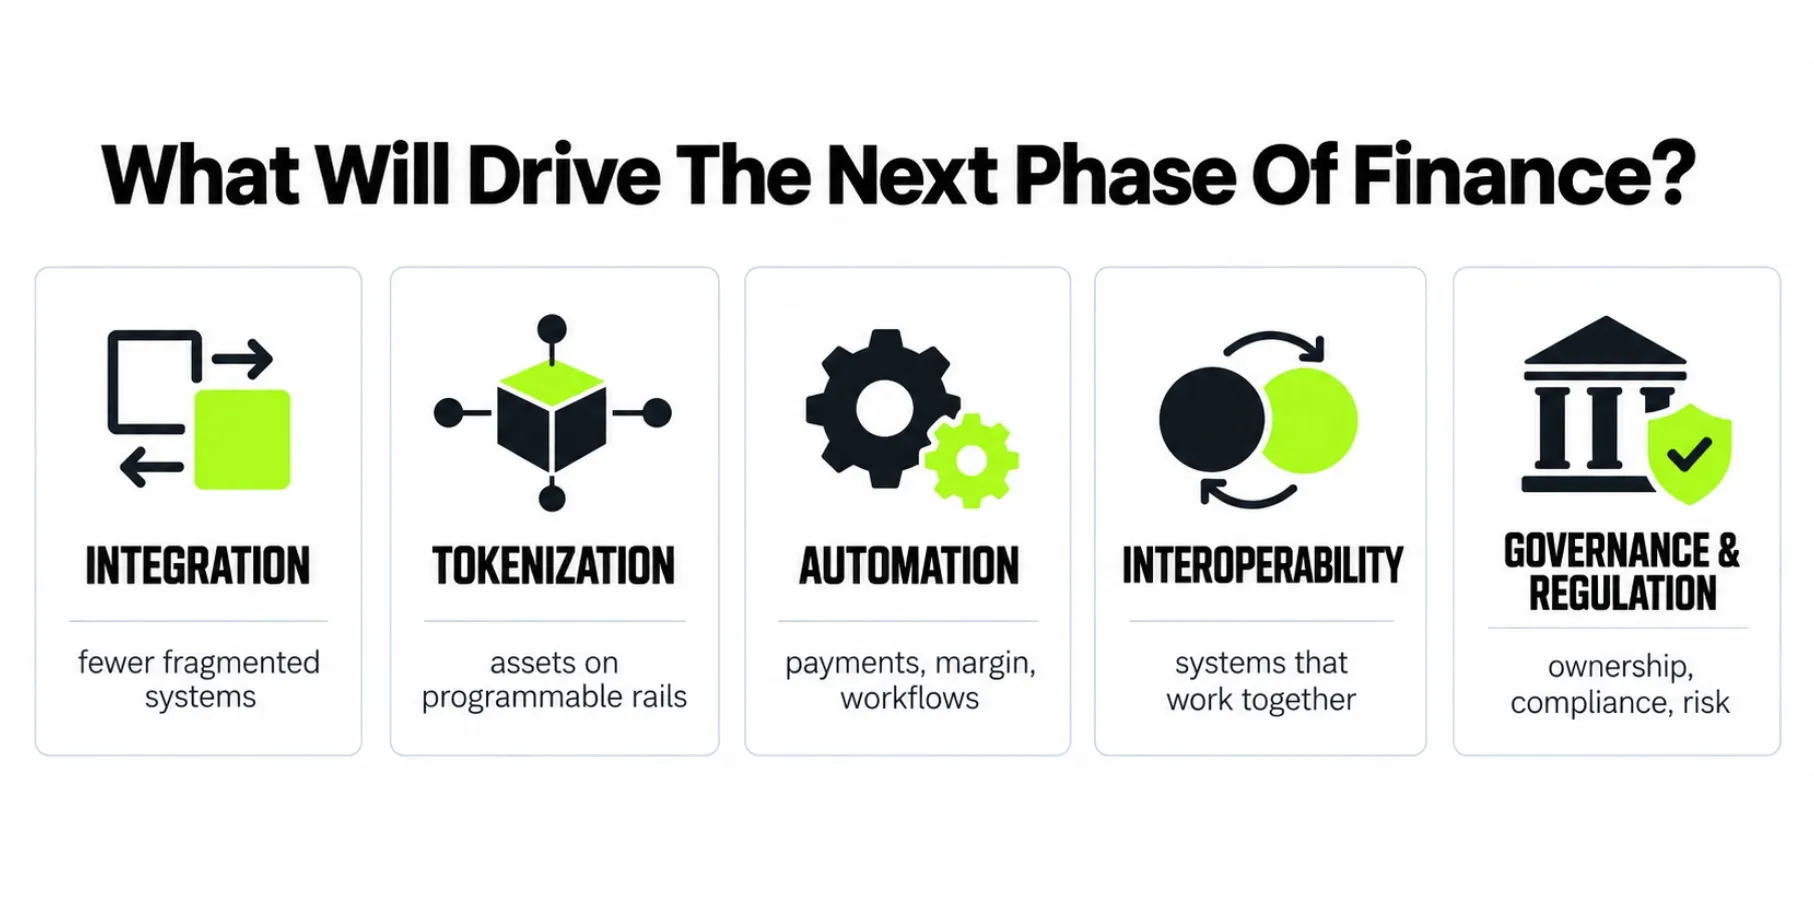
फाइनेंस के अगले फेज को आगे बढ़ाने वाले एलिमेंट्सइंटरनेट एक अच्छा उदाहरण है
इंटरनेट की शुरुआत भी एक्सपेरिमेंट्स, कमजोर बिजनेस मॉडल और जरूरत से ज्यादा उम्मीदों के साथ हुई थी।
कई कंपनियां गायब हो गईं। कुछ आइडियाज promising लगे, लेकिन कभी इकोनॉमिकली सस्टेनेबल एप्लीकेशन नहीं बन सके। कई दूसरे आइडियाज उन कंपनियों ने अपना लिए, जो टेक्नोलॉजी डेवलप होने के वक्त मौजूद भी नहीं थीं।
जो बच गया, वह पहले प्रोजेक्ट्स की लिस्ट नहीं थी। वह प्रोटोकॉल्स, कनेक्टिविटी, डिस्ट्रीब्यूशन और सबसे ज़्यादा वो व्यवहार थे, जो नई इंफ्रास्ट्रक्चर से मुमकिन हुए।
क्रिप्टो से तुलना इसी वजह से जरूरी है। पहले दशक की वैल्यू सिर्फ उन टोकन्स और कंपनियों में नहीं होनी चाहिए, जिन्होंने पिछले साइकिल में दबदबा बनाया था। इसकी वैल्यू उन
मैकेनिज़्म्स में होगी, जो मार्केट की परीक्षा में टिक पाएंगे।
मीम कॉइन्स, NFTs, लेंडिंग प्रोटोकॉल्स और अलग-अलग एक्सचेंज मॉडल्स इसी प्रक्रिया का हिस्सा रहे। कुछ प्रोडक्ट्स सिर्फ एक खास सेगमेंट के लिए रह जाएंगे। कुछ शायद पूरी तरह खत्म हो जाएं। कई प्रोडक्ट्स रेग्युलेटेड एनवायरनमेंट में फिर से बनाए जाएंगे और मौजूदा फाइनेंशियल इंडस्ट्री में इंटीग्रेट किए जाएंगे।
मुद्दा यह नहीं है कि कौन सा टोकन ऊपर जाएगा या नीचे आएगा। असली बात समझना है कि कौन से इकनॉमिक फंक्शन्स स्केल, गवर्नेस, रेग्युलेशन और लिक्विडिटी के तहत भविष्य में भी माने रखते हैं।
यह फर्क हर उस इंसान के लिए मायने रखता है, जो इन्वेस्टिंग, प्रॉडक्ट्स बनाना या किसी फाइनेंशियल इंस्टीट्यूशन में स्ट्रैटजी सेट कर रहा है। टेक्नोलॉजी तब भी फायदेमंद हो सकती है जब उससे जुड़ा टोकन वैल्यू कैप्चर न करे।
एक प्रोटोकॉल वॉल्यूम जनरेट कर सकता है, लेकिन वह इसके पार्टिसिपेंट्स के लिए लगातार रिटर्न न दे पाए। एक अप्लीकेशन इनोवेटिव हो सकती है, लेकिन उसे प्रॉडक्ट-मार्केट फिट न मिले।
फाइनेंस में सिर्फ यूटिलिटी काफी नहीं होती। आपको समझना होगा कि कौन पे करता है, कौन वैल्यू कैप्चर करता है, कौन रिस्क लेता है, और जब इंसेंटिव खत्म हो जाए या कोई गड़बड़ हो जाए तो क्या होता है।
परिवर्तन मौके पैदा करता है और पुरानी पोजीशन्स को खत्म करता है
सबसे बड़े मौके तब दिखते हैं, जब इंफ्रास्ट्रक्चर बदलता है।
यह इंटरनेट के साथ भी सही था। दूसरे टेक्नोलॉजिकल और फाइनेंशियल ट्रांजिशन्स में भी यही देखा गया — जब पुराना स्टैंडर्ड अब भी डॉमिनेट करता है, लेकिन नया स्टैंडर्ड धीरे-धीरे कॉस्ट, बिहैवियर और बिज़नेस मॉडल्स को बदल रहा होता है।
समस्या यह है कि ट्रांजिशन्स पुरानी मजबूती को भी बर्बाद कर देते हैं।
जो कंपनियां लंबी इंटरमीडिएशन चेन पर निर्भर हैं, वह अपनी अहमियत खो सकती हैं अगर उनके कुछ स्टेप्स ऑटोमेट हो जाएं। ऐसे प्रोफेशनल्स, जो केवल रिपीटेटिव कार्य करते हैं, उन्हें रिप्लेस किया जा सकता है या उनके काम का स्वरूप बदल सकता है।
वे इंस्टीट्यूशन्स, जो डिजिटल एसेट्स को अलग कैटेगरी मानकर चलती हैं, उन्हें बहुत देर से पता चलेगा कि टेक्नोलॉजी ने ट्रैडिशनल प्रोडक्ट्स जैसे पेमेंट्स, फंड्स, फॉरेन एक्सचेंज, क्रेडिट, कस्टडी और कैपिटल मार्केट्स को भी इम्पैक्ट करना शुरू कर दिया है।
दूसरी ओर, सिर्फ स्मार्ट कॉन्ट्रैक्ट कोडिंग या ब्लॉकचेन की टेक्निकल जानकारी होना काफी नहीं है। अगला फेज मार्केट नॉलेज, टैक्नोलॉजी, रेग्युलेशन, रिस्क और डिस्ट्रीब्यूशन का मिला-जुला तालमेल मांगेगा।
अगली पीढ़ी के फाइनेंशियल प्रोफेशनल्स की पहचान सिर्फ उनकी ट्रेडिंग या टूल्स इस्तेमाल करने की काबिलियत से नहीं होगी। असली पहचान यह होगी कि वे एसेट, इंफ्रास्ट्रक्चर और उन रूल्स के बीच के इंटरैक्शन को कितना समझते हैं, जो ऑपरेशन को स्केल पर पॉसिबल बनाते हैं।
यह उन्हीं विषयों में से एक है, जिसे मैं इस कॉलम में कवर करने जा रहा हूं—न सिर्फ यह कि मार्केट्स में क्या चेंज हो रहा है, बल्कि जब इंफ्रास्ट्रक्चर चेंज होता है तो कौन से बिज़नेस मॉडल्स और स्किल्स की वैल्यू बढ़ती है।
चुनौतियां
अगर इस थीसिस को तयशुदा प्रगति की कहानी मान लिया जाए तो ये एक गलती होगी।
टोकनाइजेशन के इंस्टिट्यूशनल एडॉप्शन की रफ्तार अभी भी लिमिटेड है। ज्यादातर प्रोजेक्ट्स टेस्टिंग फेज में हैं। सेकेंडरी-मार्केट में लिक्विडिटी कई ऐप्लिकेशन्स के लिए पर्याप्त नहीं है। नेटवर्क्स के बीच इंटरऑपरेबिलिटी अब तक नहीं सुलझी है। लीगल और ऑपरेशनल स्टैंडर्ड्स अभी तैयार किए जा रहे हैं।
रेग्युलेशन भी अभी तक बराबर तरीके से नहीं बढ़ पाया है।
कई एप्लिकेशन्स किसी खास समस्या का समाधान नहीं करतीं। इन्हें सिर्फ इसलिए बनाया गया क्योंकि इन्हें बनाना मुमकिन था, न कि इसलिए कि इनकी आर्थिक डिमांड थी। ये एक ऐसा हल है, जिसे समस्या की तलाश है।
इसी वजह से यह थीसिस पूरी क्रिप्टो इंडस्ट्री के सर्वाइव करने पर निर्भर नहीं है। यह इस बात पर निर्भर है कि उस माहौल में बनी कुछ मेकैनिज़्म काफ़ी उपयोगी साबित हों ताकि उन्हें रेग्युलेटेड और इकोनॉमिकली सस्टेनेबल स्ट्रक्चर्स में शामिल किया जा सके।
यह फिल्टर बहुत सख्त होगा।