




Halos $1 trilyon na ang exposure ng pinakamalalaking US bank holding companies sa mga kumpanyang pinapatakbo ang AI buildout, ayon mismo sa inireport ng Federal Reserve (Fed) sa kanilang November Financial Stability Report.
Sinasabi pa rin ng Fed na matibay pa rin ang banking system at mataas pa rin ang capital ratios nito.
Pero lumobo na sa 87% ng market contacts na tinanong ng New York Fed ang nagsa-suggest na risk ngayon ang AI — tumaas ito mula 50% noong spring. Kaya ang tanong, kaya ba ng mga bangko na saluhin ang bagsak kung biglang lumamig ang AI hype?
Paano Naiipit ang mga Bangko sa Data Center Race
Nagsisimula ang sagot sa kung paano nababayaran ang AI buildout na ito. Ayon sa Fed report, umabot na sa mahigit $680 bilyon ang mga pautang para sa advanced computing infrastructure hanggang nitong Oktubre lang — mas mataas ito ng limang beses kumpara sa $130 bilyong na-raise buong 2023.
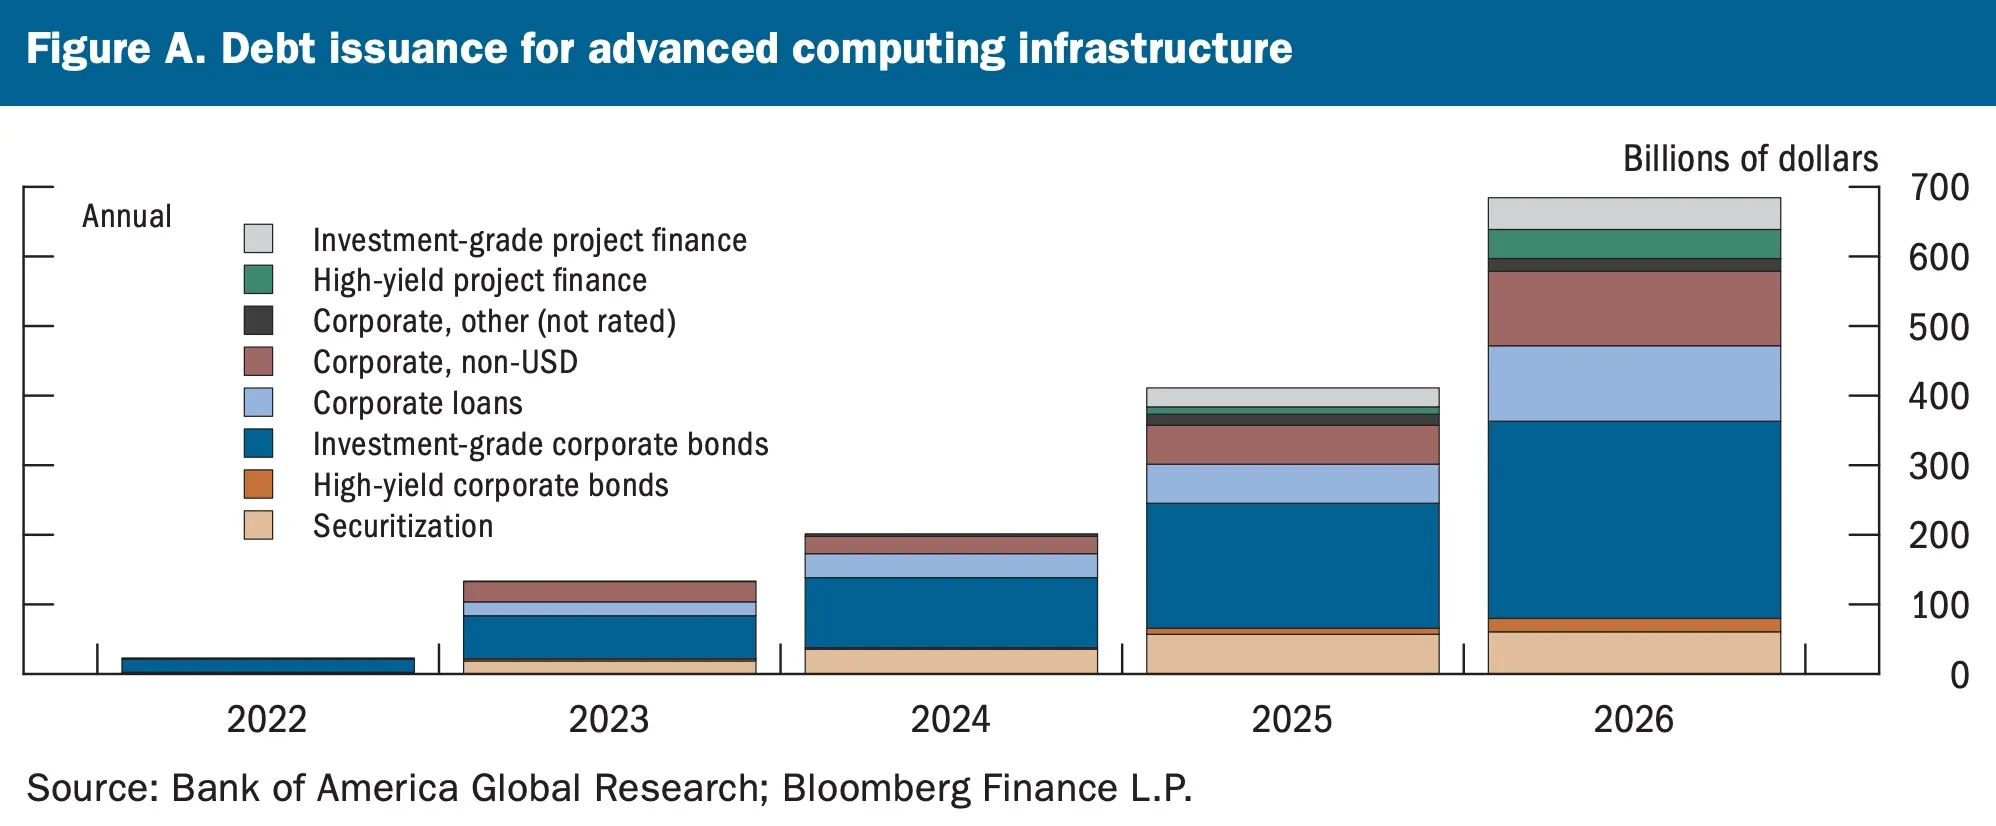
Inilabas na utang para sa advanced computing infrastructure bawat taon mula 2022 hanggang 2026. Source: Federal Reserve
Sumusuporta din ang mga big tech firms sa mas maliliit, mas risky na developers gamit ang mga lease at guarantee, pero hindi agad nakikita sa balance sheet ng mga higanteng ito.
Ginagamit ng mga developers yung lease mula sa cloud giants para makakuha ng pondo sa pagpapatayo ng infrastructure. Sa kabilang banda, kino-cover ng mga chipmaker ang resale value ng mga GPU para mas mapadali ang pagbili ng chips nila.
Kapag nag-invest din ang mga giants at kumuha ng equity stake, sinasabi ng Fed na nagkakaroon ng “circular financing” situation.
Itong mga commitments na ito, mas mabilis pa ang laki kumpara sa utang ng giants. Lampas $1 trilyon na ang mga lease na hindi pa nagsisimula, at higit $2 trilyon naman ang combined na guarantee at contract commitments.
Pinunto ng Fed na may trade-off talaga sa ganitong koneksyon.
“Dahil sa mga koneksyon na ito, puwedeng saluhin ng malalaking tech firms ang mga pagkalugi kung may mangyaring downturn, at mabawasan ang epekto nito sa ibang parte ng financial system. Pero nagsa-suggest din ito na mas malaki pa ang tunay na economic risk nila kumpara sa nakikita lang sa kanilang on-balance-sheet liabilities,” ayon sa Fed.
Nandito rin ang mga pinakamalalaking bangko sa US sa parehong web na ito. Kasama sa exposure nila ang tech giants, mga developer ng data center, at utilities.
Kabilang din diyan ang mga private credit vehicles at mga kumpanyang SPE na related sa computing.
Anong Pwedeng Mangyari sa mga Bangko Kung Humina ang AI
Malaki ang effect ng connections na yan kung biglang tumigil ang kita sa AI. Sabi ng Fed, puwedeng bumagsak ang asset prices, humigpit ang credit, at magbawas ng capital spending kapag hindi kasing lakas ng inaasahan ang kita ng AI.
Kapag naging mabagal pa ang ekonomiya, baka maipit pa lalo ang mga kumpanyang may utang at lumaki ang loan losses ng mga bangko.
Yung mga pinaka-risky na bahagi ng mga deals, kadalasan mapupunta sa high-yield funds, life insurance firms, at private debt vehicles.
Naramdaman na rin ng mga investors kung anong pwedeng mangyari nitong November, kung saan nawala ng $2 trilyon ang US stocks sa loob lang ng isang oras.
Babala pa ng mga respondent sa Fed survey, puwedeng lumaki pa ang losses sa mga correction kung sobrang taas ng valuations at puro utang ang funding.
Pero hindi lahat, kabado sa risk. Sinabi ng macro investor na si Raoul Pal na sobra lang ang takot sa utang ng Big Tech. Sinasabi din ng Fed na malakas pa rin ang earnings ng bangko at regular na natetest ang kanilang AI-related exposures sa supervisory stress test taon-taon.
Sabi ng Fed, magsisimula ang domino effect kapag biglang bumaba ang corporate earnings, kaya kikilatisin talaga ng mga bangko kung ano resulta ng tech earnings — yan na ang susunod na test para sa kanila.