






يقول تقرير جديد من مطوّر البنية التحتية لبيتكوين RootstockLabs إن الموجة التالية من الطلب المؤسسي على بيتكوين قد تأتي من الإقراض وتوليد العائد وتمويل الميزانيات العمومية، ما يوسع دورها إلى ما يتجاوز كونها مخزنًا للقيمة.
تقدّر RootstockLabs أن 1.5% فقط من معروض بيتكوين (BTC) يشارك حاليًا في الإقراض والتمويل الأصلي لبيتكوين، في حين يمتلك المستثمرون المؤسسيون الذين يمكن تحديدهم نحو 3.9 مليون BTC. وقد يؤدي توظيف المزيد من هذه الحيازات إلى خلق طلب إضافي على الأصل من دون تغيير معروضه الثابت.
يحدد التحليل مصدرين ناشئين للمنفعة المالية: توليد عوائد من حيازات بيتكوين الحالية عبر الإقراض والائتمان المهيكل، واستخدام بيتكوين إلى جانب الالتزامات المقوّمة بالعملات الورقية لتحسين كفاءة الميزانيات العمومية للشركات. وترى RootstockLabs أن كليهما قد يشجع المؤسسات على شراء المزيد من BTC والاحتفاظ به.
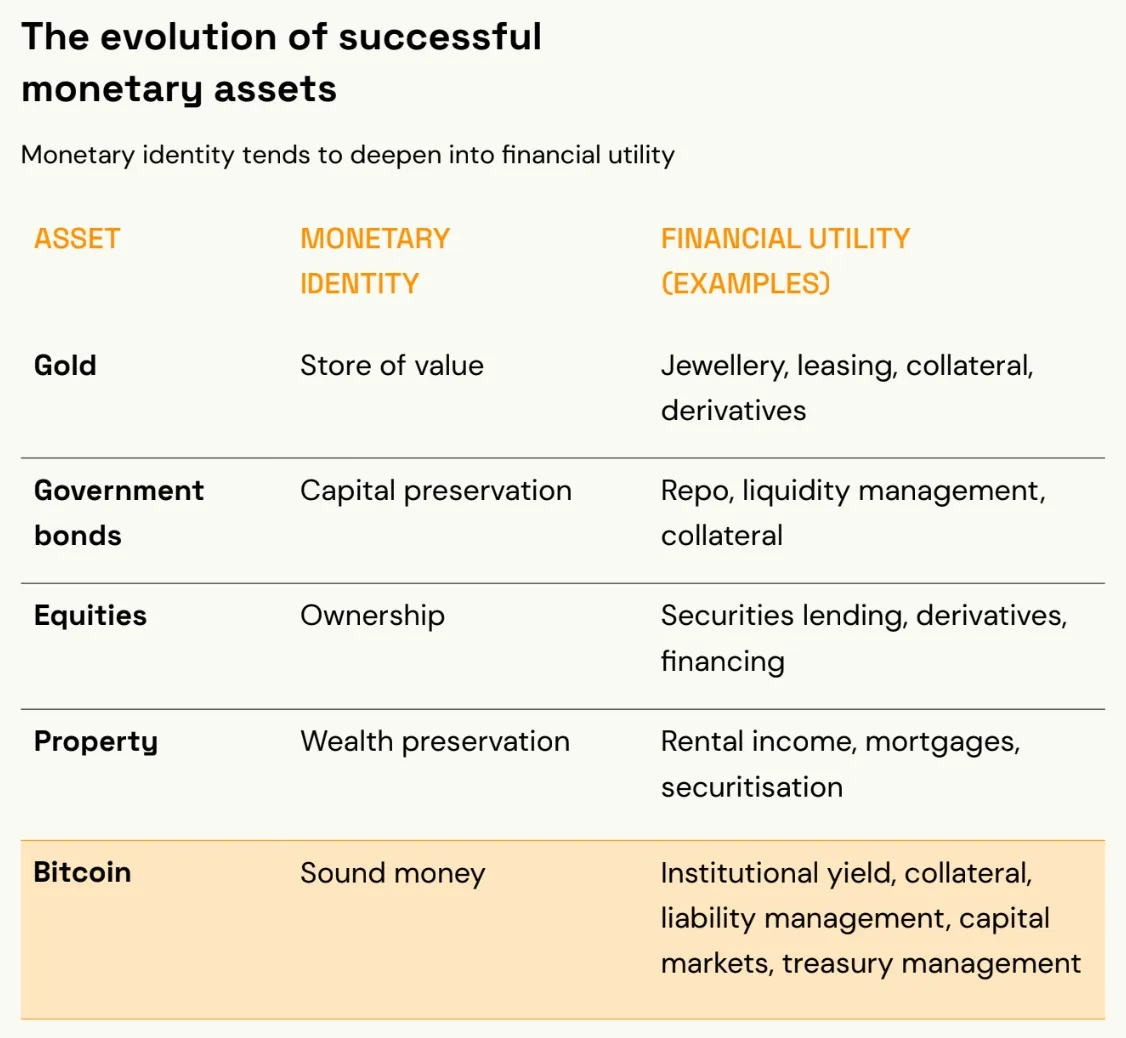
المنفعة المالية المتطورة لبيتكوين مقارنةً بالأصول التقليدية. المصدر: تقرير RootstockLabs
يطرح التقرير سيناريو افتراضيًا تتضاعف فيه حيازات المؤسسات من بيتكوين لتصل إلى 7.8 مليون BTC. وإذا حققت 5% من هذه الحيازات عائدًا سنويًا قدره 5%، فستولّد المؤسسات مجتمعةً 19,500 BTC سنويًا. ويمثل هذا الرقم عوائد محتملة على الحيازات الحالية، وليس توقعًا لطلب جديد على بيتكوين.
وبإجراء مقارنة مع الذهب، يقول التقرير إن الأصول النقدية الناجحة تطوّر مصادر إضافية للطلب تتجاوز دورها الأصلي كمخازن للقيمة. وبينما وجد الذهب استخدامات في المجوهرات والإلكترونيات، ترى RootstockLabs أن مصدر المنفعة التالي لبيتكوين سيظهر عبر الأسواق المالية.
ذو صلة: تدفقات صناديق ETF لبيتكوين ترتفع إلى 176 مليون دولار مع ارتداد BTC فوق 80 ألف دولار
هل يمكن أن يؤدي تزايد الطابع المالي لبيتكوين إلى مخاطر جديدة؟
عندما سُئل عن المخاطر المرتبطة بتزايد الطابع المالي لبيتكوين، أقرّ توني ديكارلو، مدير الطروحات المؤسسية في RootstockLabs ومؤلف التقرير، بالمخاوف، لكنه قال إن تصميم بيتكوين الأساسي يوفر مزايا مهمة. وقال لـCointelegraph:
نعم، ينطوي الطابع المالي على مخاطر حقيقية. ويمكن أن تنشأ الاحتياطيات الجزئية وإعادة رهن الضمانات والرافعة المالية المفرطة حول أي أصل نادر. وتقلل خصائص بيتكوين بعض هذه المخاطر، إذ يمكن التحقق من الضمانات على السلسلة، وقواعد التصفية قابلة للبرمجة، ولا يمكن تخفيف معروض الضمانات.
وقال ديكارلو إن حالات تعثر المقترضين وفشل الحفظ وقابلية الإنفاذ القانوني لا تزال تمثل مخاوف، في حين أن تقلب بيتكوين يزيد من مخاطر الرافعة المالية.
لكنه جادل بأن فوائد إضفاء الطابع المالي قد تفوق تلك المخاطر بكثير، مشيرًا إلى قروض MARA المدعومة ببيتكوين البالغة 750 مليون دولار المستخدمة للمساعدة في تمويل استحواذ مخطط لمحطة طاقة في أوهايو. ويتيح هذا الترتيب لـMARA الاحتفاظ بحيازاتها من بيتكوين، مع استخدامها ضمانًا لتمويل بنية تحتية حقيقية.
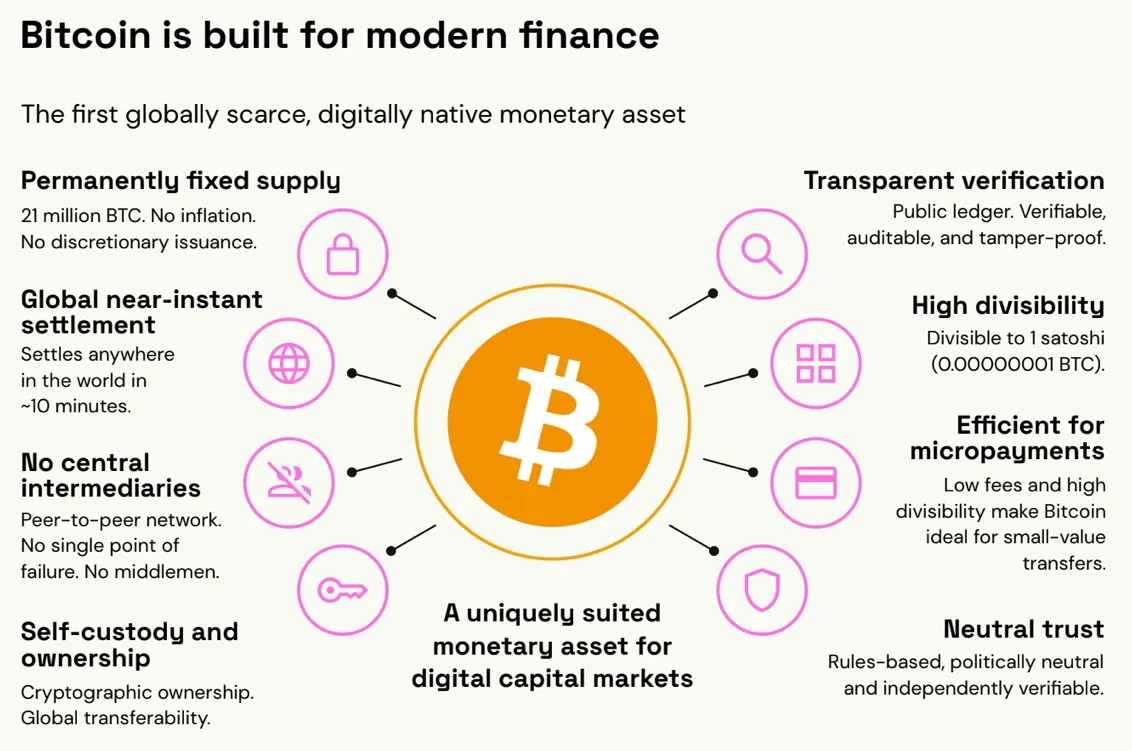
السمات الرئيسية لبيتكوين في التمويل الحديث. المصدر: تقرير RootstockLabs
أقرّ ديكارلو أيضًا بأن التبني المؤسسي قد يركز حيازات بيتكوين لدى عدد صغير من أمناء الحفظ. وبينما كانت الصناديق المتداولة في البورصة الفورية لبيتكوين محركًا رئيسيًا للتبني المؤسسي، قال إن «المساهمين يملكون أسهمًا، لا عملات»، محذرًا من أن ينتهي الأمر بعدد قليل من أمناء الحفظ الكبار إلى امتلاك معظم بيتكوين.
ومع ذلك، أكد ديكارلو أن البنية اللامركزية لبيتكوين تظل ميزة أساسية، إذ تتيح للمالكين الاحتفاظ بالسيطرة على أصولهم وتمكّن من تقديم خدمات مالية بعدد أقل من الوسطاء، ما قد يقلل مخاطر الأطراف المقابلة والرسوم.
السمة المميزة لبيتكوين هي أن لا أحد يملكها، ولا تحتاج إلى وسيط لاستخدامها. ويحتفظ المالكون بالسيطرة على مفاتيحهم، وبما أن عدد الوسطاء أقل، يمكن أن تنطوي الخدمات المالية المبنية على بيتكوين على مخاطر أقل للأطراف المقابلة ورسوم أقل. وتجذب هذه المزايا المستخدمين، وتكافئ المطورين الذين يصممون خدماتهم حولها.
المجلة: قد تتفوق العملات المشفرة على أسهم الذكاء الاصطناعي: المخضرم في وول ستريت جوردان فيسر