对于已经在市场上呆了一段时间的加密投资者来说,波动性不是一个缺陷,而是一种特征。比特币受到自.由主义者的热烈追捧,被誉为金融自.由的关键。在无边界计算平台上的去中心化创新催生了新的思维和创造力范式,而全球合作既降低了金融边界,又支持了个人机会。
没有什么比自.由这个概念更容易引起情绪、争议和误解的了。它对不同的人意味着不同的东西,涵盖了从基本人权到来之不易的特权等广泛的意识形态范围,一些更黑暗的“威胁”语气为话语增添了微妙之处。
比特币受到自.由主义者的热烈追捧,被誉为金融自.由的关键。在无边界计算平台上的去中心化创新催生了新的思维和创造力范式,而全球合作既降低了金融边界,又支持了个人机会。
我们都知道,为了彼此和平相处,一些自.由需要被限制。文明的发展一直围绕着在太少和太多之间找到平衡,钟摆从一个极端摆动到另一个极端,并在这个过程中打翻东西。
在资本市场的演变中,这一点最为公开。我们所推崇的资本主义理想中的“自.由市场”却绝非如此。损害既得利益的过度行为被更多的规则和规定所消灭,保护越来越胜过机会。
这未必是件坏事。散户投资者应受到保护,免受诈骗和欺诈——不这样做的人力成本将超出我们大多数人的承受能力。金融市场参与者需要遵守信息披露和准备金要求,以避免潜在的灾难性系统性风险。
波动性是一个标志
由于剧烈的波动可能对投资组合和生计造成损害,规则也在演变,以抑制波动性。你可能还记得在GameStop的波动期间,由于市场的强劲波动,股票交易经常被暂停。举个例子,纽约证券交易所(New York Stock Exchange)有适用于整个市场的熔断程序,可以暂时停止某些股票的交易,或者在超过既定门槛时关闭整个市场。投资者对此无能为力。
这些规则的演变是因为波动性被认为是不好的。我们在本周加密市场暴跌和复苏的主流报道中看到了这种反波动偏见。
但对于已经在市场上待了一段时间的加密货币投资者来说,波动性不是一个缺陷,而是一种特征,而不仅仅是因为其获得超大型回报的潜力。这也是一个特点,因为它突出了市场相对独特的自.由。加密货币市场波动很大,因为没有中央当局来阻止它。因此,可以认为加密货币资产价格更公平地代表了投资者的情绪。这暗示了一个“纯”市场可能是什么样的。
结构性问题
本周并非所有的波动都是市场观点的自.由表达。大部分波动来自于加密衍生品多头和空头头寸的被迫平仓。离岸加密衍生品交易所的杠杆一直在累积,随着保证金限额一次又一次被突破,严重的清算加剧了市场波动。
但这些清算,尽管可能有些混乱,但也代表着市场自.由。数字资产及其相关衍生品在许多不同司法管辖区的许多不同平台上进行交易——这限制了看门人控制投资者行为的权力。但加密衍生品交易所是一个有趣的舞台,在这里可以看到大多数投资者是如何进行自我监管的:许多交易所提供极高的杠杆,有些超过100倍,但很少有投资者利用这个不负责任的选择。本周造成的大部分损失是25倍的头寸。
我并不是建议我们让所有的市场都遵循加密市场的例子并进行自我监管——因为有太多的计划和骗局,这在政治上不是一个容易理解的解决方案。和所有市场一样,加密市场应该有规则来确保公平交易和充分的风险披露。美国拥有全球最大的金融市场,部分原因是投资者对其保护感到放心。加密市场的更大监管将带来更大的投资者,以及相应的资金和流动性。
但在监管更严格的地区,市场自.由偏向富人,散户投资者“为了自己的利益”被拒之门外。他们也无法获得深层次的信息。
更多的信息
在这一点上,加密市场也暗示了一条新的道路。
投资者保护规则往往注重信息的公平获取和风险披露。市场参与者应该知道他们正在进入什么,应该有他们需要的工具来根据他们的风险承受能力来评估投资。然而,传统市场并不以其透明度而闻名,它们拥有封闭的数据和相对较少的企业沟通。
没有比加密市场更透明的市场了。与传统服务相比,加密数据聚合器以可承受的价格提供了对交易量、基础曲线和市场看涨情况的实时洞察,这只是几个可用的指标。加密资产转移到透明和开放的区块链上,任何人都可以在任何时候看到网络的状态。
我们大多数人都需要帮助解读这些数据,但它可以通过向我们展示持有头寸的时间、买入价格以及某个特定地址的交易频率等信息,来洞察投资者的情绪。想象一下,对于传统资产有这样的信息水平。
加密货币市场的运行前提是信息应该是免费的,而解释是值得花钱的。这种方式体现了选择和自由:投资者拥有的信息越多,他们就有更多的自由来做出知情的选择。
总是一个故事
最后,我们来谈谈叙事。
本周的主流评论提醒我们,比特币当然是波动的,因为它没有“内在价值”。也就是说,它不能通过现有的估值方法如贴现现金流来量化。那些认为这是一个投资障碍的人往往有一种基于规则的心态,认为你可以通过坚持公式来降低风险。
但过去一年告诉我们的一件事是,传统的估值方法不再有太大的影响力。一种基于情绪和叙事的新投资模式正在取而代之。
这种模式对投资者来说更难驾驭,因为无形资产在金融模型中表现不佳。然而,它确实代表了一种新型的自由,脱离了令人安慰的基本原则的“暴政”。
当现金流和利率等基本面因素不再能解释市场走势时,叙事就会蓬勃发展,让投资者有更多机会参与他们关心的故事和理论。
通信技术支持这一点。虽然社区过去以地理位置为基础,但现在它们以信仰为基础,因为志趣相投的人很容易找到彼此,强化了叙事、投资理论和习惯。
在这一点上,加密货币市场再次领跑。今年早些时候,世界目睹了GameStop的传奇故事,这对加密社区的成员来说已经很熟悉了,他们多年来一直在Twitter、Discord、Telegram和Reddit上相互支持和争论。
这种根据信仰进行交流和投资的自由,长期以来一直是加密市场的一个特征,正在开始改变传统的投资方式。虽然目前这种新环境主要由年轻的散户投资者组成,但机构资金正开始跟随他们的对话,以便超越他们的集体影响力。甚至连“聪明”的资金也开始接受叙事型投资的相对自由。
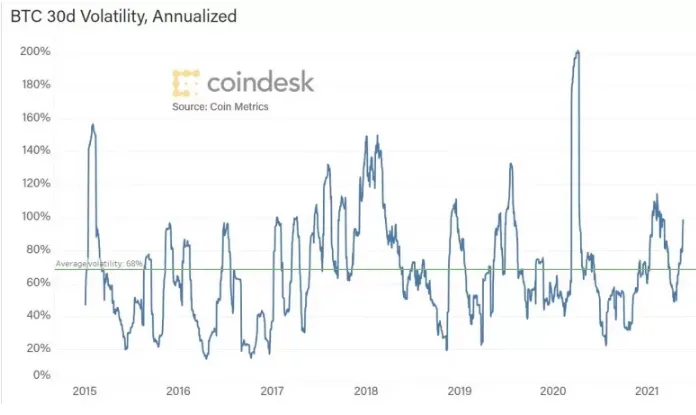
然而,本周我们看到了市场情绪转变的速度之快,以及这对价格的影响。任何以叙事为基础的市场都将是波动的,而比特币如今的波动与5年前几乎相同,尽管流动性增加了几个数量级,这一事实表明,高波动性很可能是一种永久性特征。
但与其批评比特币的这种波动性,还不如理解它并为其做好准备。更重要的是,它应该被欣赏。
自,由总是伴随着风险。可以采取一些保护措施,但要坚持法律保障。但希望消除加密资产的波动性是对这一概念的基本前提的误解。
加密货币市场之所以动荡,是因为它们是免费的。你能想出比这更有力的叙述吗?
链的链接
美国银行(Bank of America)对194名资产管理规模近6000亿美元的基金经理进行的调查发现,“多头比特币”是金融市场上最拥挤的交易。设计要点:“最拥挤”的名称通常标志着相关资产组的相对市场顶点,但从历史上看,比特币并非如此。不过,这可能只是因为比特币相对较新,尚未出现在大多数基金投资组合中。
本周市场的大幅调整引发了一些技术难题,如Coinbase、Gemini和Kraken等几家大型平台的“性能下降”、连接问题和暂停退出等。设计建议:即使是最大的交易所在交易量大的时候也存在问题,这响亮地提醒着人们,这个行业还很年轻,还在不断发展。