




日经指数与韩国 KOSPI 指数周五盘中涨幅全数回吐,KOSPI 指数一度跌超 1%,日经 225 指数也小幅回落。存储芯片板块持续多周的抛售潮,对市场形成明显压力。
软银集团下跌 3.69%,SK 海力士重挫 4.82%,拖累日经与 KOSPI 双双承压。隔夜美股表现疲软,进一步加深了亚洲市场的调整氛围。
亚洲主要股指回吐早盘涨幅
KOSPI 指数早盘高开 1.1%,报 6,365.07 点,盘中一度攀升至 6,415.60 点,随后空头力量主导,指数快速跳水至 6,221.60 点,较昨日收盘价 6,296.39 点下跌 74.79 点,跌幅 1.19%。
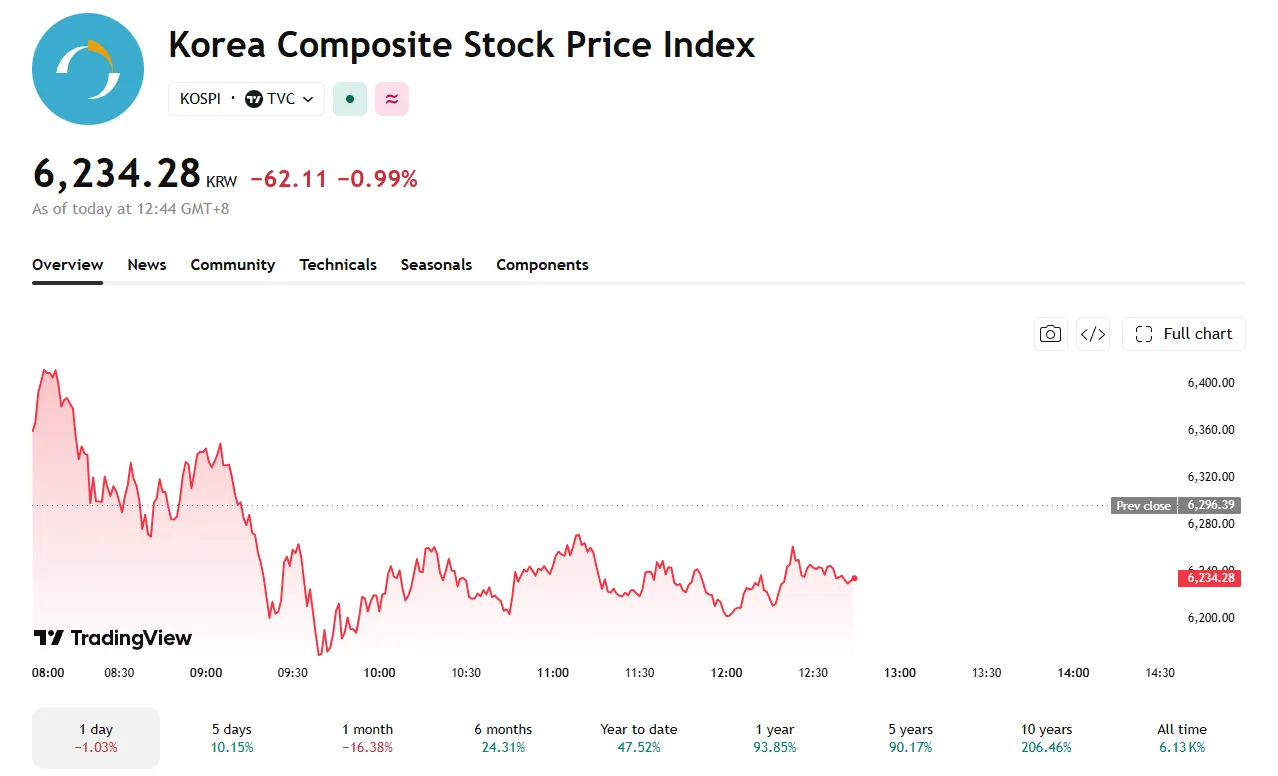
KOSPI 较昨日收盘下跌,持续走弱。图片来源:Trading View
日本日经 225 指数走势类似,早盘高开报 65,746.13 点,较前一交易日收盘价 65,683.04 点上涨,随后转为下行至 65,193.16 点,跌幅 0.75%,下跌 489.88 点,盘中振幅维持在 64,651.49 点至 65,990.72 点之间。
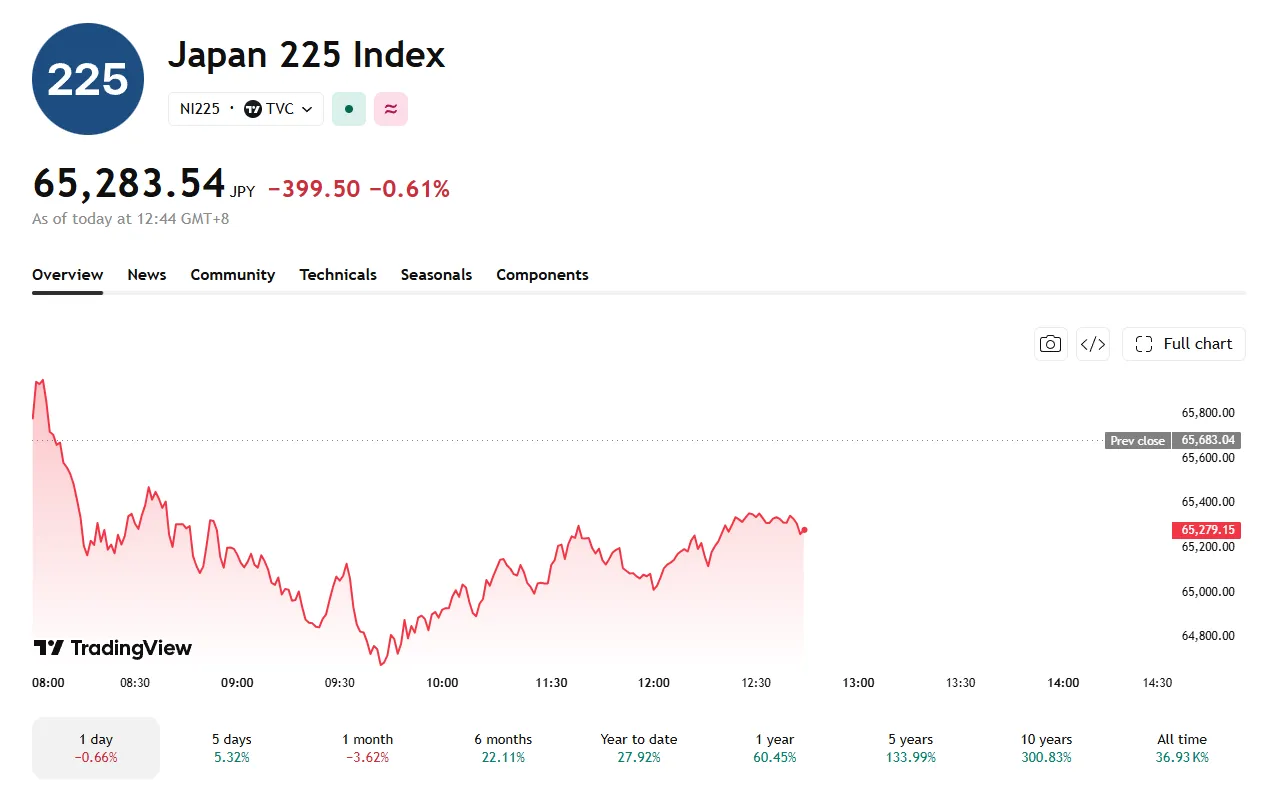
日经指数维持在昨日收盘价之下。图片来源:Trading View
日经 225 重要权重股软银集团大跌 3.69%,收报 5,485 日元。KOSPI 跌幅榜首为 SK 海力士,收跌 4.82%,至 1,423,000 韩元。三星电子逆市小涨 0.43%,收于 231,500 韩元。
存储芯片板块抛售压力持续,市场情绪承压
芯片板块下跌延续了过去一个月来全球存储板块再定价的趋势。SanDisk 股票近期遭遇大幅抛售,市场情绪偏弱。日本闪存龙头 Kioxia 盘中一度跌至 47,750 日元,跌幅 2.03%。
花旗集团与杰富瑞本周下调了内存芯片股的目标价。此前,SanDisk 公布的季度财报虽然超出预期,但公司后续业绩指引依然偏于保守,未能提振市场预期。
高盛表示,目前半导体板块估值已然充分反映利好,令芯片厂商面临大幅回调风险。该行指出,即便业绩披露数据强劲,只要后续指引稍显谨慎,依旧可能引发抛售。
美股周四全线收跌,令亚洲市场情绪承压。纳斯达克综合指数微跌 0.06%,标普 500 指数下跌 0.18%。道琼斯工业平均指数终结此前五连涨,下滑 0.85%。
美国截至 8 月 1 日当周失业金申请人数录得 19.9 万,略低于市场预期,显示劳动力市场依然稳健。同时,市场密切关注中东局势。美国与伊朗就重启霍尔木兹海峡的谈判仍未取得最终协议。
KOSPI 与日经指数后续能否企稳,或将取决于内存芯片板块的业绩表现,以及霍尔木兹海峡谈判的进展。