




北京时间 10 月 8 日,美联储公布 9 月 15 日至 16 日联邦公开市场委员会(FOMC)货币政策会议纪要。
这次公布的会议纪要,把美联储重新拉回“先把通胀打下去”的框架:加息已落地,年底前再加一次仍是多数人的基准——纪要显示,所有与会者支持了 9 月加息 25 个基点的决策,多数与会者认为,年内进一步加息可能是合适的,只不过 10 月并非必须行动。
纪要一出,风险资产率先下跌,BTC 今天上午一度跌至 82300 美元,目前回升至 83000 美元,其余山寨币普遍跌幅超过 3%。
而从数据来看,现货 ETF 在加息落地后的持续净申购,9 月 BTC 现货 ETF 净流入 26 亿美元,这是今年第二高的单月净流入,仅次于 8 月的约 35.2 亿美元,表明机构需求并未撤离,后市依然值得展望。
纪要说了什么?
9 月 15–16 日会议上,FOMC 以 12–0 一致将联邦基金利率目标区间上调 25 个基点至 3.75%–4.00%,为 2023 年 7 月以来首次加息。纪要进一步写明,19 名与会官员均支持这一决定。多数人评估,年底前再上调一次目标区间可能是合适的;同时强调每次会议都保持开放,后续取决于数据及其对前景和风险平衡的含义。
通胀是这次转向的核心。工作人员估计 8 月整体 PCE 约 3.8%、核心约 3.4%,近几个月降通胀进展不足,风险几乎一致偏向上行。推动因素包括地缘政治带来的能源价格、关税,以及 AI 基础设施建设带来的投资、投入成本和科技相关商品价格。经济活动仍以稳健速度扩张,消费有韧性,失业率约 4.1%,劳动力市场接近充分就业。几位与会者甚至判断,加息前的政策利率“不具限制性或仅具轻微限制性”。更高利率路径,一部分人视为防范通胀黏性的保险,另一部分人视为基准前景下的必要动作。
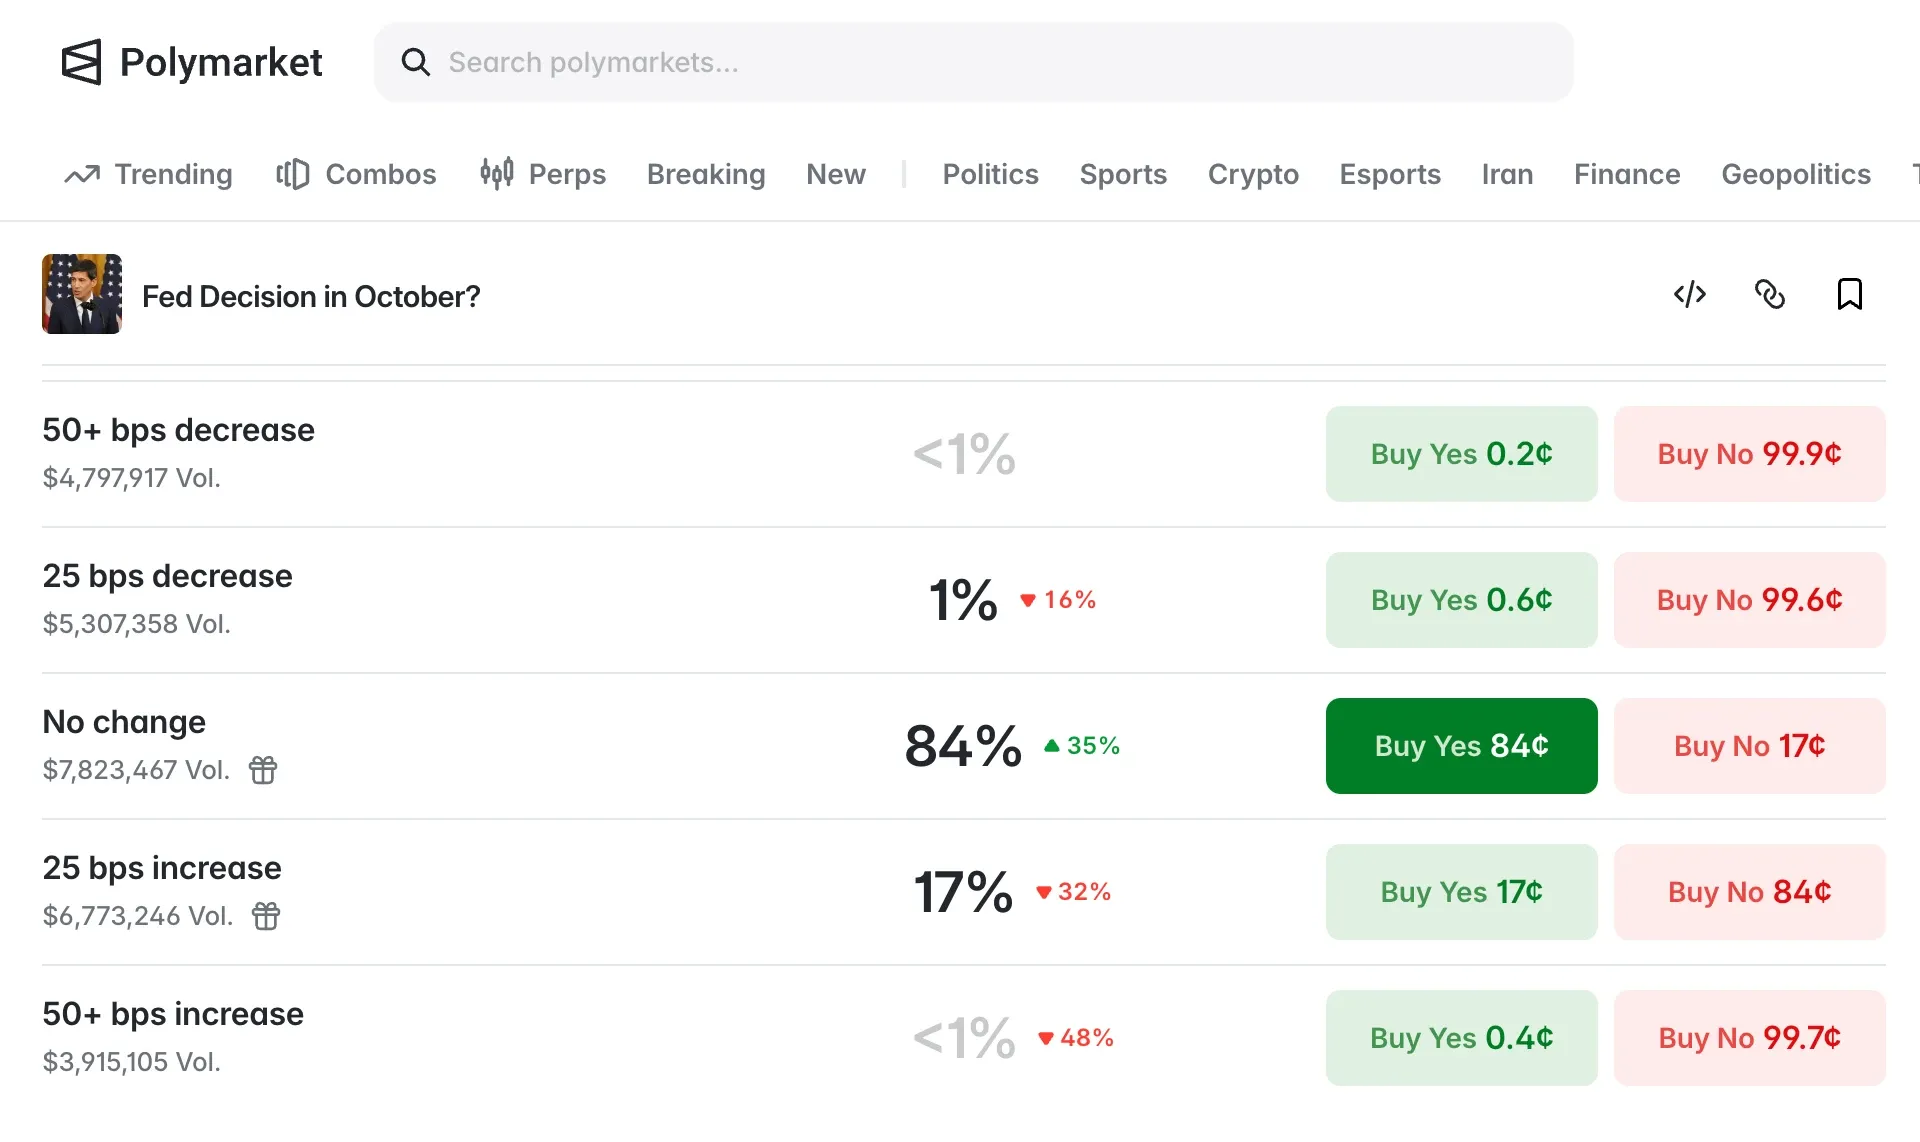
Polymarket 数据显示,纪要公布后,10 月维持利率不变的概率达到 84%,过去一周上涨 35%;年底前再加息一次的概率,目前仍维持在 70%以上。换句话说,此次纪要确认的是“年内收紧偏见”,不是“10 月必须连加”。
对风险资产来说,压力并不只来自加息本身,而是来自利率在高位停留更久。名义利率和实际利率若因再加息预期维持高位,长久期资产、高估值成长股和加密资产的理论估值都会承压。会间 2 年至 10 年期美债收益率已累计上行约 35 个基点。金融条件并未全面收紧——股市仍高、信用利差仍窄——但纪要明确把“金融状况仍支持增长”当成通胀风险的一部分,而不是可以忽略的背景。
纪要没有描述衰退,而是描述强投资、稳就业、通胀偏高。这种组合下,风险资产不会因为“衰退交易”被买,也不会因为“无限制宽松”被买。市场定价的是:经济还能承受更高利率,政策会为 2%目标多走一步。对高贝塔资产而言,波动来自数据,而不是来自意外的政策转折。
加息落地后,加密 ETF 反而在买
有意思的是,加密市场的机构需求,似乎并没有因为加息有所衰减。
根据 SoSoValue 数据,美国现货比特币 ETF 在 9 月净流入约 26.5 亿美元,而且几乎全部发生在 9 月 16 日加息之后:加息前两日合计流出约 7.5 亿美元,9 月 17 日至月底则净流入约 29 亿美元。截至 9 月 25 日当周流入约 24 亿美元,为 2025 年 10 月以来最大单周,其中 9 月 21 日单日接近 10 亿美元。BlackRock 的 IBIT 是主力。同期以太坊现货 ETF 亦录得约 6.9 亿美元净流入。比特币价格当月大约从 7.85 万美元升至 8.3 万美元附近,此后在 8.4 万美元一线震荡。
更长的周期同样说明,配置没有被加息打断。7 月中旬,比特币现货 ETF 的 2026 年累计净流出一度约 58 亿美元;9 月加息后一周,全年净流量重新转正。截至 10 月初,产品自推出以来累计净流入约 578 亿美元,净资产规模约 1100 亿美元。进入 10 月后单日流量转震荡——10 月 6 日仍净流入约 1.2 亿美元,部分跟踪显示 30 日窗口仍有约 35 亿美元净流入——但 9 月的方向已经足够说明问题:被充分定价的 25 个基点,本身不是机构撤出的触发器。
这与传统“加息即卖风险”的直觉相反,原因是:决议前加息概率已在九成以上,流出集中在决议日前,落地后不确定性下降,空头回补和配置资金回流同时出现。买入发生在受监管的现货 ETF 里,对应的是真实比特币申购,而不是杠杆期货;这类资金对单次 25 个基点的敏感度,低于对监管通道是否稳定、组合里是否需要非相关资产的敏感度。
不是宽松交易,是“加息可承受”交易
纪要显示,多数官员仍认为再加一次合适,且部分人认为当前利率限制性不足。若 10 月 14 日 CPI 或随后的就业数据重新强化通胀黏性,12 月加息定价会迅速回升,实际利率和美元会挤压高贝塔。加密在这种情形下通常先交易流动性预期,再交易自身的供需;ETF 可以缓冲,但不能对冲无风险利率的跃升。
目前,10 月维持利率不变的概率已明显高于会后最初几天,给了风险资产一个数据真空期。更重要的是,9 月的 ETF 流量证明,在增长未失速、加息已被定价、现货通道保持开放时,机构可以把比特币当成可配置资产,而不是单纯的宽松对冲。以太坊、Solana 等现货产品在同一周录得净流入,说明这不是单一品种的短线回补。
后续要看三组数据是否同向:PCE/CPI 是否继续停在 3%以上,从而锁定 12 月加息;金融条件是否因美债收益率上升而真正收紧;现货 ETF 是否在比特币贴近持有人成本区时仍能维持净申购。
三条里若只有利率往上、流量转负,风险资产的“加息可承受”叙事就会退潮。若通胀边际缓和、10 月暂停确认、ETF 月度流量保持正值,则加密更可能交易的是波动率下降后的配置需求,而不是新一轮大宽松。