




世界黄金协会(WGC)目前预计,2026 年黄金投资需求将增长约 200 吨,较此前预测的 400 吨减少了一半。与此同时,该机构在最新报告中上调了对全球央行购金的预期。
这两项调整显示,黄金需求的主导力量正发生转变。截至本周三,现货黄金价格报 3,937.98 美元,较一个月前下跌 4.9%。
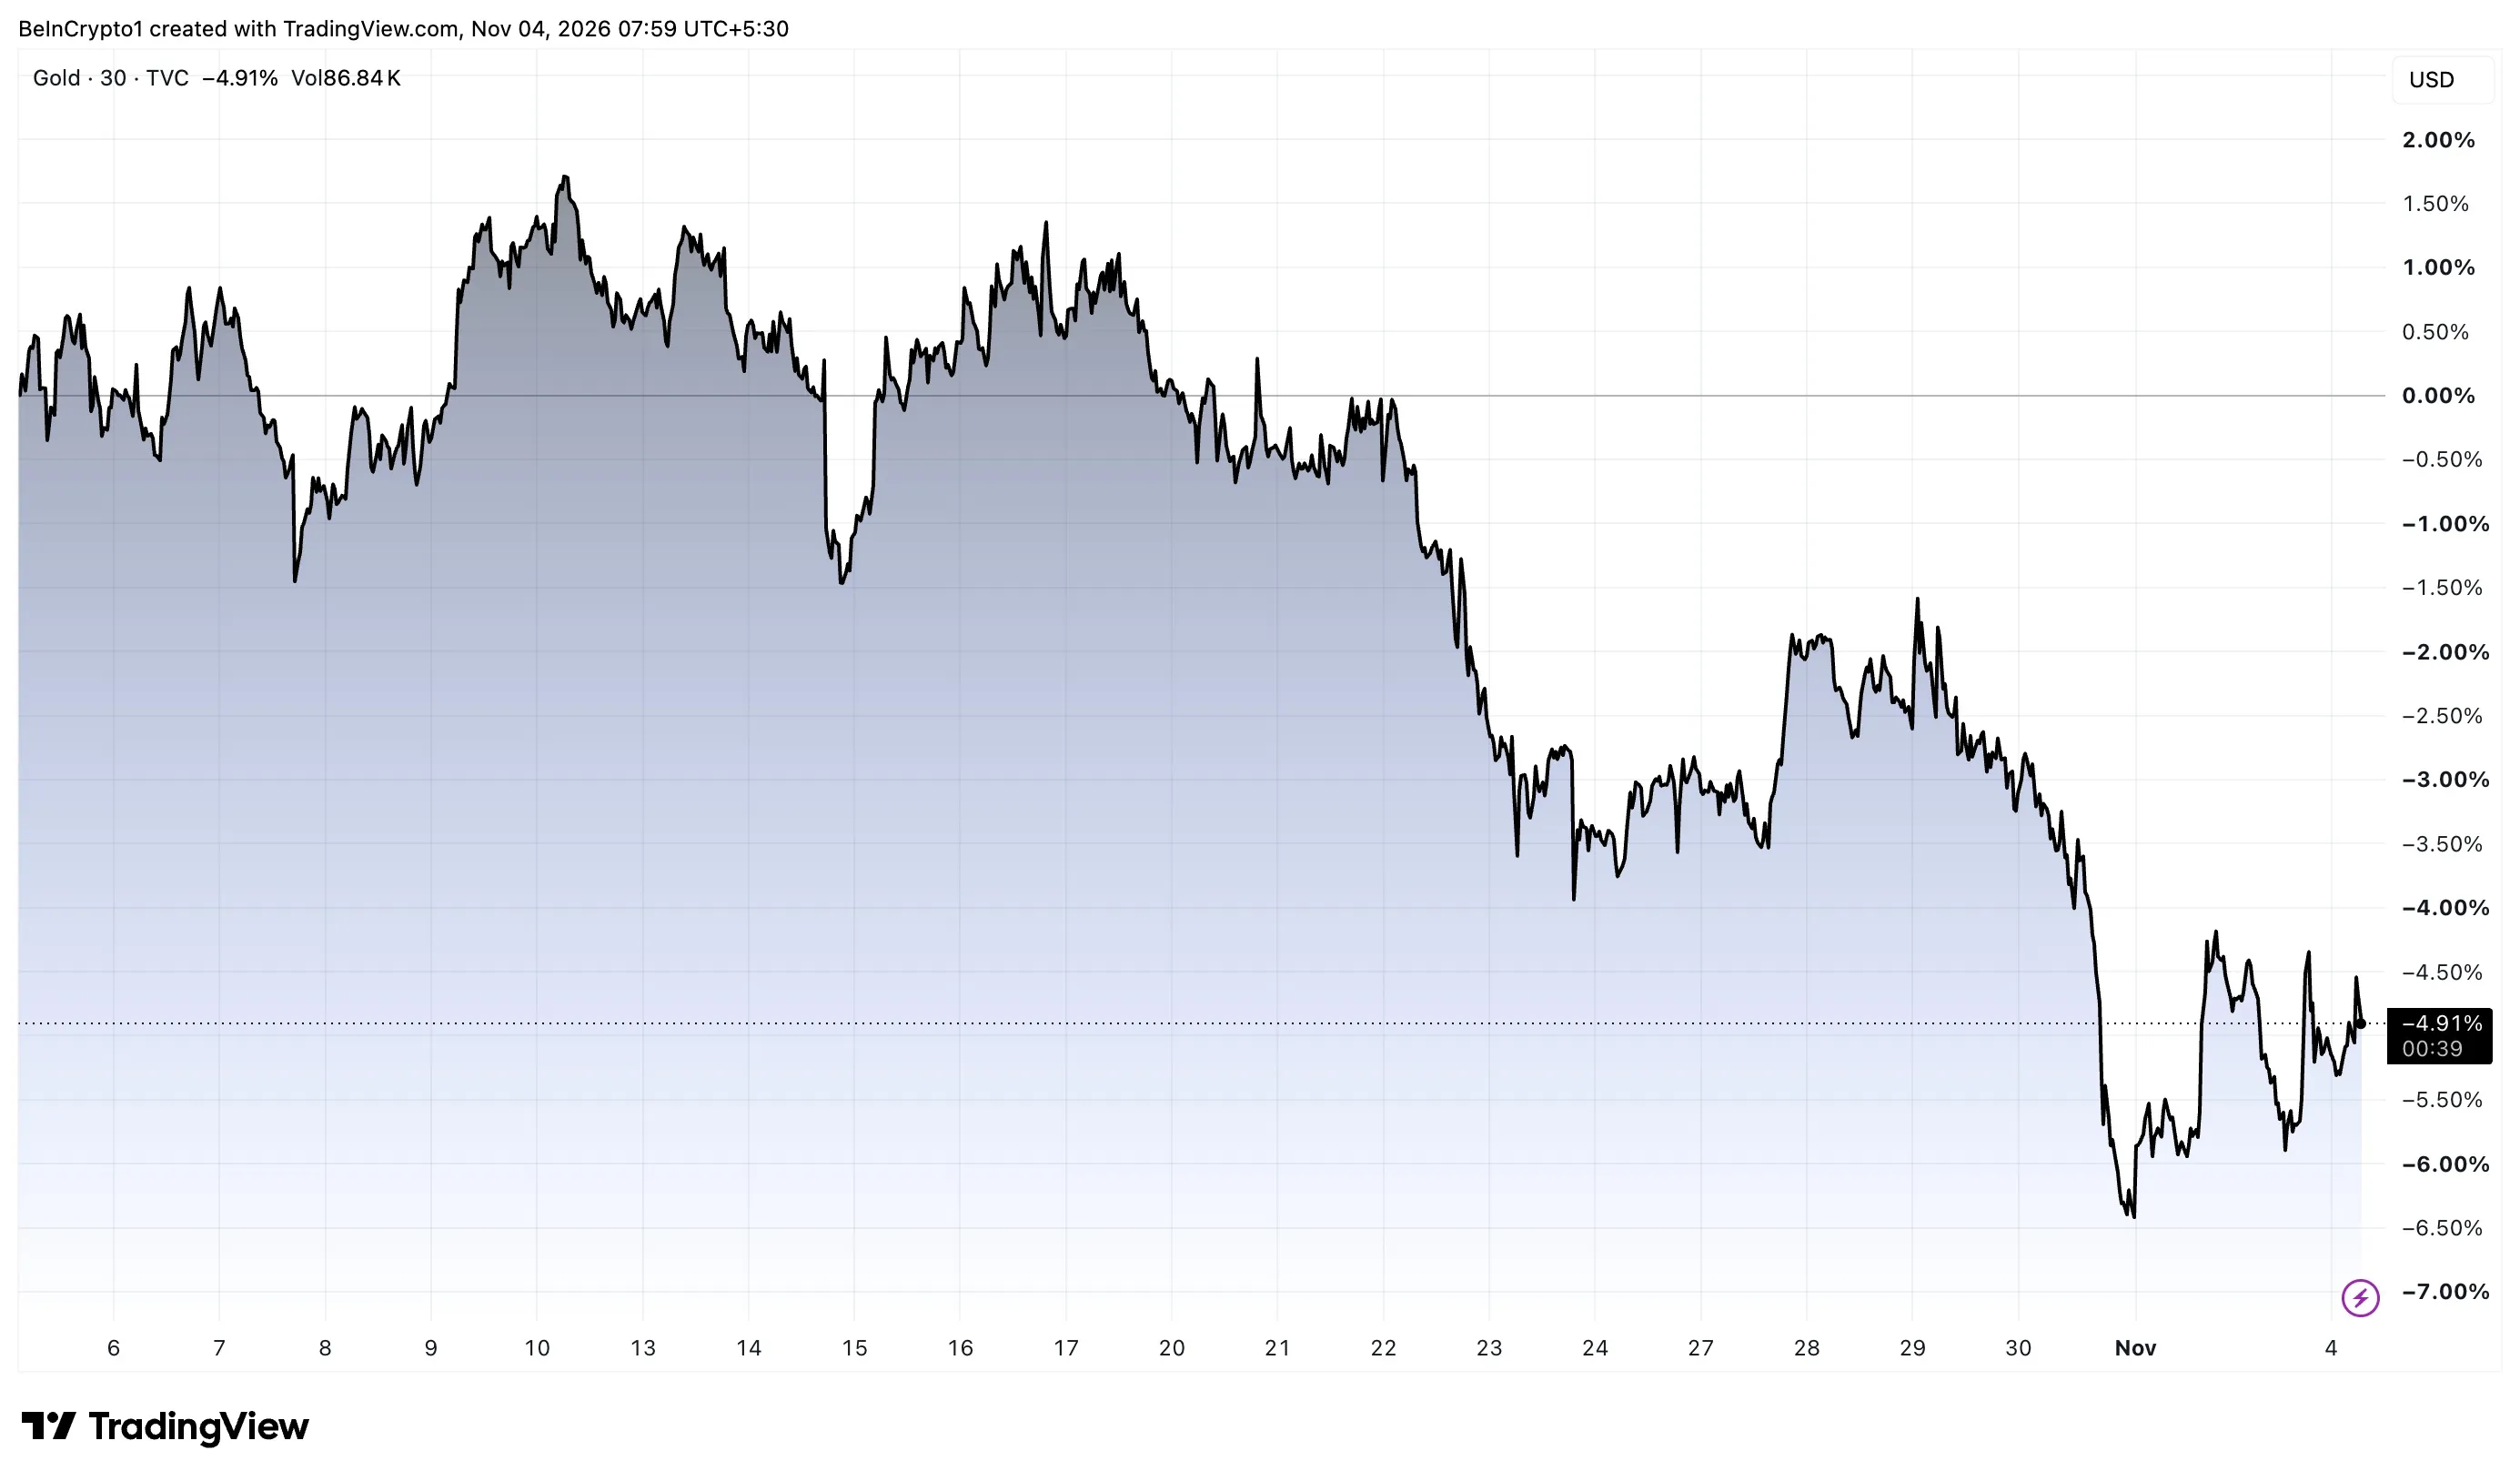
近一个月黄金价格走势。数据来源:TradingView零售黄金买家为何令 2026 年黄金需求预期下调?
金条及金币投资者下半年普遍趋于谨慎,WGC 在第三季度报告中已将此因素计入最新预测。不过,协会称散户需求依然展现出一定韧性。
全球金条及金币需求在第三季度同比下降 19%,至 268 吨,创下四年来新低。美国市场需求仅为 8 吨,为 2019 年底以来季度最低水平。印度需求同比则大幅下滑 40%。
WGC 指出,金价区间震荡、美联储高利率持续、以及全球股市强势上涨等多重因素共同影响了零售端投资情绪。
不过,其他类别的投资表现相对稳健。中国金条及金币需求在今年前九个月累计创下 393 吨纪录。黄金 ETF 表现同样超预期,第三季度吸引资金流入总计达到 310 亿美元,创下历史新高。
WGC 依然认为,包括场外交易(OTC)在内的黄金投资需求,仍将成为 2026 年市场增长的主要推动因素。
“强劲的全球黄金 ETF 资金流入和稳健的实物投资,将继续支撑投资需求增长。各国央行预计也将保持重要买家地位。”协会表示。
关注我们的 X(原推特)账号,第一时间获取最新快讯
央行接棒增持黄金,多数操作低调展开
尽管散户买家趋于观望,全球央行在第三季度的购金量却超出世界黄金协会(WGC)预期。央行当季共增持黄金 321 吨,同比增长 42%,使得年内累积购金量达到 675 吨。
受强劲购金推动,世界黄金协会上调了全年黄金购买量预期。协会预计,2024 年央行购金量将至少与 2023 年持平。
报告数据显示,官方披露的购买量为 120 吨,因此世界黄金协会估算,约 63% 的第三季度央行购金尚未公开。中国增持 63 吨,波兰增持 40 吨,成为已披露的最大买家。
黄金价格同样影响官方购金需求。世界黄金协会发现,自 2022 年第三季度以来,央行购金与金价季度回报之间的相关性达到 -0.7。这意味着,黄金回报偏弱时,央行往往加大购买力度。
协会表示,这一模式或能为金价提供一定支撑。不过,协会也警告称,这种关联性波动较大,难以为金价设定坚实底部。
过去一个月,黄金价格下跌 4.9%,这一趋势将在第四季度面临检验。同时,基金持有者还需应对利率因素,世界黄金协会认为,较高利率对投资金市构成阻力。
美联储在 10 月 28 日维持利率不变,但芝加哥商品交易所(CME)FedWatch 工具显示,市场预计 12 月加息概率达 78.4%。
订阅我们的 YouTube 频道,观看行业领袖与资深记者深度解读洞见