






彭博指数显示,全球企业债券收益率溢价已升至自 2025 年 5 月以来的最高水平。
在亚洲市场,这一压力周五已波及债券与股票。高评级亚洲美元债的息差扩大至去年 7 月以来新高,区域主要股指同步走弱。
债券投资者避险情绪升温,企业风险遭抛售
在对借贷推动的人工智能(AI)投资持续担忧下,溢价一度升至 129 个基点。地缘政治局势紧张升级,亦加剧避险需求,推动资金流向安全资产。
亚洲信贷市场同步跟随全球企业债溢价的扩张。交易员表示,区域信用违约互换(CDS)周五开盘上涨约 1.5 个基点,至 78 个基点。
那么,信用违约互换(CDS)究竟是什么?CDS 类似于违约保险,价格上升意味着投资者认为风险加剧。
中国债券市场波动最大,科技板块息差扩大 3 至 5 个基点。中国投资级债券息差同样拉宽至 5 个基点左右。相比之下,印度投资级与韩国债券息差最大仅扩大 3 个基点。
面对不确定性,投资者纷纷转向美国国债寻求安全。美国国债全线走强,创下两年多以来单日最佳表现。
与此同时,交易员大量买入美国国债期货,平掉看空仓位并回补空头。周五,区域股市同样承压下行。
关注我们的 X 账号,第一时间掌握最新动态
亚太股指持续承压
日本日经 225 指数早盘下跌 1.72%,报 61,825.26 点。韩国 KOSPI 跌幅更大,一度下挫 1.97%,至 5,424.96 点。
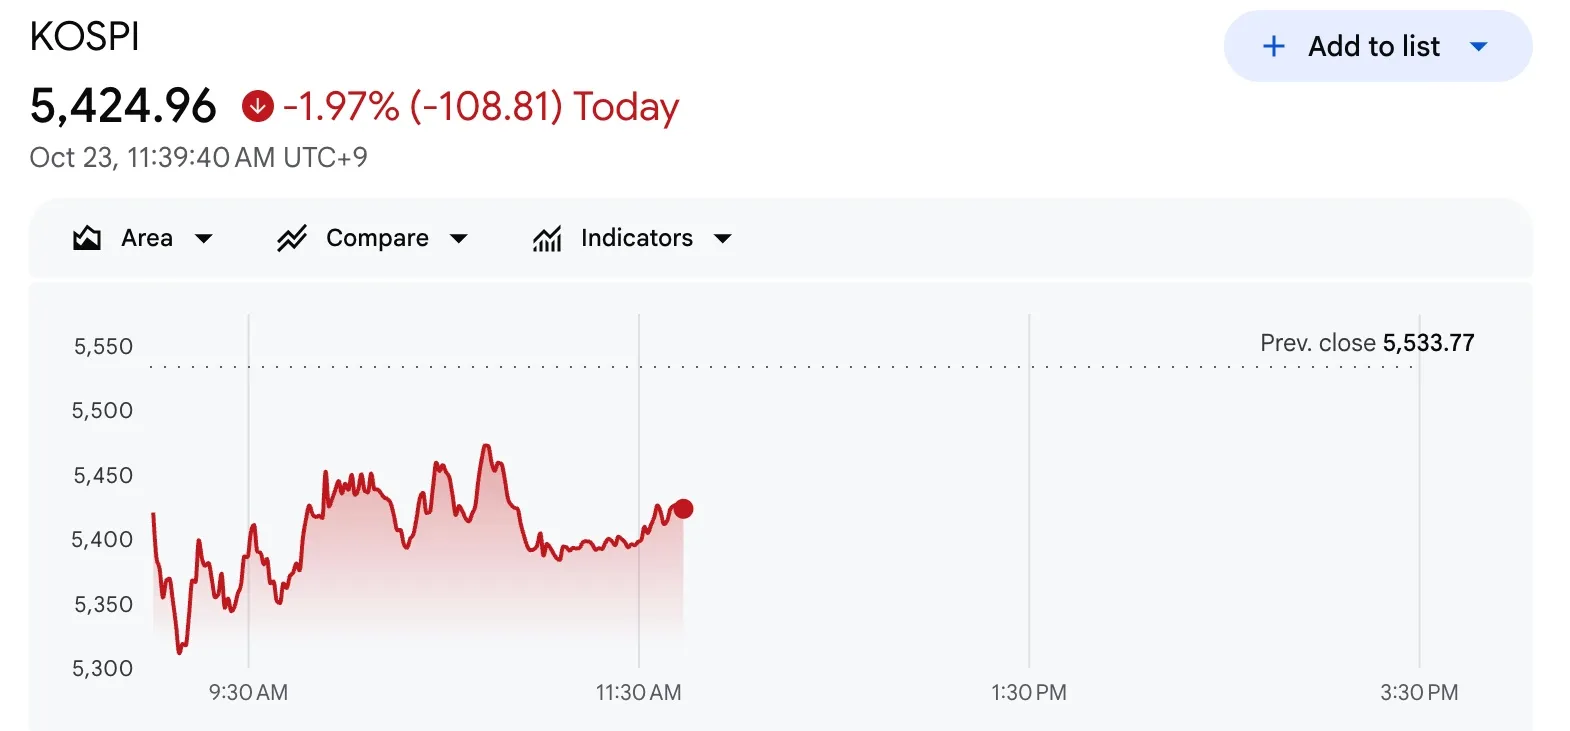
KOSPI 指数走势表现。来源:Google Finance
中国沪深 300 指数则小幅下跌 0.70%,至 4,008.12 点。盘中一度探至 3,958.14 点,创下过去 52 周新低。
该指数创出低点的前一天,市场刚刚连续 10 周下跌,正式步入熊市。当前,股票和债券两大市场的抛售压力,很大程度上都源于市场对企业如何筹措人工智能(AI)相关资金的担忧。
AI 融资压力为何令放贷方警惕?
彭博社报道称,市场担忧,靠举债推动的 AI 投资难以及时带来可观利润。
今年 7 月,彭博 Macro View 分析指出,AI 相关债务发行速度持续加快。报告警告称,资本争夺将推高收益率,拉大信用利差。而利差扩大,会进一步增加建设 AI 基础设施企业的融资成本。
富达投资的 Jurrien Timmer 本周表示,目前任何有关 AI 泡沫的风险,都体现在债务端。与此同时,CoreWeave 相关债券的收益率已升至 15% 以上。
上一次利差扩大的背景,是贸易关税引发的市场波动。2025 年 4 月 2 日,美国宣布全面进口关税后,信用利差迅速拉宽。
据S&P Global 数据显示,美国投资级债券的信用利差在 4 月 7 日由 82 个基点飙升至 102 个基点。4 月 9 日,关税暂停 90 天 实施,到 4 月 28 日,利差小幅回落至 89 个基点。
即便在调整之后,信用利差仍远高于 2024 年末与 2025 年初 60–70 个基点的低位水平。
对股市投资者而言,最新的利差扩大发出警示。Fairlead 的 Katie Stockton 已提及,信用利差拉大是加深股市抛售风险的重要信号。最新一周数据显示,该信号已经出现。
投资者对 AI 泡沫争议分歧加剧
目前,知名投资人对于此次调整背后的“AI 担忧”是否合理仍然看法不一。
Citadel 创始人 Ken Griffin 警告称,人工智能(AI)眼下“几乎可以肯定”处于泡沫期。与之形成鲜明对比的是,Blackstone 总裁 Jon Gray 则认为,市场对 AI 的需求接近“抛物线式”增长。
BitMine 董事长 Tom Lee 也预计短期内市场将迎来转机。他指出,利率回落以及科技板块空头仓位过于拥挤,意味着 AI 板块的抛售潮或将接近尾声。
2025 年,关税暂停为信贷市场的复苏提供了明确支撑。然而,这一次的反弹更多地取决于 AI 投资能否开始带来实质性回报。