




三星电子将于周四公布第三季度业绩指引。分析师预计,营业利润将达到 106.1 万亿韩元(约合 791 亿美元),连续第四个季度创下新高。
人工智能(AI)基础设施的需求持续高涨,远超存储芯片的供应。然而,第三季度存储价格涨幅有所放缓,使投资者质疑芯片利润率是否已接近顶点。
三星第三季度初步财报即将发布,市场需关注哪些核心看点?
根据三星官方指引披露内容,初步财报仅公开合并销售额和营业利润。更完整的业绩报告将在 10 月下旬公布。
因此,本次披露主要聚焦利润表现。其余四项关注点则需综合分析师预测、行业数据以及市场反应。
1. 利润再创新高,但预期已下调
营业利润仍是最受关注的核心数据,预计将接近去年同期 12.17 万亿韩元的 9 倍。
这将刷新三星第二季度创下的 89.5 万亿韩元(约 620 亿美元)营业利润历史新高。
不过,这一预期其实已被下调。由 21 位分析师参与统计的 LSEG SmartEstimate 自 8 月底以来下调了 7.7%。
此次下调主要源于两大因素:
- 存储价格涨幅放缓。三季度内存芯片价格依然上涨,但涨速较前期有所减缓。
- 韩元汇率走强:第三季度,韩元兑美元累计升值 14.3%,创 1998 年初以来最大单季涨幅。这将降低三星海外收入在结汇为本币时的账面价值。
2. 存储芯片毛利率原地踏步,维持 76%
SK 证券分析师韩东熙预估,三星三季度存储芯片营业利润率为 76%,与二季度持平,并未进一步提升。
与此同时,美国竞争对手美光(Micron)预计其本季度毛利率将从 87% 下滑至 86.3%。公司部分将这一回落归因于员工薪酬成本增加。
关注我们 X 账号,第一时间获取全球行业快讯
3. DRAM 价格四季度将何去何从?
TrendForce 预计,存储芯片价格上涨的放缓趋势将持续至第四季度。普遍型 DRAM 合约价格预计第三季度将环比上涨 10% 至 15%,而第二季度已大幅上涨约 60%。
TrendForce 研究资深副总裁吴雅琴指出,涨幅放缓部分原因在于长期供应协议的逐渐普及。
“由于设定了价格上限机制,价格上涨速度已明显减缓……长期协议在供应商总出货量中的比重正持续提升。随着价格上限机制的纳入,存储芯片的涨价步伐趋于放缓。”吴雅琴 表示。
三星于 7 月表示,公司计划通过长期合同锁定约 2/3 的存储芯片产能。
4. 三星在高带宽存储(HBM)领域持续蚕食 SK 海力士份额
SK 海力士依然是高带宽存储(HBM)芯片的全球最大供应商,AI 数据中心对这类芯片需求旺盛。而三星近年正在加快追赶步伐。
此前,由于产品进度迟迟未通过英伟达(Nvidia)认证,三星一度落后于竞争对手。今年,其最新一代 HBM4 芯片大规模出货,带动市占率回升。
摩根大通(J.P. Morgan)的最新预估数据显示,三星 HBM 市占率有望从去年的 20% 提升至 2026 年的 34%;同期,SK 海力士的市场份额预计将从 60% 降至 46%。
5. 三星股价如何消化最新消息?
7 月 7 日,三星发布第二季度业绩预告,录得创纪录的季度营业利润,但股价仍较前一交易日大跌 6.92%,收于 296,000 韩元。CNBC 分析,跌幅反映出投资者对资本支出和下游需求的担忧。
7 月 30 日正式公布完整业绩后,三星股价仅小幅回落 0.72%,报收 207,000 韩元。
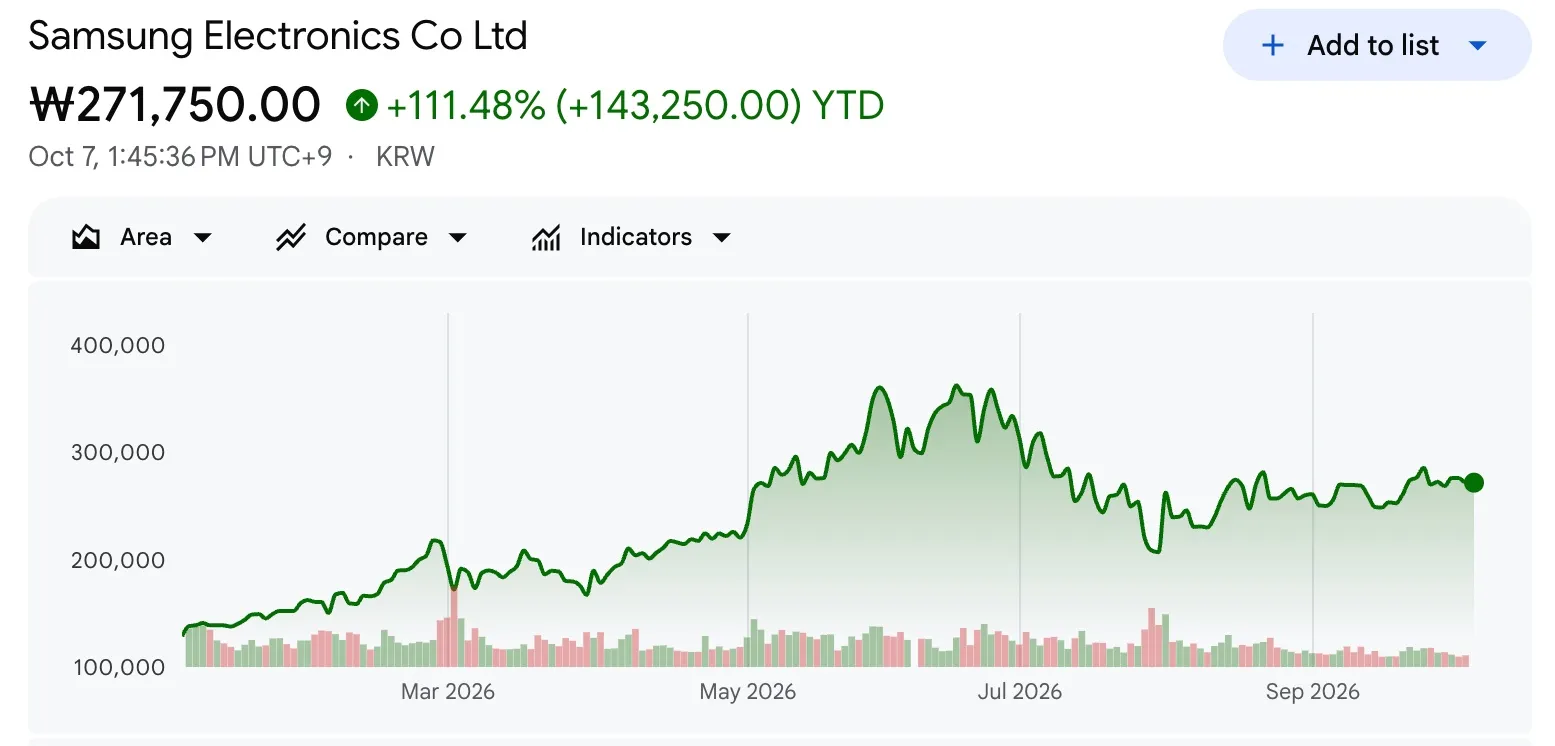
三星股价表现。来源:Google Finance
截至首尔时间 10 月 7 日下午 1:45,三星股价报收 271,750 韩元,日内跌幅为 0.09%。目前,该公司股价较过去 52 周高点 374,500 韩元回落约 27%。
即便如此,2026 年以来,三星股价已累计上涨 111.48%。周四即将公布的业绩初步数据,将揭示在下调预期后,市场是否会对新纪录作出类似反应。
欢迎订阅我们的 YouTube 频道,了解行业领袖与记者的专业解读