






比特币在过去三周里多次试图突破36000美元的阻力。但是多头现在有一个因素需要担心:连环的期货合约清算。
以往在人们的印象中,10亿美元的清算对比特币来说是很常见的。然而,人们倾向于回忆,而不是其他的价值转变,特别是当币价大跌后和其他人失去现金时。
这种消极偏见意味着,即使发生了许多深度相同的价值影响,令人不快的感觉和场合对交易员的心理状态有更重要的影响。
目前,在2021年的6个半月里,只有7次发生了10亿美元或更大的长期合同清算的情况。因此,与其说这些是常态,不如说是非常不常见的情况,只有在投资人利用极端杠杆时才可能发生。
更重要的是,即使在2月8日比特币反弹19.4%的时候,也没有出现过10亿美元的空头清算。这些清算只是显示了杠杆多头通常是多么的鲁莽,在衍生品交易所留下的保证金少得多。
虽然散户使用了过高的杠杆,并最终受到清算的影响,但对价值下跌下注的额外直观的投资人无疑是完全对冲和做 “货币和套利 ”交易。
这就是为什么10亿美元的期货清算不应该是现在的优先事项的三个原因之一。
货币和套利交易的清算风险很低
季度期货合约往往不能与普通的现货交易成本相提并论。通常情况下,当市场不偏不倚或看涨时,会有一个溢价,其年化幅度为5%至15%。
这种费用(一般称为前提)通常类似于稳定币的借贷费用,因为选择推迟结算意味着卖家要求更好的价值,这就造成了价值上的差异。
这个例子为套利台和鲸鱼创造了空间,它们可以在普通的现货交易所购买比特币,同时对期货进行简报以收集期货合约溢价。
虽然这些投资人可能会被显示为 “短暂的好奇心”,但他们是成功的公正的。因此,其结果将可能是不偏不倚的市场转移上升或下降。
数据显示,多头已经摆脱了过度的杠杆化
在8月11日和8月23日之间的残酷的长期合同清算之后,投资人一直非常看好比特币的价值,因为它反弹到了65,800美元的高位,但是这种情绪翻转为看跌,因为BTC从58,500美元暴跌到31,000美元,下跌了53%。
永续合约反向掉期的融资费用是衡量买家情绪的一个有效选择。每当多头是那些要求额外杠杆的人,该指标就具有建设性的意见。
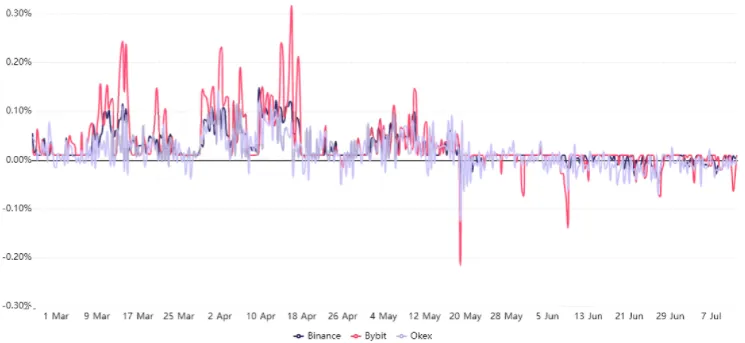
自8月20日以来,没有一天的8小时融资费用超过0.05%。这个证据表明,投资人不愿意使用过高的杠杆。
当比特币大幅修正后 信心开始逐渐下降
随着比特币价值的下降,投资这信心也随之下降。
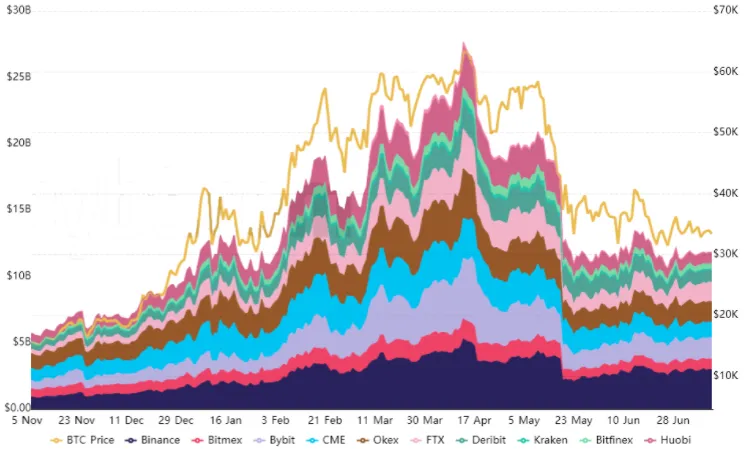
上图显示了到3月中旬期货未平仓合约超过200亿美元的情况。在这段时间里,10亿美元的清算仅占全部优秀产品的5%。
考虑到目前118亿美元的未平仓合约,同样的10亿美元的数量将占混合合约的8.5%。
简而言之,由于客户不会利用极端的杠杆,而且卖家似乎完全对冲,因此发生连环清算的难度正在加大。