




今年以来,随着比特币价格波动的疯狂之旅,你可能已经错过了公司宣布支持比特币支付的服务的加速节奏。当然,在这里我们所谈论的并不是那些理想主义的小创业公司。
一周前,在Visa的第一季度财报电话会议上,首席执行官Al Kelly表示,该公司可能会将加密货币添加到其支付网络中。他承认,比特币 “目前还没有被作为一种重要的支付方式使用”,但他继续讨论了一个策略,“让用户能够使用他们的Visa凭证购买这些货币,或者在我们的Visa凭证上套现,在全球接受Visa的7000万家商户中的任何一家商户进行货币购买。”
Visa目前还为35家加密公司提供信用卡基础设施,目的是让用户更容易使用比特币支付。
在PayPal上周的第四季度财报电话会议上,这是该公司开始允许通过PayPal账户购买和销售少数加密货币以来的第一次,该公司透露,该公司计划开始允许客户使用他们的加密余额在网络上大约2900万个商家的任何一个地方支付商品和服务,并且该公司正在 “显著投资 ”加密业务部门。
大型加密公司也在向支付领域进军。上个月,加密交易所和托管机构Gemini推出了一张信用卡,购物时可获得3%的奖励。12月,加密贷款机构BlockFi宣布将在2021年初推出类似产品。
其他的案例也是数不胜数。包括Binance、Coinbase、Paxful和BitPanda在过去几个月来推出加密借记卡用于零售消费的一些加密交易所。加密平台Uphold则于近日宣布收购发卡机构Optimus Cards U.K。
同样在上周,全球交易量最大的加密货币交易所Binance宣布推出名为Binance Pay的支付系统,旨在鼓励在跨境支付中使用加密技术。Binance首席执行官兼创始人赵长鹏 “CZ ”表示:“我们认为,支付是加密技术最明显的应用案例之一。”
发展进程并未超速前进?
显然,“加密货币”涵盖了一系列资产,但让我们暂且先关注说说比特币。
2008年将比特币介绍给世界的白皮书开篇就说:“比特币是一个纯粹的点对点版本的电子现金。它将允许在线支付从一方直接发送到另一方,而不需要通过金融机构。”
无论论文的化名作者中本聪是否有意让支付成为主要用例(这是一个争议点,因为他*也在其他地方写过关于其作为价值存储的潜在作用),多年来,很明显,协议设计中固有的扩展限制使得网络对高交易量不切实际。
对比特币支付轨制的另一个批驳是它相对缺乏速度,虽然这可能会误导人。比特币支付平均需要10分钟左右,假设结算最终完成,则需要长达1小时。信用卡和非接触式支付速度更快,但它们通常要在几天后才有结算最终性。而且电子交易中收集的数据会消除任何金融隐私。而现金,则是即时且私密的,但你需要亲自到场。
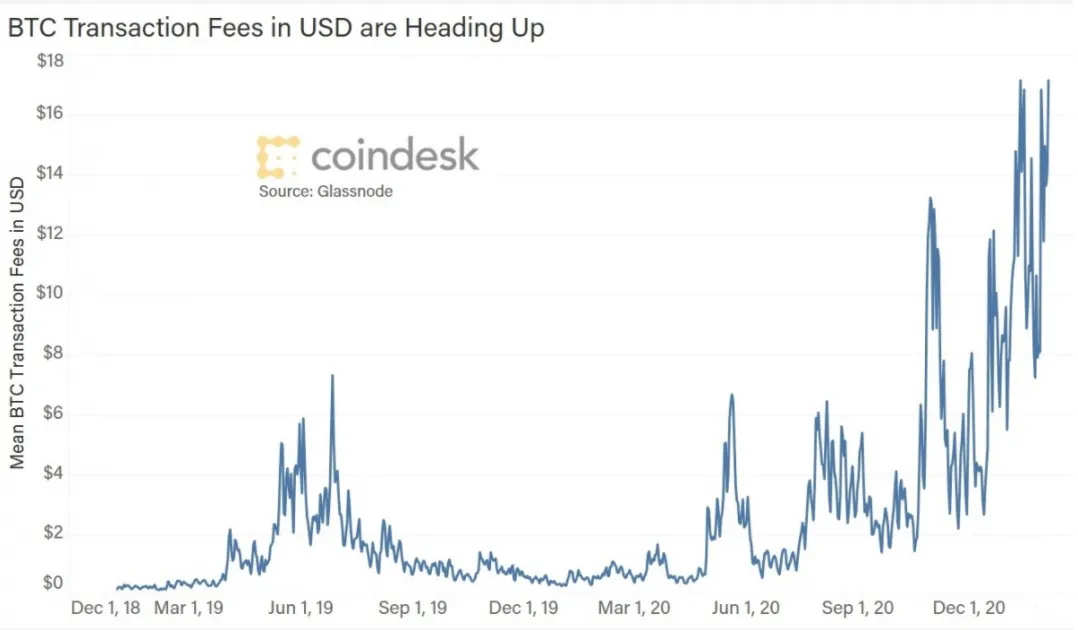
更重要的是,比特币交易的费用相对较高。本周,平均费用达到了2018年1月以来的最高点。
像闪电网络这样的解决方案旨在解决这些障碍,在交易层上提供快速和廉价的吞吐量,以一定的间隔锚定到比特币区块链。 这项技术的应用正在增长,但仍处于早期阶段。
存在性问题
不过话又说回来,那些抱怨比特币不能用于支付的人,大多都有机会使用其他机制,而这些机制都能很好地发挥作用。世界上大部分地区的情况并非如此。一些司法管辖区有严格的资本控制,阻止向其他地区支付。一些国家没有先进的支付轨道,即使是简单的内部转账也不容易。即使是发达国家的一些人口群体也无法使用在线支付,仍然主要依赖银行关系。
对于很多人来说,比特币是一种自由的工具,因为它方便了以前无法进行在线支付的地方。对于其他人来说,使用比特币是一种支持网络的方式,赋予资产更广泛的效用。
这就提出了一个重要的问题:是否应该鼓励比特币既是价值存储又是支付机制?
- 表示赞成的理由,或许包括以下几点:
可以说,比特币作为价值存储的价值取决于其效用。无论比特币的价格如何,作为支付代币的剩余需求越多,投资者就越相信对比特币的需求会以可持续的方式上升。
也可以说,鼓励比特币作为交易媒介,对网络的健康发展至关重要。由于连续减半减少了区块补贴(矿工获得新的比特币作为成功处理交易区块所耗费的工作的补偿),矿工的激励将越来越多地依赖于交易费。
而目前这种用例的需求并不小。Binance Research本周公布了对178个地区的1.6万名加密用户的调查结果,发现38%的用户将比特币视为交易媒介。12月,Susquehanna金融集团披露了一项对PayPal客户的调查,结果显示,如果拥有比特币,53%的人将会使用比特币来支付商品。
- 持反对意见的理由,也可能是因为以下方面:
并非完全没有根据的担忧是,如果各国政府将比特币视为一种广泛使用的支付代币,并且可能对法定货币造成威胁,那么它们可能会决定采取行动,而不是对比特币有利。
虽然看起来政府似乎更关心市场和资产价格,但对于货币政策、消费和工资来说,支付才是重要的--所有这些东西都能让你获得选票。投资停留在原地(有望增长),而支付却在移动,人们和监管机构自然会本能对该类事物产生关注。
根据格雷舍姆法则(Gresham's Law),不良资产会排挤不良资产–如果比特币是“优质”货币,人们更有可能持有该货币,并使用潜在价值较低的其他资产。
最终的结局是什么?
这就转入了许多加密支付提供商的终局。这或许根本不是关于比特币的。
比特币是目前监管不确定性最小的加密资产。即使是稳定币也还没有完全走出监管的困境。(OCC的信中说银行可以处理稳定币,但不排除这种说法会在新届领导人的管理下推倒重来。)
所以,也许比特币是这些新轨制的安全起点。以太坊可能会紧随其后,以太坊将走向何方,稳定币也将如此。
也许那些致力于将加密支付服务纳入主流的银行和支付公司,他们会将目光瞄准了一个更大的蛋糕--那就是明日支付,其中大部分支付可能运行在处理一系列资产的区块链上。
也许那些有远见的机构正在为有一天我们在数字钱包中持有加密货币、私人稳定币、数字美元和代币化的GameStop股票做准备。
也许他们都在期望关注一个金融环境,而在那个理想的环境中,用户将有更多的选择。
今天的加密支付功能达到了它们的目的。它们为许多人提供了有用的服务,沿着市场基础设施的复杂性推敲,并为一系列实用性资产的主流采用奠定了基础。
而有了更多的选择,市场就更有可能决定比特币是否是一个好的支付轨制。借助每一项新服务,我们都将尝试采用市场,并进一步了解当今和未来用户的价值。
注:原文来源于coindesk,由Olivia编译,英文版权归原作者所有。