自五月底以来,Tether的增长已经完全停滞。
本周,加密市场再次摆脱了对其最重要服务提供商之一的负面报道。据报道,稳定币链(USDT)的发行人因在业务性质上误导银行而受到美国司法部的关注。
这算不上什么新闻,市场对此缺乏反应也在意料之中。有趣的是,从5月底开始,Tether的增长就完全停滞了。
这里的图表显示了tether和USDC (USDC(+0.06%))的供应情况,USDC是第二大稳定币。自5月底以来,tether的供应一直停留在643亿美元。对于在1月1日至5月31日期间涨了两倍的澳元来说,这两个月的低迷是不寻常的。
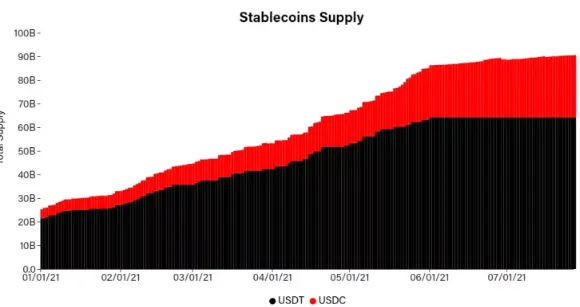
Tether长期以来一直受到指控,称其没有真正的美元支持——其发行人使用凭空发行的Tether单位来推高加密货币的价格。显然,交易员们要么不相信这一点,要么根本不关心:Tether在很大程度上保持了与美元的挂钩,即使其财务状况可能不可靠。
交易加密货币意味着对风险有一定程度的适应。我猜也没有人会走到百乐宫的收银台窗口要求看赌场的审计过的余额报表。
不过,tether的偿付能力问题是一个具有系统性重要性的问题。Tether和其他稳定币在加密市场中扮演货币市场基金的角色。Tether主要用于Binance等离岸场所。这些离岸交易所和赌场的区别在于,价格发现是在这些场所进行的。
Tether可能是市场崩溃场景的一部分,在这种情况下,贴现的Tether突然大量涌入,导致比特币(BTC, -3.66%)或其他流动性加密资产的价格崩溃。雷曼兄弟(Lehman Brothers)旗下货币市场基金Reserve Primary fund在2008年遭遇挤兑,不太可能产生那种系统性影响。这一事件引发了所有货币市场基金的挤兑。
Tether不同于USDC等更直接受美国监管机构监管的稳定币,它也超越了货币市场基金之间的区别。正如下图所示,尽管USDC的增长已经放缓,甚至停滞不前,但它的增长仍在继续。
这并不像tether维持其643亿美元的供应所显示的那样,是因为人们从tether转向了相对安全、监管更严格的稳定币。更有可能的是,涌入的新投资者无法或不愿在离岸交易所进行交易。这将包括专业人士和机构,尤其是那些对投资者基金负有受托责任的机构。
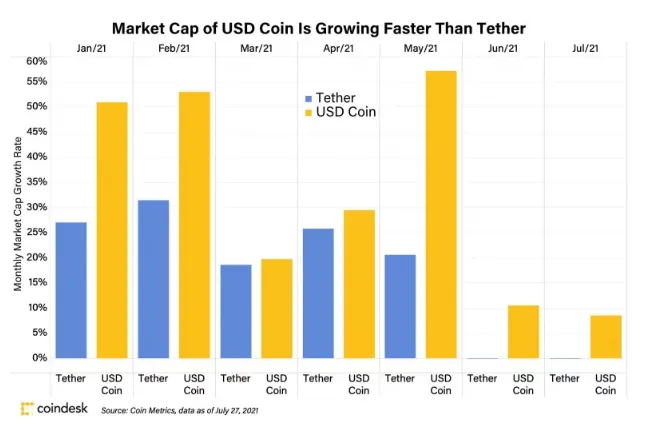
这突出了tether和USDC之间的区别:它们并不是同一事物的两种类型。一家受美国监管机构监管,另一家则不受监管(除了遵守与纽约总检察长办公室达成的和解协议)。因此,它们是不同种类的产品,不同的用户在不同的地方使用。假设离岸交易员使用锚链的信心危机会蔓延到其他稳定币,这是不明智的。从这个角度来看,捆绑可能不会像雷曼兄弟(Lehman Brothers)的货币市场基金那样具有系统重要性。但“缆绳崩溃”的风险是一种系统性风险,是任何加密资产投资的基础。