




加密货币抵押借贷依然是一个重大市场。根据Galaxy Research数据,截至 2026 年 6 月底,未偿还的加密货币抵押借贷总额已达 562 亿美元。
加密货币贷款的最大吸引力在于门槛低、获取便捷。与传统的个人贷款相比,其通常需要收入证明、信用调查和定期还款,而加密借贷只需用你手中已有的数字资产作为抵押即可。
用户无需出售资产便能快速获得流动性,但市场下行时,这些抵押物也存在被清算的风险。
KuCoin 加密货币借贷于今年上线,对于追求灵活配置的投资者来说颇具吸引力。本次我们将从借贷规则、可支持币种、激励机制和清算条款等角度,详细评测其优势与适用场景。
KuCoin 加密货币借贷一览
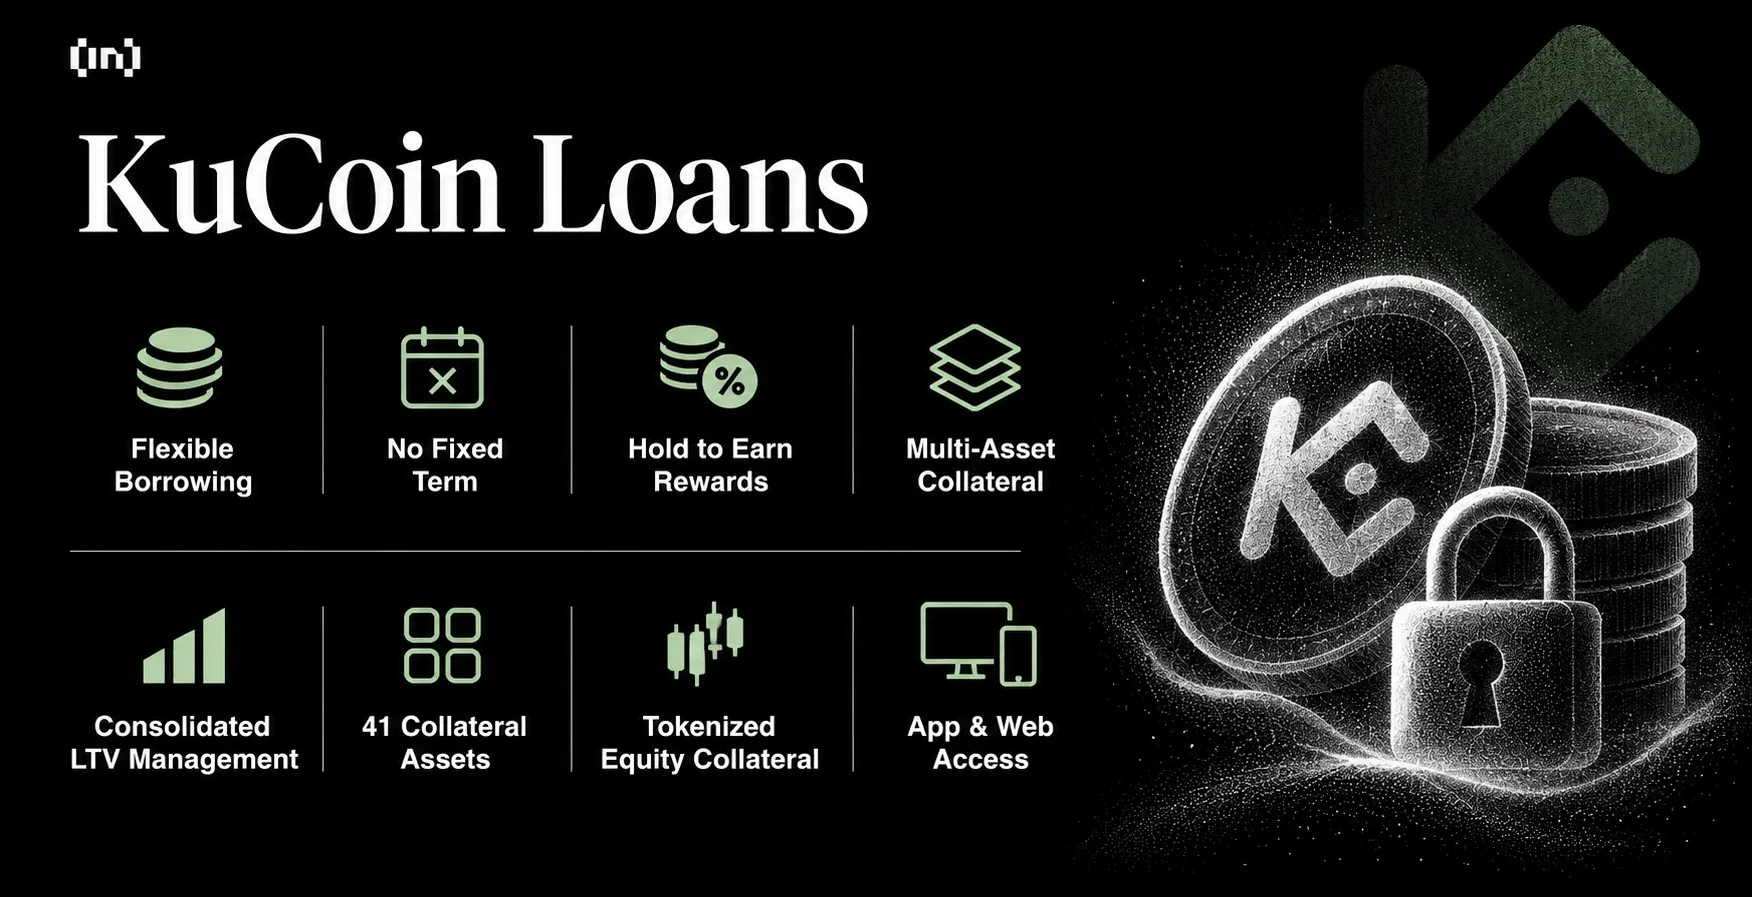
| 产品特性 | 用户可获得的权益 |
| 借贷类型 | 灵活借贷,无固定到期日 |
| 可借币种 | 支持 13 种加密货币,包括 $USDT、$BTC、$ETH、$SOL 等 |
| 可用抵押物 | 平台支持 47 种资产进行质押 |
| 利率 | 按小时计息,利率浮动。例如,DOGE 币为 3.94%,BTC 为 0.54% 等 |
| 激励机制 | 支持合资格抵押资产“Hold to Earn”挖矿收益 |
| 资产管理 | 统一账户管理,APP 与网页版同步操作 |
| 主要风险 | 当抵押率不足时,抵押资产将被强制平仓清算 |
1. 无需卖币直接借款:灵活性有多高?
假设你持有比特币,却临时需要 $USDT 参与短线交易。在 KuCoin 上,你可以用 $BTC 作为质押,直接借出 $USDT,后续还款即可解锁原有抵押物。整个过程中,你仍然能把握 $BTC 的市场涨跌。
核心优势在于高度灵活。灵活借贷产品没有还款期限,用户可以随时选择部分或全部还款,一般无需支付提前还款费用。
优势亮点:
- 无需传统的每月还款计划。
- 可根据需要,随时进行部分或全部还款。
- 持续享有所质押资产的价格波动带来的潜在收益。
但需要注意,用户将面临市场价格波动的风险。如果比特币价格大幅下跌,维持贷款将变得更加困难。此外,借款操作需通过身份验证,同时满足相应的合格质押资产要求。
借入的 USDT 仍是加密资产。用于日常开销时,通常需将其兑换为法币,过程中可能产生提现和额外手续费。
2. 资产覆盖面:更丰富的借贷选择
KuCoin 支持 13 款主流加密货币的借贷,包括 USDT、USDC、$BTC、$ETH 和 $SOL。目前,KuCoin 可支持 47 种质押资产借款,较最初上线的 5 种实现大幅扩容。
这为投资组合多元化带来了更大灵活性,不再局限于比特币和以太坊等主流币种。
值得关注的是,平台还新增了股票通证杠杆敞口:AAPLX、TSLAX、MSTRX、HOODX 以及 CRCLX。符合条件的苹果通证(AAPLX)持有者,依据平台规则,无需平仓即可直接以该资产作为质押,借出 USDT。
| 优势 | 局限 |
| 质押资产种类广泛,涵盖主流币、山寨币及黄金相关通证 | 单一质押资产的权重可能影响可借额度 |
| 新增 5 种股票通证质押选项 | 相关股票通证存在额外定价风险 |
| 多资产可叠加支持借款 | 不同地区资产合规性要求不一 |
股票通证锚定实际股票价格,但并不赋予用户传统股东权利。在美股休市或非交易时段,这类通证的价格可能与标的资产出现一定偏离。
KuCoin 已确认上述 5 款通证正式上线。具体质押权重可随时在产品页面查阅。此外,KuCoin对 xStocks 的交易在多国有限制,包括美国、英国和葡萄牙等,用户需提前确认自身合规资格。
3. 持币生息:收益值得参与吗?
若质押资产符合要求,且在借款前已开启持币生息奖励,则可继续获得相应收益,奖励将自动发放至资金账户。
这对已持有合规资产的用户而言,能带来额外收益。不过,相关的实际回报仍需具体测算和评估。
以比特币当前公布的参考年化收益率为例:
- BTC 奖励年化收益率:0.01%。
- 持有等值 10,000 美元的比特币:年化奖励约为 1 美元。
- 借款利率:浮动,每小时更新一次。
计算方法很简单:直接比较贷款成本与可获得的奖励。切勿假设奖励收益能够覆盖贷款成本。
利息按小时计提,且根据 KuCoin 的条款,灵活借款的未支付利息将进行复利累积。当下吸引人的借款利率,有可能在借款期间发生变化。
新的代币化股票质押资产,目前尚未确认是否具备“Hold to Earn”持有收益资格。
4. 贷款管理:多资产借贷体验更便捷
多种质押资产与借款负债合并为一个仓位,用户无需分开管理多笔贷款,可在一个界面查看总负债、总抵押及贷款质押率(LTV)风险。
网页端操作便于习惯桌面研究行情的交易者。用户可通过浏览器发起借款、查看条款、追加质押、还款及赎回。KuCoin 表示,移动端与网页端可访问同一借款仓位。
本评测依据公开资料整理,未进行实际借款操作。
关键考虑点如下:
- 合并监控:单一仓位便于整体把控借贷风险敞口。
- 风险共担:如某一类质押资产价格剧烈下跌,可能影响整体仓位安全。
- 强制平仓:若触及相关 LTV 质押率阈值,将自动卖出质押资产并产生相关手续费。
- 质押资产再利用:根据 KuCoin 官方条款,平台有权对客户质押资产进行质押、出借或其他用途,这增加了平台风险。
KuCoin 设有初始、预警及清算(爆仓)LTV 阈值,其相关比例仅供参考,并非通用上限。
如果操作将导致不满足借款要求,用户将无法随意提取质押资产。
???? Crypto Loan 101: A simple guide to crypto-backed borrowing.
Your crypto holdings can do more than just sit in your wallet. With KuCoin Crypto Loans, you can use them as collateral to access liquidity without selling.
Here's how it works:
1️⃣ Deposit eligible crypto as… pic.twitter.com/ny1wxUyPPx
— KuCoin (@kucoincom) November 10, 2026
5. KuCoin 加密货币借贷产品值得用吗?
KuCoin 加密货币借贷服务适合具备经验、深入理解 LTV 机制、能随时监控仓位且有短期流动性需求的投资者。
| 优点 | 待改进之处 |
| 灵活的借贷与还款方式 | 借款利率按小时变动 |
| 支持多种抵押品类型 | 部分资产收益回报较低 |
| 集成化头寸管理功能 | 存在一定的连带清算风险 |
| 支持 APP 及网页版操作 | 不同资产抵押率及借款额度有差异 |
该产品最大亮点在于灵活性。用户可基于多种已有资产进行借款,并在同一界面统一管理风险敞口。
奖励功能为用户增添了一定附加价值,但总体收益有限。
支持代币化股票作为抵押物,创新性突出,但存在地域限制。借款额度取决于每项资产的抵押权重、市价以及适用的借款上限。
借款前,务必关注实时利率、抵押率、清算阈值及相关费用。
综合评估:KuCoin 为希望持有现有资产同时获取流动性的投资者,提供了实用的借贷渠道。创新的代币化股票抵押和 APP 及网页双端接入,给予合格用户更多选择,便于灵活借贷与头寸管理。然而,实际体验的优劣取决于借款成本及用户自身抵押品风险管控能力。建议始终保持健康的 LTV(资产负债比)缓冲,以防短期融资需求最终演变为被动变现或资产清算。