




Kripto para dünyasının ilk on yılı, birbiri ardına patlayan balonlar, hack‘ler, viral hale gelen meme’ler ve yıldız kayması gibi aniden yok olan projeler şeklinde geçiyor. Benim gözümde bu dönem, finansal deneylerin sahnesi olarak öne çıkıyor.
7/24 açık duran, dünyanın her köşesinden katılımcıya imkan tanıyan, yenilik, spekülasyon, dolandırıcılık, başarı ve başarısızlığı harmanlayan benzersiz bir açık laboratuvar var karşımızda.
Burada ortaya çıkan her şey kalıcı olmayacak. Aslında, çoğu silinip gidecek. Ancak ayakta kalanlar, finans sektörünün işleyişine kökten yön verecek.
Bugüne Kadar Ayakta Kalanlar Neler?
Kripto para piyasasında ilk kez test edilen bazı mekanizmalar şimdiden geleneksel finans dünyasına adapte edilip uygulanıyor: daha hızlı mutabakat, programlanabilir varlıklar, kesintisiz piyasalar, yeni teminat modelleri, otomatik piyasa yapıcılar, süresiz kontratlar ve aynı altyapı üzerinde farklı finans hizmetlerinin bir arada sunulabilmesi gibi yenilikler öne çıkıyor. Buradan detaylı inceleyebilirsiniz.
Mücadele aslında kripto para ile geleneksel finans arasında değil. Mesele, ikisinin birleşiminden ortaya çıkacak yeni finansal altyapıyı kim şekillendirecek?
Buradaki asıl görev işe yarayan inovasyonları alıp uyarlamak ve geliştirmek: Elbette orijinal laboratuvardan gelen risk ve eksiklikleri taşımadan.
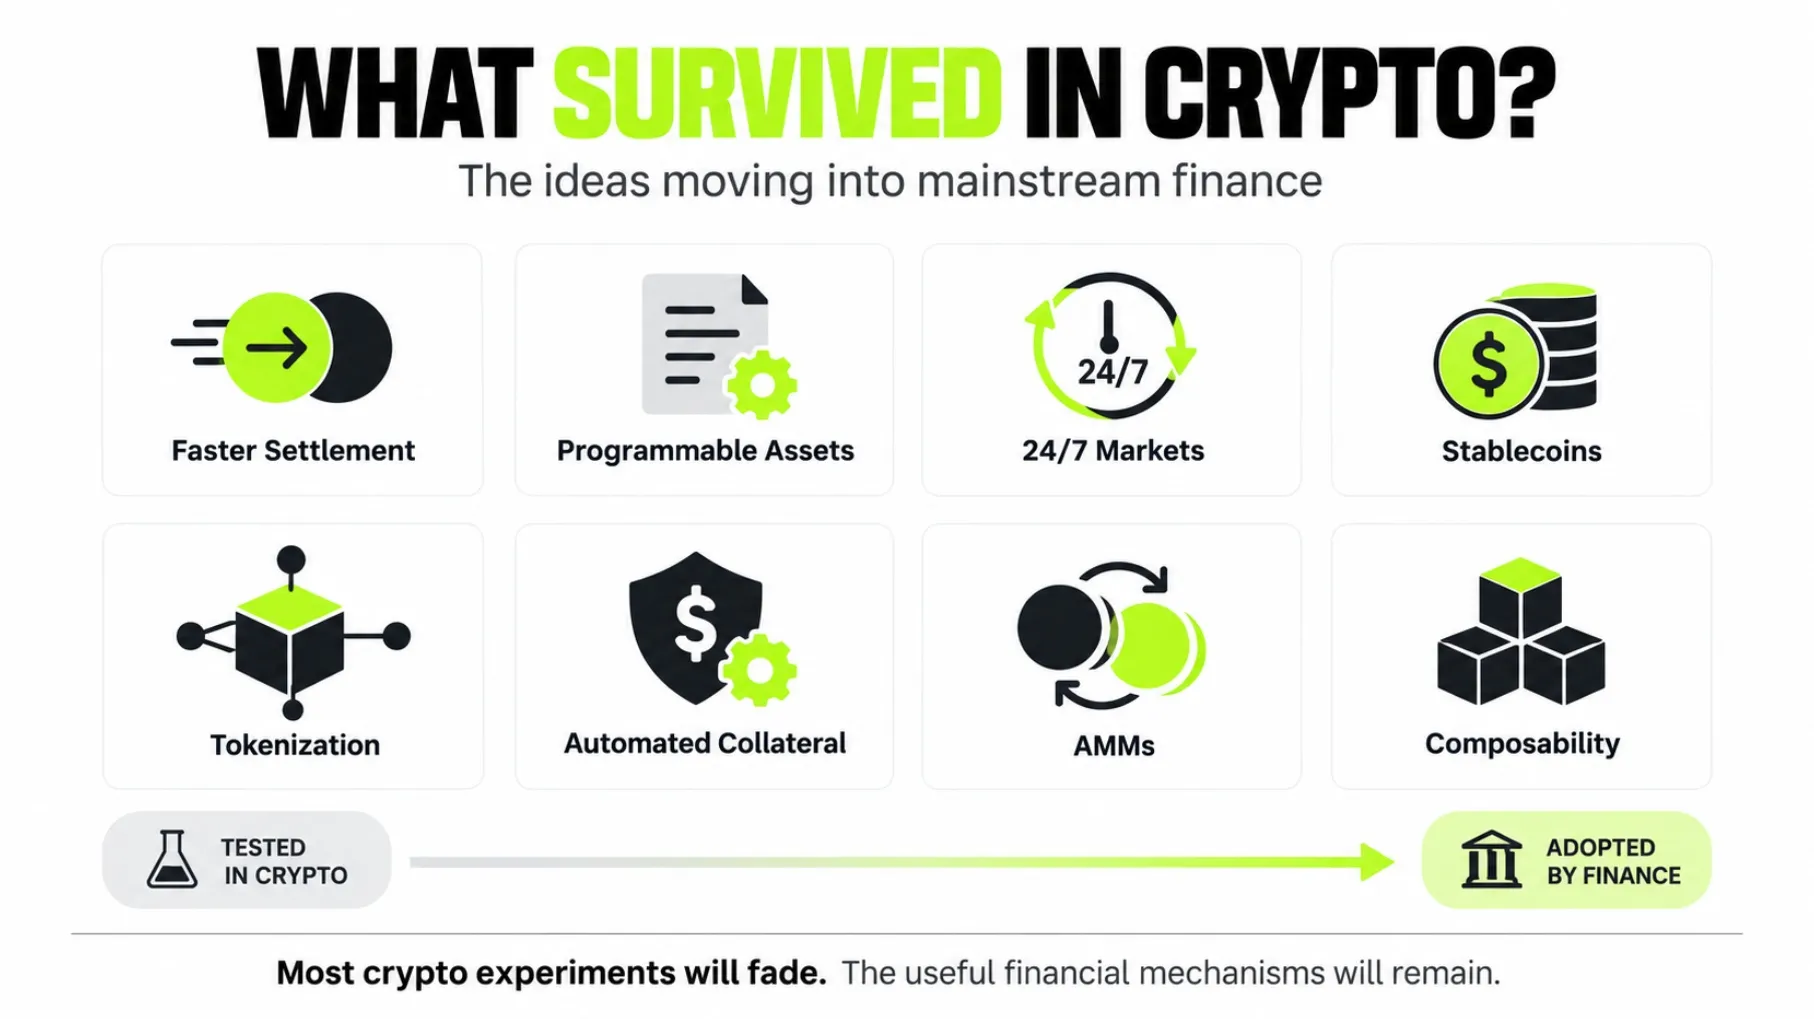
Ayakta Kalan Kripto Para DeneyleriKripto Para Piyasası Hangi Testleri Daha Hızlı Yaptı?
Kripto para dünyasının daha serbest ve düzenlenmemiş alanlarında sektör adeta açık havada bir laboratuvar gibi çalıştı. İyi ya da kötü, işler böyle ilerledi.
Yeni protokoller çok hızlı devreye alınabildi. Kullanıcılar, uzun onay süreçlerine girmeden ürünleri deneyebildi. Piyasalar sürekli açık kaldı. Geliştiriciler, mevcut kontratların üzerine yeni uygulamalar ekleyebildi ve yeni finansal yapılar inşa etti.
Bazı denemeler gerçekten işe yaradı. Bazıları ise çok kırılgandı. Birçoğu ise teknolojiye sarılı sade spekülasyondan ibaretti.
Ancak başarısız deneyler bile, geleneksel finansın aynı hızda sınayamayacağı sorulara cevap aradı: Takaslar anlık ve sürekli olduğunda ne olur? Merkezi bir kripto para borsası olmadan piyasa nasıl çalışır?
Teminat yönetimi otomatikleşebilir mi? Bir finansal kontrat, belirli koşulları kendi başına yerine getirdiğinde neler değişir? Piyasada likidite ne olur, eğer herkes havuz oluşturabiliyorsa?
Geçmiş on yılın tüm finansal inovasyonlarını kripto para üretmedi. Fakat birçok önemli fikir ilk kez burada test edildi, geleneksel finansın kabullendiği noktaya gelmeden önce kripto ortamında kendini kanıtladı.
Mesela otomatik piyasa yapıcılar (AMM) güzel bir örnek. Merkezsiz bir kripto para borsasındaki limitli emir defteri yerine, AMMler likidite havuzları ve matematiksel formüllerle varlıkların göreli fiyatını belirliyor. Bir taraf havuza likidite sağlıyor, diğeri o likiditeyle işlem yapıyor ve kontrat işlemi otomatik olarak gerçekleştiriyor.
Bu mekanizmanın bariz avantajları var: Geleneksel işleme masası gerektirmiyor, diğer protokoller ile entegre çalışabiliyor ve işlemler doğrudan ağ üzerinde gerçekleşebiliyor.
Fakat bilinen riskleri de var: Manipülasyon riski, işlem sırasına maruz kalma ve önden çalışma (“front-running”) bunlardan bazıları.
İşte tam da bu risk-yenilik birlikteliği, laboratuvar ortamını ilgi çekici yapıyor. Yenilik, riskten ayrı ortaya çıkmıyor; aksine riskle birlikte geliyor.
Piyasanın görevi ise şu: Bir mekanizma, risk ve sorumlulukların iyi yönetildiği bir ortamda yeniden tasarlanıp kullanılabilir mi, regüle edilebilir mi?
Aynı mantık başka deneyler için de geçerli: 7/24 açık küresel piyasalar, süresiz vadeli işlemler, stablecoin‘ler, tokenize varlıklar ve birbirine entegre edilen uygulamalar. Elbette bunların hepsi doğrudan bankalara ya da kripto para borsası’larına transfer edilmeyecek. Ancak getirdiği avantajlar açıkça ortada.
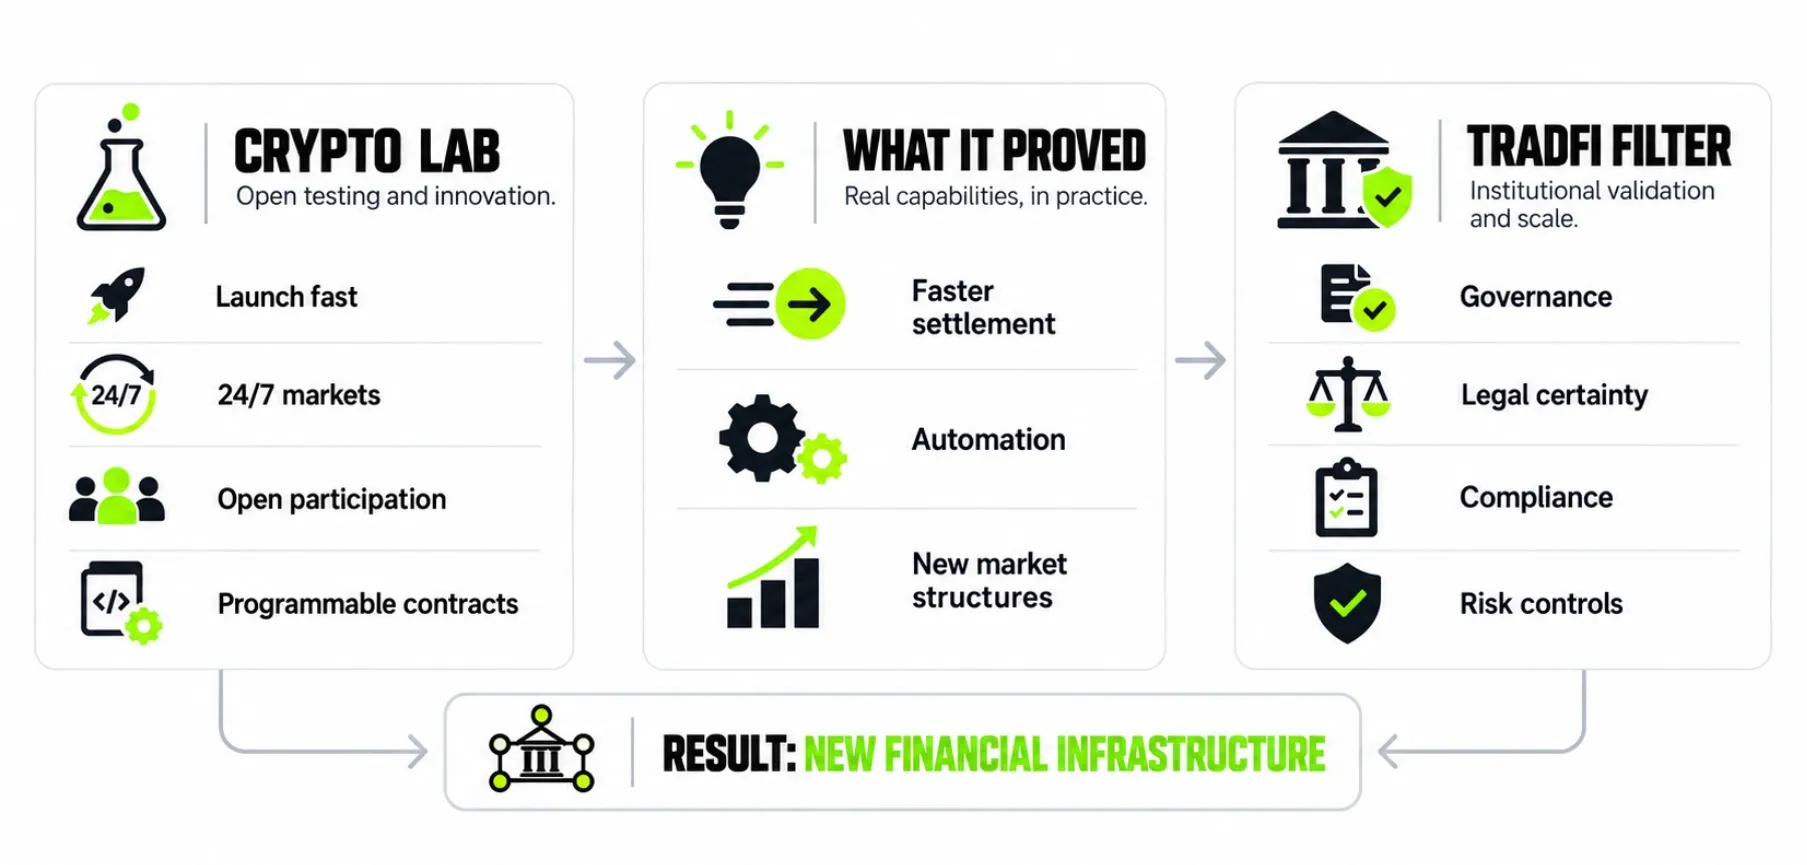
Geleneksel Finansın Benimsediği Kripto FikirleriBirleşme İnanç Değişimi Değil, Seçme Süreci
Uzun süre tartışmalar hep iki zıt sistemin çatışması olarak sunuldu.
Bir yanda: geleneksel finans; yavaş, pahalı ve aracı kurumlarla boğuşan yapısı ile. Diğer yanda: kripto; hızlı, küresel, açık ve merkeziyetsiz kimliğiyle.
Bu kadar kutuplaşmış bir analiz, asıl meselenin teşvik ve mimari olmadığını, salt kimlik tartışmasına dönüştürüyor. Oysa asıl konu bu değil.
Geleneksel finansın ciddi problemleri var. Parçalı sistemler, sürekli uzayan mutabakatlar, fazla masraf, birden çok aracıya bağımlılık gibi zorluklar yaratıyor.
Ama aynı zamanda iyi işleyen bir piyasanın temeli olan önemli işlevleri de taşıyor: yönetişim, sahipliğin hukuki tanımı, denetim, saklama, yatırımcı koruması, yasa dışı faaliyetleri önleme, risk yönetimi ve kriz dönemlerinde çalışabilecek güvenli mekanizmalar.
Kripto ise gösterdi ki bu işlevlerin bir kısmı farklı yöntemlerle yapılabiliyor. Ama diğerlerini göz ardı etmenin bedeli de ağır olabiliyor.
Bütünleşme süreci bu nedenle, ne geleneksel finansın tamamen kriptoya geçmesi ne de tam tersi olacak. Burada önemli olan, hangi yeniliğin kalıcı olacağına piyasanın karar vermesi.
Piyasalar, hangi çözüm gerçek bir sorunu gideriyorsa onu içine alacak:
• Daha hızlı mutabakat
• Programlanabilir varlıklar ve para
• Süreç otomasyonu
• Kesintisiz işlem
• Yeni teminat ve marjin modelleri
• Daha fazla birlikte çalışabilirlik
• Küresel dağıtım
• Daha az uzlaşma ve manuel adım
Fakat tüm bu yeniliklerin, yönetişim, hukuki netlik, uyumluluk ve risk yönetimi gibi geleneksel kuralları da dikkate alması gerekecek.
Narratifin en heyecansız kısmı bura olabilir ancak bu nokta, yakınsamanın nasıl gerçekleşeceğini belirleyecek. Bir protokol teknik olarak kusursuz olabilir fakat ekonomik açıdan etkisiz kalabilir. Bir varlık tokenize edilip hâlâ likit olmayabilir. Bir işlem anında sonuçlanabilir fakat yine de kredi, karşı taraf ya da mülkiyet riskini taşıyabilir.
Tokenize, kötü bir varlığı iyiye dönüştürmez. Sadece o varlığın nasıl temsil edildiğini, aktarıldığını ve başka süreçlerle nasıl entegre olabileceğini değiştirir.
Sorun Sadece Dijitalleşme Değil: Gerçek Sorun Entegrasyon!
Son kırk yılda analog bir sistemden dijital ortama geçiş sürecini yaşıyoruz.
Kayıtlar fiziksel olmaktan çıktı. Emirler elektronik hale geldi. İletişim hızlandı. Bilgi, kariyerimin başında hayal bile edemeyeceğim bir hızda dolaşmaya başladı.
Ancak dijitalleşme entegrasyon anlamına gelmiyor.
Finansal altyapı hâlâ birbirine bağlanması gereken farklı sistemlerden oluşuyor. Bir işlem sırasıyla trading, onay, mesajlaşma, takas, saklama, mülkiyet kaydı, para transferi ve mutabakat gibi birçok aşamadan geçebilir. Her adım dijital olabilir fakat süreç genel olarak dağınık kalmaya devam edebilir.
Tam da bu noktada, tokenize yeni varlıklar çıkarmaktan çok daha önemli olabilir.
BIS, tokenizeı daha önce geleneksel bir kayıtta olan gerçek ya da finansal varlık haklarının programlanabilir bir platforma taşınması olarak tanımlıyor.
Potansiyel sadece dijital bir temsil yaratmakta değil, mesajlaşma, mutabakat ve varlık transferini aynı işlem içinde bir araya getirmekte yatıyor.
Pratikte, bu durum para, finansal varlık ve sözleşme koşullarının aynı ortamda birlikte var olmasını sağlayabilir. Bir varlık transferi ödemeye bağlı kılınabilir. Teminatlar otomatik olarak ayarlanabilir.
Bir finansman işlemi, teminat kurallarını içine alabilir. Bir dağıtım önceden belirlenen kriterlere göre programlanabilir.
En önemli dönüşüm ise muhtemelen finans sektörünün altyapısında yaşanacak.
Sadece yatırımcının ekranında görünen varlıklarda değil aynı zamanda bu varlıkların ihraç edilmesini, işlem görmesini, finanse edilmesini, teminatlandırılmasını, transfer ve mutabakatını mümkün kılan altyapıda da köklü değişiklikler bekleniyor.
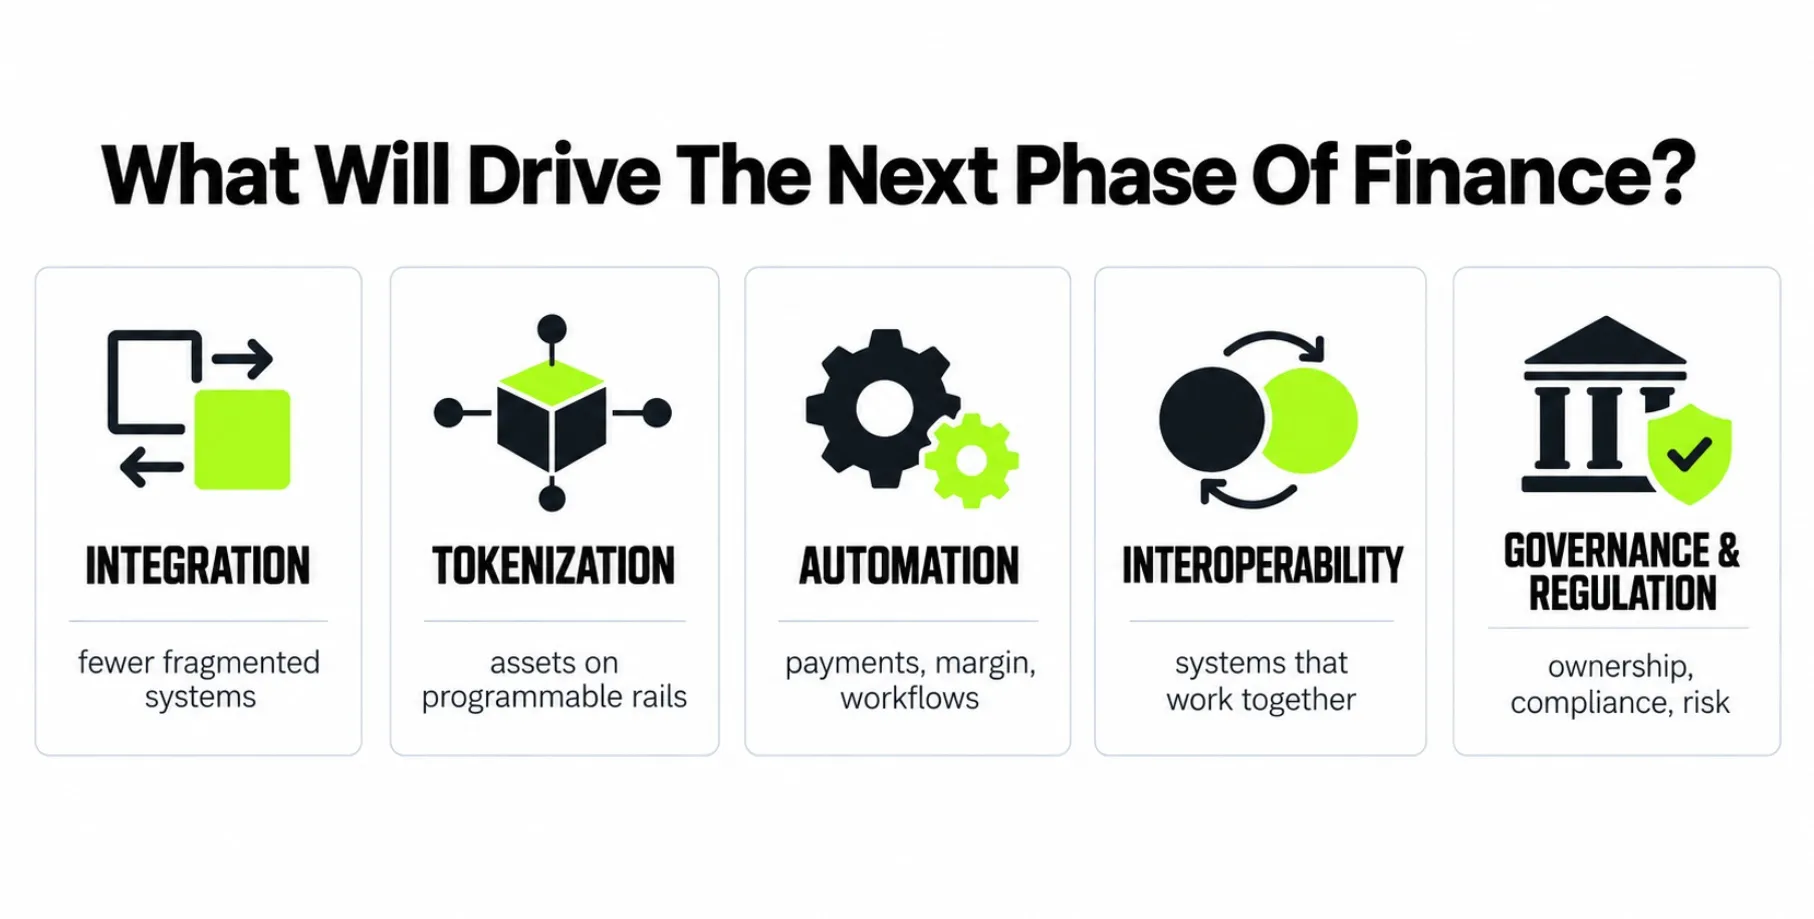
Finansın Sonraki Evresini Belirleyecek Unsurlarİnternet Güzel Bir Örnek!
İnternet de ilk etapta deneyler, kırılgan iş modelleri ve abartılı beklentilerle başladı.
Pek çok şirket tarih oldu. Bazı fikirler umut vadediyordu, fakat ekonomik açıdan sürdürülebilir bir uygulama bulamadı. Diğerleri ise teknolojinin ilk geliştirildiği dönemde bile olmayan şirketler tarafından bünyesine katıldı.
Geride kalan şey ilk projelerin bir listesi değildi: Protokoller, bağlantı, dağıtım ve en önemlisi, yeni altyapının yarattığı davranış biçimleri kalıcı oldu.
Crypto ile olan benzetme de bu yüzden anlam taşıyor. İlk on yılın değeri sadece bir önceki döngünün tokenları veya şirketlerinde olmak zorunda değil. Değeri yaratan unsur,
piyasa testinden sağ çıkan mekanizmalar olacak.
Meme coin‘ler, NFT’ler, lending protokolleri ve farklı kripto para borsası modelleri de bu sürecin parçasıydı. Bazıları niş ürün olarak kalacak. Kimileri yok olup gidecek. Birçoğu ise regüle ortamlara taşınıp geleneksel finansal sektöre entegre olacak.
Buradaki önemli mesele, hangi tokenın artacağını veya düşeceğini tahmin etmek değil. Asıl mesele, ölçek, yönetişim, regülasyon ve likidite gibi testlere tabi tutulduktan sonra ekonomik değer üretmeye devam eden unsurların hangileri olacağını anlamakta yatıyor.
Bu ayrım, yatırım yapanlar, ürün geliştirenler veya finansal kurumlardaki stratejiyi belirleyenler için büyük önem taşıyor. Bir teknoloji faydalı olabilir ama ona bağlı token, değer kazandırmayabilir.
Bir protokol, ciddi hacimler yaratabilir fakat katılımcılarına sürdürülebilir bir getiri sunamayabilir. Bir uygulama yenilikçi olabilir, fakat ürün-pazar uyumu bulamayabilir.
Finansta fayda tek başına yetmez. Kim ödüyor, kim değer kazanıyor, kim risk alıyor ve teşvik kaybolduğunda ya da işler ters gittiğinde neler yaşanıyor anlamak gerekir.
Geçiş Fırsatlar Yaratıyor, Sabit Pozisyonları Yok Ediyor!
En büyük fırsatlar genellikle altyapı değişirken ortaya çıkar.
Bu, internet için de geçerliydi. Diğer teknolojik ve finansal dönüşümlerde de böyle oldu: Eski standart hâlâ baskınken yeni standart, maliyetleri, davranışları ve iş modellerini dönüştürmeye başlar.
Ancak geçişler, aynı zamanda köklü düzenleri yıkabiliyor.
Aradaki uzun aracı zincirlerine muhtaç şirketler, bazı adımlar otomasyona geçtikçe önemini kaybedebilir. Sadece tekrarlı işleri yapan profesyoneller işsiz kalabilir veya rolleri baştan yazılabilir.
Dijital varlıkları izole bir kategori gibi gören kurumlar ise teknolojinin ödemeler, fon yönetimi, döviz, kredi, saklama ve sermaye piyasası ürünlerine sirayetini geç fark edebilir.
Öte yandan, bir akıllı kontrat yazmayı ya da bir blockchainin çalışma mantığını öğrenmek artık tek başına yeterli olmayacak. Yeni dönem; piyasa bilgisi, teknoloji, regülasyon, risk ve dağıtımın birleşimini talep ediyor.
Finans dünyasının yeni profesyonelleri; sadece bir varlığı trade edebilenler ya da bir aracı kullanabilenler değil aynı zamanda varlığın, altyapının ve kuralların ölçekli bir işlemi mümkün kılan etkileşimini anlayabilenlerden oluşacak.
Ben de bu köşede işte bu konuya odaklanmak istiyorum: Sadece piyasada neler değişiyor değil, aynı zamanda altyapı değiştikçe hangi iş modelleri ve hangi yetenekler değerli hale geliyor?
Zorluklar Neler?
Bu tezi kaçınılmaz bir ilerlemenin hikayesine dönüştürmek büyük bir hata olur.
Kurumsal ölçekte tokenize benimsenmesi hâlâ sınırlı. Pek çok proje deneme aşamasında. İkincil piyasa likiditesi birçok uygulama için yetersiz. Ağlar arası birlikte çalışabilirlik sorunu çözülmedi. Hukuki ve operasyonel standartlar hâlâ inşa ediliyor.
Regülasyonlar da farklı ülkelerde eşit tempoda ilerlemiyor.
Pek çok uygulama, anlamlı bir sorunu çözmüyor. Sadece yapılabildikleri için geliştirildiler; arka planda yeterli ekonomik talep olmadığı için değil. Yani ortada, gerçekten çözülecek ciddi bir sorun yokken geliştirilen çözümler var.
Bu nedenle genel tez, bütün kripto para endüstrisinin ayakta kalmasına bağlı değil. Buradaki esas nokta: Bu ortamda geliştirilen bazı mekanizmaların, regüle edilen ve ekonomik açıdan sürdürülebilir yapıların içine girecek kadar faydalı olup olmadığı.
Seçici süreç oldukça sert olacak.
Önümüzdeki on yıl büyük ihtimalle taraf seçmekten çok, parayı ve varlıkları hangi altyapının taşıyacağını anlamakla geçecek.
İşte değişim tam da burada yaşanacak.