




Yurt dışına banka havalesi göndermiş herkes, çalışma saatleri, muhabir bankalar ve mutabakat süreleri gibi şeyleri beklemenin sancılı sürecine aşinadır.
Çoğu durumda fiziksel parayı bir taşıyıcı güvercine bağlamak ya da bir zarfa koyup DHL ile göndermek daha hızlı, daha ucuz ve çok daha verimli olurdu.
Stablecoinler, eski sistemin buhar makinelerini çalıştırmasını beklemeden, günün her saati sınırların ötesine para taşıyabilir.
İşlemleri 24/7 tamamlayabilir, aracı katmanlarını ortadan kaldırabilir ve insanların geleneksel bir banka hesabına bile ihtiyaç duymadan dijital dolarlara erişmesini sağlayabilirler.
Peki artık bankalara gerçekten ihtiyacımız var mı? Stablecoinlerin para transferi için daha hızlı, daha ucuz ve daha kolay bir yol sunmasının sonuçları neler?
İki saat
Mart 2023‘te iflas eden ve şimdi First Citizens Bank’ın bir bölümü olarak faaliyet gösteren Silicon Valley Bank‘te kripto direktörü olan Anthony Vassallo, stablecoin’lerden gelen rekabetin iki zaman diliminde ortaya çıkacağını Magazinee anlatıyor:
“İki saat önemli. Biri yavaş: aylar veya yıllar boyunca biriken para birimi ikamesi, mevduat erozyonu ve politika aktarımının zayıflaması. Biri hızlı: saatler içinde sermayeyi yazılım hızıyla hareket ettirebilen bir sabitlik kaybı, ihraççı şoku veya bankacılık olayı.”
Avrupa Merkez Bankası, endişelerini dile getirdi ve banka mevduatlarında tutulan büyük miktardaki stablecoin rezervlerinin, itfaların artması halinde zincirleme çekimleri tetikleyebileceğini savundu.
Banka, dijital para ile onu destekleyen bankacılık sistemi arasında, rezerv varlıkları geleneksel mutabakat sürelerine tabi olurken stablecoinlerin günün her saati mutabakat sağlamasından kaynaklanan bir “likidite uyumsuzluğuna” dikkat çekiyor.
İlgili: MiCA Avrupa‘da USDT’nin önünü kesiyor... ama başka kimse umursamıyor
Bu dinamiği Mart 2023‘te, Circle’ın rezervlerinin 3,3 milyar dolarının iflas eden Silicon Valley Bank‘te tutulduğunu açıklamasının ardından USD Coin’in dolar sabitini kaybetmesiyle zaten uygulamada gördük. Olay, neredeyse bir gecede bir bankacılık iflasını stablecoin krizine dönüştürdü ve yetkililer mevduatları garanti altına almak için müdahale etmek zorunda kaldı.
Büyük stablecoin rezervleri banka hücumunu tetikleyebilir. Kaynak: ECB
Banka hücumları oldukça uç örneklerdir; Vassallonun tanımladığı yavaş saat ise daha çok damla damla ilerleyen bir etki yaratır. Bu, bir kriz olmadan gerçekleşebilir ve ortaya çıkarken fark edilmesi daha zor olabilir.
Daha yavaş bir hızda dolarizasyon
Temmuz 2026da Uluslararası Ödemeler Bankası, 130 ekonomide stablecoin akışlarını ve geleneksel yabancı para mevduatlarını inceledi.
Her ikisinin de para birimi baskısı yaşanan dönemlerde ve bankacılık ya da devlet borcu krizleri sırasında büyüme eğiliminde olduğunu; stablecoin akışlarının sermaye kontrollerinden daha az etkileniyor gibi göründüğünü tespit etti.
Dolayısıyla insanlar kötüleşen yerel para biriminden çıkmaya çalışırken stablecoinler, yerel hükümetlerin kontrol altına almasının daha zor olduğu, dolar temelli bir alternatif sağlayabilir.
Sphere Labs ve SVB‘nin eylül tarihli bir raporu, Arjantin, Nijerya ve Türkiye’yi stablecoin talebinin dolara maruz kalma talebiyle yakından bağlantılı olduğu piyasalar olarak tanımlıyor.
Örneğin rapora göre Arjantin‘de pezo ile satın alınan kriptonun %94’ü stablecoin‘lerden oluşurken, Türkiye’de bir yıl içinde yaklaşık 38 milyar dolar değerinde lira stablecoinlerle takas edildi.
Sphere Labs‘in genel müdürü Arnold Lee, stablecoin benimsenmesinin özünde, geleneksel bankacılık sistemine erişimde engellerle karşılaşan insanların dolara yönelik talebiyle şekillenen bir dolar hikâyesi olduğunu söylüyor. Magazine’e şöyle konuşuyor:
“Bu ekonomilerin çoğu dolarlara doğru ilerlemeyi sürdürecek [...] Zamanımı bunun nasıl gerçekleştiğine ayırıyorum; çünkü değişimi yöneten bir ülke ile değişim tarafından ele geçirilen bir ülke, sonunda çok farklı yerlere varır.”Saat hızlandığında
Mart ayında yayımlanan ayrı bir BIS çalışması, dolar stablecoinlerine yönelik talep artışının geleneksel para piyasalarına yansıyabileceğini ortaya koydu.
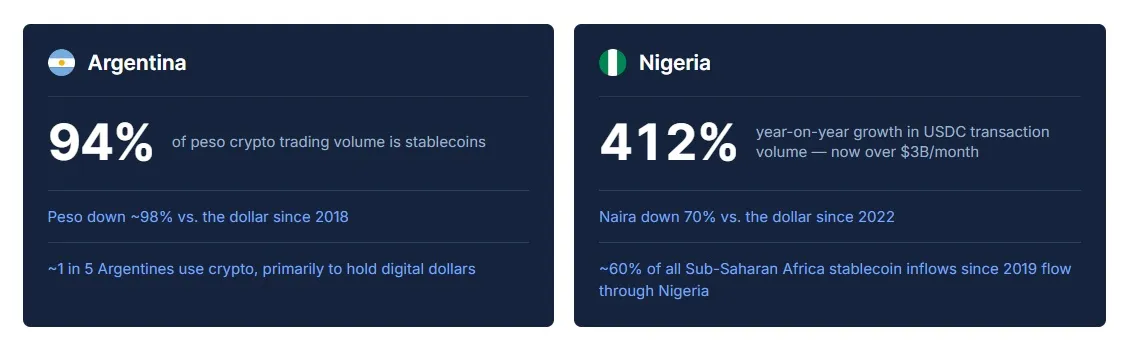
Stablecoin talebinin dolara maruz kalma talebiyle bağlantılı olduğu piyasalar. Kaynak: Sphere/SVB
Çalışma, 2021 ile 2025 arasında 27 itibari para biriminde dolara sabitlenmiş dört büyük stablecoini inceledi ve stablecoin talebindeki artışın yerel para birimleri üzerinde aşağı yönlü baskı oluşturabileceğini, döviz takasları yoluyla dolar edinmeyi pahalılaştırabileceğini; finansal aracılar zaten baskı altındayken bu etkinin daha güçlü olduğunu ortaya koydu.
Lee şöyle diyor: “Yüksek enflasyonlu ekonomilerde vatandaşlar yerel para biriminden dijital dolarlara geçtiğinde, parasal aktarım zayıflıyor, mevduat tabanları aşınıyor ve baskı merkez bankalarının yanıt verebileceğinden daha hızlı artıyor.”
İlgili: BIS başkanına göre stablecoinler geniş ölçekte ödemeler için güvenilir değil
Sphere raporu, ABD ile Kolombiya arasındaki Ocak 2025 tarihli anlaşmazlık sırasında Kolombiyalıların fonlarını dijital dolarlara aktardığını anlatıyor. Bankalar ve döviz büroları hafta sonu kapalıydı, ancak blockchain ağına ait kasa her zaman açık.
ECBnin uyarı atışının en güçlü yankılandığı yer burasıdır.
Mevcut Kripto Varlık Piyasaları (MiCA) kuralları kapsamında stablecoin ihraççıları rezervlerin en az yüzde 30‘unu banka mevduatlarında, önemli varlığa referanslı token’lar (ART‘ler) için ise yüzde 60’a kadarını tutmak zorundadır.
Stablecoinlerin yükselişinden çıkarılan dersler. Kaynak: BIS
Avrupa Merkez Bankaları Sistemi, bu ayın başlarında bu sabit yüzdelerden uzaklaşmayı ve bunun yerine rezerv varlıkların ne kadar hızlı kullanılabilir hâle getirilebildiğine dayalı gerekliliklere geçmeyi önerdi.
Bu, yoğun itfaların ticari kredi kuruluşlarını bir gecede tamamen likit kaynaklardan yoksun bırakacağı kıyamet senaryosunu önleyebilir; Tether‘ın üst yöneticisi Paolo Ardoino 2024’te MiCAnın “stablecoin söz konusu olduğunda çok tehlikeli” olduğunu söylediğinde bu konuda uyarıda bulunmuştu.
Dolayısıyla aynı sistem her iki yönde de baskı yaratabilir: kullanıcılar dijital dolar istediğinde para bir bankadan çıkıp stablecoin‘lere geçebilir, ardından bu stablecoin’ler itfa edildiğinde bankalar üzerinden geri akabilir.
Teknoloji, akışın hangi yönde gerçekleşeceğini belirlemez; ancak bunun ne kadar hızlı olabileceğini belirleyebilir.
Peki gerçekte neyin yerini alıyor?
Bununla birlikte stablecoinler henüz dünyayı ele geçirmiyor. Çoğu zaman daha hızlı hareket eden, ancak sonunda yine bankadaki dolarlara dönüşen bir ara para birimidir.
Block‘un eski yöneticisi ve stablecoin ödemeleri şirketi MELD’in kurucu ortağı Pankaj Bengani, Cointelegraph‘a şirketin B2B stablecoin çıkış hacminin yaklaşık yarısının Kuzey Amerika’da olduğunu söylüyor.
Bengani, bunu kullanan işletmeler arasında ithalatçıların, ihracatçıların, teknoloji şirketlerinin, e-ticaret pazar yerlerinin, ödeme şirketlerinin ve fintechlerin bulunduğunu belirtiyor.
Bengani, “Verilerimizdeki şirketlerin ezici çoğunluğu, işlem sonuçlandıktan hemen sonra tekrar itibari paraya dönüyor. Kripto pozisyonu almıyorlar. MELDi SWIFT yerine bir ödeme mutabakat kanalı olarak kullanıyorlar,” diyor.
En büyük akışların sınır ötesi ticari ödemeler olduğunu, özellikle işletmelerin dolar kazandığı veya dolar tuttuğu, ancak tedarikçilerin ve çalışanların yerel para birimine ihtiyaç duyduğu durumlarda bunun geçerli olduğunu söylüyor.
Tedarikçi ödemeleri, ticari kullanımın yaklaşık üçte birini oluştururken fatura mutabakatı kabaca dörtte birini oluşturuyor.
Bu, birikimlerini enflasyondan korumak için dijital dolarlara yönelen veya stres dönemlerinde toplu paraları itibari para sisteminden çekip alan insanlardan farklı bir tablo çiziyor.
Bu durum başka bir ilginç soruyu da gündeme getiriyor: Para kriptoda kalmıyorsa, geleneksel sistemin hangi kısmının yerini alıyor? Bengani şöyle diyor:
“Stablecoin‘ler SWIFT’in yerini bir gecede almayacak. Gerçekçi değişim, ortak bir mutabakat kanalının, tarihsel olarak bankaların sınırları aşmak için birbirlerine ihtiyaç duyması nedeniyle var olan aracı adımların yerini almasıyla, daha ince bir muhabir bankacılık katmanıdır.”
Paranın düşünce hızıyla hareket ettiği bir dünyada bu, bankaların ortadan kalkacağı anlamına gelmiyor.
Bengani, rezervlerin hâlâ banka mevduatlarında ve Hazine tahvillerinde tutulduğunu, işletmelerin hâlâ itibari para birimlerine ihtiyaç duyduğunu ve bankaların “saklama, uyum, likidite ve yerel mutabakat” açısından önemini koruduğunu söylüyor.
Ancak değişen şey, aradaki tesisat; stablecoinler bankaları finansal sistemden çıkarmaktan ziyade sürtünmenin bulunduğu yeri değiştiriyor olabilir.
Dergi: Kripto kazançlarını IRSye bildiren borsalar vergi kâbusuna dönüşüyor