




Birleşik Krallıktaki bankalar, yapay zekanın müşterilerinin paralarına ne kadar erişimi olması gerektiği konusunda sınır çizdi.
HSBC, Barclays, Lloyds, NatWest ve Nationwideın da aralarında bulunduğu dört banka, özellikle müşterinin müdahalesi olmadan işlem yapabildikleri durumlarda, üçüncü taraf yapay zeka ajanlarının müşteri hesaplarına erişmesini engellemek veya kısıtlamak için harekete geçti.
Yapay zeka ajanlarının Birleşik Krallıktaki banka hesaplarına eriştiğine dair henüz bir kanıt yok ancak büyük kredi kuruluşları, otomatik bir sistemin müşterilerin parasını yanlış yönetmesi halinde ne olacağından ve sorumluluğun kime ait olacağından endişe ediyor.
Bankaların başka, dile getirilmemiş kaygıları da olabilir.
Yapay zeka odaklı bir blockchain altyapı projesi olan GenLayer Foundationın genel müdürü Edgars Nemše, fatura ödeme, para transferi ve daha iyi oranlar bulma gibi rutin bankacılık işlemlerinin tümünün ajanlara devredilebileceğini söylüyor.
Bankalar açısından ne yazık ki bu, internette yayımlanır yayımlanmaz ajanların müşterilere başka bir yerde daha iyi bir teklif bulabileceği anlamına geliyor.
Nemše, Magazinee verdiği demeçte, “Standart hesaplarda bu, geçiş maliyetlerini ortadan kaldırıyor ve alanı daha da rekabetçi hale getiriyor” diyor.
Ajan destekli banka hücumu riski
Bu senaryo, müşteri sadakatinden daha fazlasını tehdit edebilir. Apollonun baş ekonomisti Torsten Slok, eylül ayında olası bir “ajan destekli banka hücumu” konusunda uyardı.
Ajan sürüleri, hane halklarının nakitlerini düşük getirili cari hesaplardan daha yüksek getiri sunan alternatiflere toplu halde taşımaya başlarsa bu durum bankaların kredi vermek için dayandığı düşük maliyetli fonlamayı tüketir. Hız ve ölçek de “tüm finansal sistem için sorun teşkil eder.”
İlgili: Coinbase CEOsu, Base 100 milyon yapay zeka ödemesini aşarken ajan destekli finansı övdü
JPMorgan Chase genel müdürü Jamie Dimon da harici ajanların banka hesaplarına sınırsız erişimine izin verilmemesi konusunda uyardı. Ekim ayındaki bilanço görüşmesinde “Başıboş ajanlar istemezsiniz” dedi.
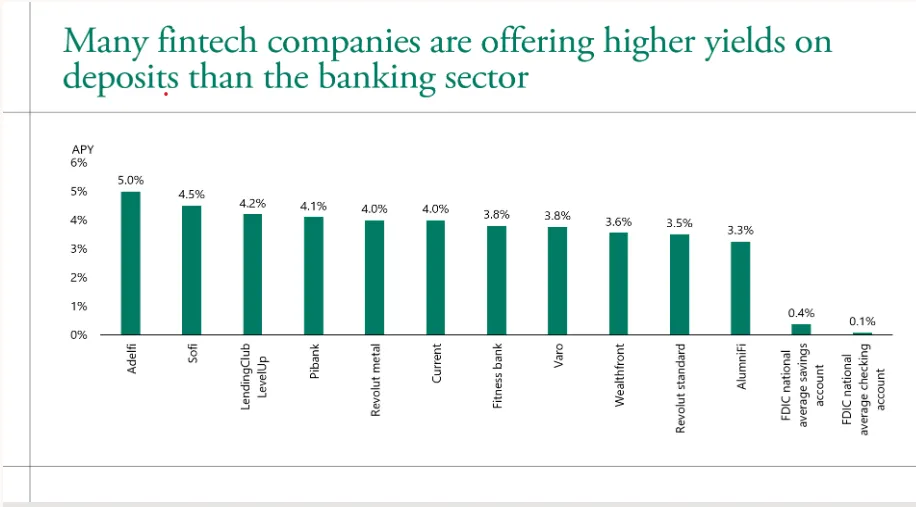
Ajan destekli banka hücumu geliyor mu? Kaynak: Apollo
Kısa vadede dalgayı engellemeye yönelik adımlardan bağımsız olarak yapay zeka ajanlarının birkaç yıl içinde bankacılıkta devrim yaratması giderek daha olası görünüyor.
Emirates NBD‘de grup strateji analitiği başkanı olan Neeraj Makin, ajanların 2036’ya kadar günün her saati bankacılık ve neredeyse anında ödemeleri olağan hale getireceğini öngörüyor.
“Bir ödeme için 24 saat beklemeyi veya ülkeler arası ödemelerin üç gün sürmesini unutun… tüm bunlar saniyeler içinde, atomik olarak gerçekleşecek” diyor; yapay zeka ajanları finansal kararların çoğunu devralacak.
Bankalar günlük müşteri arayüzünü kaybetme riskiyle karşı karşıya
Yapay zeka odaklı bir bankacılık ve ödeme şirketi olan Augustusun genel müdürü Ferdinand Dabitz de müşterilerin finans kuruluşlarıyla etkileşiminde benzer bir değişim görüyor.
Dabitz, “Her tüketicinin bankasıyla konuşan 10'larca ve her işletmenin 100'lerce ajanı olacak” diyor.
Bu ajanları yönetmek ve bir güven katmanı sağlamak için insan arayüzü önemini koruyacak; Dabitze göre bu, “özellikle ticari bankacılıkta” geçerli.
İlgili: Ajanlar 24/7 işlem yapabilir; ancak Yat Siu her an erişiminizi kaybedebileceğiniz konusunda uyarıyor
Emirates NBDnin geliştirici deneyimi ekibi, bireysel ekiplerin ortak kontroller olmadan ajanlar geliştirmesine izin vermek yerine finans kuruluşlarının ajan destekli yapay zeka için kendi çerçevelerini oluşturması gerektiğini temmuz ayında savundu.
Leap çerçevesi, ajanların temel bankacılık sistemleriyle kimlik doğrulamasını, hassas verilere erişmesini ve işlemleri gerçekleştirmesini yönetmek üzere tasarlandı; denetim izleri, izleme ve insan gözetimi de sisteme dahil edildi.
Emirates NBD, bankaların kendi ajan destekli çerçevelerini oluşturması gerektiğini söylüyor. Kaynak: Emirates NBD
Bununla birlikte ajanların büyük finansal kararları kendi başlarına alma güvenilirliği konusunda hâlâ ciddi kaygılar var.
İngiltere Merkez Bankası ve FCA tarafından yakın zamanda gerçekleştirilen bir anket, yanıt veren şirketlerin yüzde 80‘i yapay zeka ajanlarını kullanıma almış olsa da yalnızca yüzde 2’sinin geniş özerkliğe sahip ajanlar kullandığını ortaya koydu; veri güvenliği, üçüncü taraf bağımlılıkları ve halüsinasyonlar gibi riskler en büyük kaygılar arasında yer aldı.
Fatura ödemeden finansal karar almaya
Nemše, yapay zekanın devralmasının muhtemelen bir gecede gerçekleşmeyeceğini; “adım adım geleceğini” söylüyor.
“Bugün her ay kendi mali durumumu ve şirketimin mali durumunu incelemesi ve ödemeleri sıraya koyması için bir ajan kullanıyorum; ardından bunları onaylıyorum. Bir sonraki adım doğal olanı: ona güvendiğinizde, sormadan küçük miktarlarda harcama yapmasına izin verirsiniz.”
Rutin faturalar, abonelikler ve ajanın kendi işletim maliyetleri, özerk hale gelecek ilk görevler arasında yer alacak.
Dabitz, kurumsal hazine yönetiminin ajanlara devredilebilecek bir alan olabileceğini söylüyor; ancak bankaların bu ilk uygulamaların geliştirilmesine dahil olması gerekeceğini belirtiyor.
Bir ajan hata yaptığında ödemeyi kim yapar?
Tüketiciler mali durumlarını otomatikleştirmenin avantajlarından yararlanabilir; peki bir ajan hata yaptığında sorumluluk kime ait olacak?
Nemše, müşterilerin giriş bilgilerini ajanlarla paylaşmasını önlemek için bankaların “yetkilendirilmiş erişimi standart bir özellik olarak” sunması gerektiğini söylüyor. Müşteriler izinleri ve harcama limitlerini belirleyebilir; ajanlar düşük tutarlı işlemleri bağımsız olarak gerçekleştirebilirken daha büyük tutarlı işlemler için onay alınması gerekebilir.
Ancak mevcut ihtilaf süreçleri, temsilciler her müşteri adına binlerce işlem yapmaya başlarsa zorlanabilir. “Yanlış giden işlemlerin küçük bir oranı bile çok sayıda ihtilaf anlamına gelir,” diyor. “Bunları ele alma süreçleri, haftada birkaç ödeme yapan insanlar için oluşturulmuştu. Bu kısmın hâlâ oluşturulması gerekiyor.”
ABD Para Birimi Denetleme Ofisi (OCC), bankaların 4 Kasımda, temsilci tabanlı sistemler de dahil olmak üzere “süper zekâ” olarak adlandırdığı teknolojiyi kullanımına ilişkin bir denetim çerçevesi yayımladı.
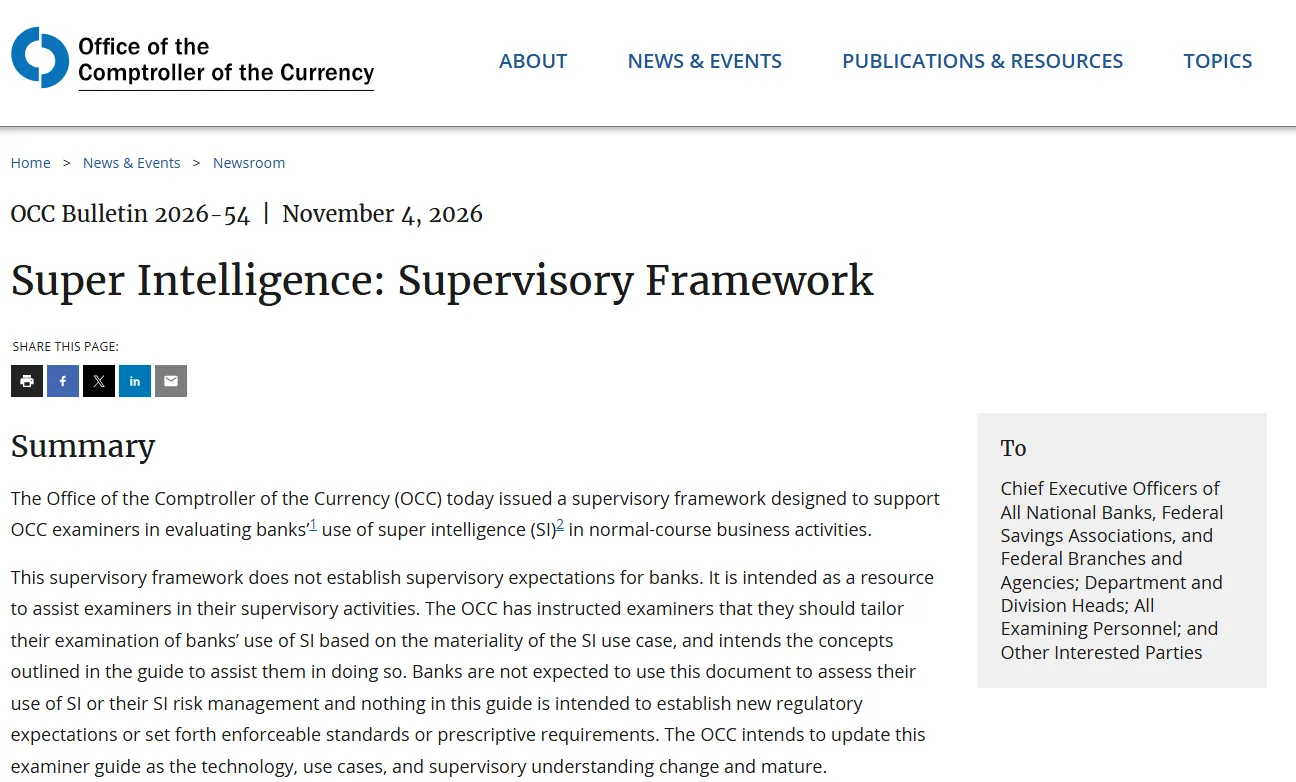
OCCnin Süper Zekâsı: Denetim Çerçevesi. Kaynak: OCC
Çerçeve, banka denetçilerinin kurumların bu teknolojiyi nasıl kullandığını değerlendirmesine yardımcı olmayı amaçlıyor ve bankalar için bağlayıcı yeni gereklilikler getirmiyor. İnceleme, bir temsilcinin eylemlerinin olası sonuçlarını, özerklik düzeyini ve insan gözetiminin derecesini yansıtmalı.
Dolayısıyla bir banka çalışanının rapor hazırlamasına yardımcı olan bir yapay zeka sistemi, müşteri fonlarını onay olmadan transfer etmeye yetkili bir sistemden farklı bir risk oluşturur ve bu dengeyi doğru kuran bankaların öne çıkması muhtemeldir.
Dergi:Bitcoin için “şimdiye kadarki en iyi alım fırsatı” geldi: Mark Moss