






ส่วนต่างของอัตราผลตอบแทนพันธบัตรเอกชนทั่วโลกได้เพิ่มขึ้นแตะระดับสูงสุดนับตั้งแต่เดือนพฤษภาคม 2025 ตามดัชนีของ Bloomberg
ในเอเชีย ความกังวลได้ส่งผลกระทบต่อทั้งพันธบัตรและหุ้นในวันศุกร์ โดยส่วนต่างของพันธบัตร USD ที่มีเรตติ้งสูงในเอเชียขยายกว้างที่สุดนับตั้งแต่เดือนกรกฎาคมปีที่แล้ว ขณะที่ดัชนีหุ้นหลักของภูมิภาคก็ปรับตัวลดลงเช่นกัน
ผู้สนับสนุน
ผู้สนับสนุน
นักลงทุนพันธบัตรลดความเสี่ยงจากเอกชน
ส่วนต่างดังกล่าวเพิ่มขึ้นสูงสุดถึง 129 จุดเบส เมื่อความวิตกกังวลเรื่องการใช้เงินกู้เพื่อพัฒนาปัญญาประดิษฐ์ (AI) เพิ่มขึ้น ทั้งนี้ ความตึงเครียดทางภูมิรัฐศาสตร์ก็ส่งผลกดดันและทำให้นักลงทุนหันไปยังสินทรัพย์ปลอดภัยมากขึ้น
ตลาดตราสารหนี้เอเชียมีทิศทางเดียวกับการเร่งตัวของส่วนต่างพันธบัตรเอกชนทั่วโลก โดยนักเทรดระบุว่าสัญญา credit-article_nowater swap (CDS) ของภูมิภาคขยายตัวประมาณ 1.5 จุดเบส สู่ระดับ 78 เมื่อเปิดตลาดวันศุกร์
แต่ credit-article_nowater swap คืออะไร? CDS ทำหน้าที่คล้ายประกันภัยกรณีผิดนัดชำระหนี้ ดังนั้นราคาที่สูงขึ้นจึงหมายถึงนักลงทุนเห็นความเสี่ยงเพิ่ม
ตราสารหนี้จีนมีความเคลื่อนไหวแรงที่สุด โดยส่วนต่างภาคเทคโนโลยีกว้างขึ้น 3 ถึง 5 จุดเบส ส่วนพันธบัตรเกรดการลงทุนของจีนก็ขยายกว้างขึ้นสูงสุด 5 จุดเบส เมื่อเปรียบเทียบกัน พันธบัตรเกรดการลงทุนของ อินเดีย และเกาหลีใต้ มีส่วนต่างกว้างขึ้นสูงสุด 3 จุดเบส
นักลงทุนที่ต้องการความปลอดภัยหันไปลงทุนในพันธบัตรรัฐบาลสหรัฐฯ แทน ทั้งนี้ Treasuries ปรับตัวดีขึ้นในทุกช่วงอายุพันธบัตร ส่งผลให้เป็นวันที่ดีที่สุดในรอบกว่า 2 ปี
นักเทรดยังเร่งเข้าซื้อฟิวเจอร์ส Treasuries เพื่อปิดสถานะขายชอร์ตและลดเดิมพันขาลง ขณะที่ตลาดหุ้นในภูมิภาคก็เผชิญแรงกดดันเช่นเดียวกันในวันศุกร์
ติดตามเราได้ที่ X เพื่อรับข่าวล่าสุดทันทีที่เกิดขึ้น
ผู้สนับสนุน
ผู้สนับสนุน
ตลาดหุ้นเอเชียยังถูกกดดัน
Nikkei 225 ของญี่ปุ่นลดลง 1.72% จากราคาปิดก่อนหน้า อยู่ที่ 61,825.26 ในช่วงสายของวัน ณ กรุงโตเกียว ส่วน KOSPI ของเกาหลีใต้ลดลงแรงยิ่งขึ้น 1.97% แตะ 5,424.96 ในช่วงสายที่กรุงโซล
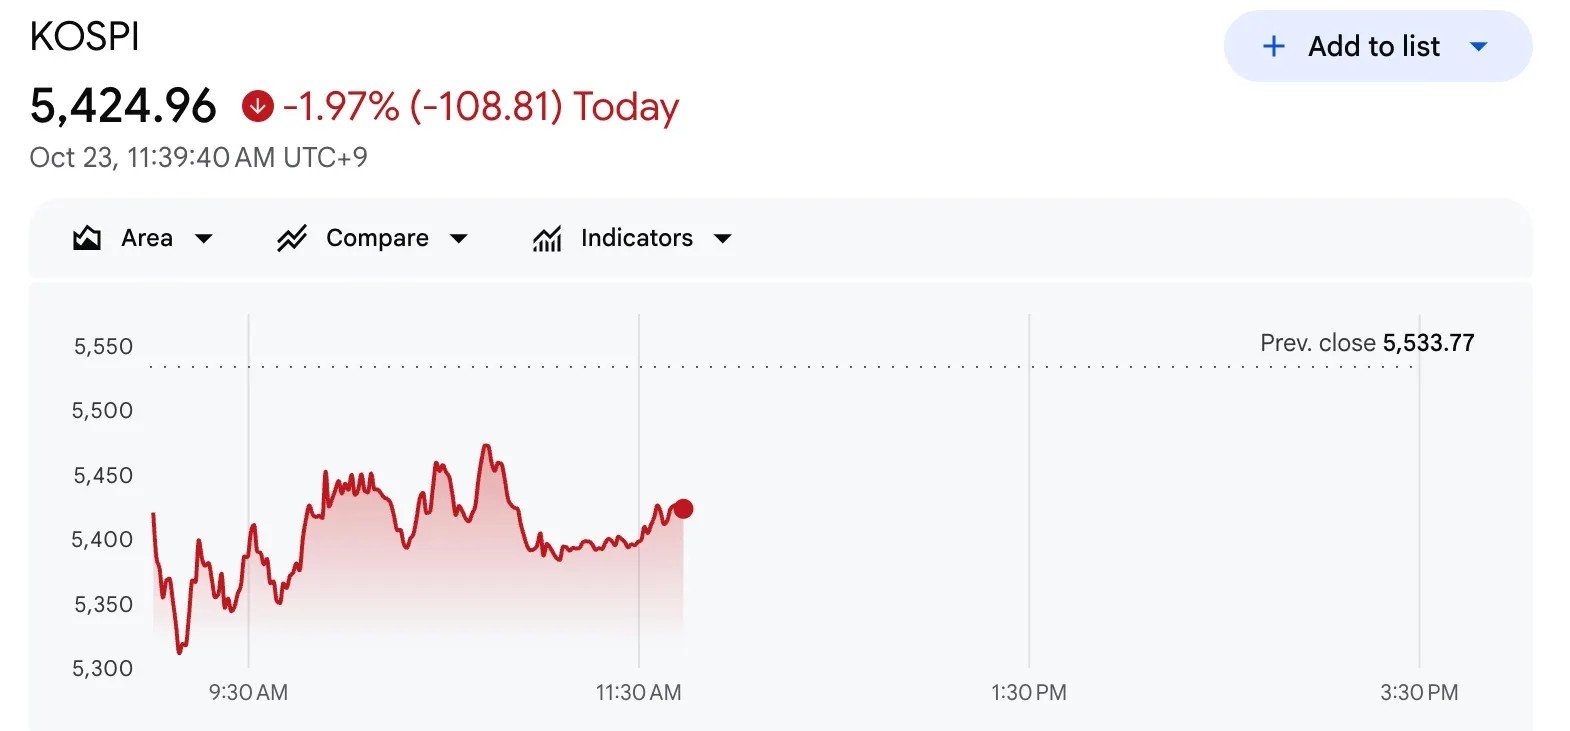
ผลการดำเนินงานของดัชนี KOSPI ที่มา: Google Finance
CSI 300 ของจีนลดลงน้อยกว่า ที่ 0.70% สู่ระดับ 4,008.12 ในช่วงเช้า อย่างไรก็ตาม ดัชนีเคยแตะระดับ 3,958.14 เมื่อต้นเซสชั่น ซึ่งเป็นระดับต่ำสุดในรอบ 52 สัปดาห์ใหม่
จุดต่ำสุดนั้นเกิดขึ้นหลังจากดัชนี เข้าสู่ภาวะตลาดหมีติดต่อกันเป็นสัปดาห์ที่ 10 ปัจจัยหลักของการเทขายทั้งในหุ้นและพันธบัตรส่วนใหญ่เชื่อมโยงกับความกังวลเรื่องวิธีที่บริษัทต่าง ๆ ใช้เงินทุนเพื่อพัฒนา AI
เหตุใดหนี้จาก AI จึงทำให้ผู้ให้กู้รู้สึกกังวล
Bloomberg รายงานว่าตลาดต่าง ๆ กังวลว่าการใช้หนี้มาเป็นเงินลงทุนใน AI จะไม่สร้างกำไรได้รวดเร็วเพียงพอ
ในเดือนกรกฎาคม Bloomberg Macro View วิเคราะห์ว่าการออกตราสารหนี้ที่เกี่ยวข้องกับ AI กำลังเร่งตัวขึ้น โดยเตือนว่าการแข่งขันเพื่อเงินทุนจะทำให้ผลตอบแทนสูงขึ้นและส่วนต่างราคาเครดิตกว้างขึ้น และส่วนต่างที่กว้างขึ้นเหล่านี้จะทำให้ต้นทุนการกู้ยืมใหม่ของบริษัทที่สร้างโครงสร้างพื้นฐาน AI สูงขึ้น
Jurrien Timmer จาก Fidelity ได้ให้ความเห็นในสัปดาห์นี้ว่าความเสี่ยงฟองสบู่ AI อยู่ที่หนี้สินเป็นหลัก ขณะนั้นอัตราผลตอบแทนพันธบัตร CoreWeave สูงเกิน 15%
ขณะช่วงก่อนนี้ที่ส่วนต่างราคาเครดิตกว้างเช่นนี้ ปัจจัยที่เป็นตัวกระตุ้นคือกำแพงภาษี โดยหลังสหรัฐประกาศใช้มาตรการภาษีนำเข้าครั้งใหญ่เมื่อวันที่ 2 เมษายน 2025 ส่วนต่างราคาเครดิตก็ขยายตัวขึ้นอย่างรวดเร็ว
ตามรายงานของ S&P Global ส่วนต่างเครดิตคุณภาพลงทุนของสหรัฐพุ่งขึ้นจาก 82 เป็น 102 จุดฐานภายในวันที่ 7 เมษายน ต่อมาในวันที่ 9 เมษายน มี การหยุดพักภาษีเป็นเวลา 90 วัน และส่วนต่างก็ลดลงเหลือ 89 จุดฐานภายในวันที่ 28 เมษายน
แม้หลังจากผ่อนคลายแล้ว ส่วนต่างราคาเครดิตก็ยังคงสูงกว่าจุดต่ำที่ 60-70 จุดฐานในช่วงปลายปี 2024 และต้นปี 2025 อย่างเห็นได้ชัด
สำหรับนักลงทุนในหุ้น การขยายตัวล่าสุดของส่วนต่างนี้ก็ถือเป็นสัญญาณเตือน Katie Stockton จาก Fairlead ได้ระบุไว้แล้วว่าส่วนต่างเครดิตที่กว้างขึ้นเป็นหนึ่งในสัญญาณที่จะอาจทำให้ภาวะขายหุ้นรุนแรงขึ้น โดยข้อมูลล่าสุดในวันศุกร์ระบุว่า สัญญาณนี้ได้ปรากฏแล้ว
นักลงทุนแบ่งฝ่ายต่อประเด็นฟองสบู่ AI
นักลงทุนชื่อดังหลายคนต่างแบ่งข้างกันเกี่ยวกับประเด็นว่า ความกังวลต่อ AI เหล่านี้ที่อยู่เบื้องหลังความเคลื่อนไหวนี้สมเหตุสมผลหรือไม่
Ken Griffin แห่ง Citadel ได้เตือนว่า AI เกือบจะแน่นอนว่าอยู่ใน ภาวะฟองสบู่ ในขณะเดียวกัน Jon Gray ประธานของ Blackstone มองว่าความต้องการ AI แทบจะเติบโตแบบพาราโบลา
Tom Lee ประธาน BitMine ก็เช่นกัน เห็นว่าคลื่นการเทขายใน AI กำลังจะคลี่คลาย เขาให้เหตุผลว่าอัตราดอกเบี้ยที่ลดลงบวกกับตําแหน่งขายในหุ้นเทคโนโลยีที่แน่นขนัด สะท้อนถึงจุดสิ้นสุดของการเทขายในกลุ่ม AI ที่ใกล้เข้ามาแล้ว
ในปี 2025 การหยุดพักภาษีศุลกากรทำให้ตลาดเครดิตมีเหตุผลชัดเจนในการฟื้นตัว แต่ในครั้งนี้ การฟื้นตัวอาจขึ้นอยู่กับว่าเม็ดเงินลงทุนใน AI จะสร้างผลตอบแทนให้เห็นหรือไม่