




ผลประกอบการของ Nike ดีกว่าที่วอลล์สตรีทคาดการณ์ไว้ในไตรมาสแรกปีงบประมาณเนื่องจากต้นทุนที่ลดลง ไม่ใช่เพราะยอดขายเติบโต อย่างไรก็ตาม แผนการฟื้นฟูกิจการของ CEO Elliott Hill ระบุว่ารายได้จะลดลงในระดับเลขหลักเดียวสูงในปีงบประมาณ 2027
กำไรต่อหุ้นที่ 48 เซนต์สูงกว่าฉันทามติที่ 43 เซนต์ อย่างไรก็ดี รายได้ที่ 11.21 พันล้าน USD พลาดเป้าคาดการณ์ซึ่งอยู่ที่ 11.32 พันล้าน USD และกำไรสุทธิยังลดลง 2%
ผู้สนับสนุน
ผู้สนับสนุน
ความท้าทายในยอดขายของ Nike ซ่อนอยู่ตรงไหนในผลประกอบการ?
Nike เปิดเผยว่ารายได้ลดลง 4% เหลือ 11.2 พันล้าน USD Nike ระบุว่ายอดขายในจีนแผ่นดินใหญ่และยุโรป ตะวันออกกลางและแอฟริกาเป็นปัจจัยหลักที่ส่งผลให้รายได้ลดลง
รายได้ในจีนแผ่นดินใหญ่ลดลง 22% เหลือ 1.18 พันล้าน USD หรือหากไม่รวมผลกระทบจากอัตราแลกเปลี่ยนจะลดลง 26% กำไรก่อนหักดอกเบี้ยและภาษีในภูมิภาคนี้ลดลง 34% เหลือ 248 ล้าน USD
ในภูมิภาคอื่น Nike ได้แจ้งนักวิเคราะห์ว่ายอดขายสินค้ากลุ่ม Sportswear ซึ่งคิดเป็นเกือบครึ่งหนึ่งของรายได้ทั้งหมด ลดลงในอัตราสองหลักต้นๆ การวางแผนลดการผลิตรองเท้า Dunk ที่รายได้จากรุ่นนี้ลดลงเกือบ 50% เป็นส่วนหนึ่งของคำอธิบายสถานการณ์นี้
เช่นเดียวกัน รายได้ของแบรนด์ Jordan ซึ่งคิดเป็น 13% ของธุรกิจ Nike ก็ลดลงในอัตรากลางของเลขสองหลัก
Zachary Warring นักวิเคราะห์ด้านหุ้นจาก CFRA Research คาดการณ์ว่า Jordan จะกลับมามีเสถียรภาพในไตรมาสถัดไป ซึ่งช้ากว่าที่ CFRA คาดไว้
ดิฉันคิดว่า Jordan กำลังประสบปัญหาด้านการดำเนินงานในขณะนี้
Zachary Warring นักวิเคราะห์ด้านหุ้นจาก CFRA Research ให้สัมภาษณ์ใน Bloomberg
ผู้สนับสนุน
ผู้สนับสนุน
การลดค่าใช้จ่ายจะแทนที่การเติบโตของ Nike ได้หรือไม่?
โครงการปรับโครงสร้าง Pace ของ Nike ที่ต่อยอดจากการลดต้นทุนรอบเดือนมีนาคม ตั้งเป้าประหยัดต้นทุนรวมประมาณ 2.5 พันล้าน USD ภายในปีงบประมาณ 2031
การเลิกจ้างจะเริ่มขึ้นในปี 2027 ตามการรายงานของ CNBC และถือเป็นการลดตำแหน่งงานรอบที่สามในปีนี้ แผนดังกล่าวมีค่าใช้จ่ายก่อนหักภาษีราว 1 พันล้าน USD ตลอดปีงบประมาณ 2031
ต้นทุนด้านคลังสินค้าและโลจิสติกส์ที่ถูกลงช่วยให้กำไรขั้นต้นเพิ่มขึ้น 0.6 จุดเป็น 42.8% ในทางตรงกันข้าม ผลประกอบการไตรมาสก่อนหน้านั้นดีขึ้นมาจาก การคืนเงินภาษีรอบเดียว
อย่างไรก็ตาม Nike ได้คาดการณ์กำไรที่ปรับปรุงแล้วไว้ที่ 1.15 ถึง 1.35 USD ต่อหุ้น สำหรับปีงบประมาณซึ่งจะสิ้นสุดในเดือนพฤษภาคม ตัวเลขดังกล่าวยังไม่รวมต้นทุนการปรับโครงสร้าง Pace ประมาณ 15 เซนต์
Warring ซึ่งยังคงแนะนำให้ซื้อหุ้นนี้ รู้สึกผิดหวังกับแนวทางดังกล่าวแต่กล่าวว่า Pace เป็นจุดเริ่มต้นที่ดี ก่อนที่จะอ่านรายละเอียด
Nike สามารถทำกำไรต่อหุ้นเกิน 3 USD ได้สบาย หากให้ความสำคัญกับประสิทธิภาพในการดำเนินงานจริงจัง
Zachary Warring, นักวิเคราะห์ตราสารทุนแห่ง CFRA Research กล่าวในการให้สัมภาษณ์ผ่าน Bloombergใครคือผู้ที่แย่งชิงยอดขายที่ Nike กำลังสูญเสียไป
Hill เข้ารับตำแหน่งในเดือนตุลาคม 2024 Warring กล่าวว่า ไตรมาสนี้ดูเหมือนจะเกิดขึ้นหลังจากเข้ารับตำแหน่งเพียง 2 หรือ 3 ไตรมาส มากกว่าสองปีที่ดำรงตำแหน่ง
หุ้นร่วงลงประมาณ 8% ในช่วงการซื้อขายหลังเวลาทำการในวันพฤหัสบดี ตามรายงานของ Investing.com โดยหุ้นได้สูญเสียมูลค่าไปแล้วประมาณ 40% ในปีนี้ ซึ่งทำให้ Nike กลายเป็น หุ้นที่ผลงานแย่ที่สุดในดัชนี Dow ในช่วงกลางเดือนกันยายน
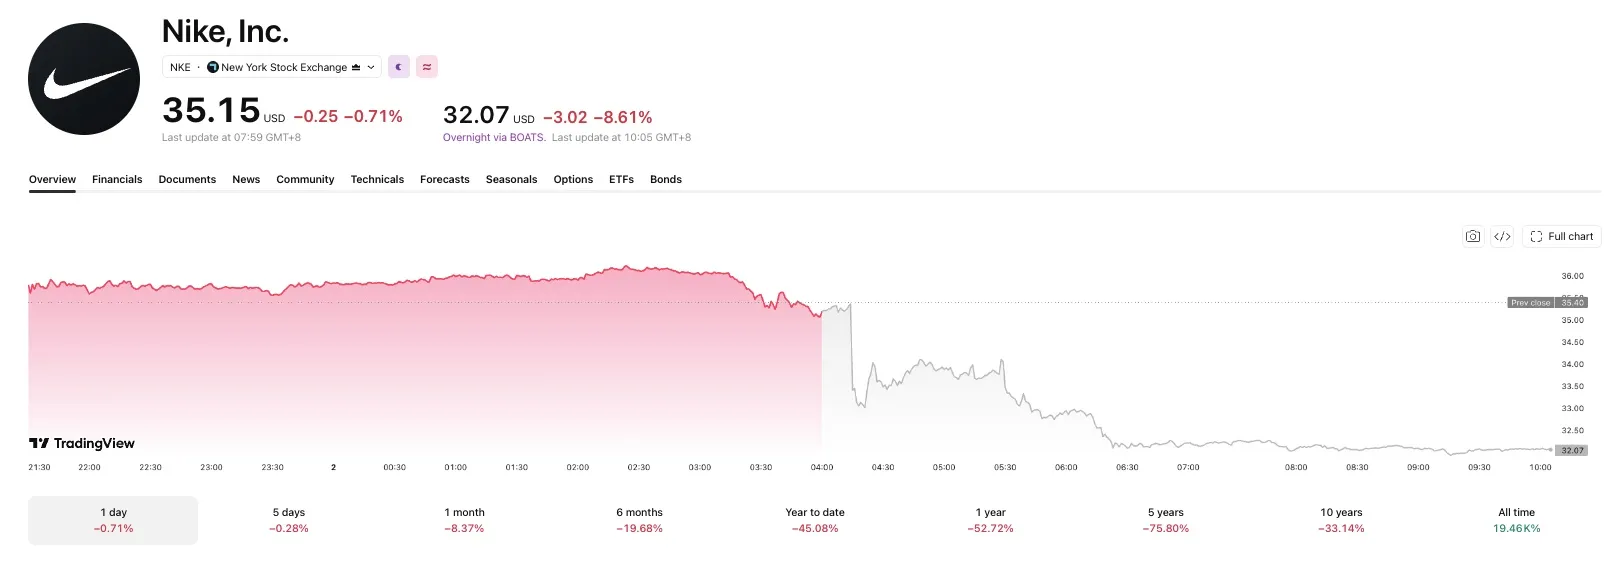
ราคาหุ้นร่วงลงอย่างรุนแรงข้ามคืน ที่มาของภาพ: Trading View
Warring กล่าวว่า คู่แข่งด้านรองเท้าวิ่งอย่าง Hoka และ On กำลังไปได้ดีในสหรัฐอเมริกา อย่างไรก็ตาม ในประเทศจีน Nike อาจต้องแข่งขันด้านราคาแข่งกับแบรนด์ท้องถิ่น ซึ่งจะกระทบต่ออัตรากำไร
ประมาณการประหยัดต้นทุน 2.5 พันล้าน USD ของ Nike นั้นยังไม่รวมการลงทุนซ้ำ วันนักลงทุนในเดือนพฤศจิกายนอาจเผยให้เห็นว่ามีเงินเท่าไรที่ Nike จะกลับไปแข่งขันกับ Hoka, On และแบรนด์ท้องถิ่นของจีน