




Банки Великобритании провели черту, определив, насколько широкий доступ искусственный интеллект должен иметь к деньгам их клиентов.
Четыре банка, включая HSBC, Barclays, Lloyds, NatWest и Nationwide, уже перешли к блокировке или ограничению доступа сторонних ИИ-агентов к счетам клиентов, особенно если агенты могут совершать транзакции без участия клиента.
Пока нет свидетельств того, что ИИ-агенты уже получают доступ к банковским счетам в Великобритании, но крупные кредиторы обеспокоены тем, что произойдет, если автоматизированная система неправильно распорядится деньгами клиентов, — и кто будет за это отвечать.
У банков могут быть и другие, невысказанные опасения.
Эдгарс Немше, генеральный директор GenLayer Foundation — проекта инфраструктуры блокчейна, ориентированного на ИИ, — говорит, что агентам можно будет поручить все обычные банковские задачи: оплату счетов, перевод денег и поиск более выгодных ставок.
К сожалению для банков, это означает, что агенты смогут без каких-либо затруднений найти клиенту более выгодное предложение в другом месте сразу после его публикации в интернете.
«Для обычных счетов это устраняет издержки перехода и делает рынок еще более конкурентным», — сказал Немше журналу Magazine.
Риск агентского набега на банки
Такой сценарий может угрожать не только лояльности клиентов. В сентябре главный экономист Apollo Торстен Слок предупредил о возможном «агентском набеге на банки».
Если рои агентов начнут массово переводить средства домохозяйств с низкодоходных текущих счетов на альтернативы с более высокой доходностью, это лишит банки дешевого финансирования, на которое они рассчитывают при выдаче кредитов. А скорость и масштаб «станут проблемой для всей финансовой системы».
Связано: Генеральный директор Coinbase продвигает агентские финансы, поскольку объем ИИ-платежей в Base превысил 100 млн
Генеральный директор JPMorgan Chase Джейми Даймон также предостерегал от предоставления внешним агентам неограниченного доступа к банковским счетам. «Вы не хотите, чтобы агенты вышли из-под контроля», — сказал он во время октябрьского звонка по итогам квартала.
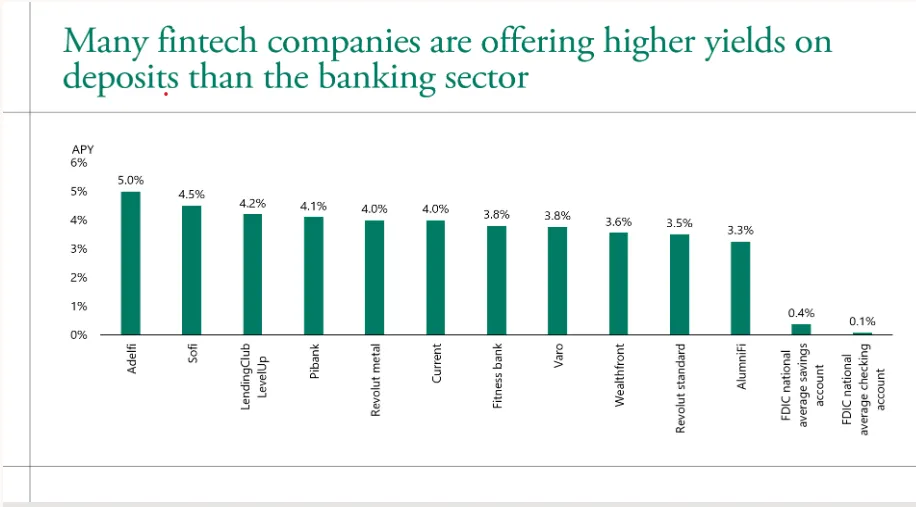
Независимо от краткосрочных попыток сдержать этот поток, все больше признаков указывает на то, что в течение нескольких лет ИИ-агенты радикально изменят банковскую сферу.
Нирадж Макин, руководитель групповой аналитики стратегии в Emirates NBD, прогнозирует, что к 2036 году агенты положат начало новой эре круглосуточного банковского обслуживания и почти мгновенных платежей, которые станут нормой.
«Забудьте об ожидании платежа в течение 24 часов или о том, что международные платежи занимают три дня… все это будет происходить за секунды, атомарно», — говорит он; ИИ-агенты возьмут на себя большинство финансовых решений.
Банки рискуют потерять повседневный интерфейс для клиентов
Фердинанд Дабитц, генеральный директор Augustus, компании, создающей банковские и платежные решения на основе ИИ, видит аналогичные изменения в том, как клиенты взаимодействуют с финансовыми учреждениями.
«У каждого потребителя будет 10 агентов, а у каждого бизнеса — 100 агентов, которые будут общаться с его банком», — говорит Дабитц.
По его словам, человеческий интерфейс по-прежнему будет важен для управления этими агентами и создания уровня доверия, «особенно в коммерческом банкинге».
Связано: Агенты могут торговать 24/7, но Ят Сиу предупреждает: доступ можно потерять в любой момент
Команда Emirates NBD по взаимодействию с разработчиками заявила в июле, что финансовым учреждениям следует создавать собственные фреймворки для агентского ИИ, а не позволять отдельным командам разрабатывать агентов без единых средств контроля.
Ее фреймворк Leap предназначен для управления аутентификацией агентов в основных банковских системах, доступом к конфиденциальным данным и выполнением действий; в него встроены журналы аудита, мониторинг и контроль со стороны человека.
Emirates NBD считает, что банки должны создавать собственные агентские фреймворки. Источник: Emirates NBD
Однако надежность агентов при самостоятельном принятии важных финансовых решений по-прежнему вызывает серьезные опасения.
Недавний опрос Банка Англии и FCA показал, что, хотя 80% участвовавших в опросе компаний внедрили ИИ-агентов, лишь 2% использовали агентов с широкой автономией; среди главных опасений респонденты назвали безопасность данных, зависимости от третьих сторон и такие риски, как галлюцинации.
От оплаты счетов до принятия финансовых решений
По словам Немше, переход под контроль ИИ, вероятно, не произойдет за одну ночь: «он будет происходить поэтапно».
«Сегодня я использую агента, чтобы каждый месяц проверять мои личные и корпоративные финансы и формировать очередь платежей, а затем утверждаю их. Следующий шаг естественен: когда вы ему доверяете, вы позволяете ему тратить небольшие суммы без запроса разрешения».
По его словам, обычные счета, подписки и собственные эксплуатационные расходы агента станут одними из первых задач, которые будут выполняться автономно.
Дабитц говорит, что управление корпоративными казначейскими операциями может быть передано агентам, но отмечает, что банкам потребуется участвовать в разработке этих первых приложений.
Кто платит, если агент ошибся?
Потребители могут выиграть от автоматизации своих финансов, но кто будет отвечать, если агент допустит ошибку?
По словам Немше, банки должны предлагать «делегированный доступ как стандартную функцию», чтобы клиентам не приходилось делиться с агентами учетными данными. Клиенты могли бы устанавливать разрешения и лимиты расходов, а агенты — самостоятельно совершать транзакции на небольшие суммы, запрашивая одобрение для более крупных операций.
Однако существующие процедуры урегулирования споров могут не справиться, если агенты начнут совершать от имени каждого клиента тысячи транзакций. «Даже небольшая доля ошибок — это множество споров», — говорит он. «Процедуры их обработки создавались для людей, совершающих несколько платежей в неделю. Эту часть еще предстоит разработать».
4 ноября Управление контролера денежного обращения США выпустило надзорную структуру для использования банками того, что оно называет «сверхинтеллектом», включая агентские системы.
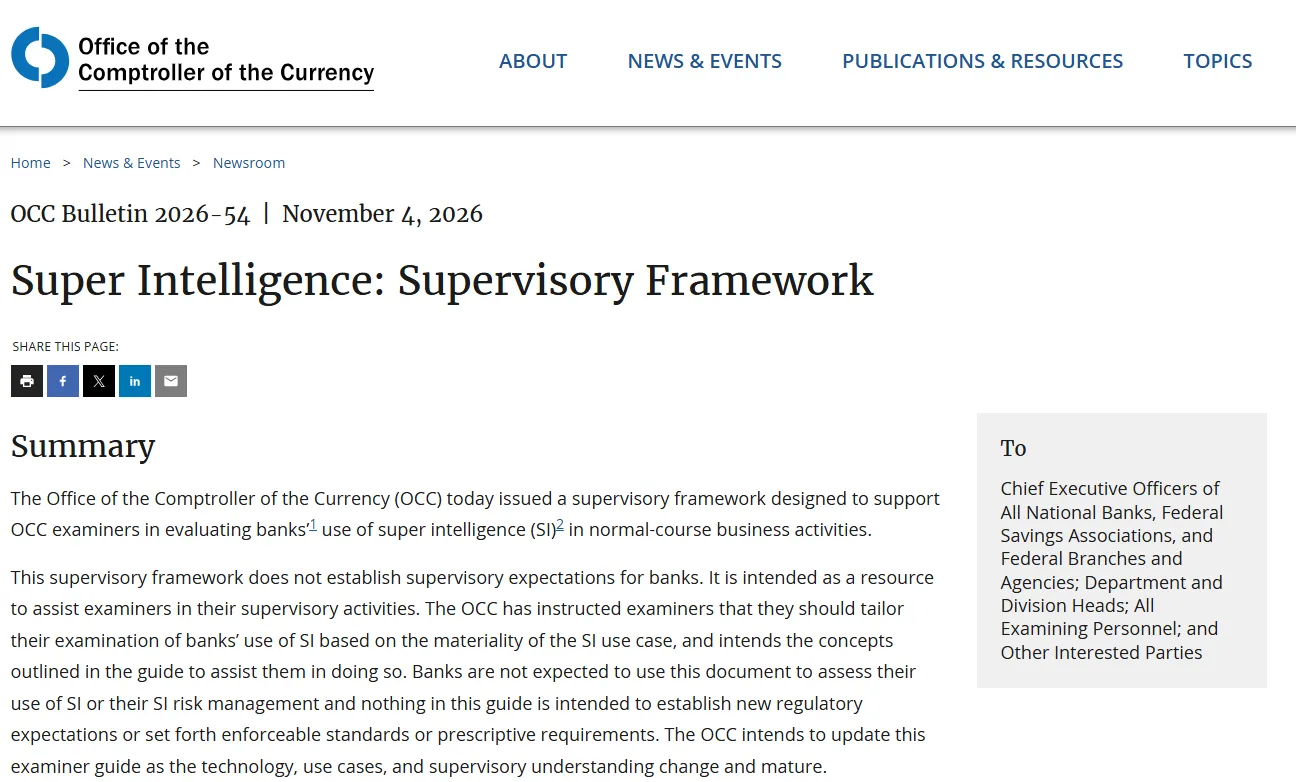
Эта структура предназначена для того, чтобы помочь банковским инспекторам оценивать, как учреждения используют технологию, и не вводит для банков новых обязательных требований. Степень контроля должна отражать потенциальные последствия действий агента, уровень его автономности и степень надзора со стороны человека.
Таким образом, ИИ-система, помогающая сотруднику банка составить отчет, будет сопряжена с иным риском, чем система, уполномоченная переводить средства клиентов без одобрения, а банки, которым удастся правильно соблюсти этот баланс, вероятно, окажутся в выигрыше.