




미국 내 최대 은행 지주회사들이 인공지능(AI) 구축을 주도하는 기업들과 약 1조 달러에 달하는 익스포저(노출)를 보유하고 있습니다. 연방준비제도(Fed)는 11월 금융안정성 보고서에서 이 수치를 공개했습니다.
Fed는 여전히 은행 시스템이 건전하며, 자본비율이 높다고 설명합니다.
하지만 뉴욕 연방준비은행의 조사에 따르면 87%의 시장 참여자들이 AI를 위험 요인으로 꼽았으며, 이는 지난 봄 50%에서 증가한 수치입니다. AI 붐이 식을 경우 은행들이 충격을 흡수할 수 있을까요?
후원
후원
은행들이 데이터센터 경쟁에 뛰어든 배경입니다
답은 구축 자금 조달 방식에서 시작합니다. 연준 보고서에 따르면 올해 첨단 컴퓨팅 인프라를 위한 차입액은 10월 기준 6천8백억 달러를 넘어섰습니다. 이는 2023년 전체 조달액인 1천3백억 달러의 약 5배입니다.
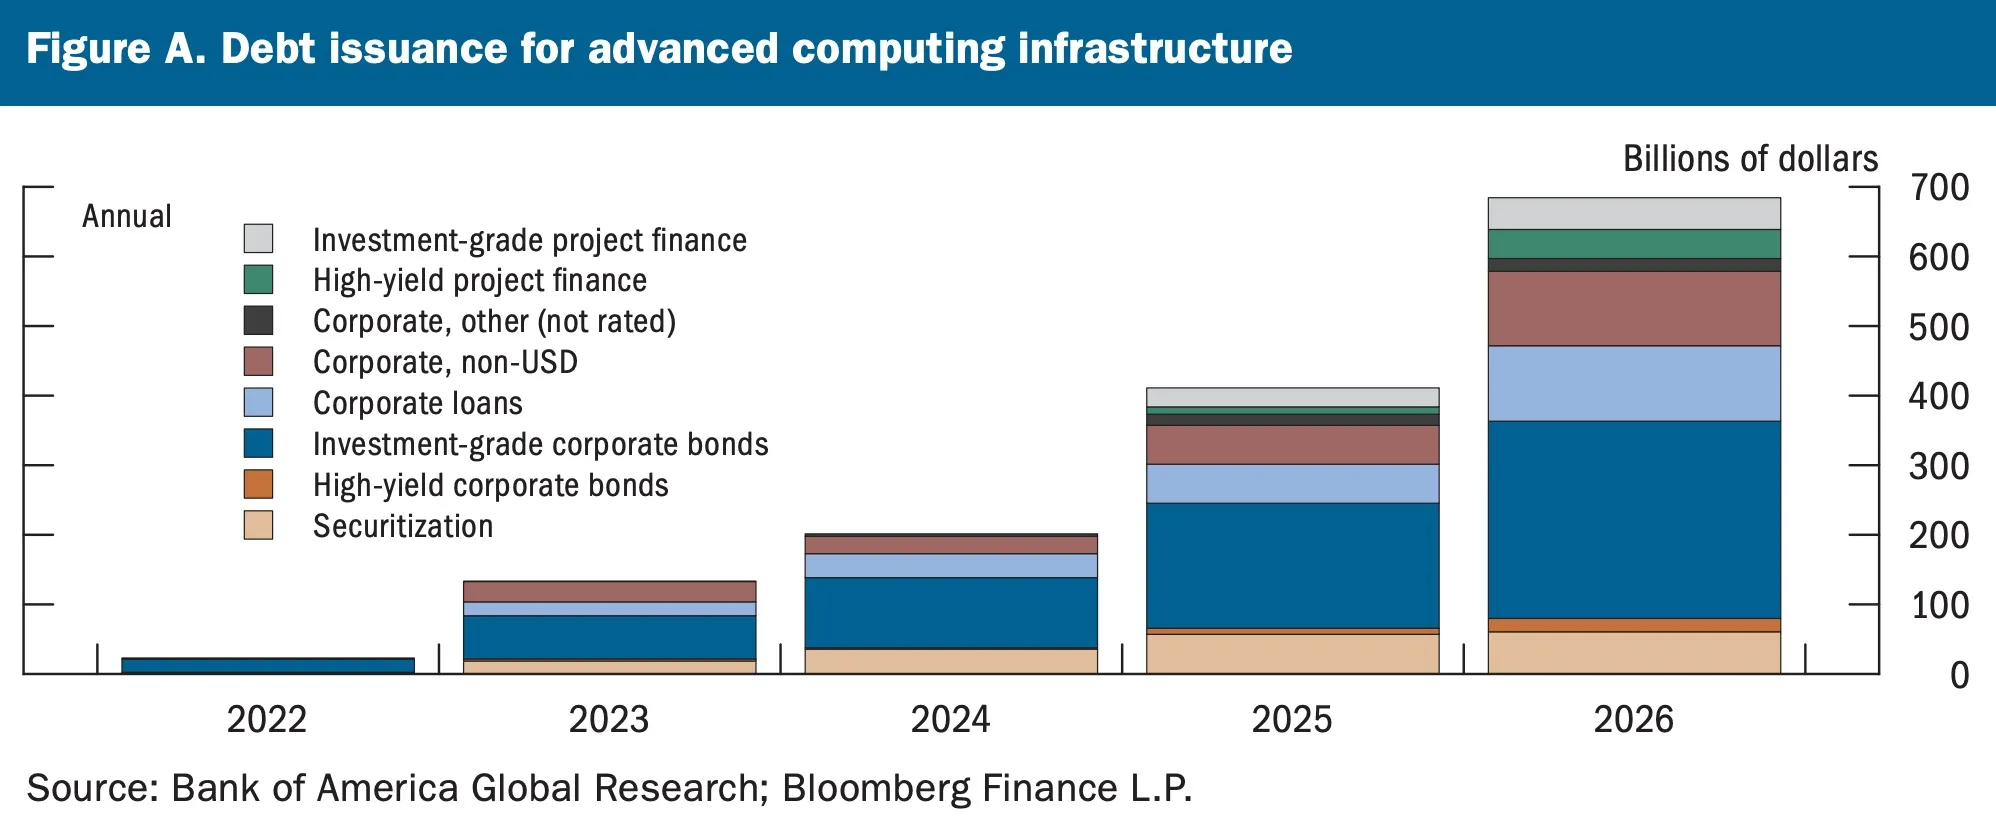
2022년부터 2026년까지 매년 첨단 컴퓨팅 인프라 구축을 위해 발행된 부채입니다. 출처: Federal Reserve
대형 테크 기업들은 소규모·고위험 개발사들에 임대차 계약과 보증서로 지원을 확대하고 있습니다. 이러한 지원은 바로 대기업의 재무제표에 반영되지 않습니다.
개발사들은 클라우드 대기업과의 임대차를 활용해 건설 자금 조달에 나섭니다. 반도체 제조사들은 자사 GPU의 중고가치 보증을 통해 칩 구매를 촉진합니다.
이 대기업들이 지분투자를 병행할 경우, 연준은 “순환적인 금융 구조”가 만들어진다고 지적했습니다.
후원
후원
이런 약정 규모는 대기업 부채보다 더 빠르게 증가했습니다. 아직 시작하지 않은 임대차 계약은 1조 달러가 넘었고, 보증·계약 책임도 2조 달러를 상회합니다.
연준은 이러한 연결 고리에 따른 “상충관계”를 지적했습니다.
“이러한 연계로 인해 대형 기술기업들은 향후 경기침체 시 손실을 흡수할 수 있으며, 이는 금융시스템 전반에 미치는 영향을 완화할 수 있습니다. 하지만 이와 동시에, 이들 기업의 경기 둔화 익스포저가 재무제표 상 부채에 나타나는 것보다 훨씬 더 클 수 있음을 시사합니다.” – 연방준비제도(Fed) 보고서
미국의 대형 은행들도 같은 네트워크 안에 있습니다. 이들의 익스포저는 대형 테크기업, 데이터센터 개발사, 유틸리티 기업들을 모두 포함합니다.
개인 신용 투자기관과 컴퓨팅 관련 특수목적법인(SPE) 역시 여기에 포함됩니다.
AI 성장 둔화가 대출기관에 의미하는 점입니다
이같은 연결 구조는 AI 투자가 수익을 내지 못할 때 더 중요해집니다. 연준에 따르면 예상보다 낮은 수익은 자산가격 하락, 신용경색, 설비투자 감소로 이어질 수 있습니다.
경제 성장이 둔화되면 고레버리지 기업에 부담이 가중되어, 은행들의 대출 손실이 늘어날 수 있습니다.
이러한 거래에서 가장 위험한 부분은 하이일드 펀드, 생명보험사, 민간 채무 투자기관이 부담하고 있습니다.
투자자들은 11월 초 미국 증시가 한 시간 만에 2조 달러를 증발시키며 위험성을 체감했습니다.
연준 조사에 참가한 이들은 높은 밸류에이션과 높은 부채비율이 시장 조정 시 손실을 확대할 수 있다고 경고했습니다.
모두가 같은 우려를 하는 것은 아닙니다. 거시경제 투자자인 라울 팔은 빅테크 부채 우려가 과장됐다고 평가했습니다. 연준은 은행들이 강력한 수익을 기록 중임을 지적했으며, AI 관련 익스포저 역시 연례 감독 스트레스테스트를 통과하고 있다고 밝혔습니다.
연준 보고서에 따르면, 위기는 기업 실적이 예기치 않게 하락하면서 시작합니다. 이에 따라 테크기업의 실적이 은행의 다음 시험대가 될 전망입니다.
리더 및 기자들의 전문 해설을 보려면 유튜브 채널을 구독해 주십시오