






메타 주식(META)은 회사가 첫 프론티어 AI 모델인 뮤즈 원더(Muse Wonder)를 출시한 뒤 월요일에 3.4% 상승했습니다. 이 수치는 지난 9월 뮤즈에 대한 높은 관심이 불러일으킨 11% 단기 급등의 약 3분의 1 수준입니다.
메타는 자사 벤치마크 시험에서 원더(Wonder)와 상위 모델 뮤즈 원더 풀(Muse Wonder Full)이 오픈AI(OpenAI)와 앤트로픽(Anthropic)의 최상위 시스템과 대등하다고 밝혔습니다. 시장 반응이 적은 것은 지난 9월 랠리 때 이미 상당 부분이 반영되었기 때문이라고 볼 수 있습니다.
메타 주식이 뮤즈 출시 때보다 약하게 반응한 이유는 무엇입니까?
메타는 블룸버그에 따르면, S&P 500 기술주가 0.9% 하락한 상황에서도 상승했습니다. 그러나 이번 상승은 지난 9월 뮤즈(Muse) 출시 때의 11% 단기 급등에 미치지 못했습니다. 메타의 개인형 AI 에이전트 도입 당시 주가는 9월 한 달 동안 거의 27% 올랐습니다.
후원
후원
메타의 벤치마크는 자체 테스트를 기반으로 했다고 테크크런치(TechCrunch)가 보도했습니다. 보다 강력한 뮤즈 원더 풀(Muse Wonder Full)은 메타의 AI 코딩 툴인 뮤즈 코드(Muse Code) 구독자에게만 제한적으로 제공됩니다.
개발자는 더 작은 모델인 원더(Wonder)만 구매할 수 있으며, 백만 입력 토큰당 4달러에 판매됩니다. 이 가격은 앤트로픽(Anthropic)의 오푸스(Opus) 5.5와 비슷해, 개발자 대규모 확보보다는 구독 모델 전략임을 시사합니다.
구독 모델이 뮤즈 원더 개발비용을 정당화할 수 있습니까?
곧 원더(Wonder)가 뮤즈 에이전트(Muse agent)의 구동 엔진이 될 예정이며, 초기에는 유료 구독자 전용입니다. 오펜하이머(Oppenheimer)의 애널리스트 제이슨 헬프슈타인(Jason Helfstein)은 구독자가 1억 천오백만 명, 월 20달러만 지불해도 연간 약 280억 달러의 수익이 발생할 것이라 추정했습니다.
웰스파고(Wells Fargo) 애널리스트 켄 가브렐스키(Ken Gawrelski)는 메타 목표가를 1,000달러로 상향 조정했습니다. 그는 메타의 기업설명이 단기 매출 기대를 제한적 수준에 둘 것이며, 회계연도 2027년을 이익 최저점으로 전망한다고 밝혔습니다.
유통 위험도 함께 존재합니다. 아마존(Amazon)은 지난달 뮤즈(Muse)가 신원을 밝히지 않은 채 사이트를 탐색했다는 이유로 접속을 차단했습니다. 현재 메타 주가는 약 742달러에 거래 중입니다. 이는 9월 최고점인 779.82달러 대비 약 5% 낮은 수준입니다.
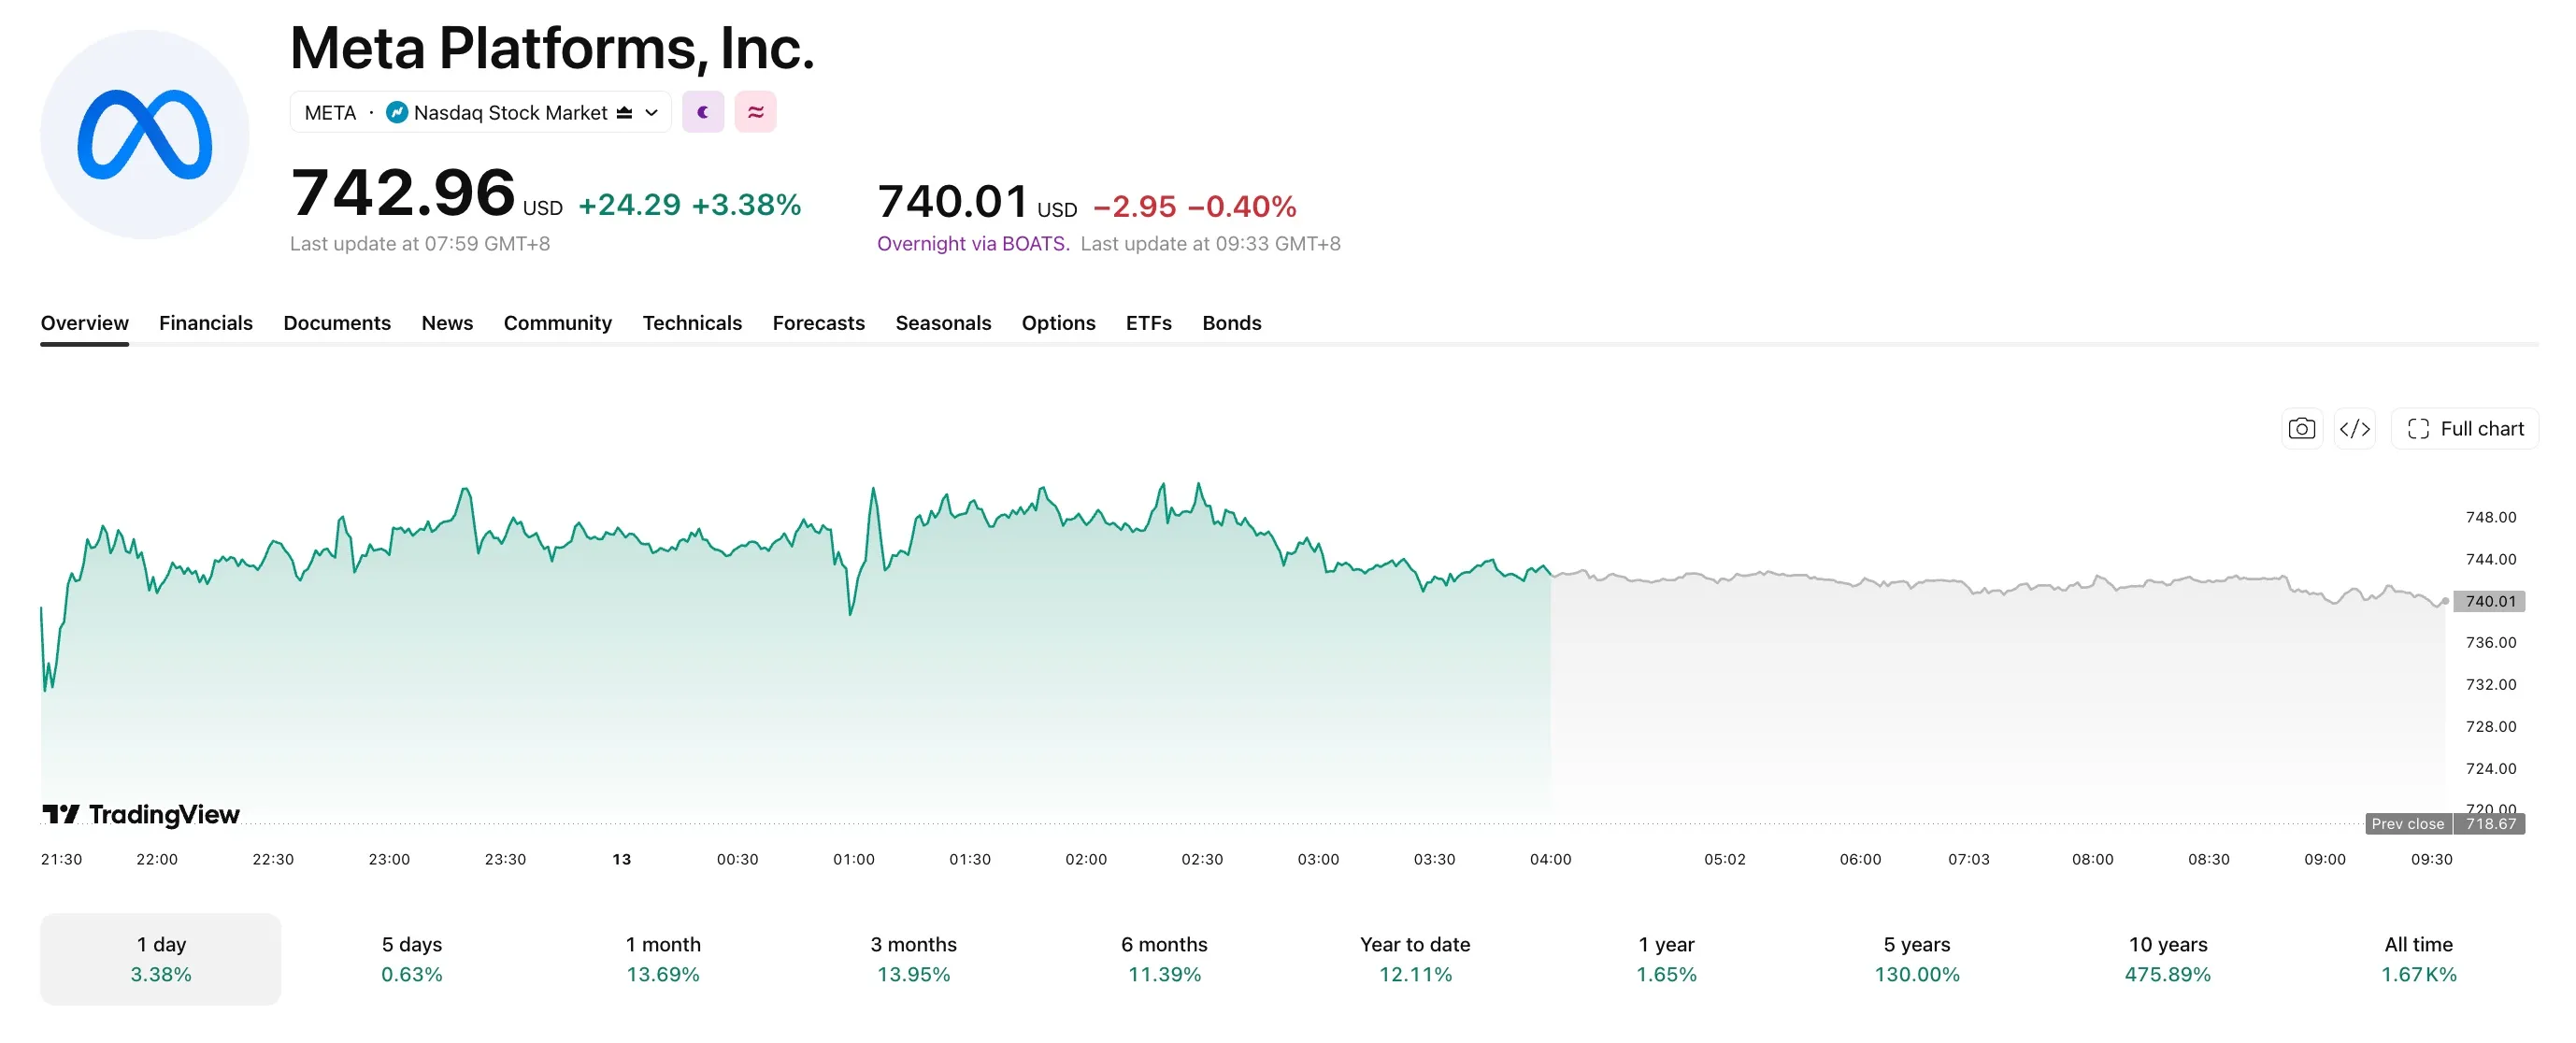
메타는 지난 한 달 동안 상승했습니다. 출처: Meta
프론티어 수준의 벤치마크는 이제 빅테크에게 기본 요건이 되고 있습니다. 향후 주가 재평가는 모델 우위보다는 실제 유료 사용자 수에 달려 있을 수 있습니다.