






스페이스엑스(SPCX) 주가는 월요일 거의 한 달 만에 처음으로 상장가 135달러를 다시 돌파했습니다. 트레이딩뷰(TradingView) 데이터에 따르면 주가는 138달러 근처에서 거래되며 4% 이상 상승했습니다.
두 가지 요인이 이 가격을 견인했습니다. 도이치뱅크는 회사의 가장 대담한 매출 전망에 다시 한 번 신뢰를 보냈고, 개인 투자자들은 조용히 매도에 나섰습니다.
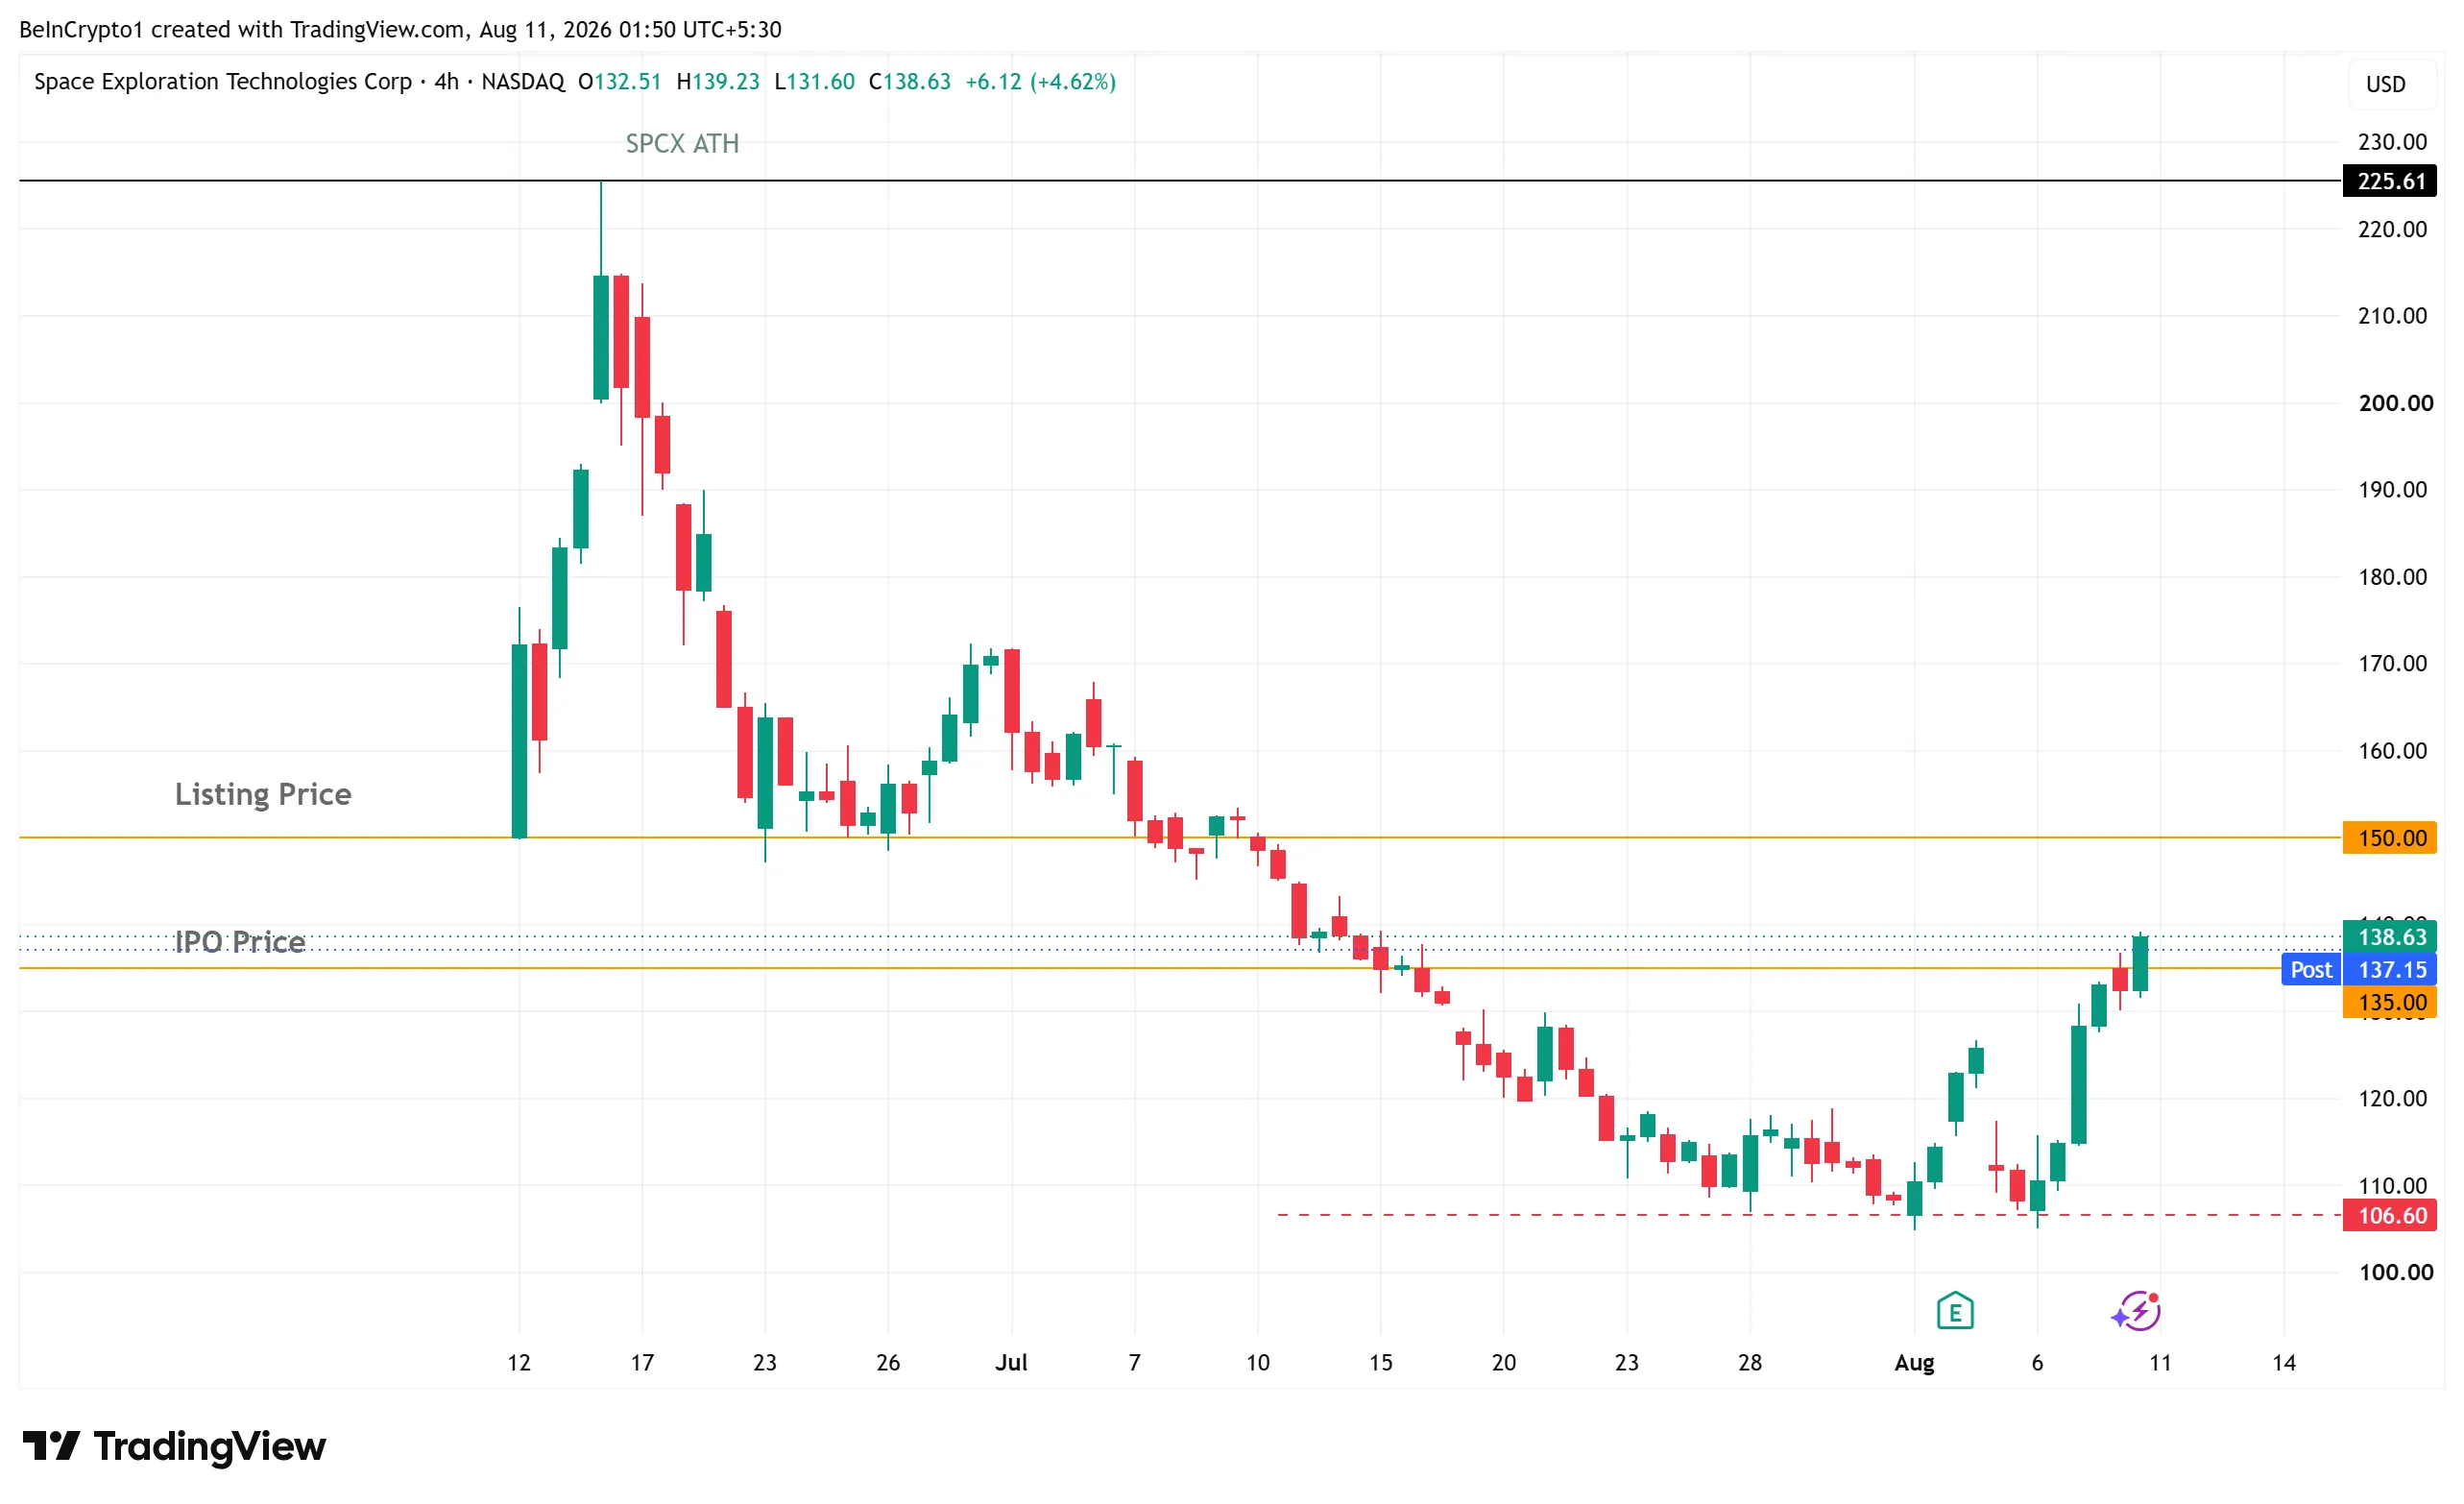
스페이스엑스(SPCX) 주가 흐름. 출처: 트레이딩뷰(TradingView)
후원
후원
X에서 저희를 팔로우하시면 실시간 최신 뉴스를 받아보실 수 있습니다
도이치뱅크, 1천억 달러까지의 청사진을 밝히다
스페이스엑스는 12월까지 연간 반복매출(ARR) 1천억 달러 달성을 목표로 하고 있습니다. ARR은 1년간 반복적으로 발생하는 최신 매출을 예측합니다.
이 목표는 극단적으로 들릴 수 있습니다. 도이치뱅크의 애널리스트 에디슨 유는 이 목표가 충분히 실현 가능하다고 주장합니다.
“기본적으로 2분기 ARR 실적은 310억 달러에 불과했습니다. 경영진은 단 6개월 만에 이전 매출의 3배 이상을 목표로 삼고 있습니다. 저희는 이번 목표가 충분히 달성 가능하다고 봅니다. 핵심은 네오클라우드와 커서의 기여도 때문입니다.” – 에디슨 유, 도이치뱅크 애널리스트가 월요일 보고서에서 매수 의견과 235달러 목표가와 함께 설명했습니다.
핵심 엔진은 네오클라우드입니다. 네오클라우드는 스페이스엑스가 외부 고객에게 AI 컴퓨팅 파워를 임대하는 사업입니다. AI 개발사 앤트로픽은 지난 분기에 16억 달러를 지불했습니다. 유 애널리스트는 이번 분기에 해당 매출이 37억 5천만 달러까지 늘어날 것으로 예상합니다.
후원
후원
$SPCX reported $1.6B in Q2 revenues from the AI capacity deals (Anthropic) while total AI revenue was only up $1.75B QoQ. https://t.co/gy4RUnxr14
— Stone Fox Capital (@Stonefoxcapital) August 4, 2026
구글과의 계약은 10월까지 월 9억 2천만 달러에 도달합니다. 미국 정부와의 새로운 67억 달러 계약도 같은 시기에 본격화됩니다. 유 애널리스트는 이 계약들로 12월까지 ARR 450억~500억 달러 달성이 가능하다고 전망합니다. AI 코딩 스타트업 커서가 또 다른 성장 동력을 더합니다.
일론 머스크는 이미 2030년까지 1조 달러 매출 목표를 세운 바 있습니다.
$SPCX – SPACEXS $100B REVENUE TARGET SEEN WITHIN REACH
Deutsche Bank says SpaceXs goal of reaching $100 billion in annual recurring revenue by year-end appears achievable.
Analysts estimate cloud-computing deals with Anthropic, Google and other customers could generate…
— *Walter Bloomberg (@DeItaone) August 10, 2026
하지만 비용이 변수입니다. 스페이스엑스는 지난 분기에 자본 지출에 184억 달러를 사용했다고 첫 분기 실적 발표에서 밝혔습니다. 월스트리트는 약 60억 달러를 예상했으며, 연말까지 유사한 지출이 지속될 것으로 전망했습니다.
개인 투자자들은 스페이스엑스 주식을 매도, 월가에서는 여전히 매수 의견 유지
개인 투자자들은 이번 상승장에서 한 발 물러섰습니다. 반다리서치(Vanda Research)는 금요일 개인 투자자들이 SPCX를 순매도 450만 달러 했다고 로이터에 밝혔습니다. 이는 6월 12일 상장 이후 첫 순매도 사례입니다.
신호의 의미가 규모보다 큽니다. 개인 투자자들은 IPO 당시 최소 30%의 물량을 매수했습니다. 6월 한 달간 이들의 최대 매수 규모는 1억 4460만 달러에 달했습니다. 금요일 소규모 매도로 2개월 연속 순매수세가 종료됐습니다.
거래 플랫폼 EToro의 시장 분석가 샘 노스는 이것이 공포가 아닌 투자자들의 신중함 때문이라고 해석합니다.
“금요일에는 개인 투자자들이 주식이 강하게 반등하며 IPO 가격 근처로 다시 올라왔을 때 순매도 전환을 했습니다. 이는 투자자들이 강세장에서 차익 실현을 한 것으로 보이며, 공황 매도와는 다릅니다.” – 샘 노스, EToro 시장 분석가
수치도 이를 뒷받침합니다. 반다리서치 추정에 따르면 개인 투자자의 평균 매수가격은 147달러이며, 135달러 수준에서 일부 매도를 하면 손실을 최소화할 수 있습니다. 이 투자자들은 8월 5일 실적발표 후 주가 급락 때도 강하게 매수에 나섰습니다. 당시 주가는 13.6% 하락했습니다.
이 주식은 신중함을 요구할 만한 흐름을 보였습니다. 6월 최고가는 225.61달러로 상장가 대비 67% 높았으나, 8월 3일에는 104.83달러까지 하락했습니다. 지난주 9억 1,150만 주에 달하는 내부자 물량이 거래가능해지면서 락업 해제 부담이 풀렸습니다. 유통주식수가 2배 넘게 늘었지만 상승세는 이어졌습니다.
월가는 여전히 매수 의견을 계속 내고 있습니다. TipRanks에 따르면 SPCX는 31명의 애널리스트 중간 매수 의견을 보이고 있습니다. 평균 목표가는 229.33달러로 약 66% 상승 여력이 있다는 계산입니다. 목표가는 최저 75달러에서 최고 800달러까지 다양해 스페이스엑스의 가치를 둘러싼 평가가 극명하게 갈립니다.
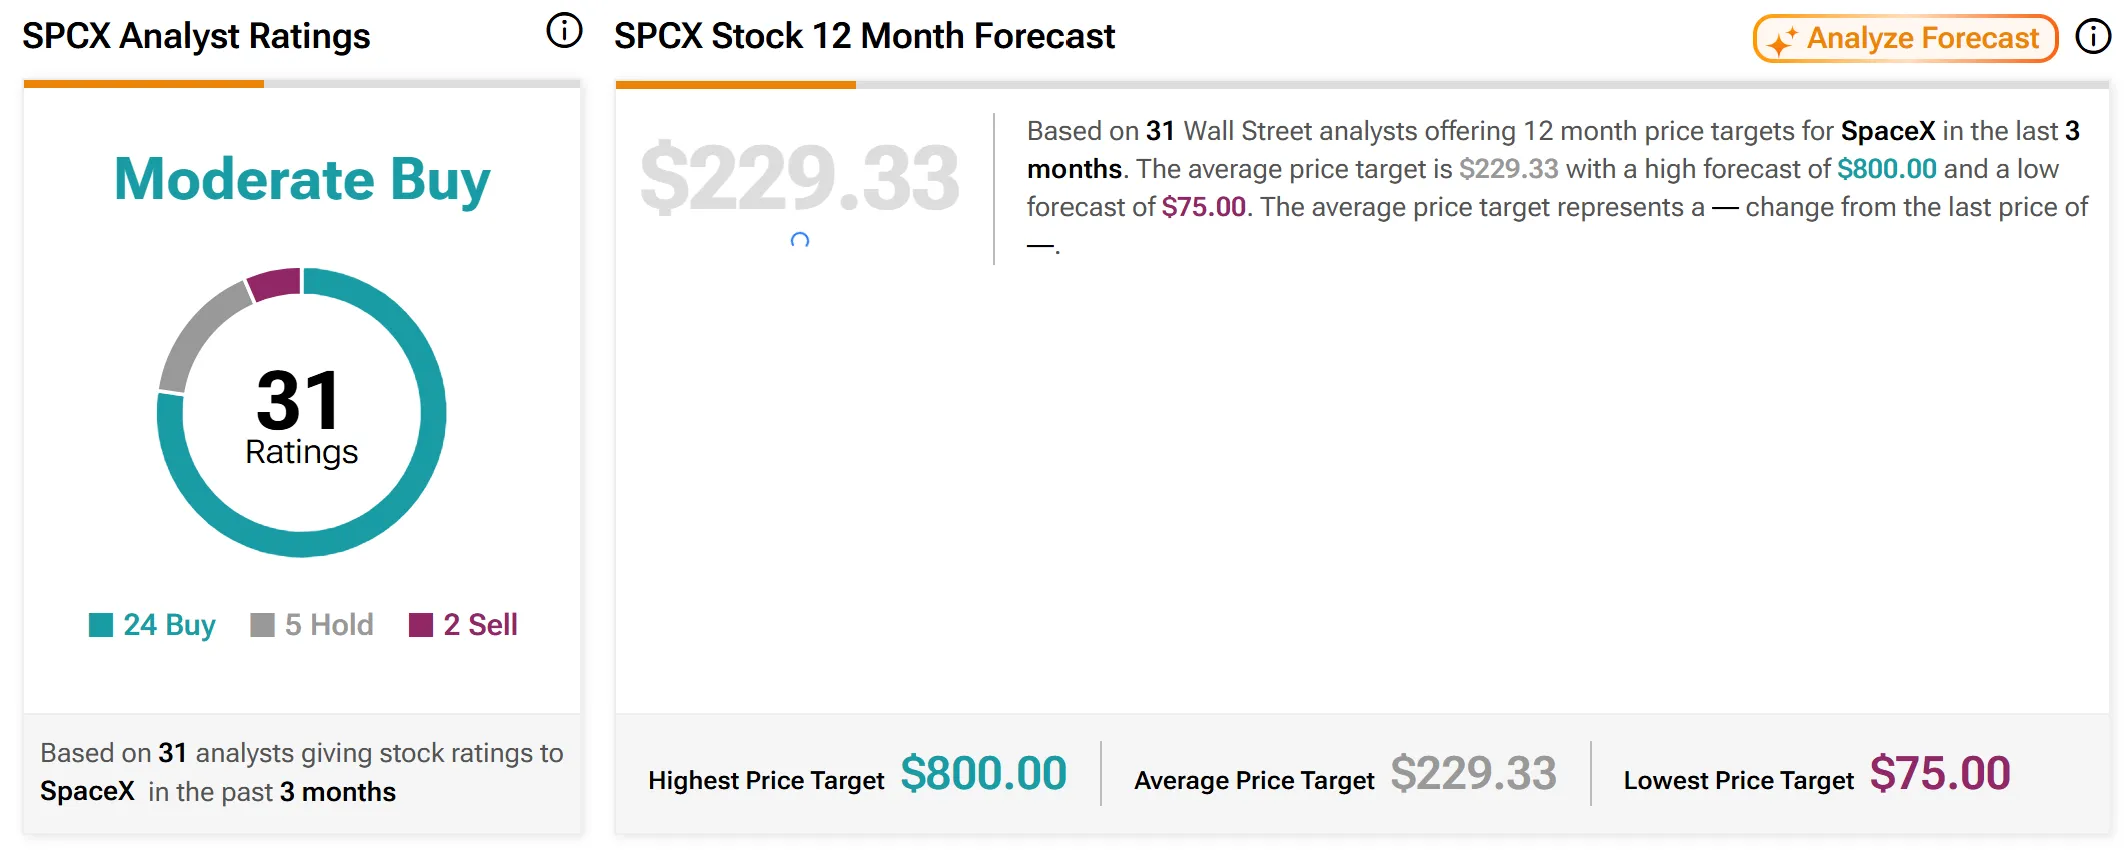
스페이스엑스(SPCX) 주가 전망과 목표가. 출처: TipRanks
3분기 실적이 이런 논란에 마침표를 찍게 됩니다. 앤트로픽과 구글 계약이 유 애널리스트의 계산만큼 빠르게 성장하는지 실적을 통해 확인할 수 있습니다. 그때까지는 조심스러운 개인 투자자와 대담한 애널리스트들의 목표가가 주가를 서로 다른 방향으로 끌어당길 것입니다.