






Cointelegraph Japan
ステーブルコインのDEX「Curve Finance」とは48 閲覧数
115 シェア数
解説
分散型取引所Curve FinanceとはCurve Finance(カーブファイナンス)は、2020年8月に正式ローンチされた分散型取引所(DEX)の一つで、DeFiの主要プロジェクトに数えられる。DEXは一般的な中央集権型取引所と違い管理者が存在せず、スマートコントラクトによって取引が自動実行される点が特徴だ。
ユーザーは、自身のウォレットを接続するだけで本人確認(KYC)を行わずに利用することができ、システムメンテナンスによって利用できない時間が発生するといったことも起こらない。
DEXというとUniswap(ユニスワップ)が最もメジャーではあるものの、ネットワークへの総供給額(TVL、Total Value Locked)ではカーブが上回っている。2021年7月時点では、ユニスワップが53億8000万ドルであるのに対し、Curveは81億ドルに及んでいる。
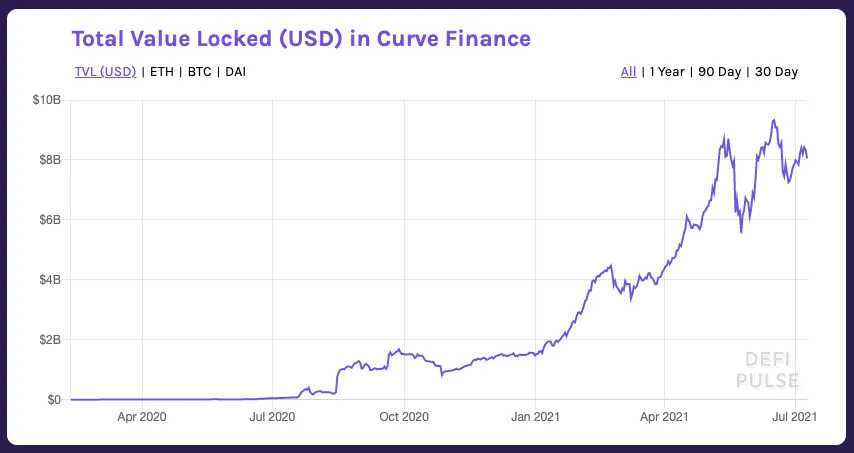
CurveのTVLはローンチ以降右肩上がり 出所:DeFi Pulse
Curveの仕組み
カーブは、ステーブルコインの取引を効率的に行うよう設計されたDEXだ。低スリッページを実現するための仕組みが実装されており、手数料も低く設定されている。
基本的な仕組みはユニスワップなどのAMM(Automated Market Maker)型のDEXと同様、流動性プールを仲介させている。プールに対して流動性を供給したユーザーには、一定の報酬を付与する仕組みも備わっている。
カーブのプールは、ローンチ当時はsBTC、sUSD、BUSD、PAX、Compound、Y、renの7種類の通貨から構成されていたものの、現在は40種類にまで増加している。カーブにおけるプールは、誰でも自由に作成することはできない。Curveのガバナンストークン「CRV」の保有者によるガバナンス投票を経て、新たなプールが追加される。
カーブのプールを活用することで、ユーザーは仲介用のトークンを必要とせずに、ステーブルコイン同士を取引可能だ。このとき、売り手と買い手を直接マッチングするオーダーブック方式を採用していないため、流動性が不足することなくスムーズに取引を成立させることができる。
過去に稼働していたDEXの場合、中央集権型取引所と同様に売り手と買い手を直接マッチングさせることで取引を成立させていた。しかし、利便性に劣るDEXには流動性が足りておらず、大幅な価格変動が頻繁に起きたり、なかなか取引が成立しないといった問題が生じていたのだ。
この問題を解消したのが、カーブのような流動性プールを活用した仕組みである。
Curveと他のDEXとの違い
カーブがローンチされた時点では、主なDEXとしてユニスワップ バージョン1が台頭し、流動性プールの仕組みが市民権を得つつあった。しかし、ユニスワップ バージョン1で扱えるのはイーサリアム(ETH)とERC-20トークンの組み合わせのみだった。
複数のプールを経由させることでERC-20トークン同士の取引も可能ではあったものの、その分余計に手数料がかかったり作業も増えることから、基本的にはETHを軸とした取引に限られていた。
そのため、たとえばUSDコイン(USDC)とダイ(DAI)を取引する場合、USDCを一度ETHに交換した上で、ETHをDAIに交換するという二度手間が発生していたのだ。ステーブルコイン同士の取引時では必ずスリッページが発生し、ユニスワップ バージョン1ではステーブルコインを対象にした裁定取引(アービトラージ)はほとんど行われなくなっている。
この状況を受けてローンチされたのがカーブである。カーブは、「ほぼ同じ価値を有するトークン同士を取引するためのプラットフォーム」という構想のもとに開発された。そのため、主にステーブルコイン同士の取引に使用されている。
カーブでは、ユニスワップバージョン1におけるETHのような仲介用トークンを必要とせずに、ステーブルコイン同士の取引が可能だ。一見するとステーブルコイン同士の取引には需要があるのかといった疑問が生じそうだが、ステーブルコインには無数の種類が存在しており、それぞれ異なる性質を持っているため、ユニスワップのような汎用性の高いDEXでは細かい需要に応えることができないのだ。
また、中央集権型の取引所ではステーブルコインを取り扱っているケースが少なく、裁定取引の機会も生まれにくいことからカーブのような専門性の高いDEXが使用されている。
カーブは、流動性プールの設計でも他のDEXとは異なる仕様となっている。たとえばユニスワップの場合、ユーザーが自由にプールを作成できるのが特徴だが、カーブでは自由に作成することはできない。
カーブのガバナンストークンCRVの保有者によるガバナンス投票の結果、新たに追加されるプールが決められる仕組みだ。また、ユニスワップなどの他のDEXにおける各プールはそれぞれ独立しているのに対し、カーブのプールはそれぞれが連動できるよう設計されている。
ユニスワップのプールは、必ず2つのトークンペアによって構成されるが、カーブは1つのプールに3つ以上のトークンが存在することが珍しくない。また、プールそのものを他のプール内の資産として使用することもでき、供給された流動性資産ををより効率的に活用することが可能だ。
Curveの使い方
カーブでできることは、基本的なDEXと同様「取引」と「流動性供給」に加えて、「DAO」と表記されるガバナンス投票があげられる。
Curveにおける取引と流動性の供給カーブで取引を行うための具体的な手順は次の通りだ。
カーブにウォレットを接続
「HOME」画面もしくは「Trade」画面の最下部で交換元のトークンと交換先のトークンをそれぞれ選択
交換を実行
カーブにウォレットを接続
「Pools」画面で供給先のプールを選択
供給を実行
#イーサリアム
#分散型取引所(仮想通貨・暗号資産)
#DEFI(分散型金融)
ビットメックス、FinCENとCFTCに1億ドルの罰則金を支払いに合意
ステーブルコインのDEX「Curve Finance」とは
インフラ法案は気にせず?ビットコイン、ひとまず「大きな勝利」【仮想通貨相場】
金融庁の中島長官、仮想通貨規制の緩和には慎重姿勢=ブルームバーグがインタビュー
仮想通貨の価格上昇でも、ビットコイン投資商品は資金流出続く
カーブは上級者好みのインターフェースデザインとなっていることから、一見すると操作が難しい印象を受けるものの、取引を行うための手順はこれだけだ。中央集権型取引所のようにKYCも必要ないため、カーブの対応しているトークンが入ったウォレットさえあればいつでも誰でも利用を開始することができる。
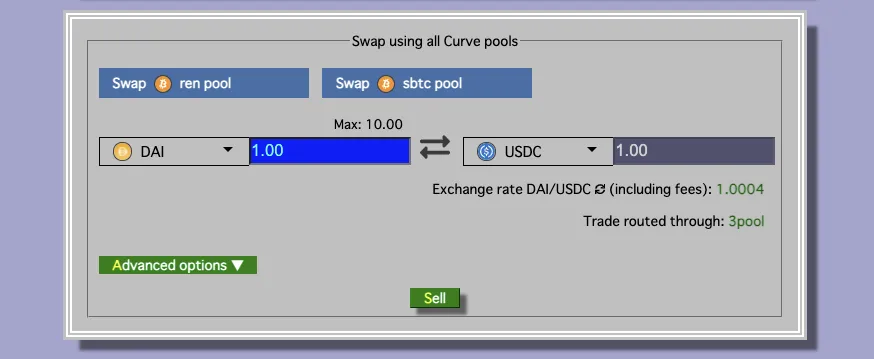
Curveの実際の取引画面 出所:https://curve.fi/
Curveでは、ステーブルコイン同士の裁定取引などにより利益をあげるのが一般的な稼ぎ方だが、プールに対して流動性を供給することでも一定の報酬を得ることができる。
Curveのプールに対して流動性を供給する際の具体的な手順は次の通りである。
取引を行う際に必要な手順と同様、これだけの作業でプールに対して流動性を供給できる。取引と比べて考慮する項目(APYやボリュームなど)は多いものの、ユニスワップと比べてプールに選択肢があるため難易度は低いだろう。
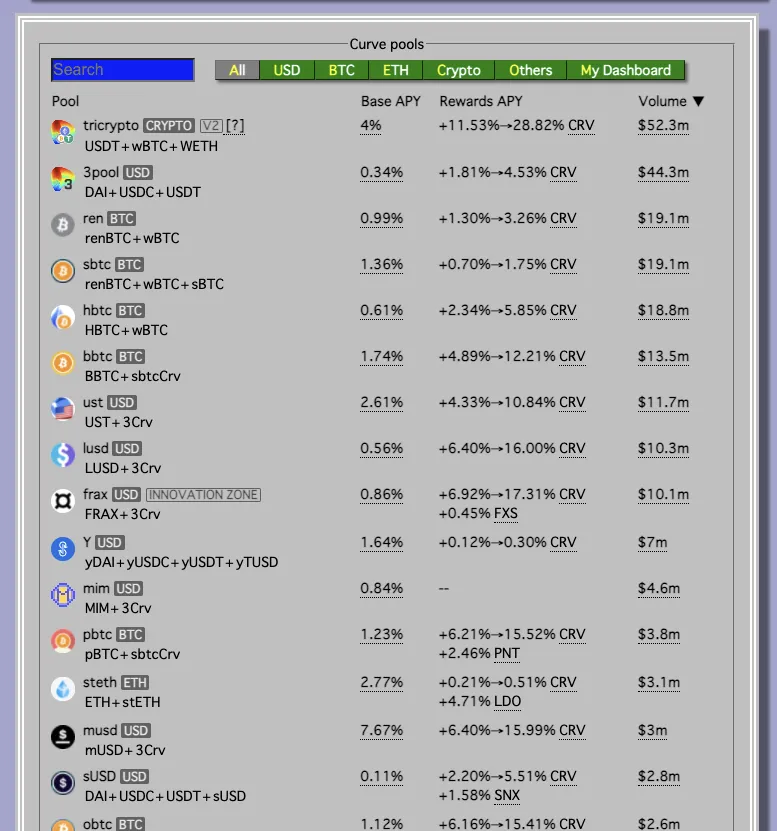
カーブのプール 出所:https://curve.fi/pools
Curveにおけるガバナンス投票カーブでは、CRVトークンを使ったガバナンス投票に重きを置いている。プールに対して流動性を供給すると、供給量とその価値、プール内での蓄積期間に応じてCRVトークンを獲得することが可能だ。
CRVは、カーブにおけるガバナンストークンとして機能し、総発行量は約33億CRVに設定されている。カーブはステーキングにも対応しており、CRVをステークすることでveCRV(Voting Escrow CRV)を受け取りガバナンスに参加できる。
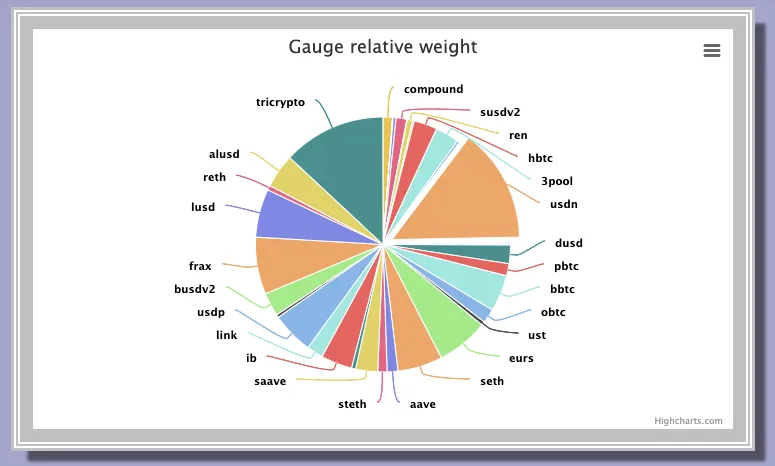
流動性の供給先プールによってガバナンスにおける相対的な重み付けが変わってくる 出所:https://dao.curve.fi/
Curveのリスク
カーブでは、ユーザーに対して利用時にリスクが発生することを明示している。「監査」「管理キー」「ステーキング」などである。
監査カーブのスマートコントラクトは、Trail of Bitsによって監査されているものの、監査によってセキュリティ上のリスクが全てなくなるわけではない点に注意が必要だ。特に流動性供給者としてカーブを利用する場合、なくなっても良い資産の範囲で行うことを意識する必要がある。
管理キーカーブはスマートコントラクトによって制御されているため、中央集権型取引所のように管理者は存在しない。そのため、カーブに資産を供給する際に使用するウォレットの秘密鍵は、完全に自身で管理する必要がある。
一方で、カーブには緊急時にプールを一時停止できるEmergency DAOがある。Emergency DAOは9人のメンバーで構成されている。つまりカーブはまだ完全なDAOにはなっていないことを示している。
中央集権型取引所よりは確実に分散化されているものの、Emergency DAOの存在を考慮の上で、カウンターパーティリスクなどに備える必要があるだろう。
ステーキングカーブにおけるステーキングでは、複数のスマートコントラクトを使用しているため、各スマートコントラクト固有の脆弱性が潜んでいる可能性がある。
Curveの今後
ステーブルコインを軸にしたDEXとしてのポジションを確立しているカーブは、ステーブルコインの需要が高まるにつれて、その存在感を高まっていくことが予想される。
ステーブルコインは法定通貨と仮想通貨の橋渡しとしても期待されており、特にUSDCやUSDTといったステーブルコインは米ドルで直接購入できることから、他の仮想通貨よりも敷居は低いと言えるだろう。
ステーブルコインの需要が高まるにつれて、細かい需要に応えることができるカーブがより一層ユーザーを獲得することになるかもしれない。
2021年2月には、ブロックチェーンのインターオペラビリティに取り組むポルカドット上でカーブを動かすための取り組みも開始されている。カーブは、他のDeFiサービスと同様イーサリアム上に開発されているものの、ポルカドットとの接続が実現されれば、他のブロックチェーン上でも稼働することになるかもしれない。
一方で、カーブ特有の問題ではないものの、オープンソースであることの弊害にも直面している。2021年6月に、カーブのガバナンスで知的財産権の保護に関する提案が出された。提案内容は、カーブのソースコードを無断で使用して新たな類似サービスを開発したとするプロジェクトが存在しているといった主旨のものだ。
しかし、DAOであるカーブのガバナンスが実際に訴訟などを起こすことは現実的ではなく、今後のアップデートなどで知的財産権を保護する仕組みを実装するなどの対応が必要になりそうだ。
こういった問題はカーブに限らず全ての分散型プロジェクトに共通するものだといえるが、類似サービスが乱立した場合に、差別化するための新たな機能を追加していかざるを得ない状況になるだろう。
【関連記事】
既存金融システムを刷新する『分散型金融(DeFi)』とは
ステーブルコインとは|仕組みや種類、日本円ステーブルコインなど解説
分散型取引所の代表格ユニスワップ(Uniswap)を解説
ピックアップ記事
もっとビデオを見よう チャンネル登録