




米国人のクレジットカード債務が第3四半期に220億ドル増加したことがニューヨーク連邦準備銀行(NY Fed)のデータで判明した。これにより、カード債務残高は過去最高の1兆2900億ドルとなった。
トレーダーらが12月のFRB利上げを織り込む中、これらの残高の保有コストが今後さらに上昇する可能性がある。
スポンサード
スポンサード
過去最高のカード債務、負担の偏在を覆い隠す
カード残高の増加は他の借入の伸びとあわせて発生した。家計債務の総額は3340億ドル増え、19兆1000億ドルとなった。NY Fedの四半期レポートでは、カード債務が前年より520億ドル増えていることも明らかにされた。
カードの返済状況はわずかに改善した。90日以上延滞に新たに陥ったカード債務の割合は、前年の7.05%から6.87%に低下した。
一方で、NY Fedの別の分析では、低所得地域で負担が最も大きいことが指摘された。低所得層と高所得層の間の延滞率の格差は2022年以降拡大している。
研究者らは、2022年以降のカード延滞増加の主因として、高インフレと借入コスト上昇を挙げた。パンデミック時期の融資基準緩和も影響しており、より多くのカードが低所得・低スコアの借り手に発行された。ただし、新規カードはより高スコアの借り手に発行される傾向が強まっており、この影響は減りつつあると指摘する。
最新ニュースはXでも発信中
スポンサード
スポンサード
12月のFRB利上げ、カード請求額への影響
FRBの12月会合を前に、高インフレと借入コストに再び注目が集まっている。10月の消費者物価指数(CPI)は前月比0.4%上昇し、予想の0.3%を上回った。
CME FedWatchのデータでは、12月9日のFRB利上げの確率は100%となった。トレーダーは、現行の3.75%~4.00%レンジから0.25ポイント引き上げる確率を90.9%、0.5ポイント引き上げる確率を9.1%と見ている。
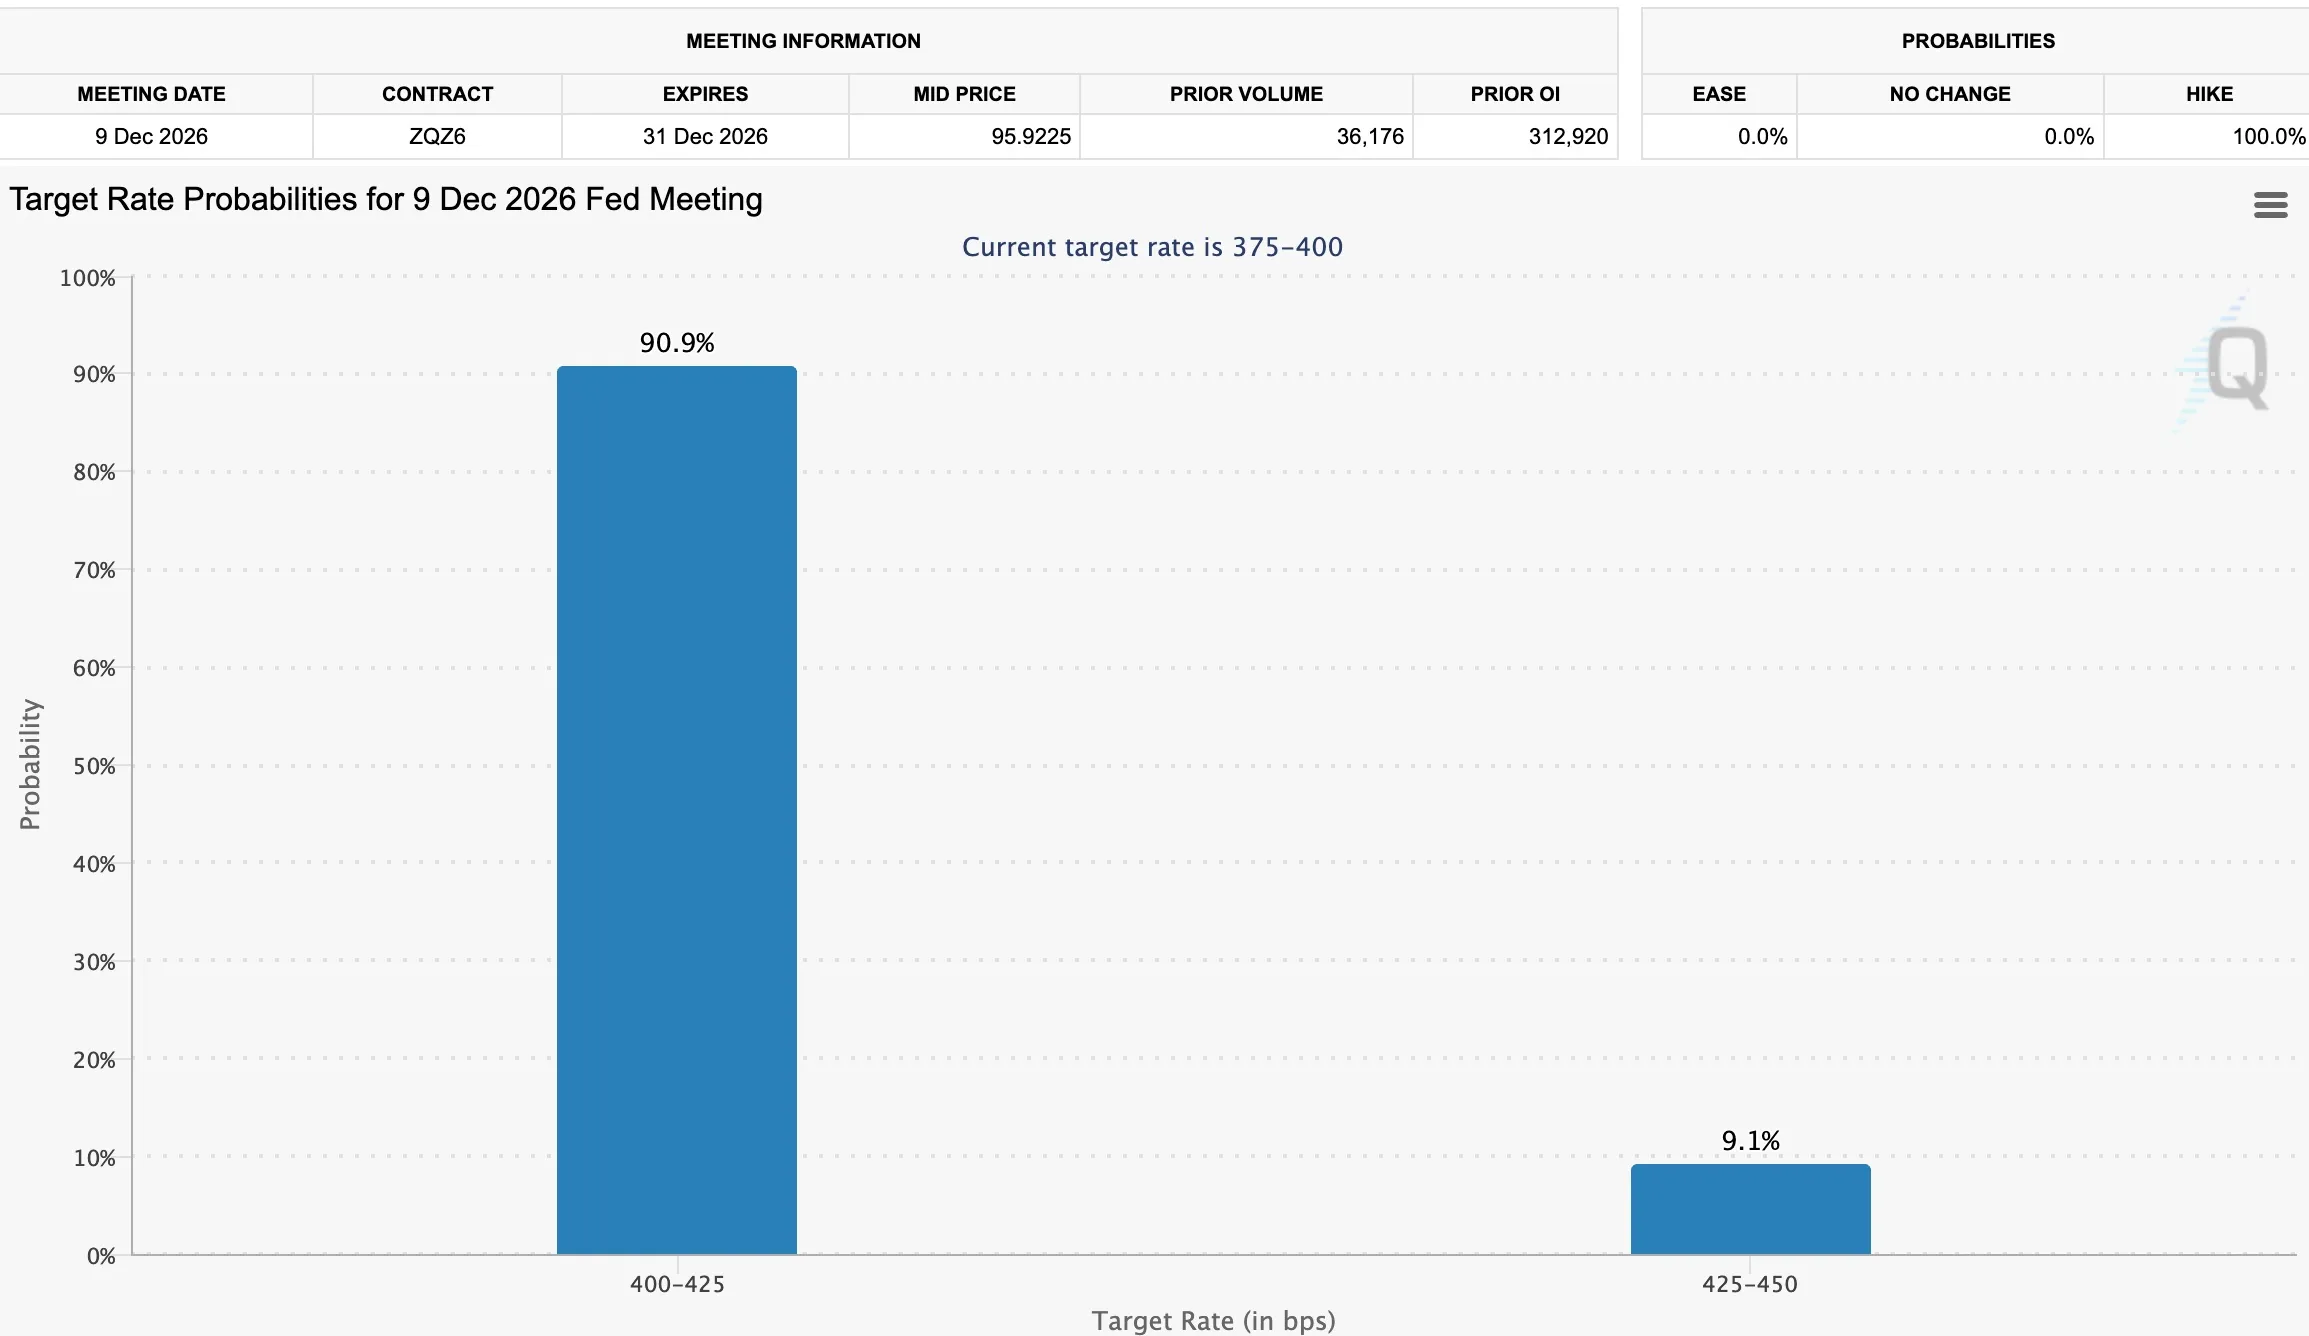
12月のFRB利上げ確率。 出典: CMEFedWatch
この利上げ観測は暗号資産市場にも波及した。CPI発表後、ビットコイン(BTC)は下落し、本稿執筆時点で7万3566ドルで取引されている。BeInCryptoの報道によれば、このインフレ率の上振れで2億ドル相当の暗号資産ポジションが清算された。金利上昇は現金や債券のリターンを押し上げ、リスク資産の魅力を低下させる。
家計にとって利上げはカード金利へ直ちに波及する。消費者金融保護局(CFPB)によると、多くのカード年利(APR)は2つの要素で構成されている。ひとつはプライムレート、もうひとつは貸し手が設定するマージン。
プライムレートはFRBの政策金利と連動する。そのため、変動金利カードの金利は通常1~2回の請求サイクル以内に調整されると、エクスペリアンは説明している。
インフレ下でカード借入は既に高コストになっている。レンディングツリーによれば、新規カードの平均APRは約24%に達する。利上げによる追加コストは、月々残高を持ち越す借り手が負うことになる。一方、毎月全額返済するカード利用者は利息を回避できる。
マネーマネジメント・インターナショナルのテッド・ロスマン主席消費者金融アナリストは、債務の積み上がりについてインフレと借入コストの両方が要因だと指摘した。
「物価と金利の上昇が、より多くの人を債務へ追い込んだ」と、同氏は語る。
NY Fedの研究者は、マクロ経済の大きなショックがなければカード延滞率の改善が続くと予想している。ただし、過去の延滞率上昇が借入コスト上昇と連動していたことから、過去最高残高の下で利上げが実施されれば、その見通しが試される局面となる。