






Ekonomi dunia sedang memasuki periode berbahaya, namun kemungkinan terjadinya kehancuran seperti Great Depression masih jauh dari kenyataan.
Risiko yang lebih masuk akal adalah perlambatan ekonomi berkepanjangan, koreksi pasar saham lebih lanjut, dan kemungkinan resesi di beberapa ekonomi besar.
Yang lebih mengkhawatirkan adalah munculnya berbagai masalah secara bersamaan.
- Wall Street mulai mempertanyakan apakah investasi besar-besaran pada AI akan menghasilkan keuntungan yang cukup.
- Perekonomian domestik Cina masih lesu.
- Perang di Timur Tengah telah mendorong harga minyak di atas US$117 per barel.
- Inflasi membandel, sementara pemerintah memiliki ruang gerak keuangan yang lebih sempit untuk menyelamatkan ekonomi mereka.
Jika terjadi satu per satu, masalah-masalah ini masih bisa diatasi. Namun jika bersamaan, risiko perlambatan ekonomi yang lebih parah bisa meningkat.
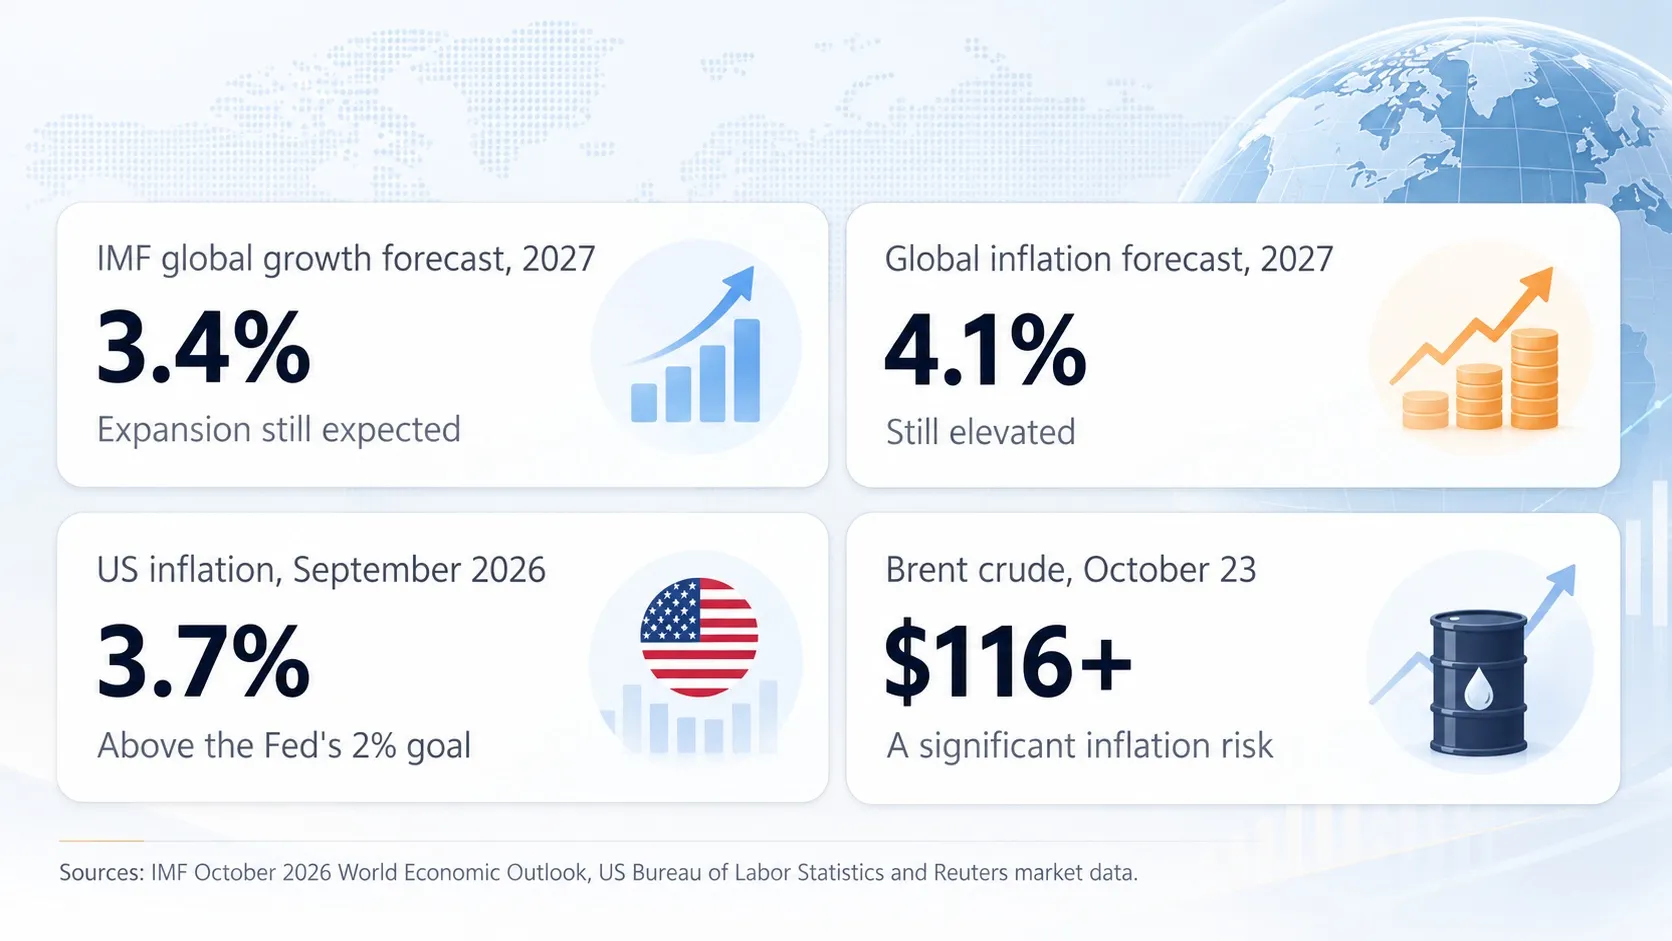
Apa yang Disampaikan Data Ekonomi Terbaru
Ada perbedaan penting antara crash pasar keuangan dan krisis ekonomi secara keseluruhan. Saham bisa turun hingga 30% tanpa menyebabkan depresi global.
Situasi menjadi jauh lebih berbahaya jika penurunan harga aset memicu gagal bayar, mengurangi pemberian pinjaman, dan membuat bisnis mengurangi investasi serta memotong tenaga kerja.
Saat ini, ada bukti terjadinya tahap awal, namun bukti untuk breakdown ekonomi global masih cukup lemah.
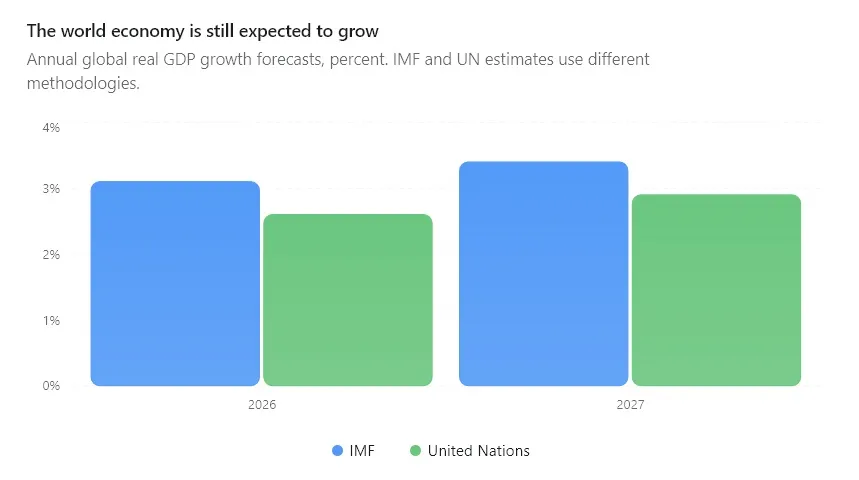
Namun, prediksi-prediksi ini masih bergantung pada asumsi terkait pasokan energi, kondisi keuangan, serta investasi yang bisa saja memburuk. Proyeksi IMF tersebut dibuat berdasarkan data sampai 1 Oktober, sebelum muncul gejolak pasar terbaru.
Kekhawatiran terbesar adalah ekonomi global kini sangat bergantung pada segelintir sumber pertumbuhan, sementara mekanisme pengaman tradisional sedang tertekan.
Ekonomi AI Menjadi Risiko Terbesar Tahun 2027
Pembelanjaan untuk AI menjadi kontributor utama pertumbuhan investasi di Amerika Serikat. AI juga mendorong ekspor produsen chip Asia dan mendatangkan pesanan untuk perusahaan yang membangun data center.
Penurunan signifikan belanja AI dapat memengaruhi jauh lebih banyak sektor dibandingkan saham teknologi saja.
Masalah utamanya adalah pendanaan yang saling terkait.
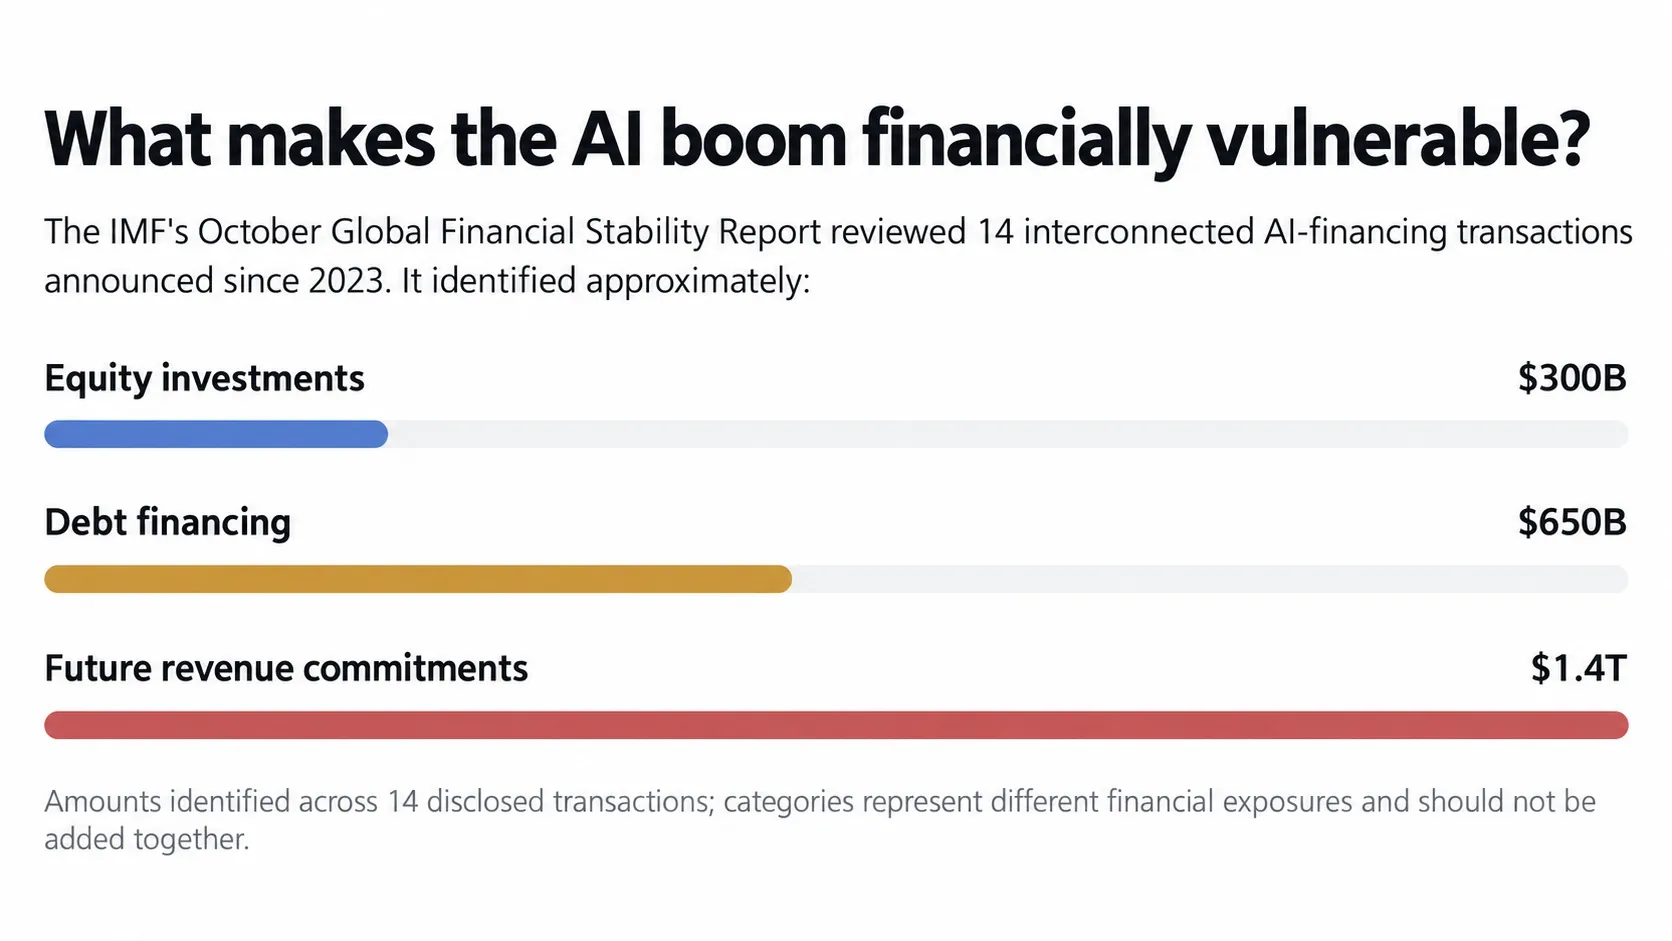
Perusahaan AI bisa mendapatkan dana dari investor teknologi, lalu berkomitmen membeli layanan komputasi dari investor itu. Janji pembelian di masa depan ini membantu membenarkan pengeluaran dan pinjaman untuk infrastruktur tambahan.
Jika pendapatan perusahaan AI tidak sesuai harapan, beberapa bisnis sekaligus bisa terkena dampaknya. Kepemilikan investor menurun nilainya, pendapatan layanan di masa depan jadi tak pasti, dan kreditur cemas mengenai pelunasan utang.
IMF secara tegas mengenali pendanaan terhubung ini sebagai potensi pemicu tekanan keuangan yang lebih luas.
Skenario ekonomi yang paling mengerikan adalah rangkaian kebangkrutan infrastruktur AI yang diikuti pembatalan massal proyek data center. Ini menandakan kejatuhan telah meluas, bukan hanya sebatas valuasi saham.
Sejauh ini, bukti terjadinya keruntuhan industri secara luas belum terlihat.
Minyak dan Inflasi Menjadi Inti Mimpi Buruk Finansial
Risiko besar kedua adalah konflik di Timur Tengah.
Harga minyak Brent sempat mencapai sekitar US$116–117 pada 23 Oktober, sedangkan imbal hasil Treasury AS 10 tahun sekitar 5%.
Kedua angka ini menciptakan situasi yang rumit bagi bank sentral.
Bayangkan jika bisnis mulai kehilangan pelanggan dan pengangguran meningkat.
Biasanya, bank sentral akan menurunkan suku bunga untuk membantu pendanaan lebih murah bagi rumah tangga dan bisnis.
Namun, jika harga minyak tetap tinggi, inflasi juga sulit turun. Pemotongan suku bunga yang terlalu agresif justru bisa menambah tekanan inflasi.
Dalam proyeksi bulan Oktober, IMF memperkirakan bahwa konflik Timur Tengah yang berkepanjangan dan membuat harga minyak tetap di atas US$130 hingga kuartal pertama 2027, dapat memangkas laju pertumbuhan ekonomi global tahun depan sekitar 0,5 poin persentase.
Bisakah Cina Memicu Resesi Global?
Masalah ekonomi Cina sangat penting karena negara ini jadi salah satu ekonomi manufaktur terbesar serta konsumen utama bahan baku dunia.
Krisis properti di Cina meruntuhkan kepercayaan rumah tangga. Pengeluaran rendah menahan pendapatan bisnis, sementara perusahaan terpaksa menurunkan harga agar tetap bersaing mendapatkan pelanggan.
Ada dua potensi efek limpahan ke internasional.
Pertama, perlambatan impor Cina.Bila sektor konstruksi dan manufaktur mengurangi pembelian, produsen komoditas serta eksportir di negara lain akan terkena dampak.
Kedua, persaingan ekspor yang makin ketat.Produsen Cina yang menghadapi lemahnya permintaan domestik, bakal mencari lebih banyak pasar di luar negeri.
Barang yang lebih murah bisa membantu menahan inflasi di negara pengimpor, namun juga menekan produsen pesaing dan meningkatkan ketegangan dagang.
Kondisi di Cina terus memperlambat pertumbuhan ekonomi dunia. Skenario yang lebih berbahaya dapat terjadi jika terjadi kegagalan besar di institusi keuangan utama atau memburuknya ketersediaan kredit secara tiba-tiba.
Cina masih mengendalikan sistem perbankannya secara kuat dan punya kemampuan untuk melakukan intervensi, sehingga dapat mengurangi risiko penularan keuangan secara langsung.
Akan tetapi, hal itu tidak menghilangkan biaya dari lemahnya ekonomi yang berlangsung lama.
Kita Mungkin Belum Akan Melihat Depresi Besar Berikutnya
Ada beberapa tanda penting bahwa sistem keuangan masih berjalan normal.
- Tingkat Pengangguran AS Masih Relatif Rendah.Pada bulan September, tingkat pengangguran sebesar 4,2%. Meski perekrutan tenaga kerja melambat—hanya menambah 29.000 pekerjaan—kita belum melihat gelombang pemutusan hubungan kerja besar seperti yang umum terjadi saat krisis ekonomi besar.
- Jumlah Klaim Pengangguran Baru Masih Terkendali.Klaim pengangguran mingguan turun menjadi 194.000 pada laporan terbaru, yaitu jumlah terendah dalam tiga bulan terakhir.
- Pasar Kredit Korporasi Masih Berfungsi Secara Luas.Selisih kredit korporat high-yield AS di sekitar 3,27 poin persentase pada 21 Oktober. Sebagai perbandingan, saat krisis kredit tahun 2008, angka ini hampir mencapai 20 poin. Angka saat ini tidak menunjukkan adanya pembekuan kredit secara menyeluruh di sistem.
IMF juga menggambarkan sistem perbankan global masih cukup tangguh, meskipun memperingatkan adanya kerentanan pada kredit swasta dan strategi investasi yang menggunakan leverage besar.
Perbandingan yang penting seharusnya lebih dekat ke koreksi teknologi awal 2000-an, namun kali ini dengan tambahan risiko dari sektor energi dan utang pemerintah.
Krisis gaya 2008 akan lebih mungkin terjadi jika kerugian menyebar ke pasar kredit, lembaga peminjam utama mengalami masalah, dan akses pembiayaan memburuk secara tajam.
Depresi seperti tahun 1930-an akan memerlukan kerusakan ekonomi yang jauh lebih parah dan berkepanjangan.
Sampai saat ini, bukti di pasar belum menunjukkan hal tersebut.
4 Kemungkinan Hasil di Tahun 2027
Analisis yang lebih luas dapat membagi 12–18 bulan ke depan menjadi empat skenario.
Perkiraan probabilitas tersebut merupakan penilaian subjektif berdasarkan bukti saat ini. Bukan hasil dari model prakiraan terkalibrasi.
Paling Mungkin: Koreksi Pasar yang Menyakitkan, Pertumbuhan Ekonomi Tetap Lanjut
Saham teknologi mengalami penyesuaian harga lebih jauh. Pertumbuhan investasi AI melambat, harga minyak akhirnya stabil, dan ekonomi dunia tetap tumbuh meski berjalan tidak merata.
Pasar saham tetap berfluktuasi, namun investor yang telah mendiversifikasi portofolionya mungkin sudah melihat pemulihan sebelum data ekonomi membaik secara nyata.
Risiko Penurunan Besar: Stagflasi dan Resesi Regional
Harga energi tinggi terus berlangsung. Konsumsi rumah tangga melemah dan perusahaan mengurangi investasi. Satu atau lebih ekonomi utama mengalami resesi, sedangkan pertumbuhan global tetap lemah meski masih positif.
Saham bisa saja memasuki bear market berkepanjangan, dan bank sentral memiliki ruang gerak yang terbatas untuk mendorong pertumbuhan.
Penurunan Parah: Resesi Global Bersamaan dan Stres Finansial
Investasi AI berkurang signifikan, gagal bayar meluas ke peminjam yang rentan, dan lembaga keuangan membatasi pinjaman. Pengangguran meningkat dan permintaan menurun saling memperkuat di negara-negara ekonomi utama.
Kondisi ini akan menyerupai beberapa aspek dari tahun 2008, di mana aset berisiko mengalami penurunan besar.
Apa Artinya Ini untuk Pasar Kripto?
Investor kripto harus lebih memperhatikan karena portofolio mereka sangat rentan terhadap perubahan likuiditas global.
Bitcoin diperdagangkan di sekitar US$82.000 pada 23 Oktober. Exchange-traded fund (ETF) Bitcoin spot AS mencatat arus keluar bersih sekitar US$636 juta pada 22 Oktober, setelah sebelumnya mencatat arus masuk besar selama tiga hari berturut-turut.
Platform aset digital institusional, Talos, memperkirakan korelasi Bitcoin selama 30 hari dengan Nasdaq sekitar 0,6 pada 22 Oktober. Angka itu menunjukkan pergerakan yang sama-sama positif belakangan ini, meski hubungan tersebut bisa berubah sewaktu-waktu.
| Kondisi Pasar | Dampak yang Mungkin Terjadi |
| Koreksi Saham Berbasis AI | Bitcoin kemungkinan akan tetap volatil, dengan kerugian lebih besar pada altcoin spekulatif |
| Inflasi dan Suku Bunga Tinggi Berlanjut | Biaya pinjaman tetap mahal; aset kripto yang sensitif likuiditas akan tertekan |
| Resesi dan Deleveraging Paksa | Bitcoin dan altcoin bisa anjlok tajam karena investor butuh dana tunai |
| Inflasi Turun dan Likuiditas Membaik | Kondisi bisa lebih mendukung pemulihan kripto |
Poin terpenting adalah Bitcoin tidak selalu bisa melindungi portofolio di tengah kepanikan keuangan secara langsung.
Sebuah aset bisa saja punya argumen kelangkaan untuk jangka panjang, namun tetap bisa anjlok jika investor sangat membutuhkan likuiditas.
Trader harus ekstra hati-hati dengan altcoin menjelang 2027. Banyak altcoin memiliki likuiditas yang lebih lemah dan sangat bergantung pada permintaan spekulatif. Beberapa bahkan mungkin tidak pulih meski Bitcoin berhasil mencetak harga tertinggi baru.
Tetapi, ada kemungkinan perkembangan positif untuk kripto di masa depan. Jika inflasi turun cukup dalam sehingga bank sentral dapat melonggarkan kebijakan moneter sekaligus menjaga stabilitas keuangan, Bitcoin bisa meraup keuntungan dari meningkatnya likuiditas.
Namun pemangkasan suku bunga secara agresif saat krisis keuangan belum tentu langsung memicu reli kripto. Biasanya penjualan terpaksa akan terjadi lebih dulu.
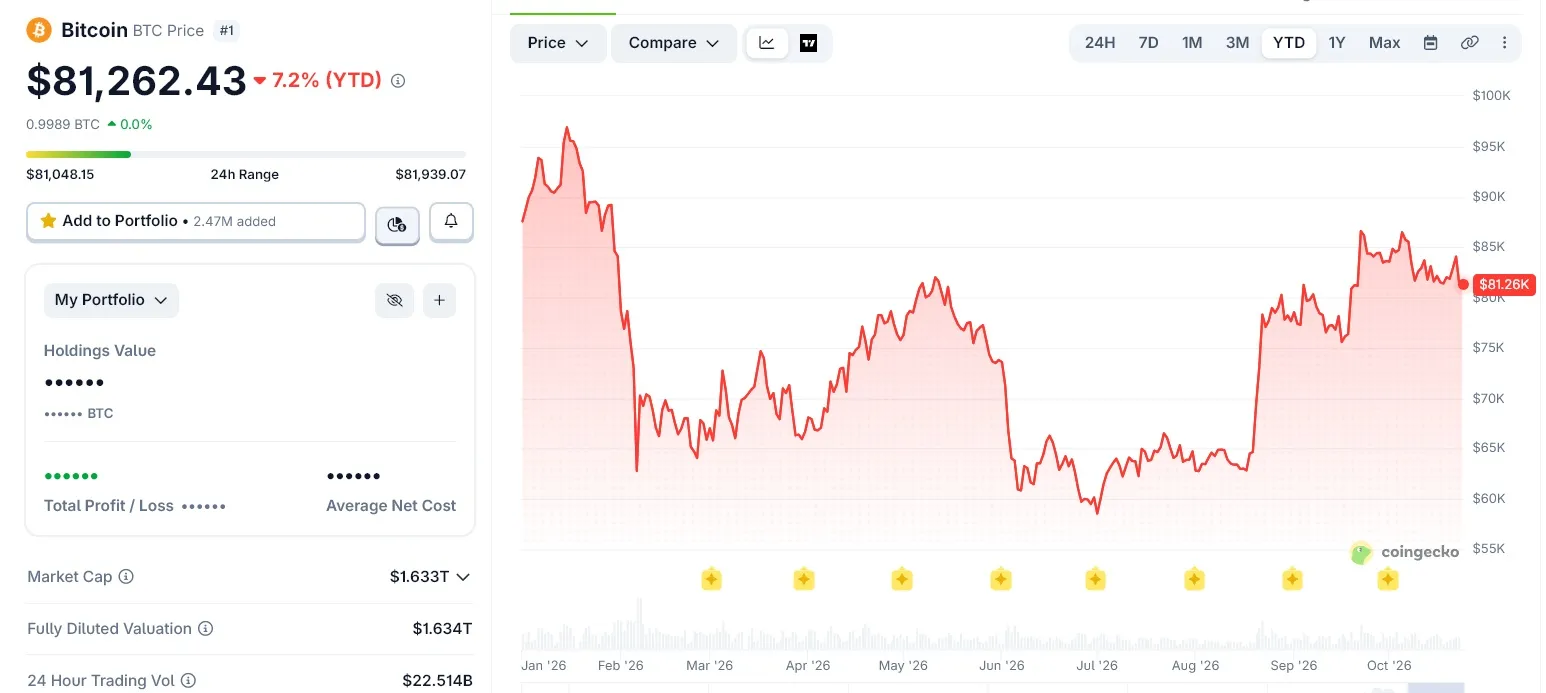
Volatilitas Ekstrem Bitcoin di 2026 | Sumber: CoinGecko5 Tanda Peringatan yang Perlu Dipantau di 2027
| Indikator | Apa yang Membuat Saya Makin Khawatir |
| Pendapatan perusahaan AI | Perusahaan besar mulai mengurangi belanja pusat data karena hasil yang diharapkan mengecewakan |
| Harga minyak | Harga Brent tetap di atas US$120–130 dalam waktu lama |
| Pengangguran AS | Kenaikan berkelanjutan dari 4,2% menuju 5% atau lebih tinggi |
| Selisih kredit korporasi | Spread high-yield di AS melebar signifikan, khususnya melebihi 5–6 poin persentase |
| Perbankan dan kredit privat | Gagal bayar meningkat dan pemberi pinjaman sangat membatasi akses ke pembiayaan |
Ini adalah batas pantauan, bukan pemicu resesi yang pasti.
Jika harga minyak turun, pasar kredit tetap stabil, dan pendapatan perusahaan tetap terjaga, prospek global bisa membaik secara signifikan.