




Satu dekade pertama aset kripto bisa kita lihat sebagai rangkaian bubble, peretasan, meme, hingga proyek yang hilang secepat kemunculannya. Saya melihatnya sebagai satu dekade eksperimen keuangan.
Sebuah laboratorium terbuka dan global yang beroperasi 24 jam nonstop, menggabungkan inovasi, spekulasi, penipuan, keberhasilan, serta kegagalan yang tidak lazim.
Tidak semua hal yang tercipta di lingkungan tersebut akan bertahan. Faktanya, sebagian besar justru tidak bertahan. Tapi, apa yang berhasil bertahan akan mengubah cara industri keuangan beroperasi.
Apa Saja yang Bertahan Sampai Saat Ini
Beberapa mekanisme yang pertama kali diuji coba di dunia kripto sudah mulai diadopsi serta diintegrasikan oleh keuangan tradisional: penyelesaian transaksi yang lebih cepat, aset yang dapat diprogram, pasar yang berjalan terus-menerus, bentuk baru agunan, automated market maker, kontrak tanpa tanggal jatuh tempo, serta kemampuan menggabungkan berbagai layanan keuangan dalam satu infrastruktur.
Pertarungannya bukan antara aset kripto dan keuangan tradisional. Ini soal infrastruktur keuangan yang akan muncul dari perpaduan keduanya.
Tugas kita adalah menyerap, menyesuaikan, dan mengembangkan inovasi yang benar-benar bermanfaat — tanpa membawa risiko dan kekurangan dari laboratorium aslinya.
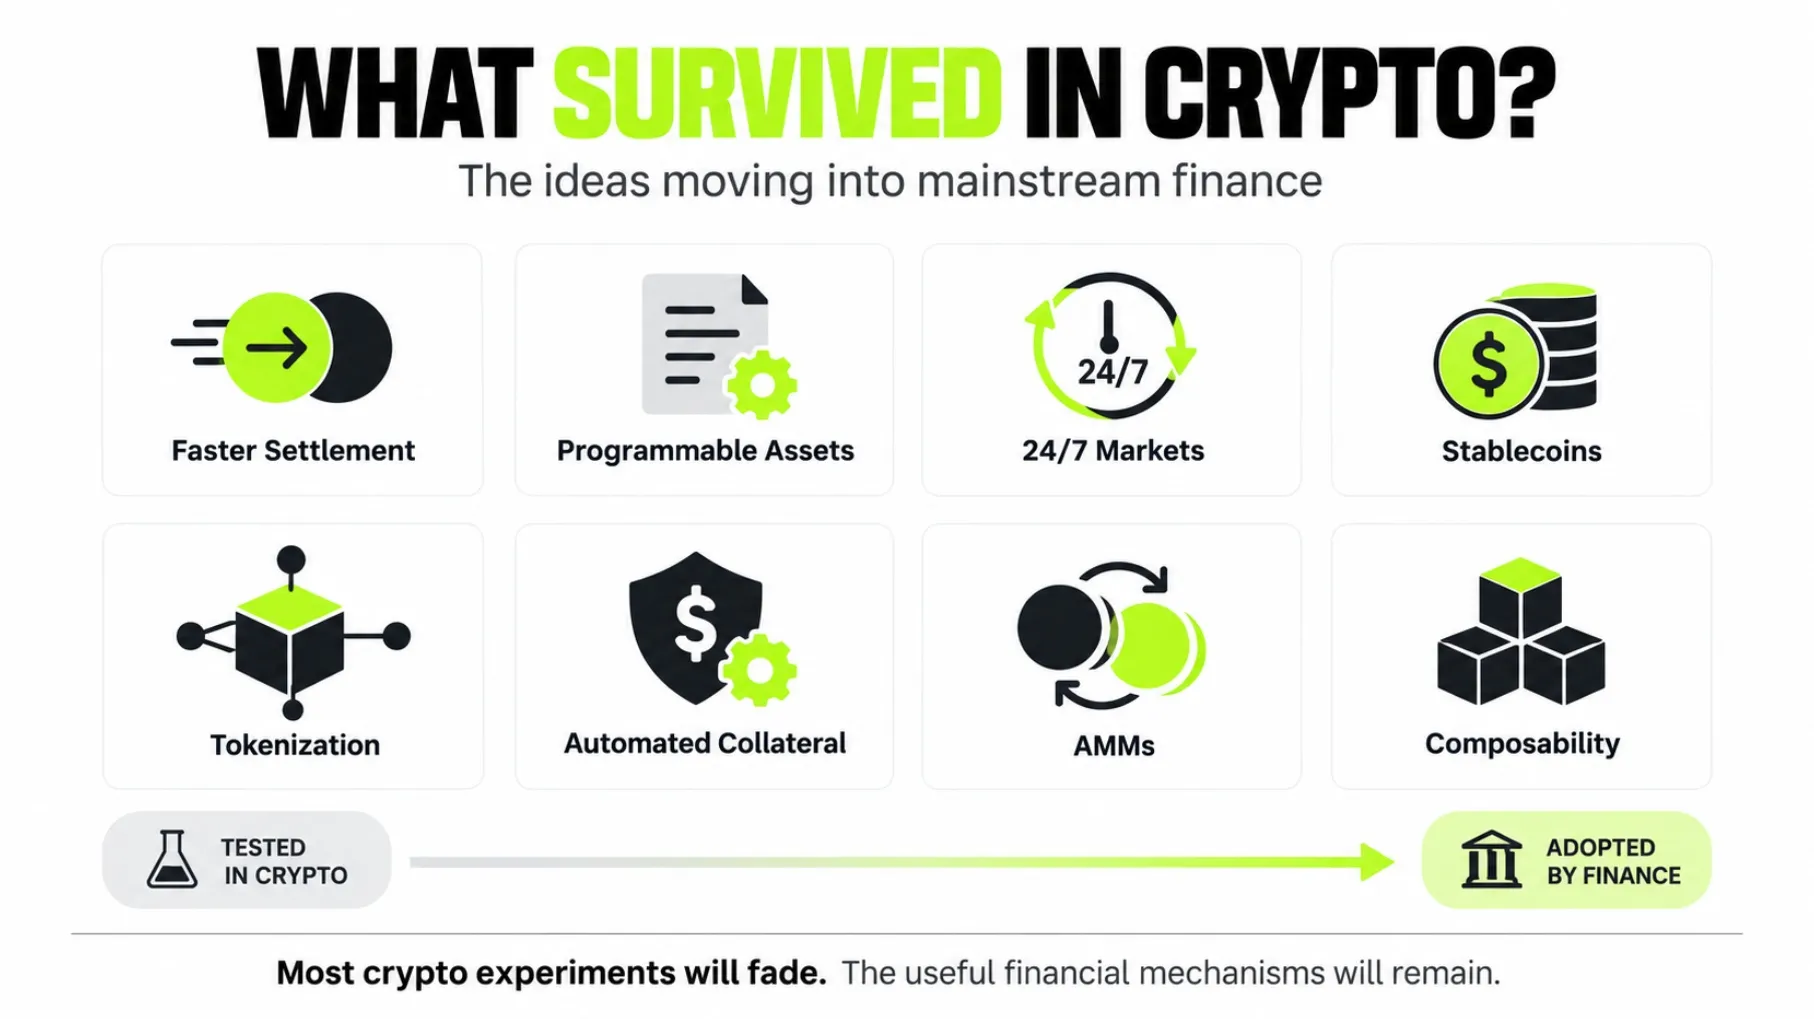
Eksperimen Kripto yang BertahanKripto Dapat Menguji Hal yang TradFi Tidak Bisa Lakukan dengan Kecepatan yang Sama
Di bagian ekosistem kripto yang lebih terbuka dan kurang diatur, industri ini berjalan layaknya laboratorium terbuka. Ada sisi positif dan negatifnya.
Protokol baru bisa diluncurkan dengan cepat. Pengguna pun bisa mencoba produk tanpa harus melewati proses persetujuan institusi yang panjang. Pasar bisa berjalan terus-menerus. Pengembang dapat menggabungkan aplikasi berbeda serta membangun struktur baru di atas kontrak yang sudah ada.
Ada eksperimen yang bermanfaat. Lainnya rapuh. Banyak pula yang cuma spekulasi dengan lapisan teknologi di atasnya.
Tapi, meskipun sebuah eksperimen gagal, hasilnya tetap membantu menjawab pertanyaan yang hampir tidak pernah bisa diuji keuangan tradisional dengan kecepatan sebesar ini: Apa yang terjadi ketika settlement berlangsung nyaris tanpa henti? Bagaimana pasar berjalan tanpa exchange pusat?
Bisakah pengelolaan agunan berjalan otomatis? Apa jadinya jika kontrak keuangan bisa mengeksekusi kondisi tertentu secara mandiri? Bagaimana perilaku likuiditas ketika siapa saja bisa membuat pool sendiri?
Kripto memang bukan pencipta semua inovasi keuangan dalam satu dekade terakhir. Tapi, kripto jadi tempat ide-ide penting diuji lebih dahulu sebelum akhirnya diterima keuangan tradisional.
Automated market maker (AMM) adalah salah satu contohnya. Alih-alih mengelola trading dengan mekanisme order book pusat, AMM memakai liquidity pool dan rumus untuk menentukan harga relatif antar aset. Ada peserta yang menyediakan likuiditas ke pool, ada yang trading langsung dengan pool tadi, dan kontrak berjalan otomatis mengeksekusi transaksinya.
Mekanisme ini jelas punya keunggulan. Ia bisa berjalan tanpa dealing desk tradisional, terintegrasi dengan protokol lain, serta memungkinkan exchange terjadi langsung di infrastruktur jaringan.
Namun, ia juga menimbulkan masalah tersendiri: risiko manipulasi pasar, terpapar ketertiban urutan eksekusi, dan risiko front-running.
Kombinasi tersebut justru membuat laboratorium ini menarik. Inovasi tidak muncul terpisah dari risiko. Inovasi selalu datang bersama risikonya.
Pasarlah yang akan menentukan apakah mekanisme itu bisa didesain ulang, diatur, dan diterapkan di lingkungan di mana risiko serta tanggung jawabnya betul-betul dipahami dan dikelola.
Logika yang sama juga berlaku untuk berbagai eksperimen lain: pasar global 24/7, Futures tanpa batas waktu, stablecoin, tokenisasi, hingga composability. Tidak semua format akan diterapkan langsung oleh bank maupun exchange, namun manfaat yang dihasilkan sudah jelas.
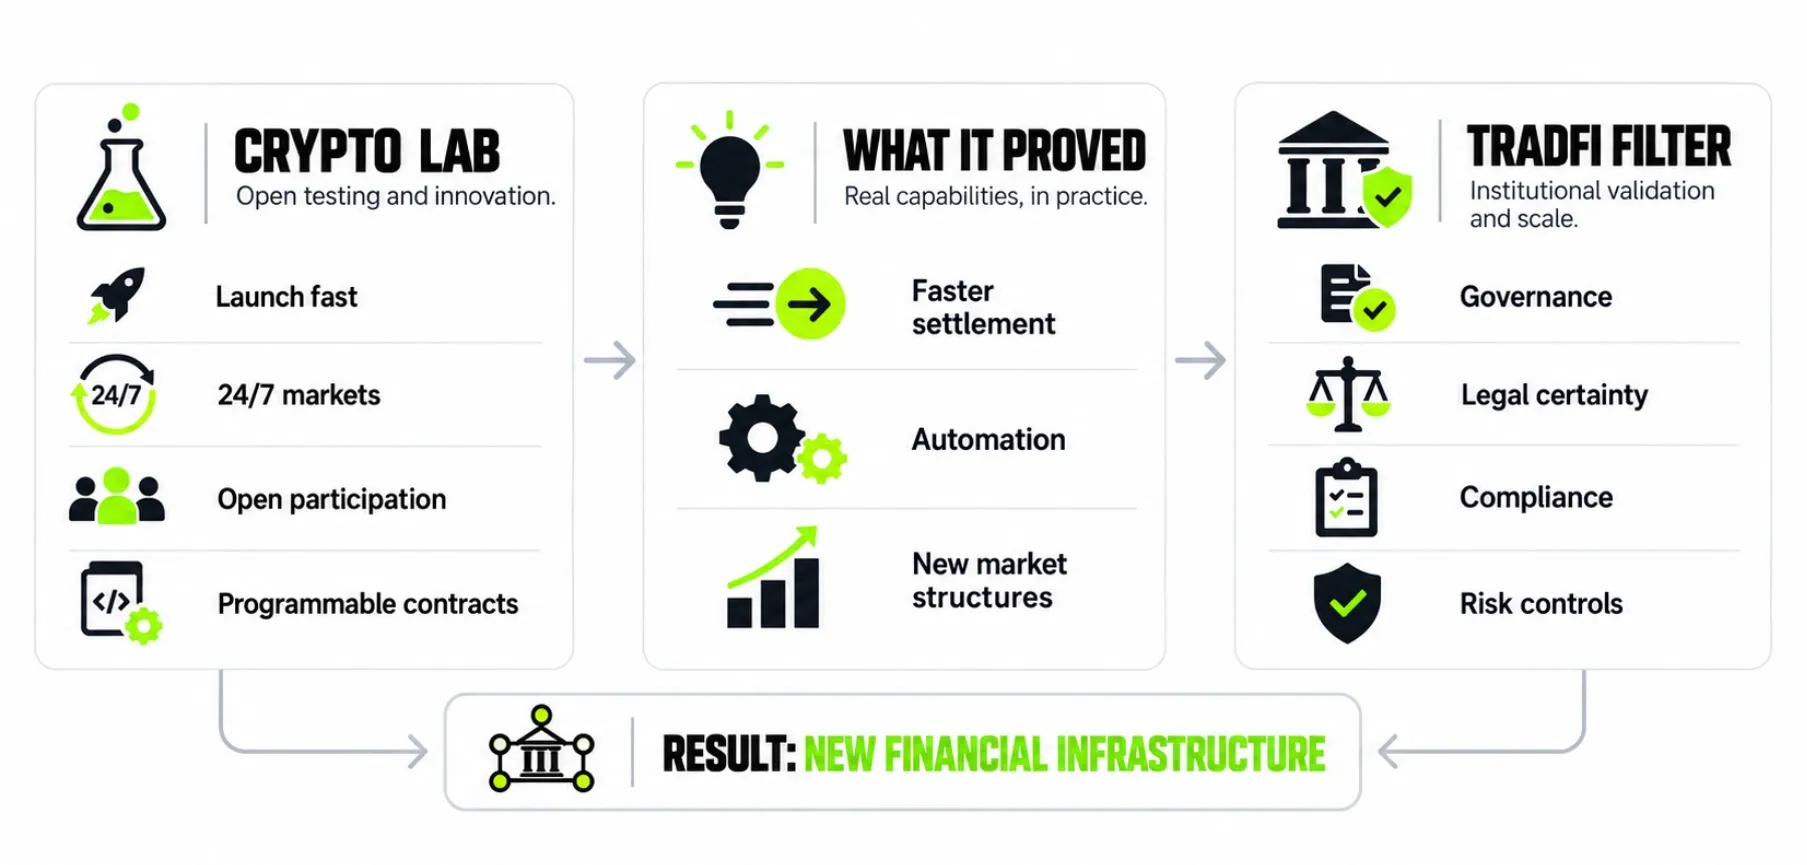
Ide dari Kripto yang Diadopsi TradFiKonvergensi Bukan Masalah Kepercayaan
Untuk waktu yang lama, perdebatan selalu terpusat sebagai konflik antara dua sistem yang tak bisa disatukan.
Di satu sisi, keuangan tradisional: lambat, mahal, dan penuh perantara. Di sisi lain, kripto: cepat, global, terbuka, dan terdesentralisasi.
Analisis yang terpolarisasi seperti itu tidak banyak membantu. Sebab, hal ini mengubah pertanyaan arsitektur dan insentif menjadi sekadar masalah identitas.
Keuangan tradisional memang menghadapi tantangan nyata. Sistem yang terpisah-pisah menambah beban rekonsiliasi, keterlambatan, biaya operasional, dan ketergantungan pada banyak perantara.
Di saat bersamaan, keuangan tradisional juga membawa fungsi-fungsi vital untuk pasar yang sehat: tata kelola, definisi hukum soal kepemilikan, kendali, kustodian, perlindungan investor, pencegahan aktivitas ilegal, manajemen risiko, dan mekanisme saat menghadapi masa-masa penuh tekanan.
Sementara, kripto justru memperlihatkan sebagian fungsi itu bisa dilakukan dengan cara berbeda. Kripto turut memperlihatkan betapa besarnya risiko kalau aspek-elemen penting tersebut diabaikan.
Jadi, konvergensi nantinya bukanlah keuangan tradisional yang berubah jadi dunia kripto — atau sebaliknya. Prosesnya adalah seleksi alami.
Pada akhirnya, pasar akan menyerap apa saja yang terbukti bisa menyelesaikan masalah konkret, seperti:
• Penyelesaian transaksi lebih cepat
• Aset dan uang yang dapat diprogram
• Otomasi proses
• Operasi yang terus berjalan
• Bentuk agunan dan margin terbaru
• Interoperabilitas yang makin luas
• Distribusi global
• Lebih sedikit rekonsiliasi dan langkah manual.
Bersamaan dengan itu, semua solusi tadi tetap perlu berjalan selaras dengan tata kelola, kepastian hukum, kepatuhan, serta manajemen risiko.
Bagian ini memang paling kurang menarik dari narasinya, tapi justru inilah yang akan menentukan bagaimana konvergensi terjadi. Sebuah protokol bisa saja sangat elegan secara teknis tapi tidak punya relevansi secara ekonomi. Sebuah aset bisa ditokenisasi dan tetap saja tidak likuid. Sebuah transaksi bisa selesai secara instan tapi tetap membawa risiko kredit, counterparty, atau kepemilikan.
Tokenisasi tidak membuat aset buruk jadi aset bagus. Teknologi ini hanya mengubah cara aset itu direpresentasikan, ditransfer, dan mungkin saja bisa diintegrasikan dengan proses lainnya.
Permasalahannya Bukan Hanya Digitalisasi, Tapi Integrasi
Empat dekade terakhir ditandai oleh transisi dari sistem analog ke sistem digital.
Catatan tidak lagi berbentuk fisik. Pemesanan menjadi elektronik. Komunikasi jadi semakin cepat. Informasi mulai bergerak dengan kecepatan yang sulit dibayangkan di awal karier saya.
Tapi, digitalisasi belum berarti terjadi integrasi.
Infrastruktur keuangan masih terdiri dari berbagai sistem berbeda yang harus saling berkomunikasi. Satu transaksi bisa melalui proses trading, konfirmasi, pesan, kliring, kustodian, registrasi kepemilikan, transfer uang, sampai rekonsiliasi. Setiap tahapannya bisa saja digital, namun keseluruhan prosesnya tetap saja terpecah-pecah.
Di sinilah tokenisasi bisa jadi lebih penting daripada sekadar penciptaan aset baru.
BIS mendefinisikan tokenisasi sebagai pencatatan hak atas aset riil atau finansial di sebuah platform yang dapat diprogram, di mana sebelumnya hak tersebut tercatat dalam sistem ledger tradisional.
Potensi utamanya bukan hanya pada pembuatan representasi digital, melainkan pada penggabungan pesan, rekonsiliasi, dan transfer aset dalam satu operasi yang sama.
Dalam praktiknya, hal ini bisa membuat uang, aset keuangan, dan syarat kontrak bisa saling berdampingan di lingkungan yang sama. Transfer aset dapat dibuat bersyarat pada pembayaran. Agunan bisa disesuaikan secara otomatis.
Sebuah transaksi pembiayaan bisa memasukkan aturan margin di dalamnya. Distribusi bisa diatur secara terprogram sesuai ketentuan yang telah ditentukan.
Perubahan yang paling penting bisa saja terjadi justru di bagian infrastruktur dan sistem pipa industri keuangan.
Bukan hanya pada aset yang muncul di layar investor, namun di bagian infrastruktur yang membuat aset tersebut bisa diterbitkan, diperdagangkan, dibiayai, diagunkan, ditransfer, dan diselesaikan.
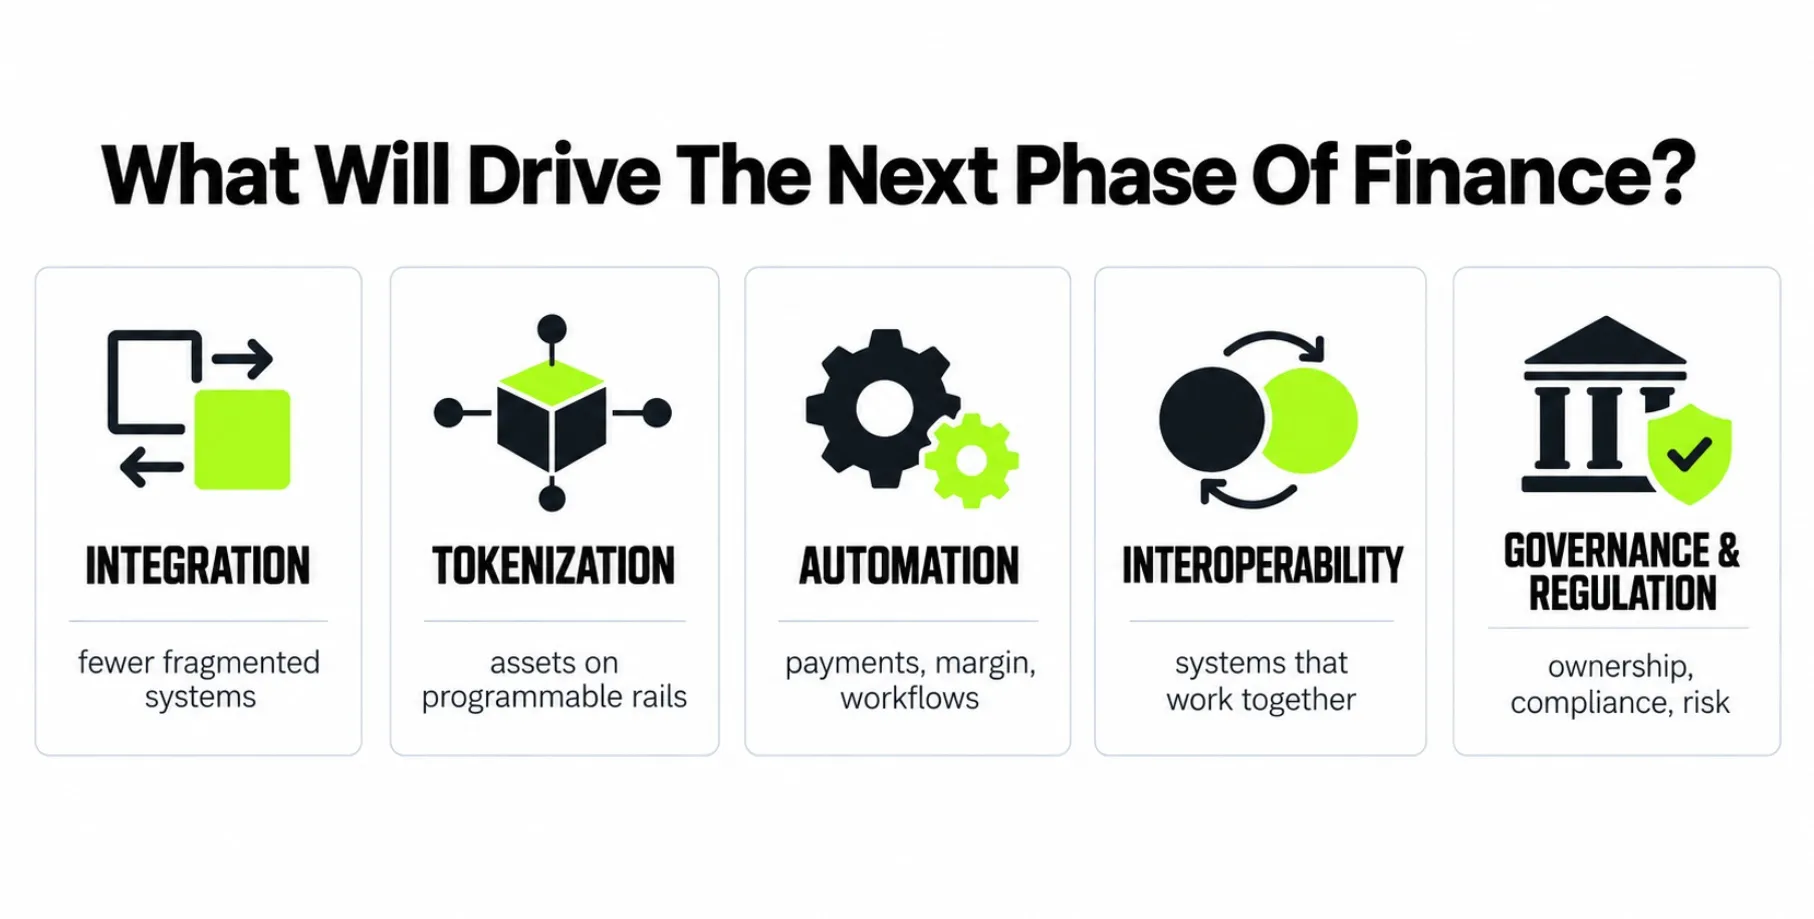
Elemen yang Akan Mendorong Fase Berikutnya dalam Dunia KeuanganInternet Juga Contoh yang Bagus
Internet juga awalnya penuh dengan eksperimen, model bisnis yang rapuh, dan ekspektasi yang berlebihan.
Banyak perusahaan akhirnya menghilang. Beragam ide tampak menarik, tapi ternyata tidak pernah bisa diaplikasikan secara ekonomis. Sementara beberapa yang lain malah diakuisisi oleh perusahaan yang dulu bahkan belum ada saat teknologinya mulai berkembang.
Yang tersisa bukanlah daftar proyek-proyek awal. Tetapi protokolnya, konektivitasnya, distribusinya, dan terpenting adalah kebiasaan baru yang diberikan oleh infrastruktur baru tersebut.
Analogi dengan aset kripto sangat berguna dalam hal ini. Nilai di dekade pertama tidak harus selalu berasal dari token maupun perusahaan yang mendominasi siklus sebelumnya. Nilainya akan terletak pada
mekanisme-mekanisme yang sanggup bertahan melewati ujian pasar.
Meme coin, NFT, protokol lending, hingga berbagai model exchange ikut menjadi bagian dari proses tersebut. Ada yang tetap jadi produk untuk segmen khusus. Ada juga yang hilang. Banyak yang akan dibangun ulang di lingkungan yang teregulasi dan terintegrasi dengan industri keuangan yang sudah ada.
Poinnya bukan untuk menebak token mana yang akan naik atau turun, melainkan memahami fungsi ekonomi apa yang tetap logis ketika dihadapkan pada skala, tata kelola, regulasi, dan likuiditas.
Pembedaan ini sangat penting bagi siapa saja yang berinvestasi, membangun produk, atau menentukan strategi di institusi keuangan. Teknologi bisa saja bermanfaat, tapi token yang terkait dengannya tidak selalu menangkap nilai.
Sebuah protokol bisa menghasilkan volume tapi tidak memberikan hasil berkelanjutan bagi para pesertanya. Sebuah aplikasi bisa sangat inovatif tapi tetap saja gagal mendapatkan kecocokan dengan pasar.
Di dunia keuangan, manfaat saja tidak cukup. Anda harus tahu siapa yang membayar, siapa yang menangkap nilai, siapa yang menanggung risiko, dan apa yang terjadi ketika insentifnya hilang atau ada masalah.
Transisi Membuka Peluang dan Menggeser Posisi yang Sudah Mapan
Peluang terbesar biasanya muncul ketika infrastruktur berubah.
Hal ini berlaku untuk internet, maupun transisi teknologi dan keuangan lain: ketika standar lama masih dominan, namun standar baru mulai mengubah biaya, perilaku, dan model bisnis.
Masalahnya adalah, transisi juga bisa menggusur posisi-posisi yang sudah mapan.
Perusahaan yang bergantung pada rantai intermediasi panjang bisa kehilangan relevansi jika sebagian proses berubah jadi otomatis. Profesional yang pekerjaannya mengulang proses saja bisa tergantikan atau harus menyesuaikan peran mereka.
Institusi yang memperlakukan aset digital hanya sebagai kategori terpisah mungkin terlambat menyadari bahwa teknologi mulai mempengaruhi produk tradisional, seperti pembayaran, reksa dana, valuta asing, kredit, kustodi, maupun pasar modal.
Di sisi lain, bisa coding smart contract atau memahami cara kerja blockchain saja tidak cukup. Tahap berikutnya membutuhkan kombinasi pengetahuan pasar, teknologi, regulasi, manajemen risiko, dan distribusi.
Generasi berikutnya dari profesional keuangan tidak hanya dinilai dari kemampuan trading aset atau menggunakan suatu alat, melainkan dari kemampuannya memahami interaksi antara aset, infrastruktur, dan aturan yang membuat sebuah operasi skala besar bisa terjadi.
Inilah salah satu topik yang akan saya bahas dalam kolom ini: bukan hanya perubahan di pasar, tapi juga model bisnis dan keterampilan apa yang akan jadi penting seiring perubahan infrastruktur.
Tantangannya
Salah jika menjadikan tesis ini sebagai narasi kemajuan yang pasti akan terjadi.
Adopsi institusional terhadap tokenisasi masih sangat terbatas. Banyak proyek masih sekadar uji coba. Likuiditas pasar sekunder belum cukup untuk banyak aplikasi. Interoperabilitas antar jaringan belum terselesaikan. Standar hukum dan operasional pun masih dalam proses pembangunan.
Regulasi juga masih berkembang tidak merata.
Banyak aplikasi tidak benar-benar menyelesaikan masalah yang berarti. Aplikasi-aplikasi itu dibuat hanya karena bisa dibuat, bukan karena ada permintaan ekonomi yang cukup kuat. Ini seperti solusi yang mencari masalahnya sendiri.
Karena alasan itu, tesis ini tidak bergantung pada seluruh industri aset kripto yang harus bertahan. Tesis ini hanya bergantung pada apakah beberapa mekanisme yang dikembangkan di lingkungan itu cukup bermanfaat untuk diadopsi oleh struktur yang sudah teregulasi dan berkelanjutan secara ekonomi.
Proses penyaringannya akan sangat ketat.
Satu dekade ke depan sepertinya tidak akan lagi soal memilih kubu, melainkan lebih fokus pada memahami jalur mana yang akan digunakan untuk membawa uang dan aset.
Di situlah perubahan terjadi.