




व्हाइट हाउस ने आज घोषणा की कि Trump Accounts में एनरोलमेंट अब 70 मिलियन यूज़र्स तक पहुँच चुका है। इसका मतलब है कि अब लगभग हर अमेरिकी बच्चा, जिसकी उम्र 18 वर्ष से कम है और जिसके पास एक वैध सोशल सिक्योरिटी नंबर है, उसके नाम पर एक Trump Account है।
साधारण शब्दों में कहें तो, अब 70 मिलियन बच्चों के नाम पर $1,000 की शुरुआती डिपॉज़िट है, जिसे US स्टॉक मार्केट में इनवेस्ट किया जाएगा जब तक वे अडल्ट नहीं हो जाते।
आने वाले दस सालों में यह कदम US इकोनॉमी और US मार्केट को कैसे प्रभावित कर सकता है?
THE FUTURE IS FUNDED. ????????
Trump Accounts are giving America's next generation a real stake in the American dream, & auto enrollment makes it happen.
70M accounts. $4.5B+ already deposited since July 4th. Claim your Trump Account to unlock the one-time $1,000 contribution. ???? pic.twitter.com/t9tOXdKTh3
— The White House (@WhiteHouse) October 7, 2026
Trump Accounts को समझना: अमेरिकियों के लिए एक अनोखा आर्थिक अवसर
Trump Account सरकार द्वारा बच्चों के लिए बनाया गया एक इन्वेस्टमेंट अकाउंट है। इसे ऐसे समझें जैसे एक रिटायरमेंट या इन्वेस्टमेंट अकाउंट, जो बचपन से ही एक्टिव हो जाता है और इसमें पैसे US स्टॉक मार्केट में इनवेस्ट किये जाते हैं।
इसमें दो चीजें शामिल हैं: अकाउंट का बनना और सरकार द्वारा $1,000 की डिपॉज़िट मिलना।
अक्टूबर 2026 से, हर योग्य 18 साल से कम उम्र के बच्चे, जिनके पास वैध US सोशल सिक्योरिटी नंबर है, उनके नाम पर Treasury द्वारा ऑटोमैटिकली Trump Account क्रिएट कर दिया गया है।
पैरेंट्स को इसे खुद से ओपन करने की जरूरत नहीं है। लेकिन, अगर वे इसे मैनेज करना या इसमें पैसे डालना चाहते हैं तो क्लेम जरूर करना होगा।
पर हर बच्चे को ऑटोमैटिकली $1,000 नहीं मिलता। सरकार की यह डिपॉज़िट खास उन बच्चों के लिए है, जो:
- US सिटिजन हैं,
- सोशल सिक्योरिटी नंबर रखते हैं, और
- जिनका जन्म 1 जनवरी 2025 से 31 दिसंबर 2028 के बीच हुआ है।
Trump Accounts का मकसद क्या है और यह स्टॉक मार्केट को कैसे प्रभावित करता है?
इसका उद्देश्य बच्चों के लिए शुरुआती उम्र से इन्वेस्टमेंट करना है, जो सरकार द्वारा शुरू होता है। हर व्यक्ति के Trump Account में पड़ी पूंजी (शुरूआत के $1,000 से) ऑटोमैटिकली इन्वेस्ट हो जाती है। यह ज्यादा तर S&P 500 जैसे स्टॉक इंडेक्स में इन्वेस्ट होती है।
यह लगभग लॉन्ग-टर्म डॉलर-कॉस्ट एवरेजिंग स्ट्रेटेजी जैसा है। यह पैसा कंपाउंड होकर बढ़ता जा सकता है।
असल में यह अकाउंट क्या करता है? इसमें पड़े पैसे का इन्वेस्टमेंट लो-कॉस्ट फंड्स के जरिये किया जाता है, जो US स्टॉक इंडेक्स जैसे S&P 500 को ट्रैक करते हैं। इसका मकसद है कि यह पैसा सालों तक कंपाउंड हो सके।
अगर मान लें कि किसी नवजात को $1,000 मिले और उसमें कभी और पैसा न जोड़ा जाए, और उसे औसतन 7% सालाना रिटर्न मिलता रहे।
तो जब वह बच्चा 18 साल का होगा, तो वह फंड लगभग $29,000 हो जाएगा, अगर S&P 500 अपनी औसत वार्षिक रिटर्न देता रहा।
ये तो सिर्फ एक उदाहरण था। हाल ही में मार्केट्स ने दिखाया है कि कभी-कभी स्टॉक्स भी क्रिप्टो जितने वोलाटाइल हो सकते हैं।
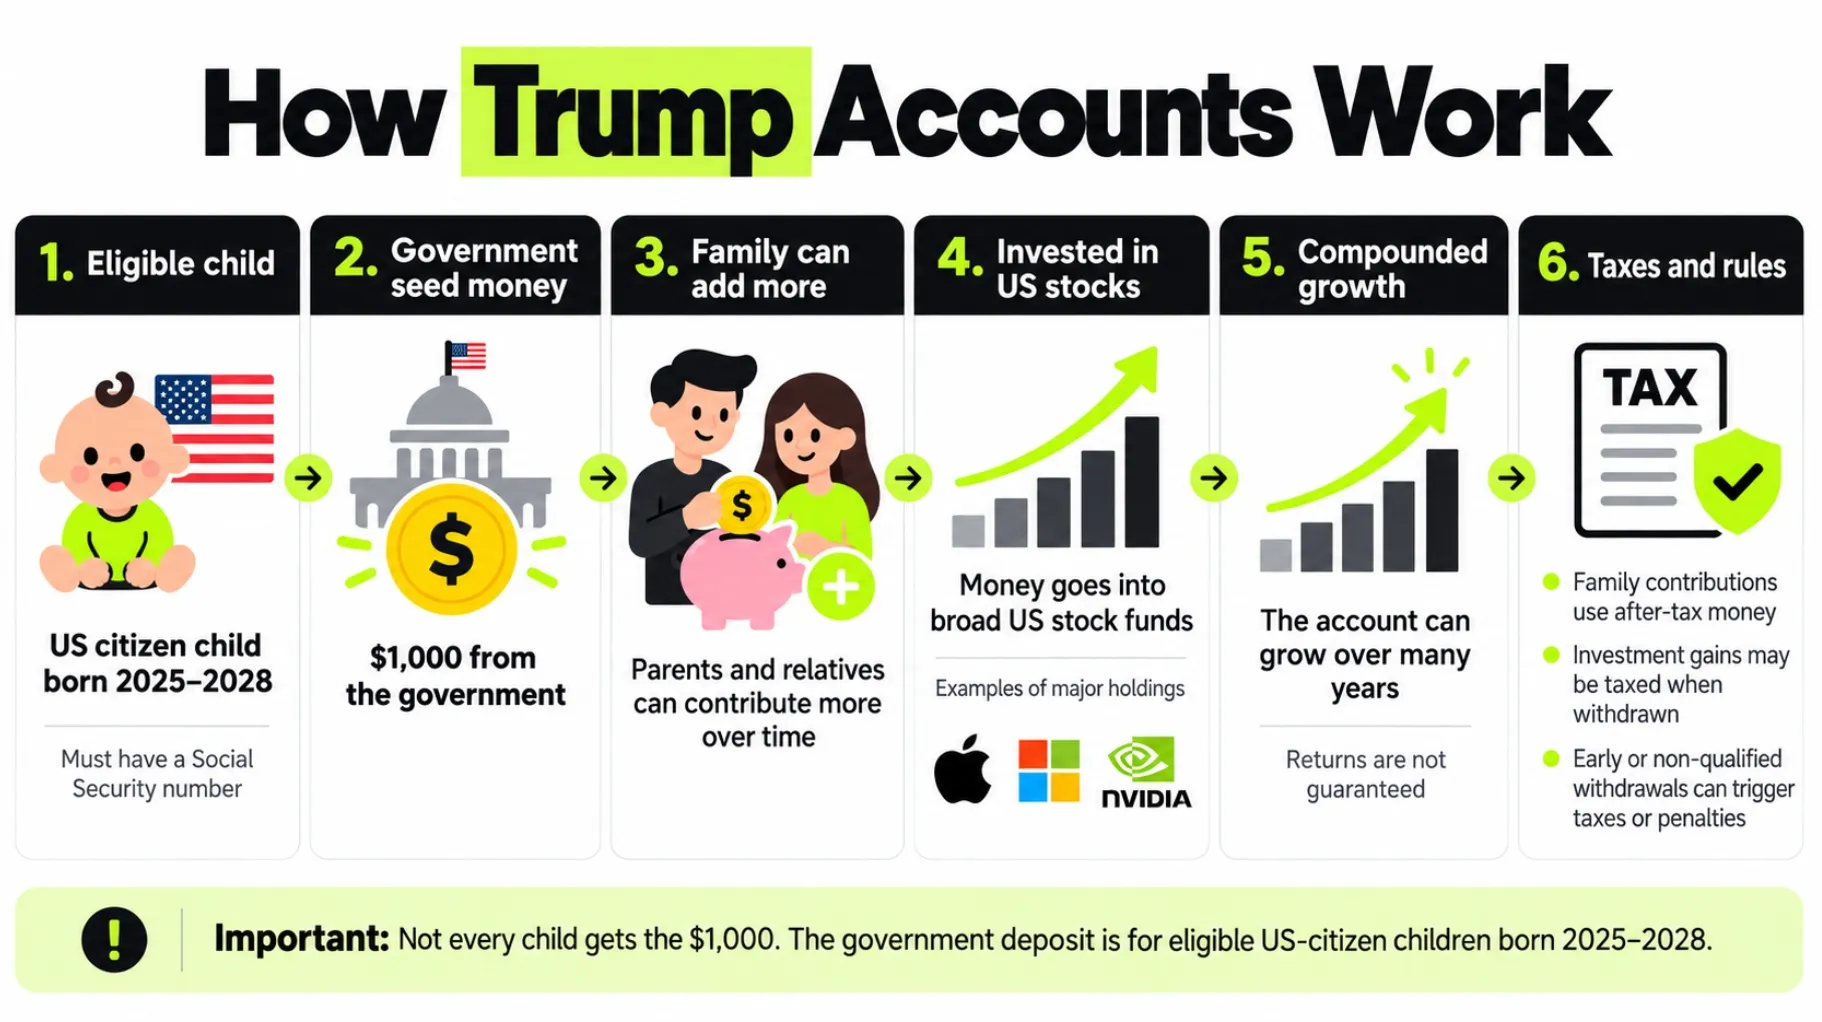
Trump अकाउंट्स कैसे काम करते हैंक्या है इसमें पेंच?
मुख्य आलोचना ये है कि Trump अकाउंट्स अमीर और गरीब बच्चों के बीच की खाई को और बड़ा कर सकते हैं।
हर बच्चे को शुरू में सरकारी सहयोग मिलता है, लेकिन इसके बाद अकाउंट में पैसा जमा करना पेरेंट्स, एम्प्लॉयर्स या डोनर्स पर निर्भर करता है। अगर कोई अमीर परिवार हर साल हजारों $ जमा करे तो उनका पोर्टफोलियो बहुत बड़ा बन सकता है।
इसके अलावा और भी कुछ सही चिंताएँ हैं:
- “आपका बच्चा अमीर बन सकता है” वाले नंबर भ्रामक हो सकते हैं।Trump ने बात की है कि अकाउंट्स सैकड़ों हजार $ तक बढ़ सकते हैं। ऐसा आमतौर पर कई सालों तक बड़ी अतिरिक्त जमा और अच्छी मार्केट रिटर्न्स से ही संभव है। सिर्फ $1,000 से ये राशि 18 साल की उम्र में सैकड़ों हजार नहीं बनती।
- टैक्स ट्रीटमेंट काफी कमजोर है।Cato Institute का मानना है कि पर्सनल जमा पर टैक्स ट्रीटमेंट, कुछ मौजूदा सेविंग्स विकल्पों से भी खराब हो सकता है।
- America में पहले से कई सेविंग्स अकाउंट्स हैं।आलोचकों का कहना है, जिसमें Cato और Tax Foundation भी शामिल हैं, कि Trump अकाउंट्स 529s, IRAs, 401(k)s और दूसरे अकाउंट्स के साथ एक और जटिल सिस्टम जोड़ देते हैं, सिस्टम को सरल नहीं बनाते।
- मार्केट रिस्क बना रहता है।पैसा स्टॉक्स में इन्वेस्ट होता है, जो बैंक डिपॉजिट की तरह गारंटीड नहीं है। 15–18 साल की अवधि में इसमें ग्रोथ की संभावना है, लेकिन मार्केट प्राइस गिर भी सकते हैं।
- नई ऑटोमैटिक-एन्लोलमेंट सिस्टम पर भी सवाल उठे हैं।Treasury अब अपने आप करोड़ों बच्चों के अकाउंट बना रही है। नए नियमों के तहत कुछ डोनर्स इंडिविजुअल स्टॉक्स दे सकते हैं जिन्हें प्राप्तकर्ता को 5 साल तक होल्ड करना होता है। आलोचकों ने पूछा है कि क्या परिवारों को ऐसे इन्वेस्टमेंट देना सही है, जो उन्होंने खुद नहीं चुना और तुरंत बेच भी नहीं सकते।
Ted Cruz tells American children to rudely reject gifts from their family members.
“Your next birthday party, you know, your Aunt Susie might get you an ugly sweater. And you might say to Aunt Susie, instead of the ugly sweater, how about put 50 bucks in my Trump account?” pic.twitter.com/sN0HJhcJh9
— Ed Krassenstein (@EdKrassen) October 7, 2026
Trump Accounts आखिरकार US स्टॉक मार्केट को फायदा पहुँचा सकते हैं
अगर हम Trump Accounts को अलग से देखें, यानी प्रेसिडेंट की दूसरी आर्थिक नीतियों जैसे Iran war या tariffs से हटकर देखें, तो US स्टॉक मार्केट पर पॉजिटिव असर पड़ने की काफी संभावना है।
इकोनॉमी के लिए, सबसे मजबूत असर लॉन्ग-टर्म में थोड़ा पॉजिटिव हो सकता है।
ऑटोमैटिक सेविंग्स काम करती है। रिसर्च में यह सामने आया है कि 401(k) जैसी ऑटोमेटेड सेविंग्स स्कीम्स से पार्टिसिपेशन काफी बढ़ जाता है, हालांकि असल में हाउसहोल्ड वेल्थ में उतना बड़ा इजाफा नहीं होता क्योंकि कई लोग ज्यादा उधार ले लेते हैं या अपनी सेविंग्स को कहीं और ट्रांसफर कर देते हैं।
Trump Accounts में कई ऐसी विशेषताएं हैं जो इकोनॉमिकली फायदेमंद हो सकती हैं:
- इसमें पैसा कई सालों तक लॉक रहता है, ये पैसे कम खर्च पर इनवेस्ट किए जाते हैं और US की प्रोडक्टिव कंपनियों में निवेश होता है।
- IRS बचपन में नॉर्मल इनवेस्टमेंट्स को लो-कॉस्ट फंड्स तक सीमित करता है, जो ज्यादातर US इक्विटीज को ट्रैक करते हैं और इनके फीज 0.1% तक ही होते हैं।
इसका मतलब है कि अगली पीढ़ी के ज्यादा अमेरिकन्स के पास युवावस्था में फाइनेंशियल एसेट्स होंगे, हाउसहोल्ड वेल्थ बढ़ेगी और इनवेस्टमेंट के लिए कैपिटल भी ज्यादा मिलेगा।
एक बिहेवियरल असर भी है: लाखों परिवार जो पहले कभी इक्विटीज में निवेश नहीं करते थे, अब लॉन्ग-टर्म इनवेस्टिंग के आदि बन सकते हैं।
लेकिन फंड्स कहाँ से आएंगे?
यहाँ सबसे बड़ा लिमिटिंग फैक्टर है “crowding out”। अगर कोई अमीर पैरेंट $5,000 Trump Account में डालता है, वो असल में ब्रोकरेज अकाउंट में डालने के बजाय यहां ट्रांसफर कर रहा है। इसका मतलब है कि $5,000 की नई सेविंग्स नहीं बनी है, बस जगह बदली है। रिसर्च बताता है कि सेविंग्स इंसेंटिव्स के मामले में ये सब्सटीट्यूशन काफी बड़ा हो सकता है।
सरकार की ओर से जो कंट्रीब्यूशन आएगा, वो भी किसी और फंड से आएगा। फेडरल गवर्नमेंट पहले ही बहुत बड़े deficits चला रही है। CBO के मुताबिक, फिस्कल 2026 में करीब $1.9 ट्रिलियन का deficit रहने का अनुमान है।
तो इसलिए, अगर सरकार कर्ज लेकर $1,000 प्राइवेट इनवेस्टमेंट अकाउंट्स में डाले, तो यह नेशनल वेल्थ को उतनी ही वैल्यू में नहीं बढ़ाता।
The IRS is weighing employer feedback around Trump Accounts after receiving a wave of public comments on proposed regulations for the child savings vehicles, including on definitions and documentation. https://t.co/k0xDwIxzTI
— Bloomberg Law (@BLaw) October 7, 2026
निष्कर्ष: क्या Trump Account वाकई US इकोनॉमी और स्टॉक्स के लिए अच्छा है?
ऊपर दिए गए सभी परिदृश्य विचारों के आधार पर, मुख्य निष्कर्ष यह हो सकता है:
- घरेलू संपत्ति:15–50 वर्षों में भाग लेने वाले परिवारों के लिए महत्वपूर्ण पॉजिटिव असर दिखाई देगा।
- राष्ट्रीय बचत:पॉजिटिव होगी, लेकिन जितना प्रमुख खाता बैलेंस दिखाते हैं, उससे काफी कम।
- GDP/प्रोडक्टिविटी:शायद थोड़ा सा पॉजिटिव असर देखने को मिलेगा, लेकिन यह अकेले अमेरिका की लॉन्ग-टर्म ग्रोथ रेट को बहुत ज्यादा बदलने के लिए पर्याप्त नहीं होगा।
स्टॉक्स के लिए, मैकेनिज्म काफी स्पष्ट है।
Treasury फिलहाल डिफॉल्ट रूप से State Street के SPYM, एक S&P 500 ETF में कंट्रीब्यूशन्स डालता है। इसके अलावा, VTI, IVV, SPTM और ITOT जैसी अन्य अप्रूव्ड ऑप्शन्स भी शामिल हैं — ये सभी बड़े US इक्विटी फंड्स हैं।
यह Wall Street को वह चीज देता है जो उसे बहुत पसंद है: ऐसे खरीदार जो लगातार खरीदते हैं, प्राइस के प्रति ज्यादा सेंसिटिव नहीं होते और जिनका इंवेस्टमेंट होराइजन बहुत लंबा है।
इसलिए, उम्मीद नहीं की जाती कि Trump Accounts खुद S&P 500 को बहुत ऊपर ले जाएंगे।
लेकिन इसमें एक महत्वपूर्ण कंपाउंडिंग इफेक्ट हो सकता है। जैसा कि कोई hedge fund आज खरीदता है और अगले महीने बेच देता है, वैसे ये अकाउंट्स कई सालों तक लगातार खरीदारी कर सकते हैं।
हर साल एक नई जनरेशन इसमें आती है। एम्प्लॉयर्स और परोपकारी व्यक्ति भी कंट्रीब्यूट कर सकते हैं। Michael और Susan Dell ने अकेले $6.25 बिलियन कमिट किए हैं।
और क्योंकि डिफॉल्ट फंड मार्केट कैप वेटेड है, सबसे बड़ी कंपनियों को सबसे ज्यादा पैसा मिलता है।
1 अक्टूबर तक, SPYM में Nvidia का सबसे बड़ा प्रतिशत 8.44% था, Apple का 7.29%, और Microsoft का 5.76%। टेक्नोलॉजी सेक्टर फंड का लगभग 40% था।
इसलिए, डिफॉल्ट फंड में $10 बिलियन डालने से यह पैसा सभी अमेरिकी कंपनियों में बराबर नहीं बंटता। लगभग $844 मिलियन सिर्फ Nvidia के इंडेक्स वेट के हिसाब से जाएंगे।
Michael Dell explains how Dell stock funded his $6.25 billion donation to Trump accounts. pic.twitter.com/jJ5KmZd7R2
— Yahoo Finance (@YahooFinance) October 7, 2026
बॉटम लाइन ये है कि अगर हम राजनीति और Trump के अन्य आर्थिक फैसलों को अलग रख दें:
- अमेरिकी इकोनॉमी के लिए:यह थोड़ा लाभदायक हो सकता है, खासकर घरेलू संपत्ति बनने के लिए, लेकिन जब तक कंट्रीब्यूशन लेवल बहुत अधिक नहीं हो जाते, तब तक मैक्रोइकोनॉमिक इफेक्ट छोटा ही रहेगा।
- अमेरिकी स्टॉक्स के लिए:स्ट्रक्चर के मामले में ये सपोर्टिव है। तुरंत प्राइस पर असर बहुत कम होगा, लेकिन लगातार कंट्रीब्यूशन लॉन्ग-टर्म में पैसिव इक्विटी डिमांड का एक नया और बड़ा सोर्स बन सकते हैं।
यहां एक रिस्क है जिस पर नजर रखनी चाहिए: क्योंकि ये अकाउंट्स ज्यादातर US मार्केट कैप वेटेड इंडेक्स ही खरीदते हैं, इससे अमेरिका की सबसे बड़ी कंपनियों में पैसे की केंद्रितता और ज्यादा हो सकती है।
आज के इंडेक्स कंपोजिशन के हिसाब से, हर नया Trump Account $ का बड़ा हिस्सा मेगा-कैप टेक्नोलॉजी कंपनियों में ही जाता है।
अगर यह प्रोग्राम आगे चलकर सैकड़ों अरब या ट्रिलियन $ जमा कर लेता है, तो यह काफी ज्यादा मायने रख सकता है।