






दुनिया की इकोनॉमी एक खतरनाक दौर में प्रवेश कर रही है, लेकिन Great Depression जैसा गिरावट अभी भी काफी दूर की संभावना है।
लंबा आर्थिक स्लोडाउन, आगे स्टॉक्स मार्केट करेक्शन और कुछ बड़ी इकोनॉमीज में रिसेशन आने का खतरा कहीं ज्यादा रियल माना जा रहा है।
सबसे ज्यादा चिंता की बात यह है कि कई समस्याएं एक साथ डिवेलप हो रही हैं।
- Wall Street अब यह पूछ रहा है कि AI पर हो रही भारी इन्वेस्टमेंट्स से वाकई में अच्छा प्रॉफिट आएगा या नहीं।
- China की घरेलू इकोनॉमी अभी भी कमजोर बनी हुई है।
- Middle East में चल रहे युद्ध की वजह से ऑयल प्राइस $117 प्रति बैरल से ऊपर चला गया है।
- मंदी बनी हुई है, और गवर्नमेंट्स के पास अपनी इकोनॉमी को बचाने के लिए कम फाइनेंशियल स्पेस है।
अलग-अलग देखें तो ये समस्याएं कंट्रोल की जा सकती हैं। लेकिन साथ में आने से, ज्यादा गंभीर गिरावट का खतरा बढ़ जाता है।
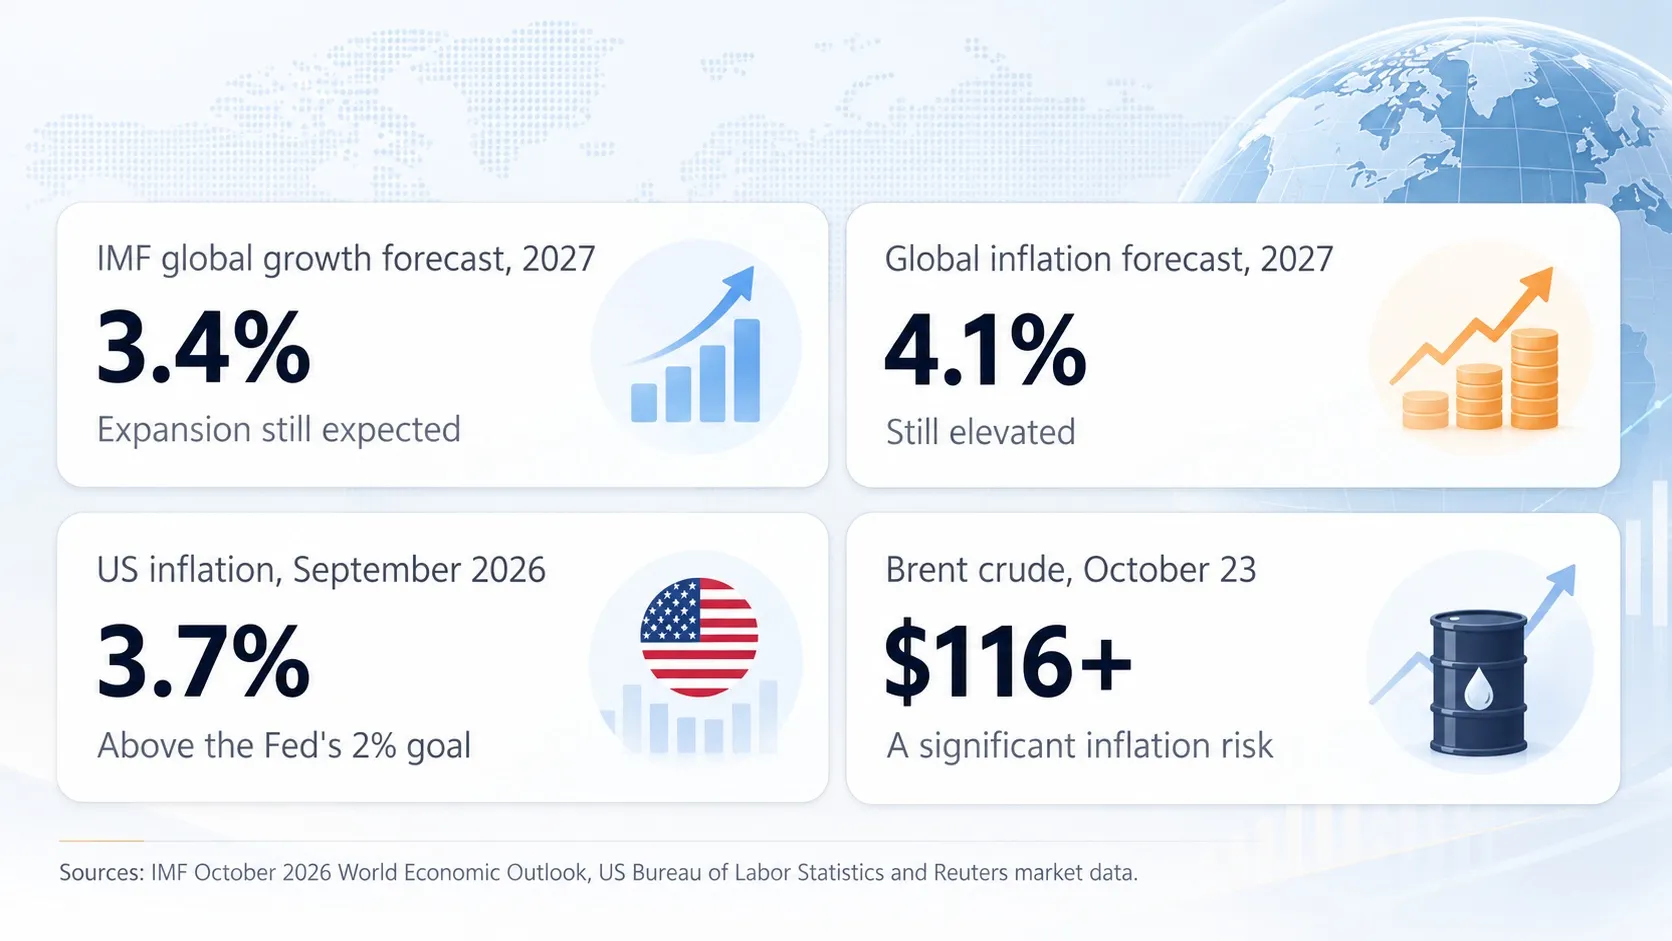
लेटेस्ट इकोनॉमिक डाटा हमें क्या बताता है
फाइनेंशियल-मार्केट क्रैश और इकोनॉमिक क्राइसिस, दोनों में फर्क है। स्टॉक्स अगर 30% भी गिर जाएं तो जरूरी नहीं कि ग्लोबल Depression होगा।
मामला तब ज्यादा खतरनाक होता है जब गिरती एसेट प्राइस की वजह से डिफॉल्ट, लोनिंग में गिरावट, और बिज़नेस इन्वेस्टमेंट या जॉब्स कटने लगते हैं।
अभी हमारे पास पहले दौर के प्रूफ हैं, लेकिन पूरी दुनिया की इकोनॉमिक ब्रेकडाउन के लिए सबूत काफी कम मिल रहे हैं।
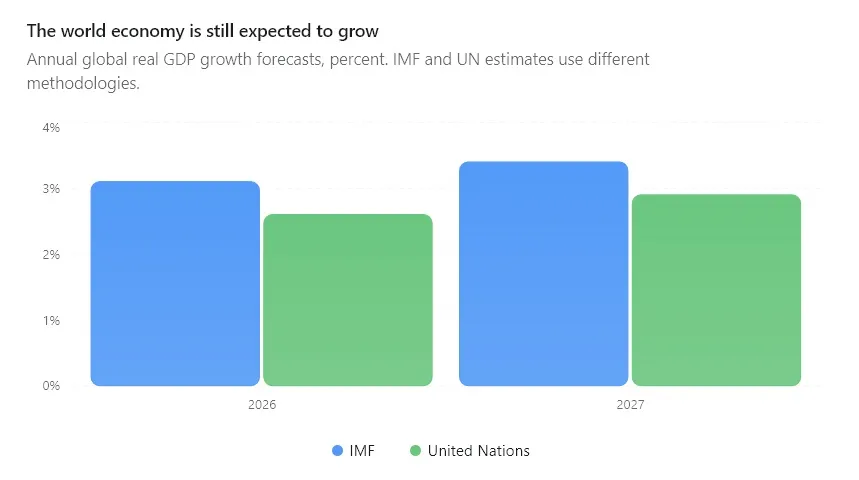
हालांकि ये फोरकास्ट एनर्जी सप्लाई, फाइनेंशियल कंडीशंस और इन्वेस्टमेंट जैसे फैक्टर्स पर आश्रित हैं, जो खराब भी हो सकते हैं। IMF की प्रोजेक्शंस 1 अक्टूबर तक उपलब्ध जानकारी पर आधारित थीं, यानी इसके बाद के मार्केट टर्बुलेंस इसमें शामिल नहीं था।
सबसे बड़ी चिंता की बात ये है कि अब ग्लोबल इकोनॉमी कुछ ही ग्रोथ के सोर्स पर असामान्य रूप से निर्भर हो गई है, जबकि ट्रेडिशनल इकोनॉमिक सेफ्टी मैकेनिज़्म पर भी प्रेशर है।
2027 की सबसे बड़ी रिस्क: AI इकोनॉमी
AI पर खर्च अब USA की इन्वेस्टमेंट ग्रोथ का अहम हिस्सा बन गया है। इससे Asian चिपमेकर्स की एक्सपोर्ट्स भी बढ़ी हैं और डाटा सेंटर बनाने वाली कंपनियों को भी ऑर्डर मिले हैं।
अगर AI पर खर्च में सीरियस कटौती आती है तो सिर्फ टेक्नोलॉजी शेयर ही नहीं, बल्कि कई इंडस्ट्रीज पर इसका असर पड़ेगा।
असल में प्रॉब्लम फाइनेंसिंग के इंटरकनेक्शन में है।
एक AI कंपनी को टेक्नोलॉजी इन्वेस्टर से फंड मिल सकता है और फिर वह इन्वेस्टर से ही कंप्यूटिंग सर्विसेज खरीदने का कमिटमेंट करती है। इन भविष्य के वादे किए गए पर्चेज के कारण आगे इंफ्रास्ट्रक्चर खर्च और कर्ज लेने का औचित्य बनता है।
अगर AI कंपनी की आमदनी उम्मीद के मुताबिक़ नहीं रहती है, तो एक साथ कई बिज़नेस प्रभावित हो सकते हैं। इन्वेस्टर की हिस्सेदारी की वैल्यू घट जाती है, भविष्य की सर्विस रेवेन्यू अनिश्चित हो जाती है और बैंकों को पैसे वापिस मिलने की चिंता होने लगती है।
IMF ने साफ़ तौर पर ऐसे इंटरकनेक्टेड फाइनेंसिंग को वाइडर फाइनेंशियल स्ट्रेस के संभावित चैनल के रूप में पहचाना है।
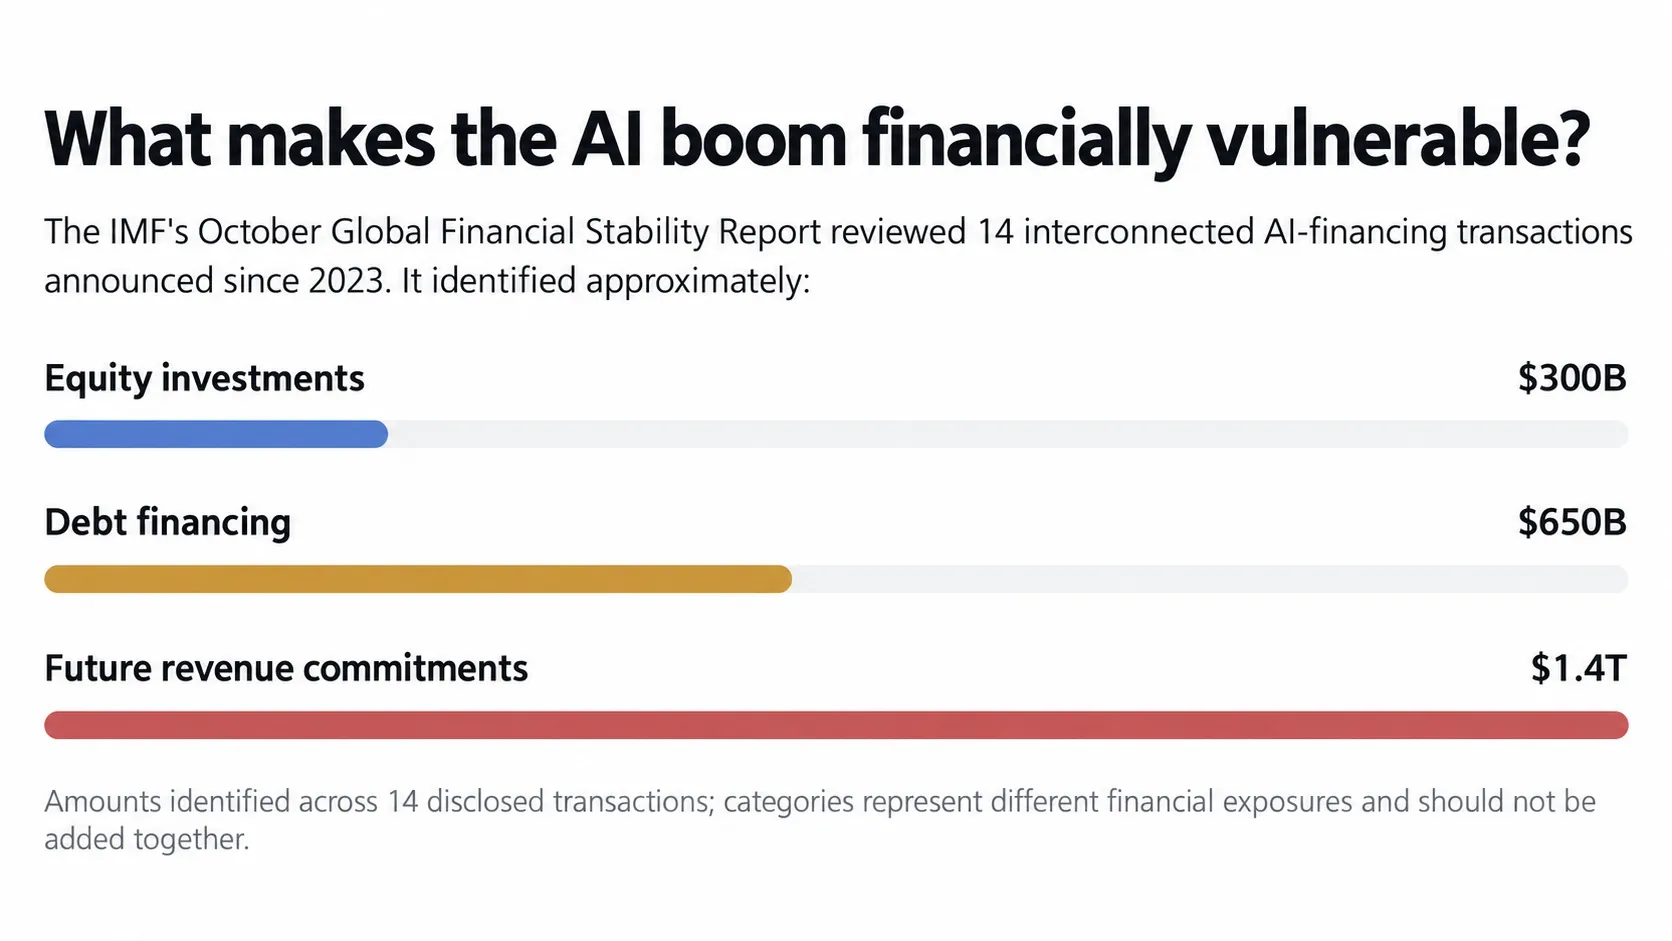
सबसे डरावना इकोनॉमिक सीनारियो है – AI इंफ्रास्ट्रक्चर कंपनियों की सीक्वेंस में दिवालिया होना और बड़े पैमाने पर डेटा-सेंटर प्रोजेक्ट्स का कैंसल होना। इसका मतलब होगा कि गिरावट सिर्फ़ स्टॉक्स की वैल्यू से बाहर जा चुकी है।
फिलहाल, इस तरह की इंडस्ट्री-वाइड गिरावट के संकेत नहीं दिख रहे हैं।
ऑयल और मंदी: हर फाइनेंशियल संकट के केंद्र में
दूसरा बड़ा रिस्क है – मिडिल ईस्ट में बढ़ता conflict।
23 अक्टूबर को Brent क्रूड करीब $116–117 पहुंच गया था, वहीं US 10-ईयर ट्रेजरी यील्ड लगभग 5% थी।
ये दोनों आंकड़े सेंट्रल बैंकों के लिए मुश्किल भरी सिचुएशन बनाते हैं।
सोचिए अगर कंपनियों के कस्टमर कम हों और बेरोजगारी बढ़ती जाए।
आम तौर पर, सेंट्रल बैंक ब्याज दरें कम करने का विकल्प चुनता। सस्ती फाइनेंसिंग से हाउसहोल्ड्स और बिज़नेस को राहत मिलती।
लेकिन अगर ऑयल के दाम ऊंचे रहे, तो मंदी भी ऊंची बनी रहेगी। ब्याज दरों में तेज कटौती से मंदी और बढ़ सकती है।
President Trump keeps boasting that the Strait of Hormuz is open and that more oil is coming out of the Strait than before the war.
If that's true, why is the price SOARING?
SOMETHING DOESN'T ADD UP.
2+2≠5 pic.twitter.com/rjiEzEJKEY
— Steve Hanke (@steve_hanke) October 23, 2026
अक्टूबर की अपनी फोरकास्ट में, IMF ने अनुमान लगाया कि अगर मिडिल ईस्ट में टकराव लंबा चलता है और ऑयल की प्राइस $130 से ऊपर बनी रहती है (2027 की पहली तिमाही तक), तो अगले साल की ग्लोबल ग्रोथ रेट में लगभग 0.5 प्रतिशत अंक की कमी आ सकती है।
क्या China ग्लोबल मंदी की वजह बन सकता है?
China की इकोनॉमी की समस्याएं अहम हैं क्योंकि यह दुनिया की सबसे बड़ी मैन्युफैक्चरिंग इकोनॉमी में से एक है और कच्चे माल का बड़ा कंज्यूमर भी है।
इसके प्रॉपर्टी क्राइसिस से लोगों का भरोसा कम हुआ है। खर्च घटने से कंपनियों की कमाई पर असर पड़ रहा है, और बाज़ार में कस्टमर खींचने के लिए कंपनियां प्राइस कम कर रही हैं।
इसके दो बड़े ग्लोबल असर हो सकते हैं।
पहला, चीन की इंपोर्ट में गिरावट।अगर कंस्ट्रक्शन और मैन्युफैक्चरिंग सेक्टर कम खरीदारी करते हैं, तो कमोडिटी बेचने वाले और एक्सपोर्टर्स पर असर पड़ेगा।
दूसरा, एक्सपोर्ट कम्पटीशन और बढ़ना।चीन की फैक्ट्रियों को घरेलू मांग में कमी दिखे, तो वे ओवरसीज़ कस्टमर ढूंढ सकती हैं।
सस्ते चीनी प्रोडक्ट से इंपोर्टिंग देशों में मंदी पर काबू पाने में मदद मिल सकती है, लेकिन इससे बाकी कंपनियों पर दबाव आएगा और ट्रेड टेंशन भी बढ़ सकता है।
???? ABSOLUTE BLOODBATH IN GLOBAL MARKETS
$10 TRILLION has been wiped out from global stock markets from their yearly highs.
???????? South Korea: -43%, wiped out $1.15T
???????? Indonesia: -42.39%, wiped out $0.40T
???????? Turkey: -29%, wiped out $0.12T
???????? China: -19%, wiped out $2.90T
???????? Hong… pic.twitter.com/ZKxGg5mb3e
— Bull Theory (@BullTheoryio) October 23, 2026
China की स्थिति ग्लोबल ग्रोथ के लिए लगातार बाधा बनी हुई है। और भी खतरनाक स्थिति तब बनेगी जब किसी बड़ी फाइनेंशियल संस्था में अस्थिरता या अचानक क्रेडिट की उपलब्धता में तेज गिरावट आए।
China के पास अभी भी अपने बैंकिंग सिस्टम पर पर्याप्त नियंत्रण है और immediate हस्तक्षेप करने की capacity है, जिससे तुरंत फाइनेंशियल contagion कम हो सकता है।
लेकिन, इससे लंबी अवधि की आर्थिक कमजोरी का खर्च खत्म नहीं होता।
अभी शायद एक और Great Depression नहीं देखने को मिलेगा
कई अहम संकेत हैं कि फाइनेंशियल सिस्टम अभी भी काम कर रहा है।
- US में बेरोजगारी दर अभी भी कम है।सितंबर में बेरोजगारी दर 4.2% थी। जॉब्स में बढ़ोतरी कम है, सिर्फ 29,000 नई नौकरियाँ जुड़ीं, लेकिन अब तक बड़े पैमाने पर छंटनी नहीं दिखी है, जो बड़ी इकोनॉमिक crisis का संकेत होती।
- नई बेरोजगारी क्लेम्स काबू में हैं।साप्ताहिक प्रारंभिक क्लेम्स घटकर 194,000 हो गए हैं, जो तीन महीनों में सबसे कम है।
- कॉरपोरेट क्रेडिट मार्केट्स सामान्य रूप से काम कर रही हैं।US हाई-यील्ड कॉरपोरेट क्रेडिट स्प्रेड्स 21 अक्टूबर को लगभग 3.27 प्रतिशत पॉइंट पर थे। तुलना करें तो, 2008 की क्रेडिट क्राइसिस में ये लगभग 20 पॉइंट तक पहुँच गए थे। आज का आंकड़ा सिस्टम-वाइड क्रेडिट फ्रीज़ की स्थिति नहीं दिखाता।
IMF ने भी ग्लोबल बैंकिंग सिस्टम को पूरी तरह मजबूत बताया है, हालांकि यह प्राइवेट क्रेडिट और अत्यधिक leveraged investment strategies में vulnerabilities की चेतावनी देता है।
इसलिए अहम तुलना शुरुआती 2000 के technology correction की है, जिसमें अतिरिक्त energy और sovereign-debt जोखिम शामिल हैं।
2008 जैसी क्राइसिस तभी मुमकिन है जब क्रेडिट मार्केट्स में नुकसान फैल जाए, बड़े लेंडर distress में आ जाएं और फाइनेंस पाने में तेज गिरावट हो।
1930s जैसा depression तब आएगा जब आर्थिक गतिविधियों में और भी गंभीर और लंबा ब्रेकडाउन होगा।
फिलहाल मार्केट के मौजूदा संकेत ऐसे किसी हालत को साबित नहीं करते।
September 2022. Unemployment: 5.7 million.
September 2026. Unemployment: 7.1 million.
Up 1.4 million. Up 24%.
Inflation still high. Rates still rising. Purchasing power still falling.
Soft landing confirmed. pic.twitter.com/bp94UZBMjd
— Casey Donaldson (@caseyjdonaldson) October 23, 2026
2027 के लिए 4 संभावित नतीजे
एक व्यापक विश्लेषण अगले 12-18 महीनों को चार scenarios में बांट सकता है।
यह संभावनाएँ मौजूदा स्थितियों के आधार पर मेरी व्यक्तिगत राय हैं। ये किसी calibrated forecasting model का रिजल्ट नहीं हैं।
सबसे संभावित: दर्दनाक मार्केट करेक्शन, लेकिन इकोनॉमिक ग्रोथ जारी
Technology stocks में और ज्यादा repricing हो सकती है। AI investment की growth धीमी होगी, तेल की कीमतें आखिरकार स्थिर होंगी, और वर्ल्ड economy असमान रूप से एक्सपैंड करती रहेगी।
स्टॉक मार्केट्स में उतार-चढ़ाव रहेगा, हालांकि diversified investors को इकोनॉमिक डेटा में सुधार आने से पहले ही थोड़ी रिकवरी दिख सकती है।
बड़ा डाउनसाइड रिस्क: Stagflation और रीजनल मंदी
ऊर्जा की कीमतें लगातार ऊँची बनी हुई हैं। कंज्यूमर खर्च कम हो रहा है और बिज़नेस निवेश घटा रहे हैं। एक या एक से ज्यादा बड़ी अर्थव्यवस्थाएं मंदी में जा सकती हैं, जबकि ग्लोबल ग्रोथ कमजोर लेकिन पॉजिटिव बनी रहती है।
शेयर मार्केट लंबी बियर मार्केट में जा सकता है, और सेंट्रल बैंकों के पास ग्रोथ को बढ़ावा देने के लिए सीमित विकल्प बचे हैं।
गंभीर गिरावट: समन्वित ग्लोबल मंदी और फाइनेंशियल स्ट्रेस
AI में निवेश तेजी से गिर रहा है, डिफॉल्ट्स कमजोर बोरोअर्स के बीच बढ़ रहे हैं और फाइनेंशियल इंस्टीट्यूशन्स लेंडिंग को सीमित कर रहे हैं। बड़ी अर्थव्यवस्थाओं में बेरोजगारी और घटती डिमांड एक-दूसरे को मजबूत कर रहे हैं।
यह स्थिति कुछ हद तक 2008 जैसी होगी, जिसमें जोखिम भरे असेट्स में भारी नुकसान हो सकता है।
क्रिप्टो मार्केट्स के लिए इसका क्या मतलब है?
क्रिप्टो इनवेस्टर्स को खास ध्यान देना चाहिए क्योंकि उनके पोर्टफोलियोज ग्लोबल लिक्विडिटी में बदलाव से काफी प्रभावित होते हैं।
Bitcoin 23 अक्टूबर को करीब $82,000 पर ट्रेड हो रहा था। US स्पॉट Bitcoin ETFs ने 22 अक्टूबर को करीब $636 मिलियन का नेट ऑउटफ्लो देखा, जबकि इससे पहले तीन दिन लगातार स्ट्रॉन्ग इनफ्लो रहा था।
Institutional डिजिटल-एसेट प्लेटफॉर्म Talos ने आंकलन किया कि 22 अक्टूबर को Bitcoin की 30-दिन की कोरिलेशन Nasdaq के साथ लगभग 0.6 थी। इसका मतलब हाल ही में पॉजिटिव Co-movement रहा, हालांकि ये रिलेशन समय के साथ बदलता रहता है।
| मार्केट एन्वायरनमेंट | संभावित असर |
| AI-ड्रिवन स्टॉक करेक्शन | Bitcoin में उतार-चढ़ाव जारी रह सकता है, और नुकसान ज्यादातर स्पेक्युलेटिव altcoins में केंद्रित रहेगा |
| मंदी और ऊँचे रेट्स जारी | लोन महंगा रहेगा; लिक्विडिटी-सेंसिटिव क्रिप्टो असेट्स पर प्रेशर बना रहेगा |
| मंदी और मजबूर डिलेवरेजिंग | इनवेस्टर्स कैश जुटाने के लिए Bitcoin और altcoins में तेज गिरावट आ सकती है |
| मंदी कम और लिक्विडिटी सुधरे | क्रिप्टो रिकवरी के लिए माहौल पॉजिटिव हो सकता है |
सबसे महत्वपूर्ण बात यह है कि तुरंत फाइनेंशियल पैनिक के समय Bitcoin पोर्टफोलियो की सुरक्षा की गारंटी नहीं है।
किसी असेट में लॉन्ग-टर्म scarcity थिसिस हो सकता है, लेकिन जब इनवेस्टर्स को तुरंत liquid फंड चाहिए, तो उसमें तेजी से गिरावट आ सकती है।
ट्रेडर्स को 2027 के चलते altcoins से खासतौर पर सतर्क रहना चाहिए। इनमें liquidity कमजोर है और ये काफी हद तक speculative demand पर निर्भर हैं। कुछ altcoins शायद Bitcoin के नए all-time high पर पहुंचने के बाद भी रिकवर न कर पाएं।
भविष्य में क्रिप्टो के लिए एक पॉजिटिव डेवेलपमेंट निकल सकता है। अगर मंदी इतनी गिर जाए कि सेंट्रल बैंक्स Monetary Policy को आसान बना दें और फाइनेंशियल स्टेबिलिटी बनी रहे, तो Bitcoin को बेहतर लिक्विडिटी का फायदा मिल सकता है।
लेकिन फाइनेंशियल क्राइसिस के दौरान आक्रामक रेट कट्स से तुरंत क्रिप्टो में रैली नहीं शुरू होती। सबसे पहले मजबूरन सेलिंग देखी जाती है।
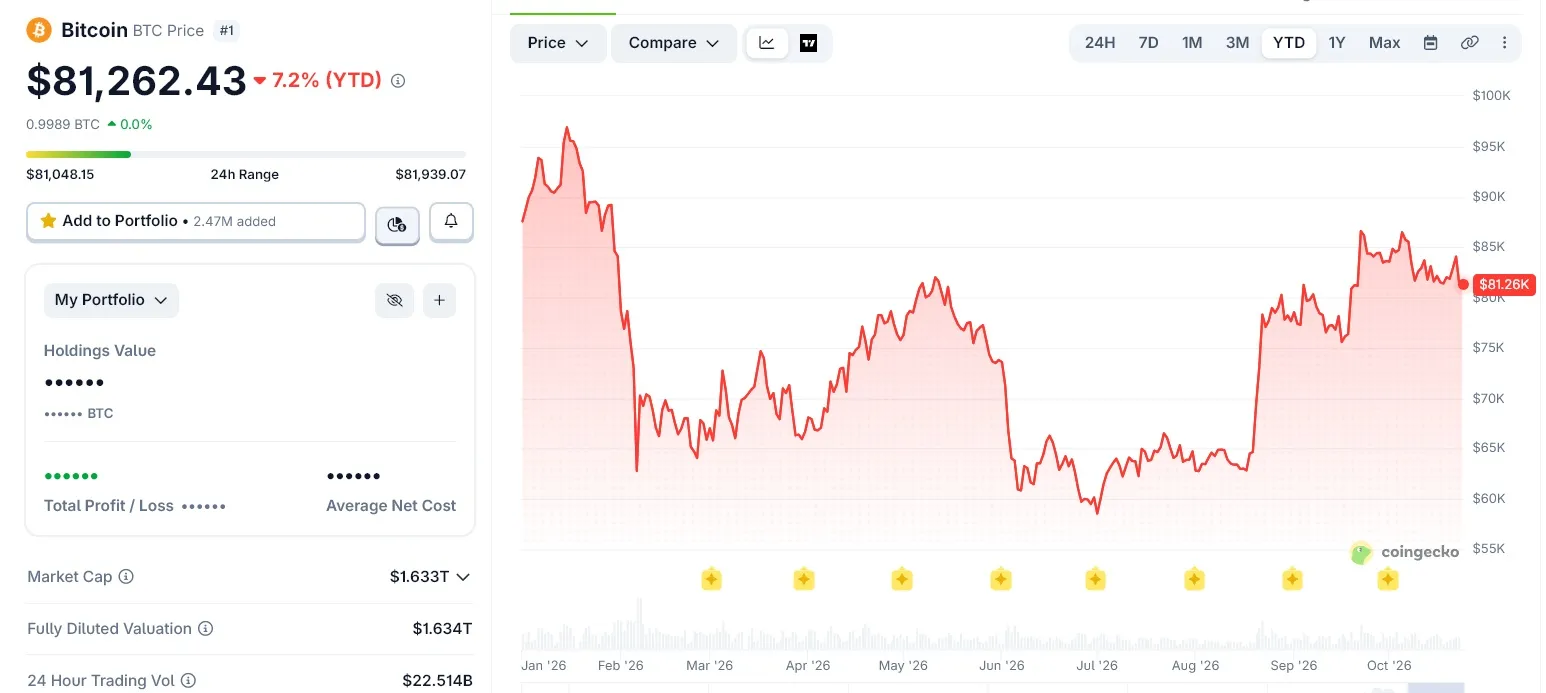
2026 में Bitcoin की जबरदस्त उतार-चढ़ाव। स्रोत: CoinGecko2027 में मॉनिटर करने के लिए 5 चेतावनी संकेत
| इंडिकेटर | किस चीज़ से चिंता बढ़ेगी |
| AI कंपनी की earnings | अगर बड़ी कंपनियां डेटा-सेंटर खर्च में कटौती करती हैं क्योंकि उम्मीद के मुताबिक रिटर्न नहीं मिल पा रहे हैं |
| ऑयल प्राइस | Brent प्राइस लंबे समय तक $120–130 से ऊपर बना रहता है |
| US बेरोजगारी | 4.2% से लगातार बढ़कर 5% या उससे ज्यादा हो जाना |
| कॉर्पोरेट क्रेडिट स्प्रेड्स | US हाई-यील्ड स्प्रेड्स में तेज उछाल आना, खासकर अगर 5–6 प्रतिशत अंक से ज्यादा हो जाए |
| बैंकिंग और प्राइवेट क्रेडिट | डिफॉल्ट्स तेजी से बढ़ें और लेंडर्स फाइनेंसिंग देने में काफी कटौती करें |
ये मॉनिटरिंग थ्रेशोल्ड्स हैं, कोई सटीक मंदी का ट्रिगर नहीं हैं।
अगर ऑयल प्राइस नीचे आते हैं, क्रेडिट मार्केट्स स्टेबल रहते हैं और कॉर्पोरेट earnings बेहतर रहें, तो ग्लोबल आउटलुक काफी बेहतर हो सकता है।