






Mas madami na ang mga nagbebenta ng bahay sa US kaysa sa mga bumibili — record na 57.9% ang lamang ng sellers ngayong August. Nangyari ito kasi napataas na ng nasa 7% na mortgage rates ang gastos, kaya umaatras na yung mga buyers. Samantala, parami nang parami ang mga pamilyang hindi nakakabayad ng utang, at record low din ang inabot ng isa sa pinakamalaking mortgage lender.
Usually, kapag buyers market, good news to para sa mga naghahanap ng bahay. Pero ngayon, hindi dahil bumababa ang presyo ng bahay — kundi dahil naghihigpit na sa budget ang karamihan, kaya nababawasan ang bumibili.
Bakit Nga Ba Nababawasan ang Mga Bumibili ng Bahay sa US?
Ayon sa Redfin, nasa 1.53 million ang mga nagbebenta ng bahay nitong August — pinakamataas mula pa early 2020.
Samantala, bumaba na lang sa around 972,300 ang mga buyers, pinakamababa simula pa 2013 base sa data.
BREAKING ????: Housing Market
Home Sellers now outnumber Home Buyers by the largest margin ever recorded ???? ???? pic.twitter.com/sS1rqZQ4k6
— Barchart (@Barchart) October 12, 2026
Malaki ang naging pagbabago — noong 2022, kasagsagan ng pandemic bidding wars, mas madami ng around 35% ang mga bumibili kaysa sa mga nagbebenta.
Malaking dahilan dito ang tumataas na gastos sa pangungutang. Umabot na sa 7.28% ang average 30-year fixed mortgage rate nitong October 1, pinakamataas simula November 2023.
Kaya naga-adjust na rin ang mga nagbebenta. Sabi sa Redfin data, nasa 21.1% ng mga nakapost na bahay ay nagbaba ng presyo nitong apat na linggo hanggang September 20 — highest na percentage mula nung nagsimula ang tracking noong 2022.
Naiipit Na Ba Talaga ang US Families sa Bayarin?
Hindi lang sa pagbebenta ng bahay ramdam ang hirap — halos 20% ng US families ay nahuli sa bayad ng loan o mortgage nitong nakaraang taon.
Galing ang data na ito sa 2025 na Federal Reserve Survey of Consumer Finances (SCF), isang survey na lumalabas tuwing tatlong taon.
Noong 2022, 12% lang ang nahuhuling bayad. Ang survey lang noong 2007 — bago magsimula ang Global Financial Crisis — ang nagtala ng mas mataas sa 21%.
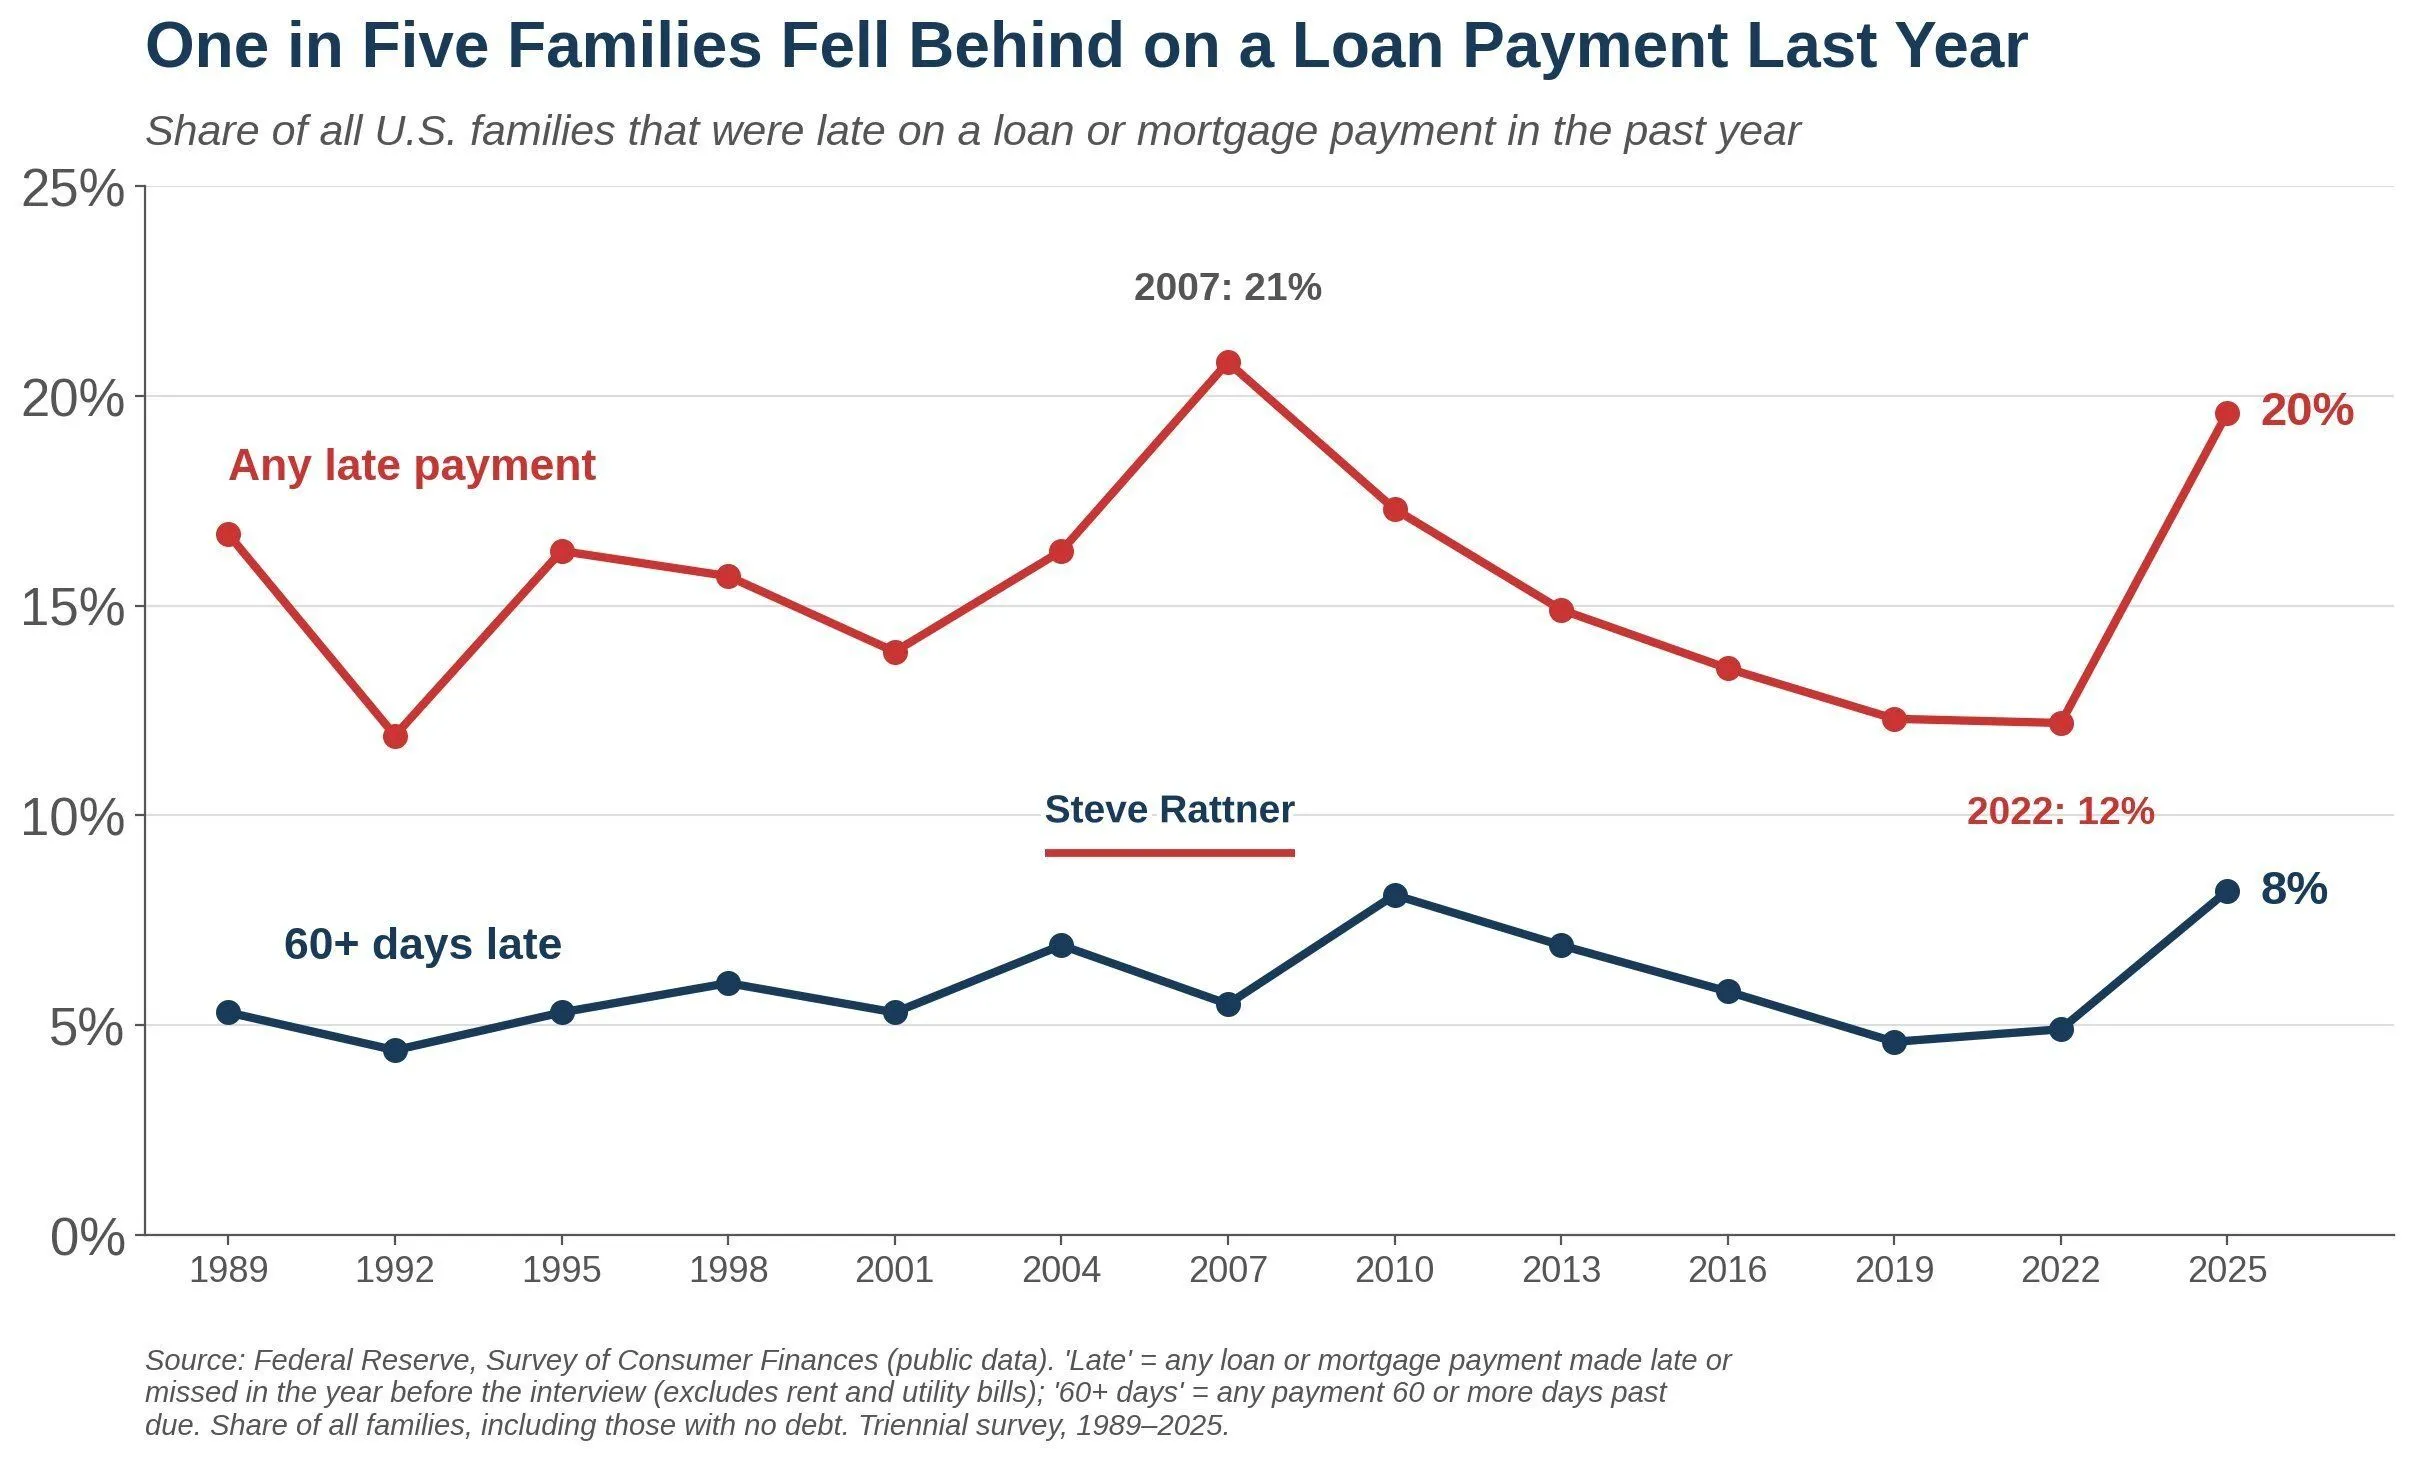
Isa sa bawat lima na pamilya nahuli sa loan payment nitong nakaraang taon Source: Federal Reserve
Mas dumami rin ang mga seryosong na-delay — mga 8% ng pamilya ay mahigit 60 days nang behind, kasing taas nung post-crisis peak noong 2010.
Mabigat na rin ang utang ng mga tao. Sabi ng Fed, 8.6% ng mga pamilya ngayon ay ginagastos ang mahigit 40% ng kanilang kita para pambayad lang ng utang, tumaas mula 6.5%.
Anong Ibig Sabihin ng Record Low ng UWM Para sa Mga Mortgage Lender?
Ramdam din ang hirap sa mga US real estate stocks — hindi exempted ang mga mortgage lender. Ang UWM Holdings (UWMC), ang mother company ng United Wholesale Mortgage, bumagsak sa record low na $1.08 noong October 9.
Pagdating sa total loan amount, si UWM ang naging pinakamalaking US mortgage lender nitong 2025 — umabot sa $164.3 billion. Galing ang data na to sa Home Mortgage Disclosure Act (HMDA), ang federal na system na nagre-report ng loan data. Basahin dito
BREAKING ????: Housing Market
The largest mortgage lender in the United States, United Wholesale Mortgage, just fell to its lowest closing price in history and is on track for its 9th consecutive red month, its longest losing streak in history ???? ???? ???? pic.twitter.com/Ru0vN6bjvO
— Barchart (@Barchart) October 11, 2026
Bumagsak na ng nasa 82% yung stock mula sa January high na $6.15. Mukhang patuloy pa ang bagsak nito — siyam na buwan na sunod-sunod itong tuloy-tuloy na bumababa, pinakamatagal na losing streak sa kasaysayan ng stock na yan.
Lalo pang bumilis yung pagbagsak noong August. Nag-report si UWM ng $451.9 million na lugi sa second quarter, galing sa $603 million na natamaan ng hedging.
Konektado itong hedge sa hindi pumasang bid para bilhin ang Two Harbors, isang mortgage servicing investment firm. Nag-suspend na rin si UWM ng dividends at naghanda ng hanggang $2.05 billion na bagong kapital.
May $400 million rights offering pa sila (open until November 12), kung saan binibenta ang new shares sa hindi bababa sa $2 — halos doble ng current na presyo ng share.
Noong nakaraang linggo, ni-downgrade pa ng Keefe, Bruyette & Woods ang stock at binaba ang target price nito sa $1.50. Sa parehong araw, tinanggal na rin ng UWM ang minimum credit score requirements sa Fannie Mae, Freddie Mac, at Ginnie Mae loans.
Kung pagsasamahin, ramdam ang stress sa market — dumadami ang supply, tumataas ang delinquency, at humihina ang lenders. Lalabas ang bagong New York Fed household debt report early November para makita kung patuloy pa rin ang pagtaas ng mga nahuhuling bayad.