




Die Gewinne von Nike lagen im ersten Quartal des Geschäftsjahres über den Erwartungen der Analysten, was an niedrigeren Kosten lag, nicht an einem Verkaufswachstum. Dennoch sieht der Sanierungsplan von CEO Elliott Hill für das Geschäftsjahr 2027 einen Rückgang des Umsatzes im hohen einstelligen Prozentbereich vor.
Der Gewinn pro Aktie lag mit 48 Cent über dem Konsens von 43 Cent. Der Umsatz lag allerdings mit 11,21 Milliarden USD unter der Prognose von 11,32 Milliarden USD. Der Nettogewinn ging dennoch um 2 % zurück.
Gesponsert
Gesponsert
Wo verstecken die Nike-Gewinne das Verkaufsproblem?
Der Umsatz sank um 4 % auf 11,2 Milliarden USD, teilte Nike mit. Größeres China sowie Europa, Naher Osten und Afrika führten diesen Rückgang an.
Der Umsatz in China ging um 22 % auf 1,18 Milliarden USD zurück, ohne Währungseffekte sogar um 26 %. Der Gewinn vor Zinsen und Steuern sank in dieser Region um 34 % auf 248 Millionen USD.
Außerdem informierte Nike die Analysten darüber, dass Sportswear, das fast die Hälfte des Gesamtumsatzes ausmacht, im niedrigen zweistelligen Prozentbereich zurückging. Geplante Kürzungen bei den Dunk-Sneakern, bei denen der Umsatz um fast 50 % fiel, erklären diese Entwicklung teilweise.
Der Umsatz der Marke Jordan, die 13 % des Geschäfts von Nike ausmacht, sank ebenfalls um einen mittleren zweistelligen Prozentsatz.
Zachary Warring, Aktienanalyst bei CFRA Research, erwartet, dass sich Jordan in den kommenden Quartalen stabilisieren wird, allerdings später als ursprünglich angenommen.
„Ich denke, Jordan ist im Moment ein operatives Problem.
Zachary Warring, Aktienanalyst bei CFRA Research, im Gespräch mit Bloomberg
Gesponsert
Gesponsert
Können Kostensenkungen Wachstum bei Nike ersetzen?
Die Pace-Umstrukturierung von Nike, die auf einer Kostensenkungsrunde vom März aufbaut, soll bis 2031 Einsparungen in Höhe von etwa 2,5 Milliarden USD bringen.
Die geplanten Entlassungen beginnen 2027, berichtete CNBC. Damit erfolgen in diesem Jahr bereits die dritte Runde an Arbeitsplatzstreichungen im Unternehmen. Geplant sind dabei Aufwendungen vor Steuern von etwa 1 Milliarde USD bis 2031.
Günstigere Lagerhaltung und Logistik erhöhten die Bruttomarge um 0,6 Prozentpunkte auf 42,8 %. Im Gegensatz dazu beruhte der Gewinn im Vorquartal auf einer einmaligen Zollrückerstattung.
Nike rechnet für das Geschäftsjahr, das im Mai endet, mit einem bereinigten Gewinn von 1,15 bis 1,35 USD je Aktie. Darin sind rund 15 Cent an Restrukturierungskosten durch Pace nicht enthalten.
Warring, der eine Kaufempfehlung beibehält, fand diese Prognose enttäuschend. Er bezeichnete Pace jedoch als guten Anfang, noch bevor alle Details bekannt sind.
„Nike kann ziemlich problemlos mehr als 3 USD pro Aktie verdienen, wenn das Unternehmen sich wirklich auf operative Effizienz konzentriert.
Zachary Warring, Aktienanalyst bei CFRA Research, im Gespräch mit BloombergWer profitiert von zurückgehenden Nike-Umsätzen?
Hill übernahm im Oktober 2024 die Führung. Laut Warring ähnelte dieses Quartal eher dem, das er nach zwei oder drei Quartalen erwartet hätte, nicht erst nach zwei Jahren.
Die Aktie fiel im nachbörslichen Handel am Donnerstag um etwa 8 %, berichtete Investing.com. Zuvor hatte sie im laufenden Jahr rund 40 % eingebüßt, wodurch Nike bis Mitte September der schwächste Wert im Dow war.
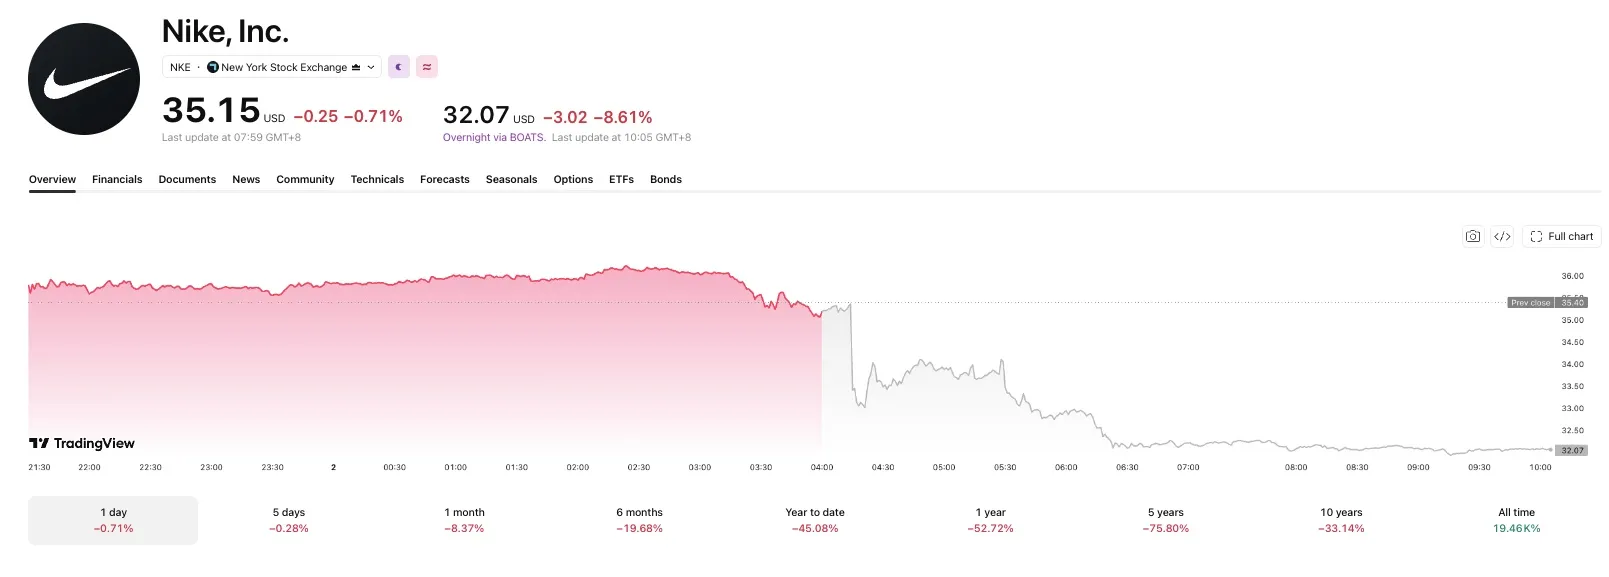
Die Aktien fielen über Nacht deutlich. Bildquelle: Trading View
Die Konkurrenzmarken Hoka und On haben laut Warring in den USA aktuell viel Erfolg. In China könnte Nike jedoch gezwungen sein, beim Preis mit lokalen Marken zu konkurrieren, was die Margen belastet.
Die Einspar-Schätzung von Nike von 2,5 Milliarden USD gilt vor einer möglichen Wiedereinsetzung des Kapitals. Beim Investorentag im November wird sich zeigen, wie viel von diesen Mitteln wieder in den Wettbewerb mit Hoka, On und chinesischen Marken investiert wird.