




Die ersten zehn Jahre der Kryptowährungen können als eine Reihe von Blasen, Angriffen, Memes und Projekten beschrieben werden, die fast so schnell verschwanden, wie sie auftauchten. Ich sehe diese Zeit als ein Jahrzehnt finanzieller Experimente.
Es entstand ein offenes, globales Labor, das rund um die Uhr arbeitet, mit einer ungewöhnlichen Mischung aus Innovation, Spekulation, Betrug, Erfolgen und Misserfolgen.
Nicht alles, was in dieser Umgebung entsteht, wird bestehen bleiben. Tatsächlich wird das meiste verschwinden. Doch das, was bleibt, wird die Arbeitsweise der Finanzindustrie verändern.
Was bisher überlebt hat
Einige der Mechanismen, die zuerst auf der Kryptowährungs-Blockchain erprobt wurden, werden bereits von der traditionellen Finanzwelt übernommen oder integriert. Dazu zählen schnellere Abwicklungen, programmierbare Vermögenswerte, kontinuierliche Märkte, neue Formen von Sicherheiten, automatisierte Market Maker, Verträge ohne Ablaufdatum sowie die Option, unterschiedliche Finanzdienstleistungen auf derselben Infrastruktur zu verbinden.
Der Kampf findet nicht zwischen Kryptowährungen und traditioneller Finanzwelt statt. Er dreht sich um die Finanzinfrastruktur, die aus ihrer Zusammenführung entsteht.
Die Aufgabe ist es, die Innovationen, die funktionieren, aufzunehmen, anzupassen und weiterzuentwickeln – ohne die Risiken und Mängel des ursprünglichen Labors zu übernehmen.
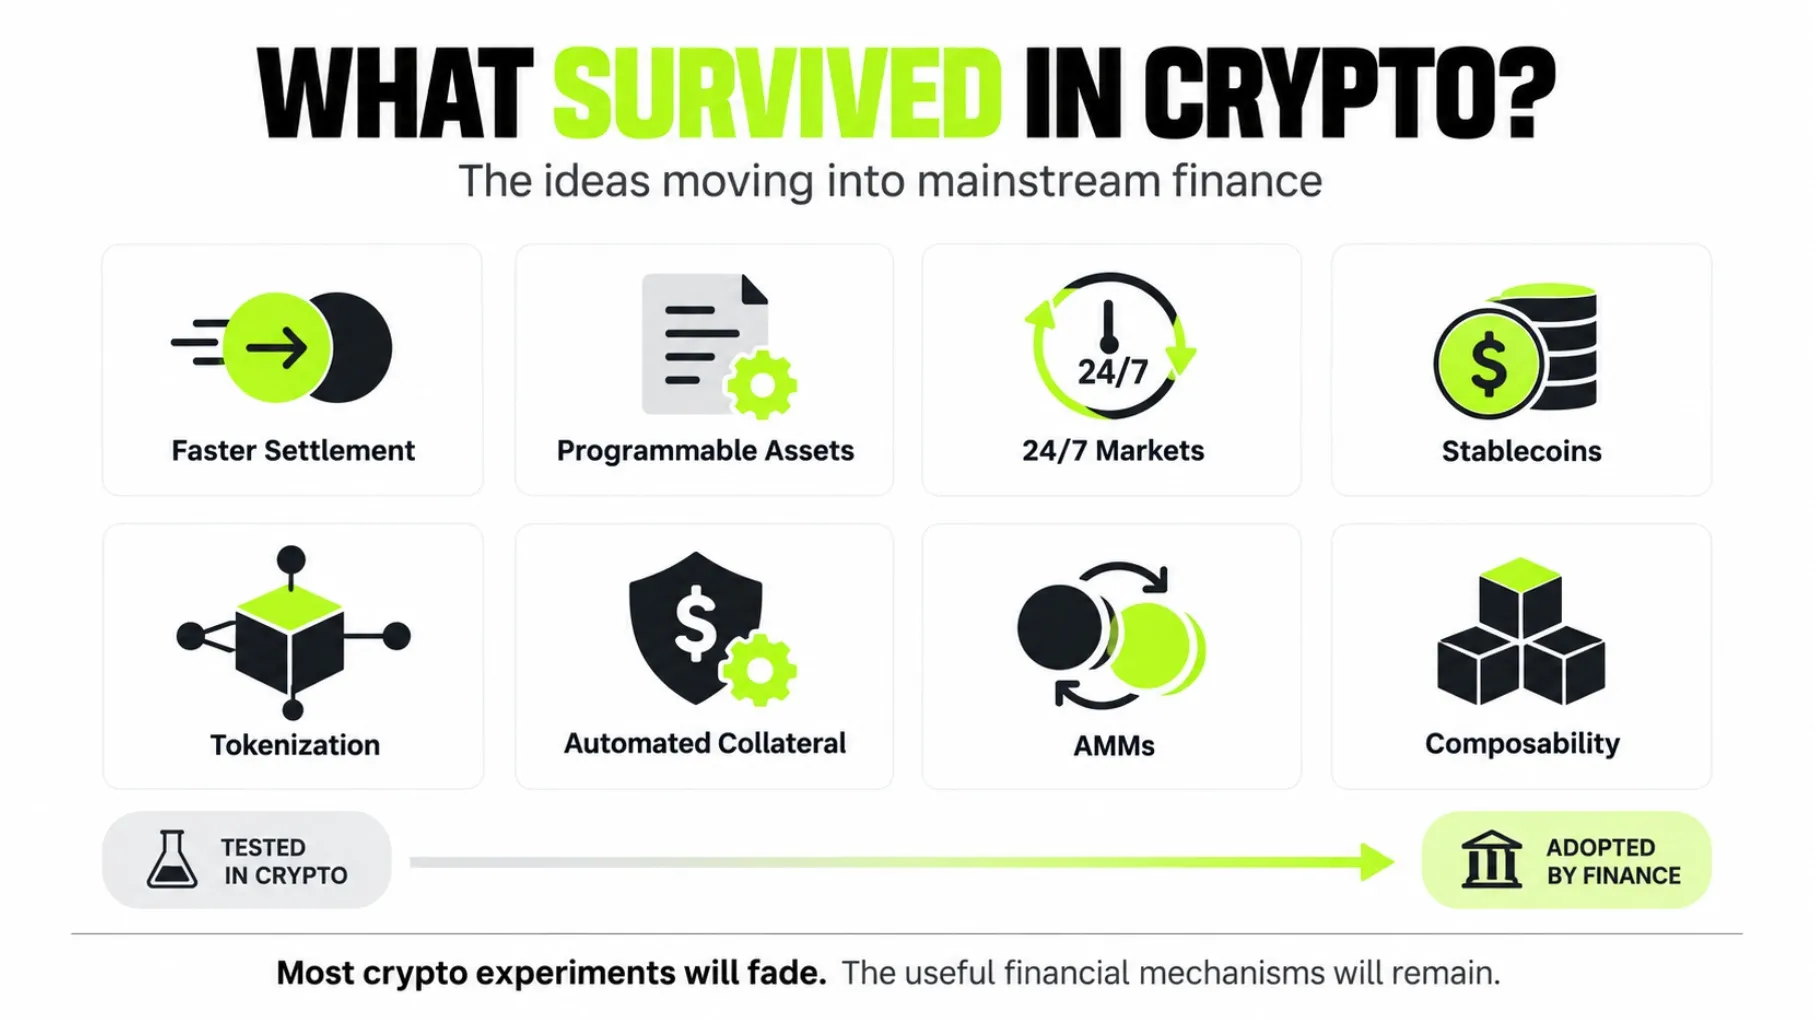
Krypto-Experimente, die überlebt habenKryptowährungen testeten, was traditionelle Finanzmärkte nicht so schnell konnten
In den offeneren und weniger regulierten Bereichen der Kryptowährungen agierte die Branche wie ein Freiluftlabor – sowohl zum Guten als auch zum Schlechten.
Protokolle konnten rasch gestartet werden. Nutzer testeten Produkte, ohne lange institutionelle Genehmigungen abwarten zu müssen. Märkte arbeiteten rund um die Uhr. Entwickler verknüpften verschiedene Anwendungen und bauten neue Strukturen auf bestehenden Verträgen auf.
Einige Experimente waren nützlich, andere waren labil. Viele waren einfach Spekulation mit einer technologischen Schicht darüber.
Doch auch gescheiterte Experimente halfen dabei, Fragen zu beantworten, die die traditionelle Finanzwelt selten mit solcher Geschwindigkeit prüfen konnte. Was passiert, wenn Abwicklungen tatsächlich kontinuierlich sind? Wie funktioniert ein Markt ohne zentrale Börse?
Lässt sich das Sicherheitenmanagement automatisieren? Was passiert, wenn ein Finanzvertrag bestimmte Bedingungen selbst ausführen kann? Wie verhält sich Liquidität, wenn jede Person einen Pool schaffen kann?
Nicht jede finanzielle Innovation der letzten zehn Jahre wurde durch Kryptowährungen erfunden, jedoch konnten viele wichtige Ideen zunächst dort getestet werden, bevor sie von der traditionellen Finanzwelt übernommen wurden.
Automatisierte Market Maker – AMMs – sind ein Beispiel. Im Gegensatz zu einer zentralen Orderbuch-Börse nutzt ein AMM Liquiditätspools und eine Formel, um relative Preise zwischen Vermögenswerten zu bestimmen. Eine Person stellt Liquidität bereit, eine andere handelt dagegen, und der Smart Contract führt die Transaktion automatisch aus.
Der Mechanismus bietet offensichtliche Vorteile. Er funktioniert ohne herkömmliche Handelsabwicklung, kann mit anderen Protokollen integriert werden und ermöglicht es, eine Transaktion direkt auf der Infrastruktur des Netzwerks auszuführen.
Allerdings gibt es bekannte Probleme: Manipulationsrisiken, Abhängigkeit von der Ausführungsreihenfolge und Front-Running.
Gerade diese Kombination macht das Labor interessant. Innovation und Risiko treten immer gemeinsam auf, nicht getrennt.
Die Aufgabe des Marktes ist es, herauszufinden, ob ein Mechanismus umgestaltet, reguliert und so genutzt werden kann, dass Risiken und Pflichten verstanden sowie gemanagt werden.
Das gilt auch für andere Experimente: globale Märkte, die rund um die Uhr agieren, unbefristete Futures, Stablecoins, Tokenisierung und Kombinierbarkeit. Nicht jede dieser Formen wird direkt bei Banken oder Börsen übernommen, allerdings sind die Vorteile dieser Technologien eindeutig.
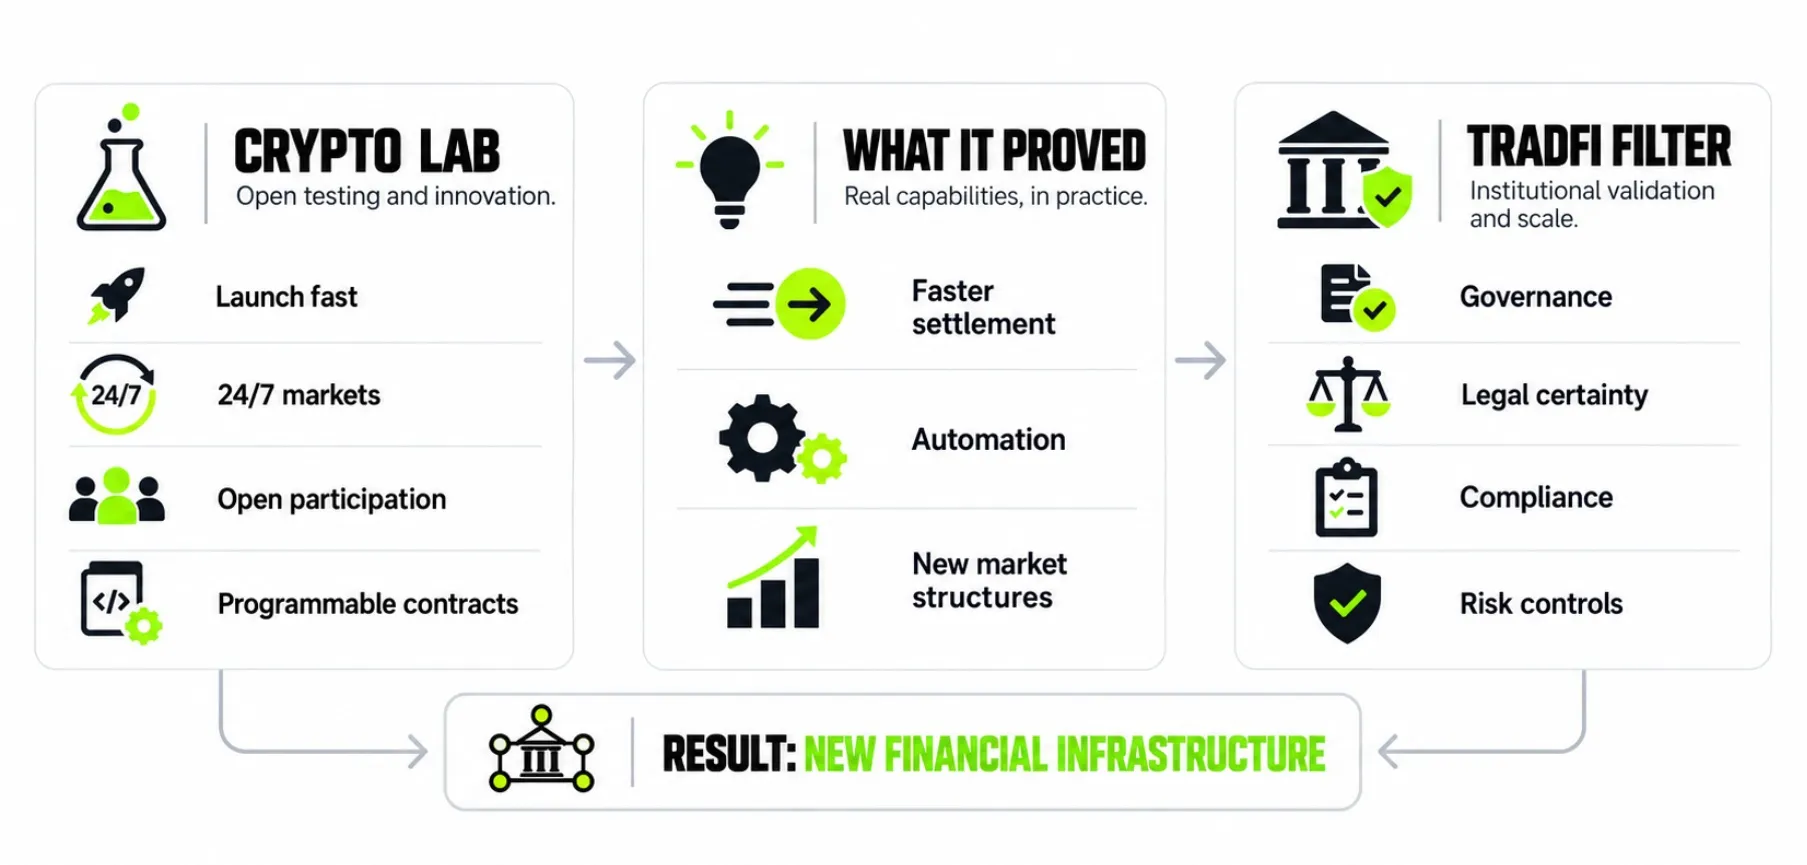
Ideen aus der Kryptowelt, die von traditionellem Finanzwesen übernommen wurdenKonvergenz ist kein Glaubensbekenntnis
Lange Zeit wurde die Diskussion als Konflikt zwischen zwei unvereinbaren Systemen dargestellt.
Auf der einen Seite: die traditionelle Finanzwelt – langsam, teuer und stark vermittelt. Auf der anderen Seite: Kryptowährungen – schnell, global, offen und dezentralisiert.
Diese polarisierte Sichtweise hilft nicht weiter, weil sie technische und wirtschaftliche Fragen zu Identitätsfragen macht.
Die etablierte Finanzwelt sieht sich echten Herausforderungen gegenüber. Zersplitterte Systeme führen zu Abstimmungsaufwand, Verzögerungen, Betriebskosten und Abhängigkeit von mehreren Vermittlern.
Gleichzeitig übernimmt die traditionelle Finanzwelt Funktionen, die für einen funktionierenden Markt unerlässlich sind: Governance, rechtliche Eigentumsdefinition, Kontrollen, Verwahrung, Anlegerschutz, Vorbeugung unerlaubter Aktivitäten, Risikomanagement und Mechanismen für den Umgang mit angespannten Marktphasen.
Kryptowährungen zeigten wiederum, dass einige dieser Aufgaben auch anders erfüllt werden können – aber auch, welche Folgen es hat, bestimmte Aspekte zu ignorieren.
Konvergenz bedeutet daher keine komplette Umstellung der traditionellen Finanzwelt auf Kryptowährungen oder umgekehrt. Stattdessen ist es ein Auswahlprozess.
Der Markt wird übernehmen, was konkrete Probleme löst:
• Schnellere Abwicklungen
• Programmierbare Vermögenswerte und Geld
• Prozessautomatisierung
• Kontinuierlicher Betrieb
• Neue Arten von Sicherheiten und Margen
• Höhere Interoperabilität
• Globale Verfügbarkeit
• Weniger Abstimmungen und manuelle Schritte
Zugleich müssen diese Lösungen mit Governance, rechtlicher Sicherheit, Compliance und Risikomanagement vereinbar sein.
Dies ist der am wenigsten spannende Teil des Narrativs, aber er wird entscheiden, wie die Annäherung tatsächlich erfolgt. Ein Protokoll kann technisch elegant, aber wirtschaftlich irrelevant sein. Ein Vermögenswert kann tokenisiert werden und trotzdem illiquide bleiben. Eine Transaktion kann zwar sofort abgewickelt werden, trägt aber weiterhin Kredit-, Gegenpartei- oder Eigentumsrisiken.
Tokenisierung macht aus einem schlechten Vermögenswert keinen guten. Sie verändert nur, wie dieser Vermögenswert dargestellt, übertragen und möglicherweise mit anderen Prozessen verbunden wird.
Das Problem ist nicht nur Digitalisierung: Es ist Integration.
Die vergangenen vier Jahrzehnte waren geprägt vom Übergang von analogen Systemen zu digitalen Systemen.
Aufzeichnungen sind nicht mehr physisch. Aufträge wurden elektronisch. Die Kommunikation wurde schneller. Informationen begannen, sich so schnell zu verbreiten, wie man es Anfang meiner Karriere kaum für möglich gehalten hätte.
Aber Digitalisierung bedeutet nicht Integration.
Die Finanzinfrastruktur besteht weiterhin aus verschiedenen Systemen, die miteinander kommunizieren müssen. Eine Transaktion kann den Handel, die Bestätigung, die Kommunikation, die Abwicklung, die Verwahrung, die Eigentumsregistrierung, die Geldüberweisung und den Abgleich durchlaufen. Jeder Schritt kann digital sein und trotzdem bleibt der gesamte Prozess häufig fragmentiert.
Dabei kann Tokenisierung wichtiger sein als nur das Erschaffen neuer Vermögenswerte.
Die BIZ beschreibt Tokenisierung als das Erfassen von Rechten an realen oder finanziellen Vermögenswerten auf einer programmierbaren Plattform, wenn diese Rechte vorher auf einem traditionellen Ledger existierten.
Das Potenzial liegt nicht nur in der digitalen Darstellung. Es besteht darin, Kommunikation, Abgleich und Vermögensübertragung innerhalb einer einzigen Operation zu vereinen.
In der Praxis könnte das ermöglichen, dass Geld, ein Finanzvermögenswert und vertragliche Bedingungen in derselben Umgebung bestehen. Ein Asset-Transfer könnte von der Zahlung abhängen. Sicherheiten könnten automatisch angepasst werden.
Eine Finanzierungs-Transaktion könnte Margin-Regeln integrieren. Eine Ausschüttung könnte nach vordefinierten Kriterien programmiert werden.
Die wichtigste Veränderung erfolgt daher möglicherweise im Bereich der Infrastruktur und der „Plumbing der Finanzbranche.
Die Veränderung betrifft nicht nur die Vermögenswerte, die Investoren auf dem Bildschirm sehen, sondern die Infrastruktur, mit der diese Vermögenswerte ausgegeben, gehandelt, finanziert, besichert, übertragen und abgerechnet werden können.
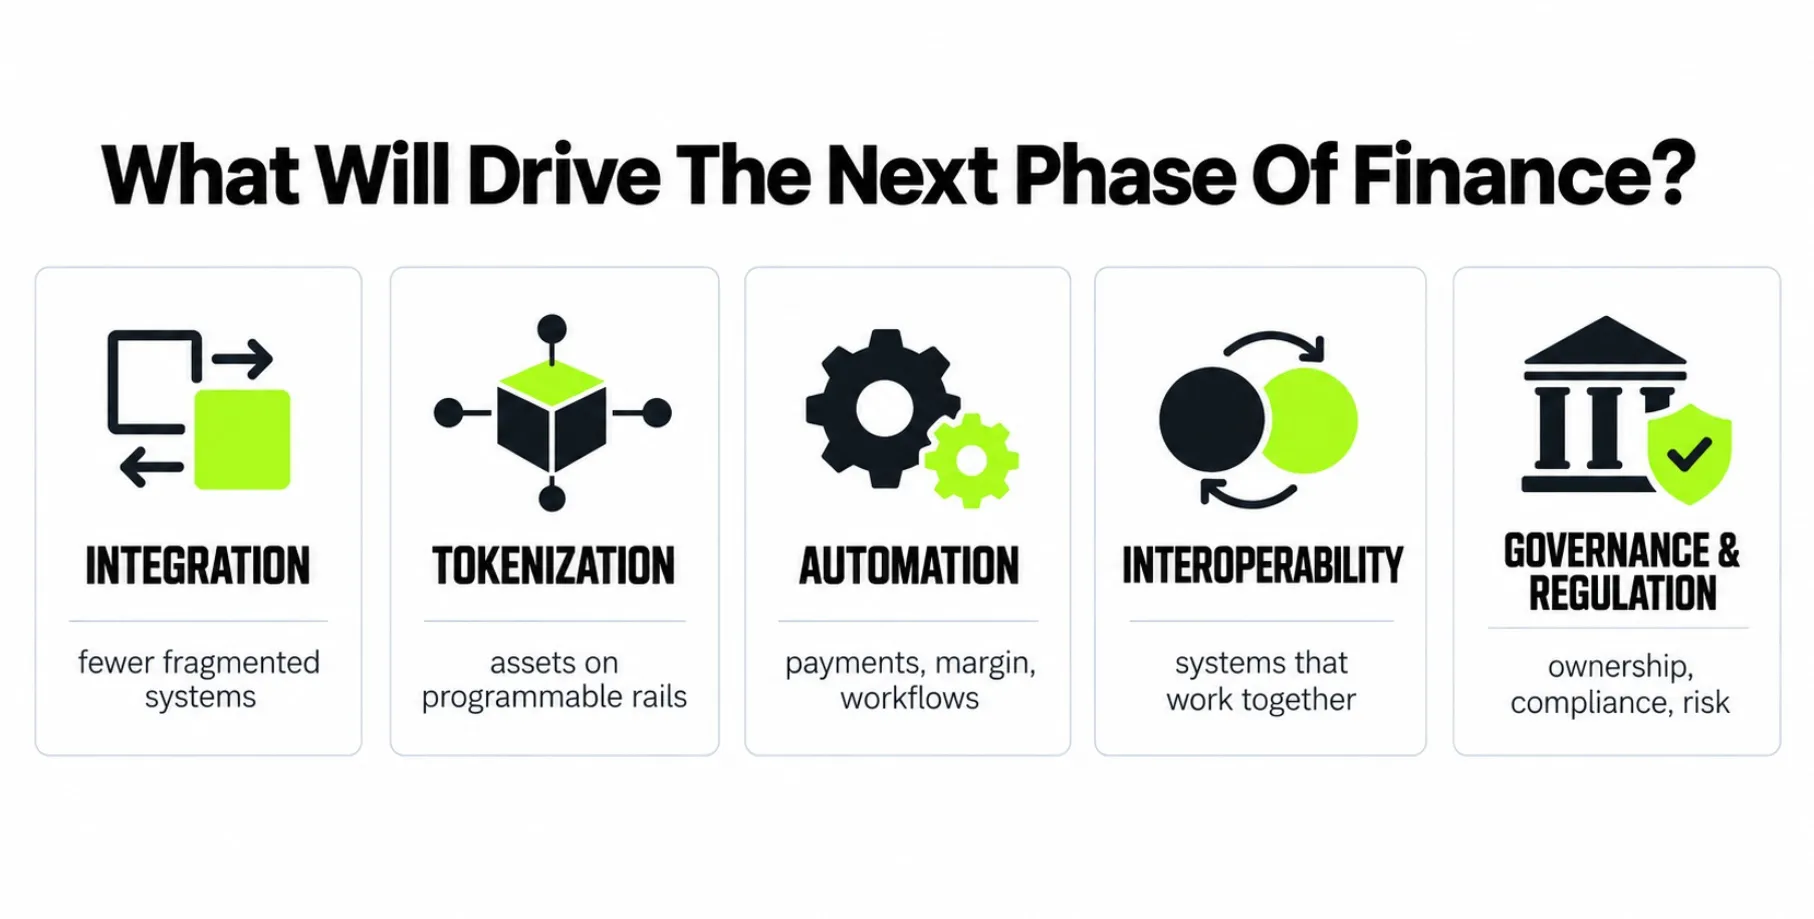
Elemente, die die nächste Phase der Finanzwelt antreiben werdenDas Internet ist ein gutes Beispiel
Auch das Internet begann mit Experimenten, fragilen Geschäftsmodellen und überzogenen Erwartungen.
Viele Unternehmen verschwanden. Manche Ideen wirkten vielversprechend, fanden aber nie eine wirtschaftlich tragfähige Anwendung. Andere wurden von Unternehmen übernommen, die es bei der Entwicklung der Technik noch nicht gab.
Übrig geblieben ist keine Liste der ersten Projekte, sondern vielmehr die Protokolle, die Konnektivität, die Verteilung und vor allem die durch die neue Infrastruktur möglichen Muster.
Der Vergleich mit Krypto ist aus diesem Grund nützlich. Der Wert des ersten Jahrzehnts muss nicht allein in den Token und Unternehmen liegen, die im letzten Zyklus dominierten. Es handelt sich eher um
die Mechanismen, die den Test des Marktes bestehen.
Memecoins, NFTs, Kreditprotokolle und verschiedene Börsenmodelle waren Teil dieses Prozesses. Einige werden Nischenprodukte bleiben. Andere könnten verschwinden. Viele werden in regulierten Umgebungen neu aufgebaut und in die bestehende Finanzindustrie integriert werden.
Es geht nicht darum, vorherzusagen, welcher Token steigen oder fallen wird. Es geht darum zu verstehen, welche wirtschaftlichen Funktionen auch dann Sinn ergeben, wenn sie auf Skalierung, Governance, Regulierung und Liquidität treffen.
Diese Unterscheidung ist für alle wichtig, die investieren, Produkte entwickeln oder in einem Finanzinstitut die Strategie gestalten. Technologie kann nützlich sein, auch wenn der damit verbundene Token keinen Wert einfangen kann.
Ein Protokoll kann Volumen erzeugen, ohne nachhaltige Erträge für die Teilnehmer zu schaffen. Eine Anwendung kann innovativ sein und trotzdem keinen Produkt-Markt-Fit erreichen.
Im Finanzbereich reicht reiner Nutzen nicht aus. Sie müssen verstehen, wer zahlt, wer den Wert erhält, wer das Risiko trägt und was geschieht, wenn der Anreiz verschwindet oder etwas schiefgeht.
Der Übergang schafft Chancen und zerstört etablierte Positionen
Die größten Chancen entstehen meist dann, wenn sich die Infrastruktur verändert.
So war es beim Internet. Das gilt aber auch für andere technologische und finanzielle Übergänge: Wenn der alte Standard noch dominiert, aber der neue Standard beginnt, Kosten, Muster und Geschäftsmodelle zu verändern.
Das Problem ist, dass Übergänge auch etablierte Positionen zerstören.
Unternehmen, die von einer langen Kette der Vermittlung abhängen, könnten an Bedeutung verlieren, wenn bestimmte Schritte automatisiert werden. Berufstätige, die nur sich wiederholende Vorgänge ausführen, könnten ersetzt oder ihre Arbeit grundlegend verändert werden.
Institutionen, die digitale Vermögenswerte als eine isolierte Kategorie betrachten, merken möglicherweise zu spät, dass diese Technologie längst beginnt, klassische Produkte wie Zahlungen, Fonds, Devisen, Kredite, Verwahrung und Kapitalmärkte zu beeinflussen.
Andererseits reicht es nicht aus, einen Smart Contract programmieren oder die Mechanik einer Blockchain verstehen zu können. Die nächste Phase setzt eine Kombination aus Marktkenntnis, Technologie, Regulierung, Risikomanagement und Verteilung voraus.
Die nächste Generation der Finanzprofis wird sich nicht nur dadurch unterscheiden, dass sie einen Vermögenswert handeln oder ein Werkzeug nutzen können. Wichtiger ist die Fähigkeit, das Zusammenspiel zwischen Vermögenswert, Infrastruktur und den Regeln zu verstehen, die eine Transaktion im großen Maßstab ermöglichen.
Das ist eines der Themen, die ich in dieser Kolumne verfolgen möchte: Nicht nur, was sich auf den Märkten verändert, sondern welche Geschäftsmodelle und Fähigkeiten an Bedeutung gewinnen, wenn sich die Infrastruktur wandelt.
Die Herausforderungen
Es wäre falsch, diese These als Story eines zwangsläufigen Fortschritts zu interpretieren.
Die institutionelle Einführung von Tokenisierung ist weiterhin begrenzt. Viele Projekte befinden sich noch in der Testphase. Die Liquidität auf dem Sekundärmarkt reicht für viele Anwendungen nicht aus. Die Interoperabilität zwischen Netzwerken ist noch nicht gelöst. Rechtliche und operative Standards werden weiterhin erarbeitet.
Auch bei der Regulierung gibt es unterschiedliche Fortschritte.
Viele Anwendungen lösen kein wirkliches Problem. Sie wurden entwickelt, weil es möglich war, aber nicht, weil es dafür ausreichend wirtschaftliche Nachfrage gab. Es ist eine Lösung, die nach einem Problem sucht.
Deshalb hängt die Annahme nicht davon ab, dass die gesamte Krypto-Branche überlebt. Sie hängt davon ab, dass einige der in diesem Umfeld entwickelten Mechanismen nützlich genug sind, um von regulierten und wirtschaftlich tragfähigen Strukturen übernommen zu werden.
Die Auswahl wird streng sein.
In den nächsten zehn Jahren wird es vermutlich weniger darum gehen, eine Seite zu wählen, sondern darum, zu verstehen, über welche Wege Geld und Vermögenswerte transferiert werden.
Dort findet die Veränderung statt.