




Banken im Vereinigten Königreich haben eine Grenze gezogen, wie viel Zugriff künstliche Intelligenz auf das Geld ihrer Kunden haben sollte.
Vier Banken, darunter HSBC, Barclays, Lloyds, NatWest und Nationwide, haben allesamt begonnen, den Zugriff von KI-Agenten Dritter auf Kundenkonten zu blockieren oder einzuschränken – insbesondere dort, wo diese ohne Beteiligung des Kunden Transaktionen durchführen können.
Es gibt bislang noch keine Belege dafür, dass KI-Agenten auf britische Bankkonten zugreifen. Große Kreditgeber sind jedoch besorgt darüber, was passiert, wenn ein automatisiertes System das Geld von Kunden falsch verwaltet – und wer dafür haften müsste.
Die Banken könnten noch andere, unausgesprochene Bedenken haben.
Edgars Nemše, Chief Executive der GenLayer Foundation, einem auf KI ausgerichteten Blockchain-Infrastrukturprojekt, sagt, dass routinemäßige Bankaufgaben wie das Bezahlen von Rechnungen, das Überweisen von Geld und die Suche nach besseren Konditionen allesamt an Agenten übertragen werden könnten.
Für Banken bedeutet das leider, dass Agenten Kunden nahtlos ein besseres Angebot bei einem anderen Anbieter suchen könnten, sobald es im Internet veröffentlicht wird.
„Bei einfachen Konten entfallen dadurch die Wechselkosten, und der Bereich wird noch wettbewerbsintensiver, sagt Nemše gegenüber Magazine.
Das Risiko agentischer Bank-Runs
Dieses Szenario könnte mehr als nur die Kundentreue gefährden. Im September warnte Torsten Slok, Chefökonom von Apollo, vor einem möglichen „agentischen Bank-Run.
Wenn Schwärme von Agenten damit beginnen, Haushaltsgeld massenhaft von wenig verzinsten Girokonten auf Alternativen mit höheren Renditen zu verlagern, würde das den Banken die kostengünstige Finanzierung entziehen, auf die sie für die Kreditvergabe angewiesen sind. Und die Geschwindigkeit und das Ausmaß „wären ein Problem für das gesamte Finanzsystem.
Verwandt: Coinbase-CEO preist agentische Finanzen an, während Base 100 Millionen KI-Zahlungen erreicht
Auch Jamie Dimon, CEO von JPMorgan Chase, hat davor gewarnt, externen Agenten uneingeschränkten Zugriff auf Bankkonten zu gewähren. „Man will keine unkontrollierten Agenten, sagte er bei einer Telefonkonferenz zu den Ergebnissen im Oktober.
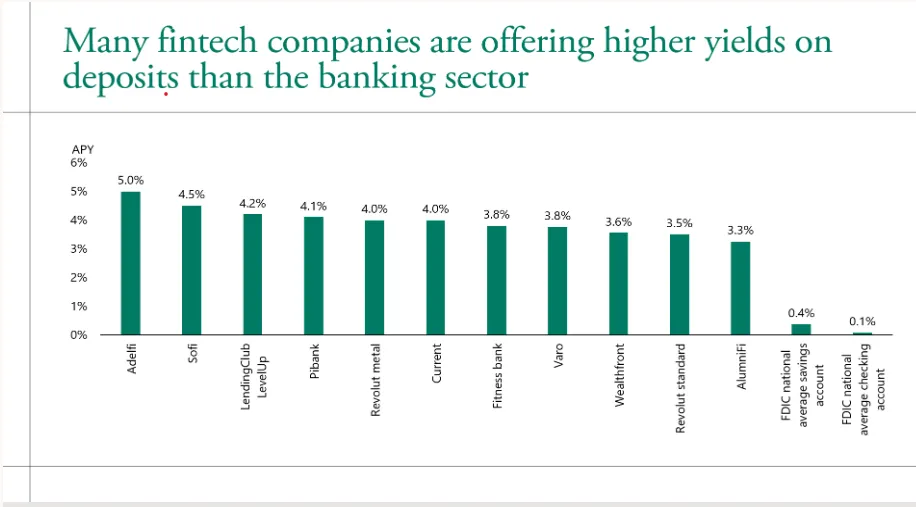
Kommt ein agentischer Bank-Run? Quelle: Apollo
Ungeachtet kurzfristiger Maßnahmen, um die Entwicklung einzudämmen, scheinen KI-Agenten das Bankwesen innerhalb weniger Jahre immer wahrscheinlicher zu revolutionieren.
Neeraj Makin, Group Head of Strategy Analytics bei Emirates NBD, prognostiziert, dass Agenten bis 2036 eine neue Ära des Bankings rund um die Uhr und nahezu sofortiger Zahlungen als Normalität einläuten werden.
„Vergessen Sie 24 Stunden Wartezeit auf eine Zahlung oder drei Tage dauernde länderübergreifende Zahlungen … all das wird in Sekunden geschehen, atomar, sagt er. KI-Agenten würden dabei die meisten finanziellen Entscheidungen übernehmen.
Banken droht der Verlust der alltäglichen Kundenschnittstelle
Ferdinand Dabitz, CEO von Augustus, einem KI-nativen Unternehmen für Banking und Zahlungsverkehr, sieht eine ähnliche Veränderung in der Interaktion von Kunden mit Finanzinstituten.
„Jeder Verbraucher wird 10 Agenten haben, und jedes Unternehmen wird 100 Agenten haben, die mit seiner Bank kommunizieren, sagt Dabitz.
Eine menschliche Schnittstelle werde für die Verwaltung dieser Agenten und als Vertrauensebene weiterhin wichtig bleiben, „insbesondere im Firmenkundengeschäft, sagt er.
Verwandt: Agenten können 24/7 handeln – aber Yat Siu warnt, dass man jederzeit den Zugriff verlieren könnte
Das Developer-Experience-Team von Emirates NBD argumentierte im Juli, dass Finanzinstitute eigene Frameworks für agentische KI entwickeln sollten, statt einzelnen Teams zu erlauben, Agenten ohne gemeinsame Kontrollen zu entwickeln.
Das Leap-Framework soll regeln, wie sich Agenten bei Kernbankensystemen authentifizieren, auf sensible Daten zugreifen und Aktionen ausführen, wobei Prüfpfade, Überwachung und menschliche Kontrolle integriert sind.
Emirates NBD zufolge sollten Banken eigene agentische Frameworks entwickeln. Quelle: Emirates NBD
Allerdings bestehen weiterhin erhebliche Bedenken hinsichtlich der Zuverlässigkeit von Agenten, wenn sie eigenständig wichtige finanzielle Entscheidungen treffen sollen.
Eine aktuelle Umfrage der Bank of England und der FCA ergab, dass zwar 80 % der teilnehmenden Unternehmen KI-Agenten eingesetzt hatten, aber nur 2 % Agenten mit weitreichender Autonomie nutzten. Zu den größten Bedenken zählten Datensicherheit, Abhängigkeiten von Drittanbietern und Risiken wie Halluzinationen.
Vom Bezahlen von Rechnungen bis zum Treffen finanzieller Entscheidungen
Die Übernahme durch KI wird wahrscheinlich nicht über Nacht erfolgen; „sie wird schrittweise kommen, sagt Nemše.
„Heute nutze ich einen Agenten, um jeden Monat meine privaten Finanzen und die Finanzen meines Unternehmens zu prüfen und die Zahlungen vorzubereiten, die ich dann genehmige. Der nächste Schritt liegt nahe: Sobald man ihm vertraut, lässt man ihn kleine Beträge ausgeben, ohne zu fragen.
Routine Rechnungen, Abonnements und die eigenen Betriebskosten des Agenten würden zu den ersten Aufgaben gehören, die autonom werden, sagt er.
Dabitz sagt, dass das Treasury-Management von Unternehmen ein Bereich sein könnte, der an Agenten delegiert wird. Die Banken müssten jedoch an der Entwicklung dieser frühen Anwendungen beteiligt sein.
Wer zahlt, wenn ein Agent einen Fehler macht?
Während Verbraucher von der Automatisierung ihrer Finanzen profitieren könnten, stellt sich die Frage: Wer haftet, wenn ein Agent einen Fehler macht?
Nemše sagt, Banken müssten „delegierten Zugriff als normale Funktion anbieten, damit Kunden ihre Zugangsdaten nicht mit Agenten teilen. Kunden könnten Berechtigungen und Ausgabenlimits festlegen, und Agenten könnten Transaktionen mit geringem Wert selbstständig durchführen, während für größere Beträge eine Genehmigung erforderlich wäre.
Bestehende Streitbeilegungsverfahren könnten jedoch überfordert sein, wenn Agenten im Namen jedes Kunden Tausende von Transaktionen durchführen. „Selbst ein kleiner Anteil von Fehlern bedeutet sehr viele Streitfälle“, sagt er. „Die Verfahren zu ihrer Bearbeitung wurden für Menschen entwickelt, die einige Zahlungen pro Woche tätigen. Dieser Teil muss noch aufgebaut werden.”
Das US-amerikanische Office of the Comptroller of the Currency veröffentlichte am 4. November einen Aufsichtsrahmen für die Nutzung dessen, was es „Superintelligenz nennt, durch Banken, einschließlich agentischer Systeme.
Superintelligenz des OCC: Aufsichtsrahmen. Quelle: OCC
Der Rahmen soll Bankprüfern helfen zu bewerten, wie Institute die Technologie einsetzen, und führt keine neuen verbindlichen Anforderungen für Banken ein. Die Prüfung sollte die möglichen Folgen der Handlungen eines Agenten, seinen Autonomiegrad und das Ausmaß der menschlichen Kontrolle widerspiegeln.
Ein KI-System, das einem Bankmitarbeiter beim Verfassen eines Berichts hilft, würde also ein anderes Risiko darstellen als eines, das dazu befugt ist, ohne Genehmigung Kundengelder zu bewegen. Banken, die dieses Gleichgewicht richtig finden, dürften am Ende die Nase vorn haben.
Magazine:Die „beste Kaufgelegenheit aller Zeiten für Bitcoin ist da: Mark Moss