






قد تعيد عملية ترميز الأصول تشكيل الأسواق المالية من خلال جعل التداول والتسوية أكثر كفاءة، لكن عدم اليقين القانوني والمخاطر التي تهدد الاستقرار المالي قد يعرقلان التبني على نطاق أوسع، وفقًا لصندوق النقد الدولي (IMF).
في تحليلنُشر يوم الخميس، قال صندوق النقد الدولي إن الأسواق المالية المُرمّزة تنمو بسرعة، لكنها لا تزال صغيرة مقارنة بالأسواق التقليدية، مشيرًا إلى أن ضعف قابلية التشغيل البيني وغياب أصول تسوية مقبولة على نطاق واسع من بين العقبات الرئيسية أمام التوسع.
تتضح الفجوة بين إمكانات ترميز الأصول وحجمه الحالي في نشاط التداول. إذ تهيمن اتفاقيات إعادة الشراء المُرمّزة، أو اتفاقيات الريبو، على نشاط التداول المُرمّز، بمتوسط يتراوح بين 300 مليار و350 مليار دولار من حجم المعاملات اليومية، مقارنة بنحو 13 تريليون دولار تُتداول يوميًا في سوق الريبو الأميركي الأوسع.
وبعيدًا عن اتفاقيات الريبو والعملات المستقرة، تتركز قيمة الأصول المُرمّزة القائمة في منتجات الائتمان وصناديق أسواق النقد. وبلغت قيمة الأصول الحقيقية المُرمّزة (RWAs) نحو 65 مليار دولار من القيمة القائمة حتى يوليو، وهي نسبة صغيرة من نحو 300 تريليون دولار من أصول أسواق رأس المال العالمية. وبلغت قيمة الائتمان المُرمّز 30.4 مليار دولار، تلته صناديق أسواق النقد بقيمة 17.5 مليار دولار، في حين مثّلت الأسهم المُرمّزة نحو 2.3 مليار دولار.
ذات صلة: تقول فيديليتي إن المؤسسات المتجهة نحو مستقبل على السلسلة قائم على ترميز الأصول «لا عودة لها»
المستثمرون يقبلون على التداول على مدار الساعة 24/7 رغم استمرار المخاطر
رغم محدودية حجمها، تجذب الأسهم المُرمّزة مستثمرين يبحثون عن التداول على مدار الساعة والملكية الجزئية. ووجد صندوق النقد الدولي أن أكثر من نصف تداول الأسهم المُرمّزة جرى خارج ساعات السوق الأميركية المعتادة، في حين شملت نحو 80% من التداولات أقل من سهم واحد.
كما وجد صندوق النقد الدولي أن تحركات الأسعار الليلية في الأسهم المُرمّزة ظهرت في أسعار الأسهم التقليدية بعد وقت قصير من افتتاح الأسواق، ما يشير إلى أن الأسواق المُرمّزة قد توفر إشارات سعرية مفيدة خارج ساعات التداول المعتادة.
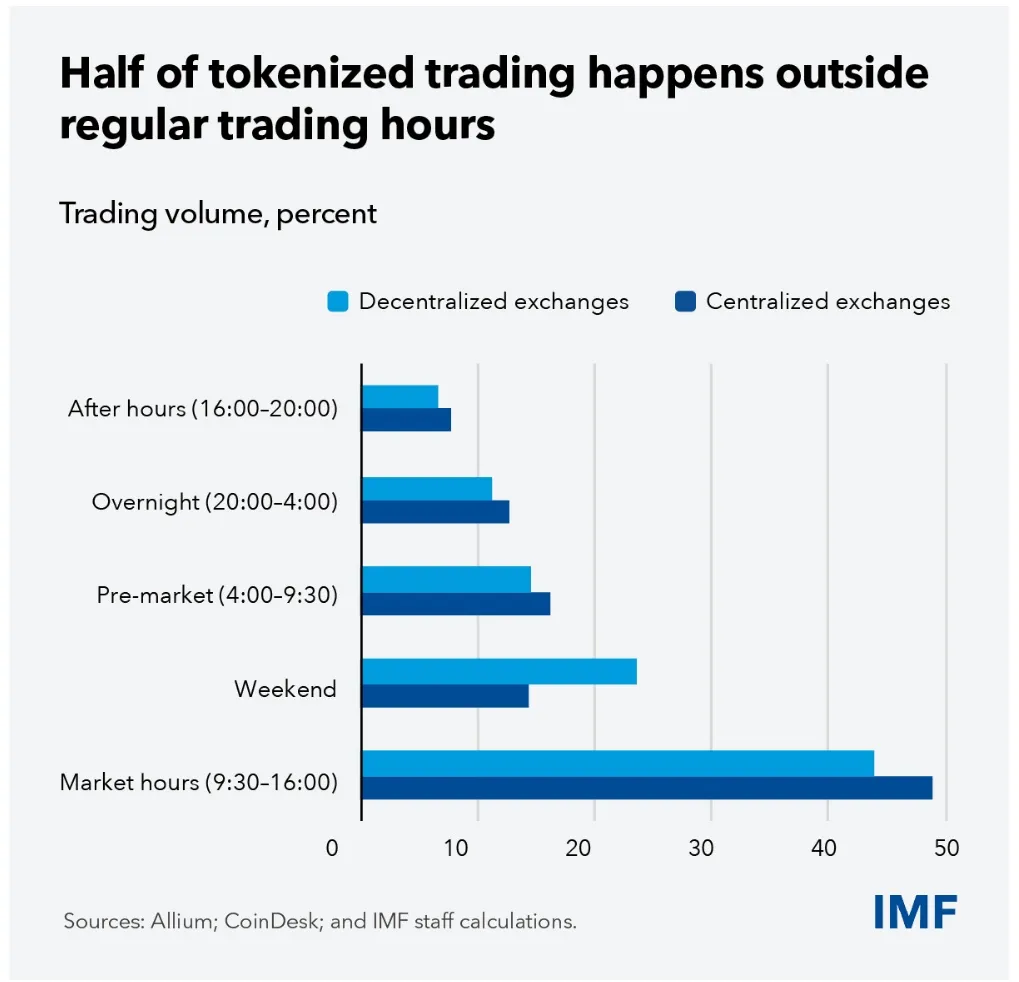
أحجام تداول الأسهم المُرمّزة بحسب ساعات التداول ونوع المنصة. المصدر: صندوق النقد الدولي
ومع ذلك، قال صندوق النقد الدولي إن الأسهم المُرمّزة كانت أقل سيولة بكثير، وأظهرت تقلبًا محققًا يعادل نحو 1.5 مرة تقلب نظيراتها التقليدية. وحذّر من أن زيادة الترابط والرافعة المالية مع نمو الأسواق المُرمّزة قد تضخّم المخاطر المالية التقليدية، بما في ذلك عمليات البيع القسري، وعمليات سحب السيولة، وانتقال العدوى.
ودعا صندوق النقد الدولي إلى أطر قانونية وتنظيمية أوضح، وقابلية تشغيل بيني أكبر بين الأنظمة المالية المُرمّزة والتقليدية، وضمانات لمعالجة مواطن الضعف الناشئة مع توسع التبني. إلا أن التقرير أشار إلى أن المخاطر النظامية لا تزال محدودة حاليًا لأن التبني لا يزال صغيرًا نسبيًا.
صندوق النقد الدولي والجهات التنظيمية الأوروبية يثيرون مخاوف بشأن ترميز الأصول
ليست هذه المرة الأولى التي يثير فيها صندوق النقد الدولي مخاوف بشأن ترميز الأصول. ففي نوفمبر 2025، حذّر من أن التداول الآلي والعقود الذكية المترابطة قد تضخّم تقلبات السوق وتؤدي إلى انهيارات خاطفة.
وفي أبريل، حذّر من أن التسوية الأسرع قد تسرّع الضغوط المالية، بينما سلّط تحليل صدر في يوليو الضوء على المخاطر النظامية الناجمة عن المنصات المجزأة وعدم كفاية التنسيق التنظيمي.
وأثارت الجهات التنظيمية الأوروبية مخاوف مماثلة. ففي الشهر الماضي، حذّرت هيئة الأوراق المالية والأسواق الأوروبية (ESMA) من أن الروابط المتزايدة بين العملات المشفرة والتمويل التقليدي، بما في ذلك عبر الأسهم المُرمّزة، قد تزيد خطر انتشار الصدمات المالية عبر الأسواق.
وخلص مؤلفو صندوق النقد الدولي في تدوينة نُشرت يوم الخميس إلى القول: «قد يغيّر ترميز الأصول النظام المالي، لكن مستقبله سيتحدد بدرجة أقل بالإمكانات التكنولوجية منه بالسياسات التي تضمن عمق السوق والثقة والضمانات السليمة».