




رسمت المصارف في المملكة المتحدة حدًا بشأن مقدار الوصول الذي ينبغي أن يحظى به الذكاء الاصطناعي إلى أموال عملائها.
أقدمت أربعة بنوك، من بينها HSBC وBarclays وLloyds وNatWest وNationwide، جميعها على التحرك لحجب وصول وكلاء الذكاء الاصطناعي التابعين لجهات خارجية إلى حسابات العملاء أو تقييده، ولا سيما عندما يستطيع هؤلاء الوكلاء إجراء معاملات من دون مشاركة العملاء.
لا توجد حتى الآن أدلة على وصول وكلاء الذكاء الاصطناعي إلى الحسابات المصرفية في المملكة المتحدة، لكن كبار المقرضين يشعرون بالقلق بشأن ما قد يحدث إذا أساء نظام مؤتمت إدارة أموال العملاء — ومن سيتحمل المسؤولية.
وقد تكون لدى المصارف مخاوف أخرى غير معلنة أيضًا.
يقول إدغارس نيمشي، الرئيس التنفيذي لمؤسسة GenLayer Foundation، وهي مشروع للبنية التحتية للبلوكتشين يركز على الذكاء الاصطناعي، إن المهام المصرفية الروتينية، مثل دفع الفواتير وتحويل الأموال والعثور على أسعار أفضل، يمكن إسنادها كلها إلى الوكلاء.
ولسوء حظ المصارف، يعني هذا أن الوكلاء سيتمكنون من العثور بسلاسة على صفقة أفضل للعملاء في مكان آخر بمجرد نشرها على الويب.
يقول نيمشي لمجلة Magazine: «بالنسبة إلى الحسابات العادية، يلغي ذلك تكاليف التحويل ويجعل المجال أكثر تنافسية».
خطر تدافع مصرفي يقوده الوكلاء
قد يهدد هذا السيناريو أكثر من مجرد ولاء العملاء. ففي سبتمبر، حذّر كبير الاقتصاديين في Apollo، تورستن سلوك، من احتمال حدوث «تدافع مصرفي يقوده الوكلاء».
إذا بدأت أسراب من الوكلاء في نقل أموال الأسر من الحسابات الجارية منخفضة العائد إلى بدائل تقدم عوائد أعلى على نطاق واسع، فسيؤدي ذلك إلى استنزاف التمويل منخفض التكلفة الذي تعتمد عليه المصارف لتقديم القروض. كما أن السرعة والنطاق «سيشكلان مشكلة للنظام المالي بأكمله».
ذو صلة: الرئيس التنفيذي لـCoinbase يروّج للتمويل القائم على الوكلاء مع تجاوز مدفوعات الذكاء الاصطناعي على Base حاجز 100 مليون
كما حذّر الرئيس التنفيذي لـJPMorgan Chase، جيمي ديمون، من السماح للوكلاء الخارجيين بالوصول غير المقيّد إلى الحسابات المصرفية. وقال في مكالمة حول الأرباح في أكتوبر: «لا تريدون وكلاء مارقين».
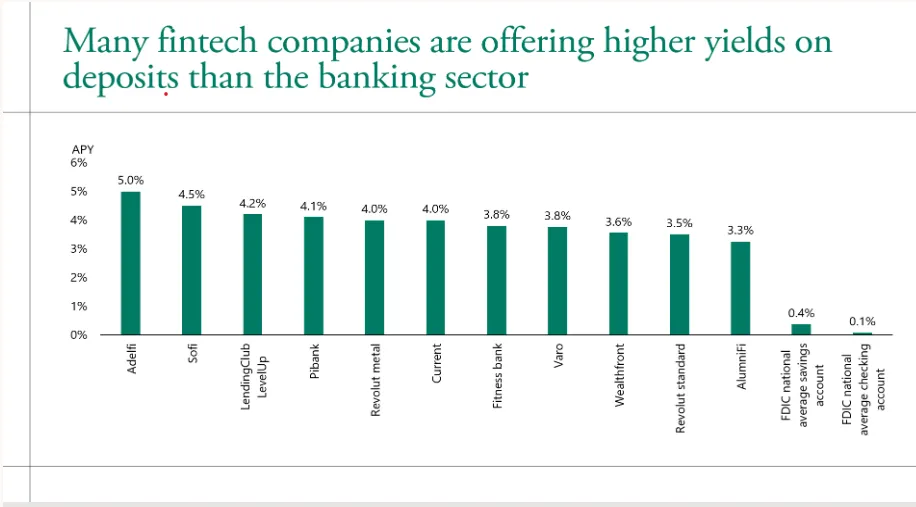
وبغض النظر عن التحركات قصيرة الأجل لوقف المد، تبدو وكلاء الذكاء الاصطناعي أكثر ترجيحًا يومًا بعد يوم لإحداث ثورة في القطاع المصرفي خلال بضع سنوات.
ويتوقع نيراج ماكين، رئيس تحليلات الاستراتيجية بالمجموعة في Emirates NBD، أن يطلق الوكلاء عصرًا جديدًا تصبح فيه الخدمات المصرفية على مدار الساعة والمدفوعات شبه الفورية أمرًا اعتياديًا بحلول عام 2036.
ويقول إن «الانتظار 24 ساعة لوصول دفعة، أو استغراق المدفوعات بين الدول ثلاثة أيام... سيصبح أمرًا منسيًا؛ فكل ذلك سيتم خلال ثوانٍ وبشكل ذري»، مع تولي وكلاء الذكاء الاصطناعي معظم القرارات المالية.
المصارف مهددة بفقدان واجهة التعامل اليومية مع العملاء
يرى فرديناند دابيتز، الرئيس التنفيذي لشركة Augustus، وهي شركة مصرفية ومدفوعات أصلية للذكاء الاصطناعي، تحولًا مماثلًا في طريقة تفاعل العملاء مع المؤسسات المالية.
ويقول دابيتز: «سيكون لدى كل مستهلك 10 وكلاء، ولكل شركة 100 وكيل يتحدثون إلى مصرفها».
ويقول إن الواجهة البشرية ستظل مهمة لإدارة هؤلاء الوكلاء وتوفير طبقة من الثقة، «خصوصًا في الخدمات المصرفية التجارية».
ذو صلة: يمكن للوكلاء التداول 24/7 — لكن يات سيو يحذّر من احتمال فقدان الوصول في أي وقت
جادل فريق تجربة المطورين في Emirates NBD في يوليو بأن على المؤسسات المالية بناء أطرها الخاصة للذكاء الاصطناعي القائم على الوكلاء، بدلًا من السماح للفرق الفردية بتطوير وكلاء من دون ضوابط مشتركة.
وصُمم إطار Leap الخاص بها لتنظيم كيفية مصادقة الوكلاء مع الأنظمة المصرفية الأساسية، ووصولهم إلى البيانات الحساسة وتنفيذهم للإجراءات، مع دمج مسارات تدقيق ومراقبة وإشراف بشري.
تقول Emirates NBD إن على المصارف بناء أطرها الخاصة للوكلاء. المصدر: Emirates NBD
ومع ذلك، لا تزال هناك مخاوف كبيرة بشأن موثوقية الوكلاء في اتخاذ قرارات مالية كبرى بمفردهم.
ووجد استطلاع حديث أجراه بنك إنجلترا وهيئة السلوك المالي أنّه رغم أن 80% من الشركات المشاركة كانت قد نشرت وكلاء الذكاء الاصطناعي، فإن 2% فقط استخدمت وكلاء يتمتعون باستقلالية واسعة، وحددت أمن البيانات، والاعتماد على أطراف ثالثة، ومخاطر مثل الهلوسة ضمن أكبر مخاوفها.
من دفع الفواتير إلى اتخاذ القرارات المالية
من المرجح ألا يحدث استيلاء الذكاء الاصطناعي بين ليلة وضحاها؛ إذ يقول نيمشي: «سيأتي على مراحل».
ويقول: «أستخدم اليوم وكيلًا لمراجعة شؤوني المالية وشؤون شركتي كل شهر وإعداد المدفوعات في قائمة انتظار، ثم أوافق عليها. والخطوة التالية طبيعية: بمجرد أن تثق به، تسمح له بإنفاق مبالغ صغيرة من دون أن يسألك».
ويقول إن الفواتير والاشتراكات الروتينية وتكاليف تشغيل الوكيل نفسه ستكون من بين أولى المهام التي تصبح مستقلة.
ويقول دابيتز إن إدارة خزينة الشركات قد تكون مجالًا يُفوّض إلى الوكلاء، لكنه يضيف أن المصارف ستحتاج إلى المشاركة في تطوير هذه التطبيقات الأولية.
من يدفع عندما يخطئ الوكيل؟
رغم أن المستهلكين قد يستمتعون بمزايا أتمتة شؤونهم المالية، فمن سيتحمل المسؤولية عندما يرتكب وكيل خطأ؟
يقول نيمشي إن على المصارف تقديم «وصول مفوّض كميزة اعتيادية» لتجنب مشاركة العملاء بيانات تسجيل الدخول مع الوكلاء. ويمكن للعملاء تحديد الأذونات وحدود الإنفاق، كما يمكن للوكلاء إجراء معاملات منخفضة القيمة بشكل مستقل، مع اشتراط الموافقة على المبالغ الأكبر.
لكن عمليات تسوية النزاعات الحالية قد تواجه صعوبة إذا بدأ الوكلاء بإجراء آلاف المعاملات نيابةً عن كل عميل. ويقول: «حتى إن كانت نسبة صغيرة منها تسير على نحو خاطئ، فهذا يعني الكثير من النزاعات. لقد صُممت عمليات التعامل معها لأشخاص يجرون بضع مدفوعات أسبوعيًا. ولا يزال يتعين بناء ذلك الجزء».
أصدر مكتب مراقب العملة في الولايات المتحدة إطارًا رقابيًا لاستخدام البنوك ما يسميه «الذكاء الفائق»، بما في ذلك الأنظمة الوكيلة، في 4 نوفمبر.
ويهدف الإطار إلى مساعدة فاحصي البنوك على تقييم كيفية استخدام المؤسسات لهذه التقنية، ولا يفرض متطلبات ملزمة جديدة على البنوك. وينبغي أن تعكس الرقابة العواقب المحتملة لأفعال الوكيل، ومستوى استقلاليته، ودرجة الإشراف البشري عليه.
لذلك، سيشكّل نظام ذكاء اصطناعي يساعد موظفًا مصرفيًا على إعداد تقرير خطرًا مختلفًا عن نظام مُخوَّل بنقل أموال العملاء من دون موافقة، ومن المرجح أن تكون البنوك التي تحقق التوازن الصحيح هي الأوفر حظًا في النهاية.