前言:一個“產品精緻、底盤單薄”的衍生品交易所
前55期咱們扒了從HashKey到Coinbase的一系列交易所,今天第56期,來個畫風很“垂直”的——BloFin。
BloFin在“產品”這一欄有明確的亮點:2019年由TokenInsight創始人Matt Hu創立,2023年1月正式上線交易所;核心定位是永續合約+跟單交易,508個永續對,最高150倍槓桿,合約費率Maker 0.02% / Taker 0.06%,跟單最低100 USDT起步;
跟單系統提供三種倉位模式,交易員排行榜額外披露Sharpe、Sortino、Calmar等風險調整指標,這在同類平臺中並不常見;聲稱1:1儲備、默克爾樹PoR、Nansen獨立追蹤、Fireblocks託管。
但另一邊——BloFin不在ESMA的MiCA CASP登記冊上,法國AMF自2024年12月起將其列入加密資產黑名單;2026年9月9日,印度FIU-IND將BLF Global Limited(BloFin)列入15家不合規VDA服務商名單,並要求下架其應用和URL;
機構評估機構Margin Syndicate在2026年8月將其從AMBER下調至RED,原因是“withdrawal-integrity failure”(提現完整性失效);DefiLlama/Cryptonist數據顯示,2026年10月3日BloFin的鏈上歸屬儲備僅1.024億美元,在36家交易所中排名第36——也就是最後一名。
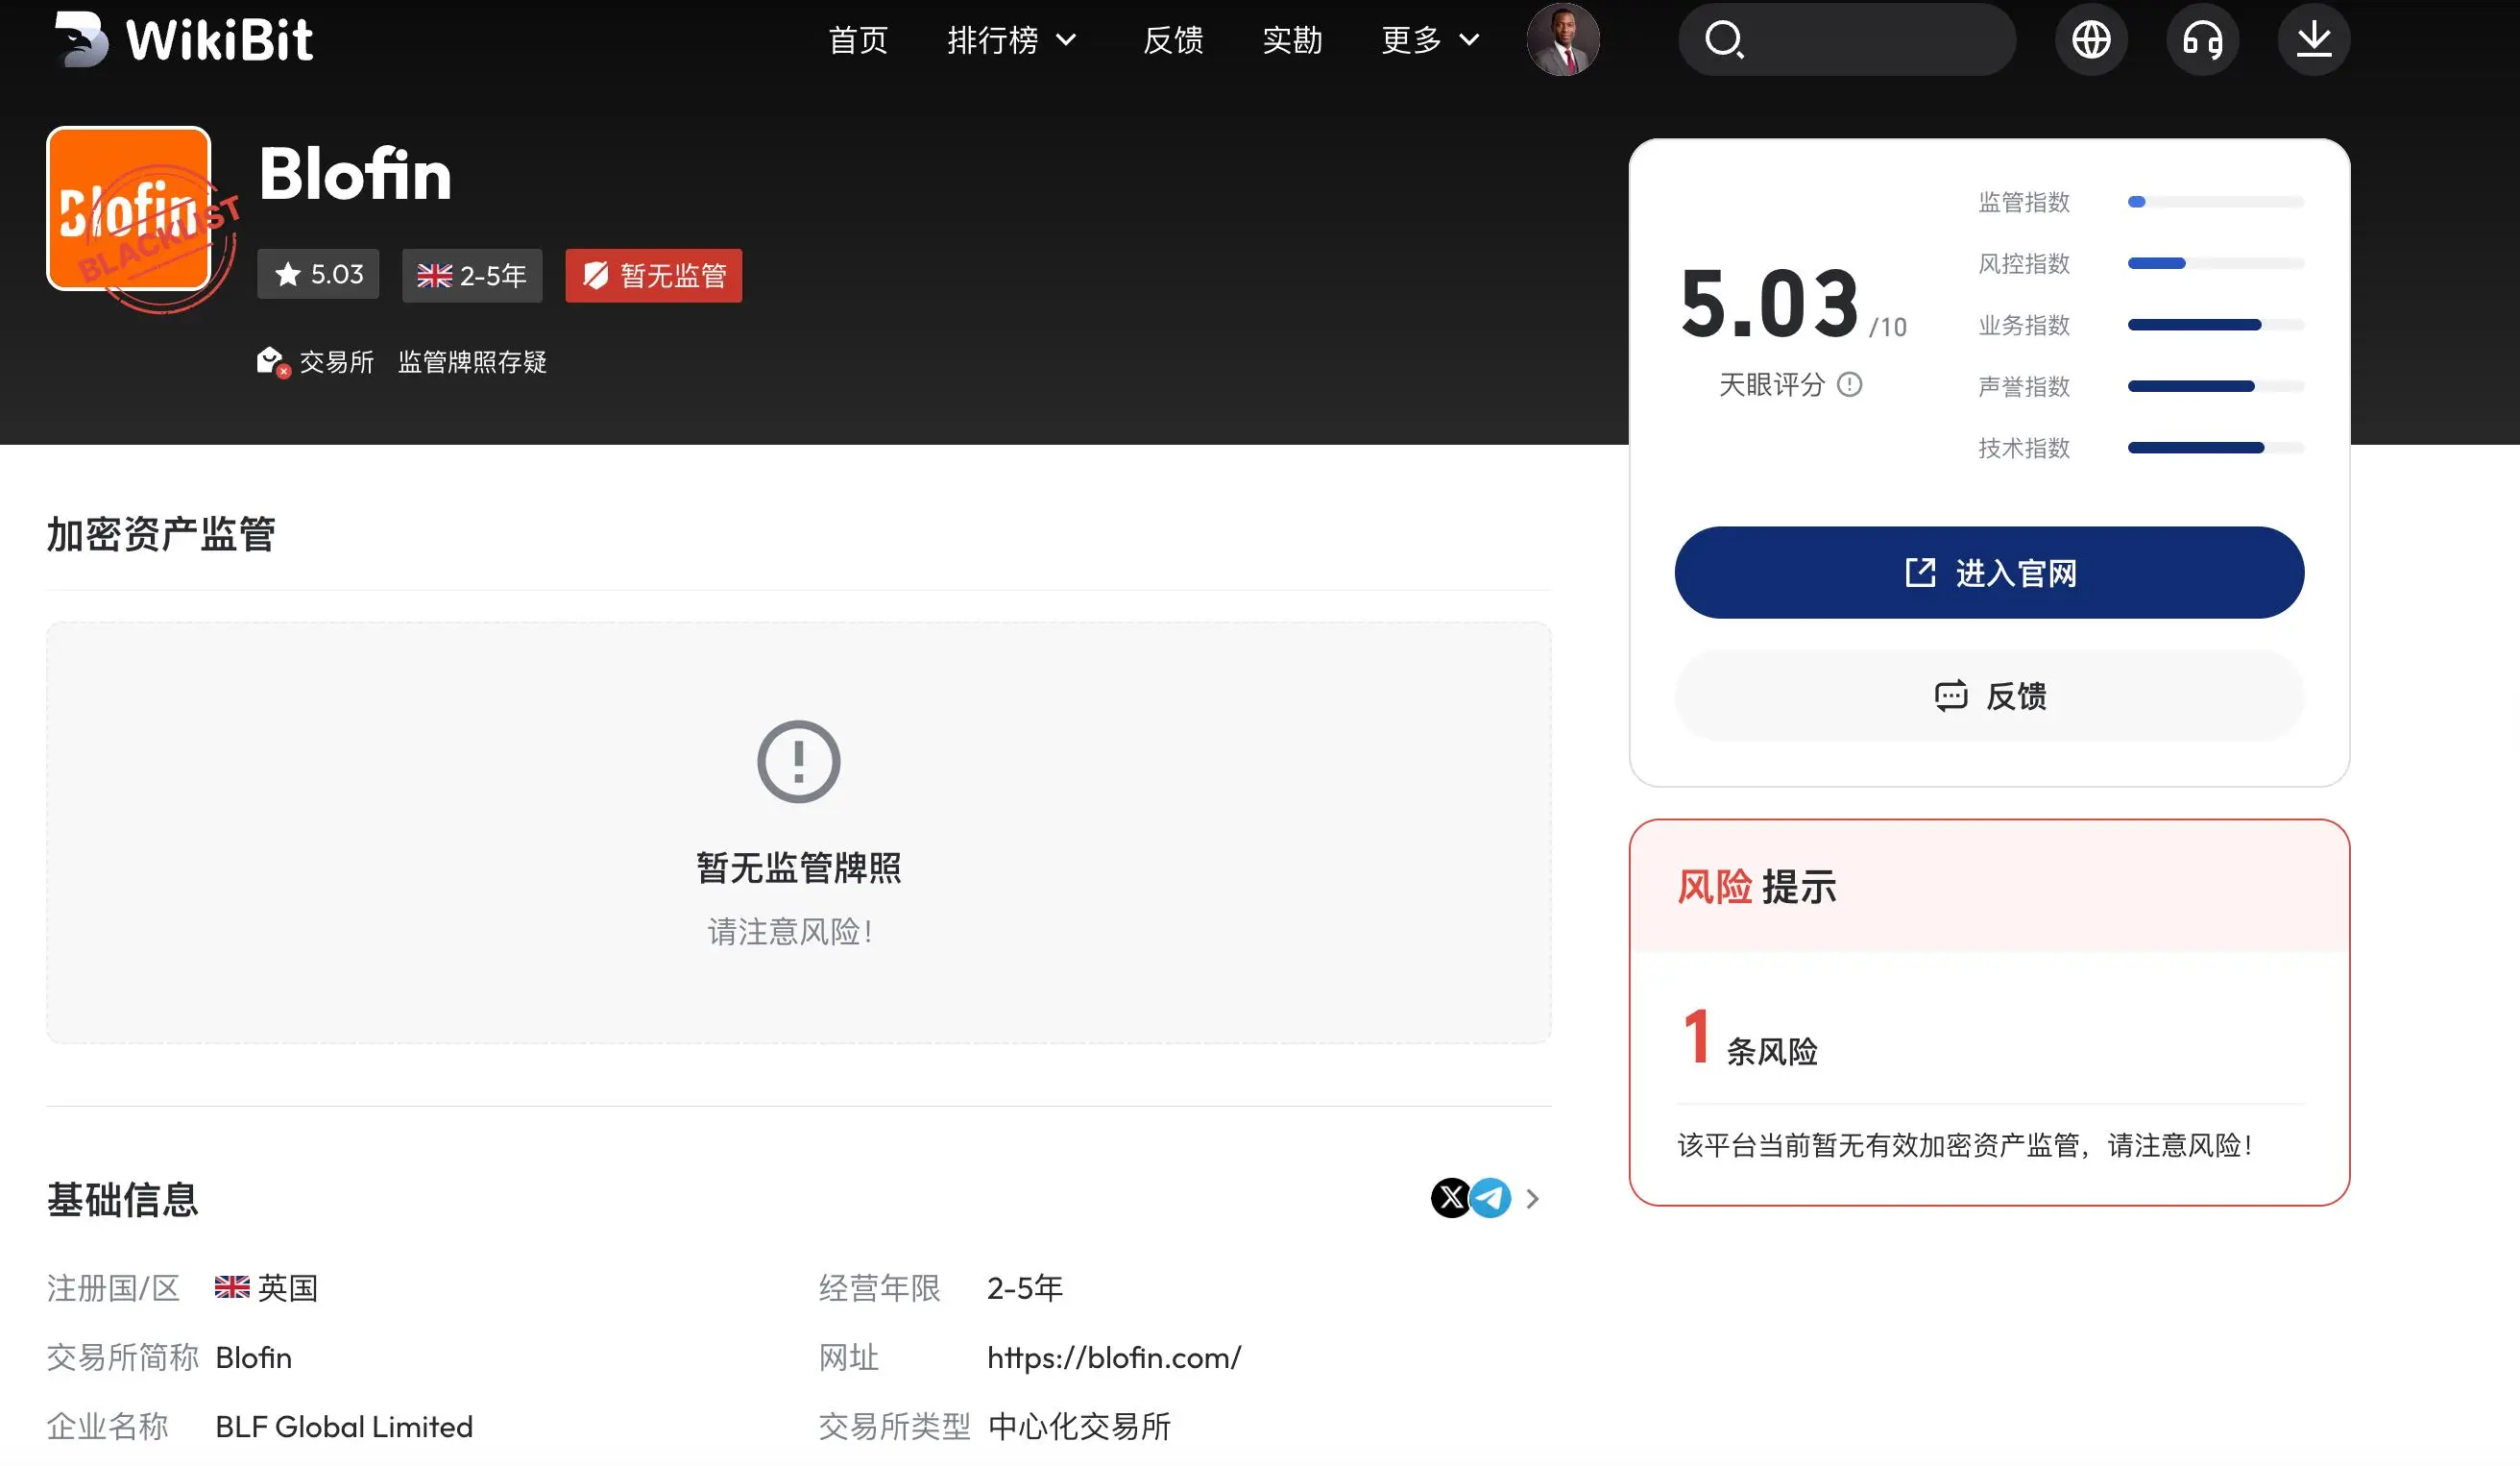
WikiBit天眼評分只有5.03/10,明確標註其:當前暫無有效加密資產監管。
前幾期我們說的是OKX、Binance“巨人會不會摔倒”,這期則是“一個 2023 年才上線、日交易量不到 Bybit 零頭的離岸小所,能不能活到下一輪牛市?”
1、監管合規:沒有MiCA,被法國拉黑,被印度FIU點名
MiCA:不在ESMA登記冊,法國AMF黑名單
BloFin在歐盟的監管狀態,多個獨立追蹤平臺給出了一致結論。PerpFinder在2026年9月23日覈查ESMA CASP登記冊後確認:BloFin “Not MiCA-Authorized”(未獲MiCA授權),不在ESMA CASP登記冊中,一家MiCA追蹤器將其標記爲對歐盟用戶的 “critical risk”(關鍵風險) 。 eumica.com 在2026年10月14日覈查後同樣確認:BloFin沒有MiCA CASP牌照,不在ESMA登記冊上。
更具體的是,法國AMF自2024年12月3日起已將 blofin.com 列入加密資產黑名單,原因是其在法國未經授權提供加密資產服務。一個在歐洲主要市場被正式拉黑的平臺,在ESMA的登記冊上“查無此所”——這不是“監管存疑”,這是“監管機構已經給出了否定結論”。
印度FIU-IND:2026年9月9日,不合規通知+下架要求
2026年9月9日,印度財政部新聞局(PIB)發佈公告:FIU-IND依據《防止洗錢法》第13條,向15家虛擬數字資產服務商發出不合規通知,BLF Global Limited(BloFin)位列其中。
公告同時說明,FIU-IND已向這些實體發出通知,要求下架其應用和URL,原因是它們“在未遵守印度PMLA相關規定的情況下非法運營”。
這意味着BloFin在印度不僅“沒有牌照”,而且已經被監管機構正式認定爲“不合規運營”,並進入了要求下架的執行流程。
註冊地與受限地區:開曼/馬紹爾羣島說法不一,爭議在香港仲裁
BloFin的註冊地信息並不統一。Tracxn顯示其總部在開曼羣島,Crunchdata和ContactOut則顯示馬紹爾羣島,PerpFinder的評審也指出“評論引用開曼羣島或馬紹爾羣島”。運營主體爲BuildLight Future Limited。
受限地區包括美國、加拿大、新加坡、印度、中國大陸、阿聯酋,但歐盟/歐洲經濟區國家並未被列入受限名單。用戶協議中的爭議解決條款指向香港國際仲裁中心(HKIAC) 。
一個註冊地說法不一、爭議解決在香港、在歐盟沒有牌照卻繼續接納歐盟用戶的平臺——它的法律身份和保護框架,對普通用戶來說並不容易確認。
風險評分:高風險(監管合規層面)
BloFin在法律主體上頻繁使用複雜的離岸多殼公司(開曼/馬紹爾),在具體的歐洲主要市場(法國)已被正式拉黑,在整個歐盟(MiCA)也毫無監管背書,但它在不違反自身服務條款的前提下依然接納歐盟用戶。對於普通投資者而言,一旦平臺出現糾紛或提現 integrity 失效,用戶需要前往香港(HKIAC)以高昂的成本進行涉外仲裁,這在事實層面上構成了極高的用戶維權隱形成本和法律保護真空。
2、賬號安全與提幣:5 個工作日的提幣窗口,和用戶口中的“盈利即凍結”
BloFin服務條款裏的“霸王條款”:賬戶被暫停或終止後,用戶只有 5 個工作日提出數字資產;如果 BloFin 認定存在“禁止行爲”,可以直接作廢利潤(claw back profits)。
5 個工作日的提幣窗口意味着——如果你人在睡覺、出差、生病,錯過窗口,你的資產怎麼辦?條款沒有說。這不是“跑路”,但這是小所單方面制定、用戶沒有任何談判空間的格式條款。大所也有類似條款,但大所不會真的執行到這種程度;小所的執行彈性更大。
作廢利潤這個事情更惡劣,而且已經實實在在發生了:FXVerify上一條用戶評價被多家平臺引用:“在獲得大筆收益後,我注意到平臺會完全凍結並停止工作,只能刷新並被告知我已清算,遠在100%之前。我的平倉後利潤要麼顯著低於應有水平,要麼甚至是負的……BloFin在通過提前清算、故意平臺中斷、虛假市場印象來詐騙用戶,實際上就是從用戶利潤中拿錢。”
“盈利後凍結、刷新即清算、利潤被扣”——這是一個在多家交易所投訴中反覆出現的模式,但在BloFin這裏,它被用戶用相當具體的描述記錄了下來。
保證金辛迪加: 2026年8月,琥珀→紅色
Margin Syndicate是一家面向機構交易者的交易所質量評估機構,其2026年8月的報告將提現完整性(withdrawal integrity) 作爲核心風險向量之一,明確指出:“技術基礎設施故障導致倉位清算和資金損失”與“AML/合規扣押導致無限期資金凍結”,對交易者而言結果是相同的。
在這份報告中,BloFin被從AMBER下調至RED,直接原因是“August 2026 withdrawal-integrity failure”(2026年8月提現完整性失效) 。RED是該報告中的最高風險等級,與同期因9月24日黑客事件被維持RED的Bitget並列。
一個面向機構的評估機構,在2026年8月將BloFin的提現完整性判定爲“失效”——這不是“個別用戶投訴”,這是系統性的第三方評估結論。
“連續兩天扣走所有資金,不返還本金和利潤”
KuCoin社區一位用戶的投訴:“BloFin這周無法支付交易員!我沒有收到我的交易資金和ZEC交易利潤。連續兩天,他們把我的所有資金都扣走了,卻沒有返還我的本金和交易餘額!”
扣走的不只是利潤,連本金和交易餘額都沒有返還——這跟“合規審查凍結”不同,這是用戶對“資金被單方面划走”的直接指控。
BloFin的Trustpilot評分1.6/5,123條評論,80%的一星評價。
對投訴主題的描述是一致的:提現問題、賬戶凍結、客服無響應;大額盈利後提現困難、不公平清算、平臺中斷。“提現”是反覆出現的核心投訴詞。
風險評分:高風險(賬號安全與提幣層面)
3、儲備金透明度:PoR頁面的“149% BTC”,但只覆蓋三種幣
BloFin自己說的:1:1,儲備率高於100%
BloFin官方PoR頁面聲稱維持1:1儲備政策,2026年5月15日的數據顯示:USDT儲備率105.77%,BTC 149.67%,ETH 162.97%,並稱“所有客戶資產存放在獨立賬戶中,與公司自有資產完全分離,未經客戶明確許可不會出借或質押”。技術方案是默克爾樹,用戶可自行驗證餘額是否被包含在總儲備中。第三方元素包括Nansen獨立追蹤和Fireblocks託管。
有三個問題:
只覆蓋三種幣。 Bybit 覆蓋 21 種主流幣、OKX 覆蓋 22 種。BloFin 只覆蓋 BTC/ETH/USDT。用戶在 BloFin 上買的其他山寨幣、平臺幣、合約保證金對應的資產,不在 PoR 覆蓋範圍內。
審計方不透明。 Bybit/OKX 至少有 Hacken 這個具名審計方。BloFin 的 PoR 報告由誰出具、審計範圍、審計獨立性,第三方資料裏沒有明確答案。
BloFin 的儲備證明目前採取的是非固定週期的不定期更新。官方表示,PoR 頁面上的實時比例會“在每一次審計完成時進行同步更新”。
作爲二線交易所,做 PoR 是好事,但 1:1 儲備在中小所裏的意義要打折扣——因爲你沒法驗證負債端有沒有被偷偷加條目,也沒法驗證公司整體財務健康。
風險評分:中高風險(儲備金透明度層面)
4、資產實力:交易量看起來不小,真正的財務家底卻沒有那麼透明
CoinGecko數據:交易所儲備資產約 7,409萬美元;24小時報告交易量約 20.2億美元;
CoinMarketCap數據:交易所總資產約 1,171萬美元;24小時現貨交易量約 32.59億美元;
數據口徑存在差異:兩家第三方平臺對BloFin資產的估算差異較大。不能簡單把兩組數字相加,也不能把任一數字當成BloFin完整資產負債表。
可能的差異包括錢包地址識別範圍、資產統計口徑、數據更新時間以及第三方對交易所地址歸屬的判斷。尤其是CoinMarketCap明確提示,其公開錢包資產數據不保證完整性和實時性。
交易量很大,不等於交易所很有錢
假設一個交易所每天成交20億美元,用戶可能會自然認爲它擁有數十億美元資產。但成交額是資金反覆買賣形成的流量,不是平臺自有資本,更不是用戶存款總額。
就像一家商場每天賣出1億元商品,並不意味着商場老闆的銀行賬戶裏有1億元現金。
更重要的是,BloFin的公開資料中,尚缺少能夠與上市交易所相提並論的完整審計財報、淨資產、現金流和負債結構披露。因此,我們無法僅憑第三方交易量或鏈上錢包餘額,準確判斷它在極端行情下的資本緩衝能力。
平臺有增長,但財務實力仍然缺乏獨立驗證
從交易所數據來看,BloFin已經形成了一定的市場規模,並非一個剛上線、沒有交易生態的小平臺。
但對用戶而言,真正重要的不是“交易量排名第幾”,而是:平臺自有資本有多少?用戶資產和公司運營資產是否隔離?是否存在重大借款、關聯方債務或資產抵押?如果大量用戶同時提現,平臺是否有足夠流動資產?目前公開證據不足以回答這些問題。
BloFin有一定市場規模和可觀察的鏈上資產,但獨立財務披露不足。不能認定其資不抵債,也不能據此認定其具備大型交易所級別的償付能力。
風險評分:中高風險(資產實力層面)
BloFin不是“空殼”,它有真實的產品、真實的交易量和真實的跟單用戶羣。 在交易量維度上,它處於中游偏下。“中型交易所”的定位是準確的,但這個“中型”的底盤,比它的產品精緻度所暗示的要薄。
5、內部運營與團隊:Matt Hu是公開的,但註冊地和實體信息並不統一
創始人:Matt Hu,TokenInsight創始人
BloFin的創始人Matt Hu是公開可查的。根據CoinCentral和多個來源,Matt Hu於2018年創立研究機構TokenInsight,此前曾在硅谷一家知名VC從事投資和組合管理,2019年9月創立BloFin,交易所於2023年1月正式上線。運營主體爲BuildLight Future Limited,註冊地有開曼羣島和馬紹爾羣島兩種說法。
創始人公開、有研究背景、有VC經歷——這在“創始人匿名”仍然常見的幣圈裏,是一個加分項。 Matt Hu的TokenInsight背景,也解釋了BloFin在跟單交易中引入Sharpe、Sortino、Calmar等風險調整指標的產品邏輯:它確實在做一些“研究驅動”的產品設計。
但“創始人公開”不等於“治理透明”
註冊地說法不一、運營實體與品牌之間的關係需要通過第三方數據庫確認、爭議解決條款指向香港仲裁而非某個明確的監管轄區——這些信息的不統一,使得用戶在需要追究責任時,面對的是一個法律身份不夠清晰的對手方。這跟MEXC的“創始人身份無法驗證”是不同性質的問題,但“知道誰在管”和“知道出了事找哪個法律實體、在哪個法域追責”之間,仍然有一段距離。
風險評分:中風險(團隊層面)
6、產品體驗與交易深度:跟單是真正的差異化,但流動性深度不足
跟單產品:三種模式 + 風險調整排行榜
BloFin的跟單系統確實是其最拿得出手的產品。三種倉位模式:Smart Copy(同步槓桿、保證金模式和倉位規模)、Fixed Amount(每筆跟單使用固定金額)、Fixed Ratio(按領跑者倉位的選定倍數縮放);每個跟單帶有止盈止損、全倉/逐倉選擇、跟單領跑者槓桿或自定義槓桿;領跑者分成標準10%,最高20%;排行榜除常規ROI、勝率、最大回撤外,還披露Sharpe、Sortino、Calmar比率。
對於跟單用戶來說,這些風險調整指標比單純的“收益率排行榜”更有參考價值——它至少試圖回答“這個領跑者的收益是承擔了多少風險換來的”。 這是BloFin在產品設計上一個真實的、可驗證的差異化。
但流動性深度是硬約束
CoinCentral的評測明確指出:“BloFin的未平倉合約和訂單簿比最大型交易所更薄,一筆非常大的市價單可能面臨比Binance BTC-USDT或Bybit BTC-USDT更顯著的滑點” 。CoinCentral的結論是:“如果你在國際市場交易期貨或跟單,並且更看重透明度而非最深流動性,它值得一看;如果你追求絕對最低的喫單費率或需要美國訪問,它不是你的選擇。”
這意味着BloFin的產品體驗是“分層”的:對於跟單用戶和中等規模的衍生品交易者,它的跟單工具和風險分析是有價值的;對於需要極深流動性的大額交易者,它的訂單簿厚度不足以承接。
風險評分:中風險(產品體驗層面)
跟單是真實的亮點,流動性是真實的上限。 一個平臺可以同時擁有“精細的跟單工具”和“偏薄的訂單簿”——這不矛盾,但它決定了BloFin適合什麼樣的用戶,不適合什麼樣的用戶。
7、綜合跑路風險評估
| 維度 | 風險等級 | 簡評 |
| 監管合規 | 高 | 無MiCA,不在ESMA登記冊;法國AMF黑名單;印度FIU不合規通知+下架要求;註冊地說法不一 |
| 賬號安全/提幣 | 高 | Margin Syndicate 2026年8月將其從AMBER下調至RED(withdrawal-integrity failure);用戶投訴“盈利後凍結/清算/扣本金” |
| 儲備金透明度 | 中高 | PoR頁面的“149% BTC”,但只覆蓋三種幣 |
| 資產實力 | 中高 | BloFin有一定市場規模和可觀察的鏈上資產,但獨立財務披露不足 |
| 團隊運營 | 中 | 創始人Matt Hu公開可查,TokenInsight背景;但註冊地/實體信息不統一 |
| 產品體驗 | 中 | 跟單三種模式+風險調整指標是真實差異化;但訂單簿深度偏薄 |
| 社區反饋 | 高 | 跟單好評與提現/清算投訴並存;Trustpilot評分1.6,“提現”是反覆主題 |
綜合評級:高風險跑路風險(“跑路”概率不是最高,但“提現完整性”和“監管合規”風險突出)
BloFin不是UZX、Azbit那種“捲款消失”的候選者。 它有真實的產品、公開的創始人、可驗證的PoR技術投入、以及一個在跟單領域有差異化的交易平臺。它不會明天就“關門跑路”。
但“不跑路”不等於“低風險”。BloFin的風險集中在兩個層面:
1. 監管身份的“空位”。 沒有MiCA牌照、不在ESMA登記冊、法國AMF黑名單、印度FIU下架要求——這不是“牌照含金量低”,這是“在多個主要司法管轄區被明確認定爲未授權/不合規” 。用戶在這些市場使用BloFin,面對的不是“保護薄一點”,而是“沒有本地監管保護”。
2. 提現完整性的“RED”評級。 Margin Syndicate在2026年8月將其從AMBER下調至RED,理由是“withdrawal-integrity failure”。這不是“用戶體驗差”,這是第三方評估機構對“用戶能否順利拿走資金”這一核心功能的系統性否定。 用戶的“盈利後凍結/清算/扣本金”投訴,與這一評估形成了呼應。
3. 鏈上儲備規模的“第36名”。 1.024億美元的鏈上歸屬儲備,在36家交易所中排名最後。考慮到統計口徑的侷限,這個數字不等於“平臺總資產”,但它至少說明:BloFin的“鏈上可見底盤”,在可比平臺中是最薄的一檔。
BloFin的處境是“產品做得比底盤更精緻”:它的跟單工具在同類平臺中確實有可取之處,PoR的技術投入也不是零成本貼紙。但一個平臺的長期安全性,不僅取決於“交易時好不好用”,還取決於“監管身份是否合法、提現是否可靠、底盤是否經得起壓力”。在這三個維度上,BloFin交出的答卷,比它的跟單產品要單薄得多。
8、給新老用戶的建議
給新用戶
1. 先確認你所在市場是否在BloFin的“監管覆蓋範圍”內。 如果你在歐盟,BloFin沒有MiCA牌照,不在ESMA登記冊,法國AMF已將其列入黑名單——你在使用一個在歐盟沒有合法授權的平臺。如果你在印度,FIU已要求下架其應用。不要假設“能註冊”等於“受監管保護”。
2. 如果你是爲了跟單而來——先小額測試提現。 BloFin的跟單工具確實有差異化,但Margin Syndicate的RED評級和用戶“盈利後凍結/清算”的投訴,說明“跟單賺到的錢能不能順利提走”是一個需要獨立驗證的問題。 先存入你能承受損失的金額,走完“跟單→盈利→提現”的完整流程,確認提現通道正常,再考慮放大。
3. 不要在這裏存放“需要隨時動用的資金”。 提現完整性被第三方評估爲RED,加上新設備登錄即限制提現1小時的常規政策,意味着你的資金在BloFin上可能面臨不可預測的時間成本。只放你虧得起、也等得起的錢。
4. 大額長期資產使用自託管。 PoR頁面上的“BTC 149.67%”是平臺自己發佈的快照,鏈上歸屬儲備排名第36是第三方數據。“平臺說自己有儲備”和“你的資產隨時可控”是兩件事。 長期持有的大額資產,放在硬件錢包裏。
給老用戶
1. 關注Margin Syndicate的評級變化。 2026年8月從AMBER下調至RED,直接原因是“withdrawal-integrity failure”。如果後續評級沒有恢復,或者出現更多關於提現完整性的第三方評估,那是一個需要認真對待的信號。
2. 如果你有未平倉的跟單倉位,提前規劃退出路徑。 用戶投訴中“盈利後平臺凍結、刷新後被告知已清算”的模式,意味着在極端情況下,你可能無法在預期價格退出。不要把所有倉位都留在“需要平臺配合才能平倉/提現”的狀態裏。
3. 保留所有交易記錄和溝通記錄。 如果你遇到提現或清算爭議,完整的訂單記錄、跟單歷史、客服聊天截圖,是你後續申訴或公開維權的唯一基礎。
終極建議
BloFin適合誰? ——追求跟單工具深度、能夠接受“無MiCA/無本地牌照”的監管空位、並且願意用小額資金獨立驗證提現完整性的衍生品交易者。
不適合誰? ——歐盟用戶(無MiCA,法國AMF黑名單);印度用戶(FIU下架要求);任何把“提現順暢”作爲硬性要求的用戶(Margin Syndicate RED評級是第三方系統性評估);大額長期資產存放者(鏈上歸屬儲備在36家交易所中排名第36)。
BloFin的處境是“產品跑在了合規和底盤前面”:它的跟單系統確實在風險調整指標上做了認真設計,它的PoR頁面也確實用了默克爾樹和Nansen追蹤,Matt Hu的TokenInsight背景不是憑空編造的。
但一個衍生品交易所的長期安全性,最終不取決於“跟單排行榜做得多細”,而取決於監管身份是否合法、提現是否可靠、底盤是否經得起壓力。在這三個維度上,BloFin的答案——法國AMF的黑名單、ESMA登記冊的缺席、印度FIU的下架要求、Margin Syndicate的RED評級——比它的跟單產品要沉重得多。
下期預告:WikiBit交易所跑路風險榜第57期——BTSE交易所,敬請期待!
風險提示:本文僅代表個人分析觀點,不構成投資建議。加密貨幣投資有風險,入市需謹慎。
本文信息更新於2026年11月6日,最新信息,請多方覈對確認。
WikiBit,專爲加密貨幣投資者打造的交易所監管與風險查詢平臺。實時查詢全球交易所監管牌照、信用評級、風險預警、行業資訊及用戶真實評價,幫你識別潛在風險,遠離問題平臺,讓每一次交易決策更有依據。
幣圈投資,先查WikiBit!立即下載App,爲你的加密資產多一份保障: https://wikibit.onelink.me/wgfF/1b1dn69b